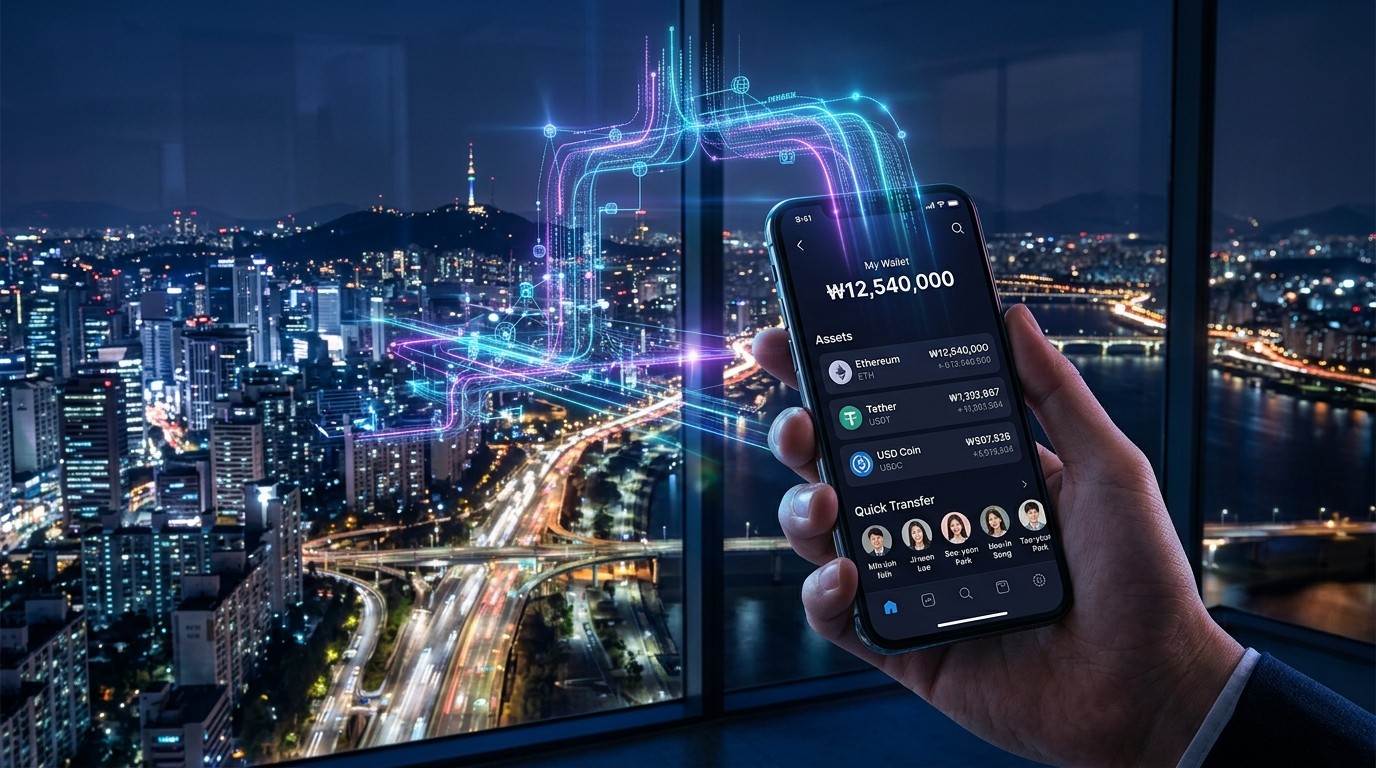

Imaginez pouvoir envoyer de l’Ethereum ou des dollars numériques à un ami aussi facilement que vous envoyez un message, simplement en sélectionnant son nom dans votre carnet de contacts. C’est exactement ce que la fintech sud-coréenne Toss s’apprête à proposer à ses trente millions d’utilisateurs inscrits. Dès cette semaine, l’application bancaire la plus populaire du pays intègre un portefeuille non-custodial supportant l’ether, l’USDT et l’USDC. Une annonce qui pourrait bien marquer un tournant dans la démocratisation des actifs numériques en Asie de l’Est.
Un Portefeuille Intégré Directement Dans L’Application Bancaire
La société Viva Republica, maison mère de Toss, a confirmé le déploiement imminent de Toss Coin Wallet. Le service apparaît dans la section « Actifs » de l’écran d’accueil, sans formulaire supplémentaire ni condition d’éligibilité particulière. Les utilisateurs existants créent leur portefeuille en quelques secondes et peuvent immédiatement recevoir des fonds depuis des exchanges ou d’autres wallets externes.
Contrairement aux plateformes d’échange classiques, Toss ne détient pas les cryptomonnaies de ses clients. Le portefeuille est non-custodial : les utilisateurs conservent le contrôle de leurs actifs tandis que les transactions s’enregistrent sur la blockchain Ethereum. Un porte-parole a résumé la philosophie en une phrase claire : « Toss ne détient pas les actifs des utilisateurs pour leur compte. »
Des Transferts Par Contact Téléphonique
La fonctionnalité la plus remarquable réside dans les envois par contact. Au lieu de copier-coller une longue adresse alphanumérique, l’utilisateur sélectionne simplement le nom d’un autre abonné Toss. L’application se charge de résoudre l’adresse blockchain en arrière-plan. Le transfert s’effectue bien sur le réseau Ethereum, mais l’expérience utilisateur reste identique à celle d’un virement classique.
Cette simplicité apparente cache une prouesse technique. Toss transforme une opération blockchain, traditionnellement intimidante pour le grand public, en un geste familier. Les frais de réseau Ethereum restent à la charge de l’expéditeur, mais aucune commission supplémentaire n’est prélevée par la plateforme elle-même.
Trois Actifs Pour Commencer
Le choix initial se limite volontairement à trois actifs : l’ether (ETH), le Tether (USDT) et l’USD Coin (USDC). Ces deux derniers sont des stablecoins indexés sur le dollar américain. L’entreprise justifie cette sélection par leur liquidité élevée et leur utilité dans les échanges internationaux. D’autres tokens et réseaux pourraient arriver ultérieurement, une fois le service stabilisé.
Pour l’instant, le portefeuille permet uniquement de déposer, d’envoyer, de recevoir et de consulter l’historique. Aucune fonctionnalité d’achat en won sud-coréen, d’échange interne ou de paiement chez les commerçants n’est annoncée dans cette première version. L’objectif est clair : familiariser d’abord les utilisateurs avec la détention et le transfert d’actifs numériques.
Une Stratégie Préparée Depuis Le Début De L’Année
Le lancement de Toss Coin Wallet n’est pas une improvisation. Dès le début de 2026, Viva Republica a créé une équipe dédiée aux actifs numériques. Les mois suivants ont été marqués par une série de partenariats structurants.
En juin, Toss Bank a signé un accord avec la Fondation Solana pour explorer les services de transfert international et de règlement. En juillet, un partenariat stratégique a été conclu avec Circle, l’émetteur de l’USDC. L’objectif affiché concernait les wallets liés aux stablecoins, les paiements transfrontaliers et les systèmes de règlement, le tout dans un cadre de conformité réglementaire et de sécurité renforcé.
Toujours en juillet, une expérimentation de trois mois a débuté avec Optimism et Sunnyside Labs. Les équipes ont testé la capacité de l’OP Stack à supporter des applications de stablecoins libellés en won, en examinant notamment les contrôles de transaction, les exigences anti-blanchiment et les protections de la vie privée adaptées aux institutions financières.
Des Essais Concrets Déjà Réalisés
En octobre, un essai de paiement par QR code avec la Gwangju Bank a permis de relier les applications bancaires et Toss aux terminaux marchands Toss Place. Les utilisateurs suivaient un parcours de paiement familier tout en utilisant des stablecoins. Les discussions se poursuivent pour étendre ces tests à des commerces des régions de Gwangju et Jeonnam.
Le 16 novembre, Toss Bank a annoncé avoir mené à bien une première expérience de transfert international utilisant Solana et l’USDC. Les fonds sont arrivés en quelques secondes sur le wallet du destinataire, après vérification des adresses à risque et des listes de sanctions. Cette expérimentation reste distincte du Toss Coin Wallet, qui démarre exclusivement sur Ethereum.
Le Contexte Réglementaire Sud-Coréen
La Corée du Sud discute encore des règles applicables aux stablecoins libellés en won. Plusieurs propositions envisagent d’imposer un contrôle majoritaire des banques sur les entités émettrices. Aucun cadre définitif n’est encore adopté. Dans ce contexte, le choix de Toss de démarrer avec l’ether et deux stablecoins dollars apparaît stratégique : il permet de proposer un service immédiatement utilisable tout en restant dans un espace réglementaire relativement clair.
L’entreprise prépare parallèlement son enregistrement en tant que prestataire de services sur actifs virtuels. Elle dispose déjà d’un réseau de plus de 500 000 commerçants en ligne et physiques. L’ambition affichée est d’intégrer un jour les paiements en stablecoins dans ces terminaux. Un dirigeant de Viva Republica avait d’ailleurs souligné que « le cœur des stablecoins, c’est la distribution », en évoquant le rôle central des banques, des processeurs de paiement et des plateformes grand public.
Pourquoi Ce Lancement Compte
Trente millions d’utilisateurs représentent une base considérable. En Corée du Sud, Toss est devenu un outil du quotidien pour les paiements, les virements, les investissements et même certains services publics. Intégrer un portefeuille crypto dans cet environnement familier réduit considérablement la barrière psychologique à l’entrée.
Jusqu’à présent, l’adoption des actifs numériques restait souvent cantonnée aux personnes déjà initiées, capables de gérer des seed phrases et des adresses complexes. En proposant une expérience quasi identique à celle d’un compte bancaire, Toss s’adresse au grand public. Les transferts par contact éliminent l’une des principales sources d’erreur et d’anxiété liées aux blockchains publiques.
Le modèle non-custodial apporte une dimension supplémentaire. Dans un pays où la réglementation des exchanges est devenue particulièrement stricte après plusieurs scandales, le fait de ne pas détenir les actifs des clients constitue un argument de confiance important. Les utilisateurs restent responsables de leurs clés, tout en bénéficiant de l’interface soignée de Toss.
Les Limites De La Première Version
Il serait trompeur de présenter ce lancement comme une révolution complète. La première version reste volontairement limitée. Pas d’achat direct en monnaie locale, pas de conversion interne, pas encore de paiement chez les commerçants. Les utilisateurs devront continuer à se tourner vers des exchanges pour acquérir leurs premiers ETH, USDT ou USDC avant de les déposer dans le wallet Toss.
Les frais de gaz Ethereum constituent également un point d’attention. Même si Toss ne prélève aucune commission, le coût du réseau peut varier fortement selon la congestion. Pour des petits montants, ces frais peuvent représenter une proportion significative de la transaction. L’arrivée éventuelle d’autres réseaux, notamment des solutions de seconde couche, pourrait résoudre partiellement cette difficulté.
Une Vision Plus Large Des Stablecoins
Au-delà du simple portefeuille, Toss construit méthodiquement un écosystème. Les essais avec Circle, Optimism, Solana et la Gwangju Bank dessinent une trajectoire claire : devenir un acteur central de la distribution et de l’utilisation des stablecoins en Corée du Sud et potentiellement au-delà.
La question des stablecoins libellés en won reste ouverte. Si la réglementation autorise finalement des acteurs non bancaires à jouer un rôle significatif, Toss se trouvera en position idéale grâce à sa base d’utilisateurs et à son réseau de commerçants. En attendant, l’USDC et l’USDT offrent déjà une passerelle vers le dollar et les marchés internationaux.
Seo Chang-hoon, dirigeant de Viva Republica, avait évoqué la possibilité d’un modèle custodial selon l’évolution réglementaire. Le choix actuel du non-custodial montre une prudence bienvenue, tout en laissant la porte ouverte à d’autres configurations demain.
L’Impact Potentiel Sur L’Adoption En Asie
La Corée du Sud occupe une place particulière dans l’écosystème crypto mondial. Le pays combine une forte culture technologique, une population jeune connectée et une réglementation qui, bien que stricte, reconnaît désormais clairement les actifs numériques. Un acteur aussi massif que Toss qui rend les transferts crypto aussi simples qu’un virement classique pourrait accélérer significativement l’adoption.
Les autres fintechs et banques de la région observeront attentivement les premiers mois d’utilisation. Si le service rencontre un succès rapide, on peut s’attendre à des annonces similaires ailleurs en Asie. L’expérience utilisateur devient le véritable champ de bataille de la démocratisation des actifs numériques.
Les transferts internationaux constituent un autre enjeu majeur. L’essai réussi de Toss Bank avec Solana et USDC montre que la société explore activement les corridors de paiement transfrontaliers. Combiné au wallet grand public, cela ouvre des perspectives intéressantes pour les Coréens qui envoient régulièrement de l’argent à l’étranger ou qui reçoivent des paiements internationaux.
Ce Qu’il Faut Retenir Pour Les Utilisateurs
Pour les trente millions d’abonnés Toss, le message est simple. Dans les prochains jours, une nouvelle option apparaîtra dans l’application. Créer un wallet prendra quelques secondes. Il sera possible de recevoir des ETH, USDT ou USDC depuis n’importe quelle adresse externe, puis de les renvoyer à d’autres utilisateurs Toss en sélectionnant simplement leur contact.
Les utilisateurs devront néanmoins rester vigilants. Même si l’interface est familière, il s’agit bien d’actifs numériques dont la valeur peut fluctuer (dans le cas de l’ether) et dont la récupération dépend de la bonne gestion du portefeuille. Le caractère non-custodial implique une responsabilité accrue de l’utilisateur final.
Ceux qui souhaitent simplement tester le service pourront commencer par de petits montants. L’absence de frais de plateforme rend l’expérience relativement peu coûteuse, hors frais de réseau. L’historique des transactions restera accessible directement dans l’application, aux côtés des autres mouvements financiers.
Les Prochaines Étapes Attendues
Plusieurs questions restent ouvertes. Quels autres réseaux seront supportés et selon quel calendrier ? L’entreprise ajoutera-t-elle une fonctionnalité d’achat en won ? Les paiements chez les commerçants arriveront-ils en 2027 ? La réglementation sur les stablecoins locaux évoluera-t-elle favorablement pour les acteurs non bancaires ?
Toss a déjà démontré sa capacité à avancer étape par étape. L’équipe dédiée aux actifs numériques, les partenariats techniques et les expérimentations successives montrent une approche méthodique. Le lancement de cette semaine constitue la première offre grand public visible, mais elle s’inscrit dans une stratégie plus large qui se construit depuis près d’un an.
Le succès se mesurera probablement à l’usage réel. Combien d’utilisateurs activeront réellement leur wallet ? Quel volume de transactions sera observé dans les premiers mois ? Les transferts par contact deviendront-ils un réflexe ? Les réponses à ces questions détermineront la vitesse à laquelle Toss élargira le service.
Une Nouvelle Étape Dans La Finance Quotidienne
Ce qui se joue actuellement en Corée du Sud dépasse le simple ajout d’une fonctionnalité dans une application. Il s’agit de tester grandeur nature la capacité d’une fintech dominante à intégrer les actifs numériques dans les habitudes financières du grand public, sans forcer les utilisateurs à changer d’environnement ou à apprendre un nouveau vocabulaire technique.
Si l’expérience réussit, elle fournira un modèle que d’autres acteurs pourront adapter. Si elle rencontre des frictions importantes, elle livrera des enseignements précieux sur les limites actuelles de l’intégration entre finance traditionnelle et blockchains publiques. Dans les deux cas, le marché disposera de données concrètes provenant d’une base d’utilisateurs massive et réelle.
Les prochains mois seront donc particulièrement intéressants à suivre. Entre le déploiement du wallet Ethereum, la poursuite des expérimentations sur Solana et Optimism, et l’évolution de la réglementation locale sur les stablecoins, Toss se positionne comme l’un des laboratoires les plus actifs de l’Asie en matière d’actifs numériques grand public.
Pour les utilisateurs coréens, l’opportunité est immédiate : découvrir les transferts d’actifs numériques dans un cadre familier, sécurisé par une interface qu’ils utilisent déjà quotidiennement. Pour l’écosystème crypto dans son ensemble, c’est une nouvelle illustration que l’adoption de masse passera probablement moins par de nouvelles blockchains révolutionnaires que par l’intégration intelligente des technologies existantes dans les outils financiers que les gens utilisent déjà.
Le lancement de cette semaine n’est peut-être que le début. Mais il marque clairement le moment où l’une des applications financières les plus utilisées d’Asie du Nord-Est décide d’ouvrir la porte aux actifs numériques pour l’ensemble de sa base d’utilisateurs. Une décision dont les effets se feront sentir bien au-delà des frontières sud-coréennes.
En observant attentivement la façon dont les trente millions d’utilisateurs s’empareront ou non de cette nouvelle possibilité, on pourra mieux comprendre ce qui manque encore pour que les cryptomonnaies deviennent véritablement un outil du quotidien, au même titre qu’un virement bancaire ou un paiement par carte. C’est précisément ce que Toss est en train de tester, à très grande échelle, dès cette semaine.
La suite de l’histoire s’écrira dans les prochains mois, au gré des volumes de transactions, des retours utilisateurs et des éventuelles évolutions réglementaires. Une chose est déjà certaine : la barrière entre application bancaire classique et portefeuille crypto vient de s’abaisser significativement pour des millions de personnes en Corée du Sud. Et ce n’est sans doute pas le dernier mouvement de ce type que l’on observera dans la région.