
Imaginez emprunter des milliers de dollars en stablecoins sans payer le moindre centime d’intérêt chaque mois. C’est exactement ce que propose une nouvelle offre mêlant finance traditionnelle et blockchain. Pourtant, derrière cette apparente générosité se cache un mécanisme bien plus subtil : en échange de ce prêt gratuit, vous acceptez de céder une partie des gains potentiels de vos actions. Le jeu en vaut-il vraiment la chandelle ?
Un modèle de prêt révolutionnaire qui redéfinit le collatéral actions
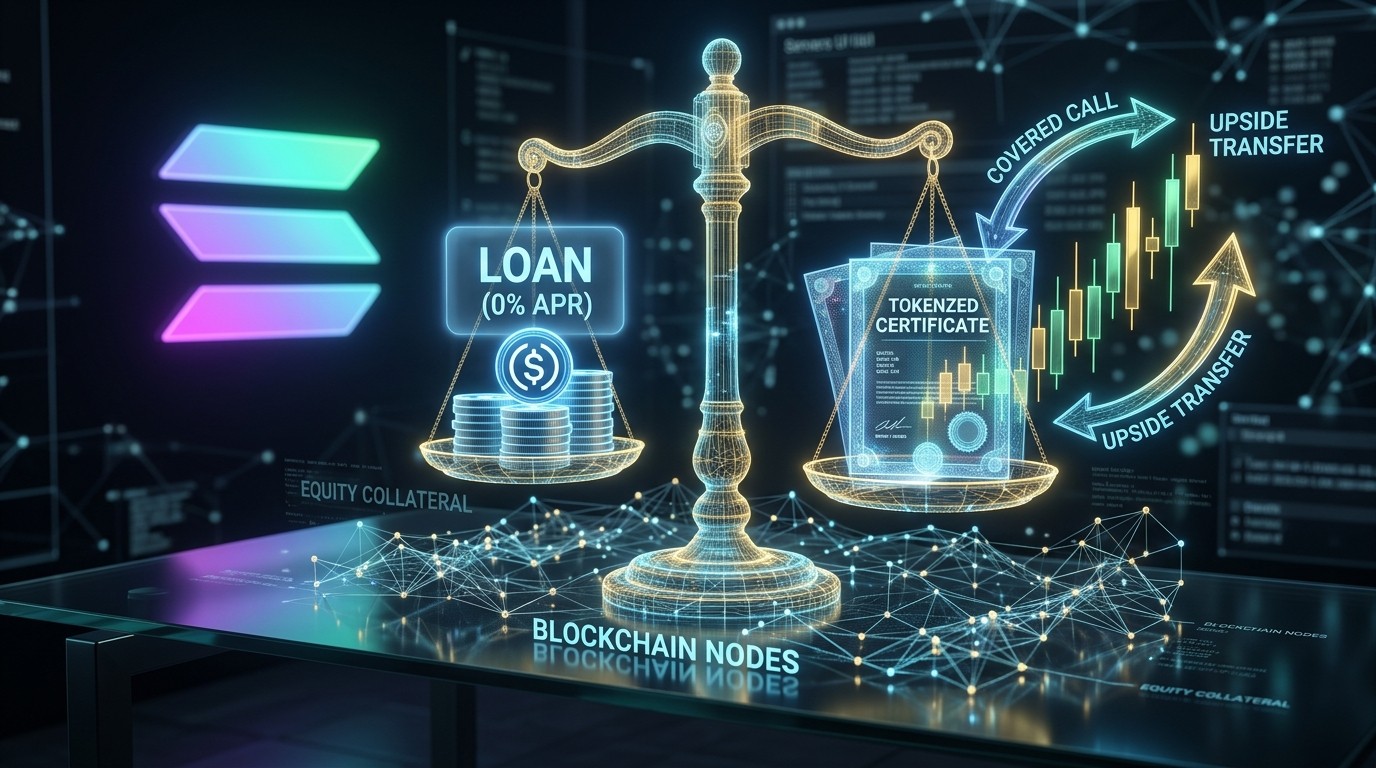
Récemment, une plateforme spécialisée dans les actifs tokenisés a officialisé un partenariat ambitieux. Les détenteurs de ses titres et ETF numérisés pourront bientôt déposer leurs positions et obtenir jusqu’à 50 % de leur valeur en USDC. Le tout sans aucune facture d’intérêts. Ce dispositif s’appuie sur une stratégie d’options bien connue des traders traditionnels : la vente de covered calls.
Concrètement, les actions sous-jacentes sont utilisées pour vendre des options d’achat. Les primes perçues alimentent les prêteurs. L’emprunteur, lui, conserve son exposition à la hausse… jusqu’à un certain point. Au-delà, le système peut lui retirer des titres. Le prêt reste intact, mais le collatéral diminue.
Cette approche change radicalement la façon d’envisager le financement adossé à des actions. Plus besoin de vendre ses positions pour dégager de la liquidité. Plus besoin non plus d’accepter des taux d’intérêt élevés. En contrepartie, le coût se mesure autrement : en opportunités perdues lorsque le marché s’envole.
Comment fonctionne le dépôt et le prêt initial
Le parcours commence par le dépôt de tokens d’actions éligibles. Une fois placés dans le pool, ces tokens sont convertis en actions réelles via une infrastructure de tokenisation instantanée. Les titres physiques se retrouvent alors dans un compte de courtage dédié. Des tokens de réception enregistrent simultanément la position sur la blockchain.
Avec un portefeuille de 10 000 dollars, un emprunteur peut obtenir jusqu’à 5 000 dollars en USDC. Emprunter moins laisse une marge de sécurité plus confortable. Atteindre le plafond rapproche immédiatement le ratio d’endettement du seuil de liquidation.
Les positions restent verrouillées pendant toute la durée d’un cycle d’options. Impossible de retirer le collatéral tant que les calls n’ont pas expiré et que le processus de retour des titres n’est pas achevé. Même un remboursement anticipé ne libère pas immédiatement les actions déjà engagées.
Le ratio initial maximal de 50 % constitue une limite stricte. Dépasser ce seuil après une baisse de cours déclenche automatiquement les mécanismes de protection.
La mécanique des covered calls expliquée simplement
Une call donne à son acheteur le droit d’acquérir des actions à un prix fixé à l’avance, le strike. En vendant cette option, le pool encaisse une prime. Comme les titres sont déjà détenus, l’opération est dite « couverte ». Si le marché reste sous le strike, l’option expire sans valeur. Les actions restent intactes et la prime a servi à rémunérer les prêteurs.
Lorsque le cours dépasse le strike et que l’option est exercée, les actions sont livrées au prix convenu. Les liquidités reçues servent ensuite à racheter des titres au prochain prix de marché. Si ce prix est supérieur au strike, le pool récupère moins d’actions qu’il n’en a livré. La diminution est répartie proportionnellement entre tous les participants du cycle.
Le solde du prêt en USDC, lui, ne bouge pas. L’emprunteur se retrouve avec moins de titres pour le même montant emprunté. Son ratio d’endettement évolue, et son exposition future à une nouvelle hausse se réduit d’autant.
« Votre prêt ne change pas. » Cette phrase simple résume parfaitement la logique du système : la dette reste fixe tandis que le collatéral peut s’éroder.
Exemple concret d’une hausse qui coûte cher
Prenons un scénario illustratif. Un investisseur dépose l’équivalent de 100 actions valorisées à 100 dollars chacune. Sa position vaut 10 000 dollars. Il emprunte le maximum autorisé : 5 000 dollars en USDC.
Le pool vend des calls à 105 dollars. Le titre s’envole ensuite à 120 dollars. Après exercice, les 10 500 dollars reçus permettent de racheter seulement 87,5 actions. La valeur du collatéral repasse à 10 500 dollars, contre 12 000 dollars s’il avait conservé les 100 actions intactes. La différence de 1 500 dollars représente l’upside abandonné.
Pendant ce temps, la dette reste fixée à 5 000 dollars. Le ratio d’endettement s’établit autour de 47,6 %. Moins confortable que les 41,7 % qu’il aurait obtenus avec les 100 actions originales, mais toujours sous le plafond initial.
Ce type de scénario montre pourquoi le coût réel du prêt dépend fortement de la trajectoire du sous-jacent. Une période calme peut rendre l’opération quasi gratuite. Une forte hausse transforme le « prêt sans intérêt » en un transfert massif de gains.
Les risques de baisse et les liquidations automatisées
Si les actions baissent, le collatéral perd de la valeur tandis que la dette reste inchangée. Le ratio d’endettement grimpe. Chaque actif dispose de seuils spécifiques. Pour certaines valeurs technologiques populaires, la liquidation peut se déclencher dès 58,8 %. Pour d’autres, le seuil se situe à 55,6 % ou 62,5 % selon la volatilité.
Une position de 5 000 dollars de dette sur 10 000 dollars de collatéral atteint environ 58,8 % lorsque la valeur tombe autour de 8 503 dollars. Une baisse de 15 % suffit. Avec seulement 2 000 dollars empruntés, le même seuil ne serait atteint qu’après une chute de près de 66 %.
Les liquidations s’exécutent uniquement pendant les heures de cotation américaines. Un gap overnight peut donc entraîner une vente bien en dessous du seuil théorique. Une pénalité s’applique sur les titres vendus. Une partie finance les coûts de clôture des options, le reste alimente un fonds d’assurance.
Point d’attention : même avec un prêt sans intérêt, le risque de liquidation demeure réel. La volatilité des actions sous-jacentes reste le facteur dominant.
Le verrouillage du collatéral et les contraintes de timing
Une fois les calls écrits, les titres restent immobilisés jusqu’à l’expiration et au règlement complet. Un cycle hebdomadaire ou bi-hebdomadaire peut donc bloquer les retraits pendant plusieurs jours, voire plus si un exercice nécessite un rachat.
Les dépôts effectués en cours de cycle ne participent pas immédiatement aux options. Ils peuvent toutefois servir de collatéral pour emprunter. À l’inverse, un remboursement n’ouvre pas automatiquement le droit de retirer les titres déjà engagés.
Après expiration, le processus de retour implique un échange avec l’émetteur des tokens. Les actions physiques sont renvoyées, les tokens sont réémis et les tokens de réception sont brûlés. Les opérations de week-end ou les jours fériés allongent encore les délais.
Ces contraintes de liquidité constituent un coût caché non négligeable. Un besoin de trésorerie temporaire peut se transformer en engagement de plusieurs semaines.
Qui gagne vraiment dans ce système ?
Les prêteurs en USDC reçoivent une rémunération provenant de deux sources principales : les primes des covered calls et le rendement d’un fonds de trésorerie tokenisé. Le pool se divise en tranches senior et junior. La tranche senior bénéficie d’une priorité sur les premiers pourcentages de rendement. Le surplus est partagé de façon asymétrique en faveur de la tranche junior, qui assume aussi les pertes en premier.
Un fonds d’assurance absorbe une partie des éventuels déficits de liquidation. Il est alimenté par une portion des primes et par les pénalités. Les frais de protocole varient selon le niveau de réserve d’assurance.
L’emprunteur, de son côté, évite les intérêts classiques mais fournit l’exposition qui génère les primes. Il conserve les dividendes éventuels, sous réserve de retenues fiscales possibles. En revanche, il ne touche jamais les primes d’options.
Restrictions géographiques et éligibilité
Le service n’est pas ouvert à tous. Les résidents américains sont exclus, ainsi que ceux de plusieurs autres juridictions dont le Canada, la Russie, le Belarus, l’Ukraine et la Chine continentale. La liste peut évoluer. Posséder un token d’actions ne garantit pas automatiquement l’éligibilité pour un prêt. Seuls certains titres et ETF sont acceptés, avec des paramètres de liquidation propres à chacun.
Cette sélectivité limite le public potentiel. Elle protège aussi le protocole contre des risques réglementaires élevés dans certaines zones.
Comparaison avec un prêt actions classique
Un prêt traditionnel adossé à des actions facture généralement un intérêt annuel. Sur un emprunt de 5 000 dollars à 8 %, le coût sur une semaine avoisine 7,67 dollars en intérêts simples. Ce chiffre reste faible. En comparaison, l’abandon de 1 500 dollars d’upside sur le même horizon transforme radicalement l’équation.
Tout dépend donc de la trajectoire du titre. Dans un marché plat ou baissier modéré, le modèle sans intérêt apparaît extrêmement avantageux. Dans un marché haussier violent, il peut s’avérer nettement plus onéreux qu’un prêt classique.
L’investisseur doit également prendre en compte les contraintes de liquidité et le risque de liquidation. Un prêt bancaire traditionnel offre souvent plus de flexibilité sur les retraits, au prix d’intérêts réguliers.
Les points de vigilance avant de s’engager
Plusieurs éléments méritent une attention particulière. Le premier concerne l’absence d’historique d’exploitation public pour cette intégration spécifique. Les annonces décrivent un lancement prévu, mais les premiers cycles réels permettront seuls de mesurer les écarts entre théorie et pratique.
Le second point porte sur la transparence des strikes et des cycles. L’application devrait afficher pour chaque actif la durée du cycle, la prochaine expiration et l’état de verrouillage. Ces informations deviennent essentielles pour anticiper les périodes d’immobilisation.
Enfin, la dépendance à des opérations hors chaîne (courtage, émetteur, clé opérationnelle) introduit une couche de confiance supplémentaire. Les mécanismes de réconciliation existent, mais un décalage entre les registres blockchain et les positions de courtage peut suspendre le processus.
Ce qu’il faut surveiller après le lancement
- Date effective d’ouverture et liste définitive des actifs éligibles
- Premiers relevés d’assignments : nombre d’actions avant/après, strikes et prix de rachat
- Seuils de liquidation réellement appliqués et prix d’exécution obtenus
- Qualité des contrôles de custody et traitement des éventuels écarts
- Délais concrets de retrait après expiration et règlement
Une évolution majeure de la tokenisation d’actions
Ce type de produit illustre parfaitement la convergence en cours entre marchés traditionnels et infrastructures blockchain. Les actions tokenisées ne servent plus seulement à offrir une accessibilité 24/7 ou une fractionnalisation. Elles deviennent un collatéral productif capable de générer du rendement pour d’autres participants.
La stratégie de covered calls n’est pas nouvelle. Ce qui l’est, c’est son intégration fluide dans un parcours on-chain accessible à des investisseurs non institutionnels (hors juridictions restreintes). Le détenteur de tokens n’a plus besoin de gérer lui-même un compte de courtage ni de vendre des options. Le protocole s’en charge.
Cette automatisation simplifie l’expérience, mais elle dilue aussi le contrôle individuel. Une fois le collatéral déposé, les décisions de strikes, de cycles et d’allocations de primes échappent largement à l’emprunteur. Il accepte un package complet.
Questions fréquentes sur le modèle
Pourquoi aucun intérêt n’est-il facturé ?
Parce que les primes des covered calls et le rendement de la trésorerie idle financent les prêteurs. L’emprunteur fournit l’exposition nécessaire et renonce à une partie de la hausse.
L’emprunteur reçoit-il les primes d’options ?
Non. Elles sont orientées vers les prêteurs, le fonds d’assurance et le trésor du protocole. Le bénéfice pour l’emprunteur réside uniquement dans l’absence d’intérêts.
Comment peut-on se retrouver avec moins d’actions ?
Lorsqu’une call est exercée, les titres sont livrés au strike. Le rachat au prix de marché supérieur réduit automatiquement la quantité de titres dans le pool. Cette réduction est allouée proportionnellement.
Le prêt sans intérêt protège-t-il contre la liquidation ?
Absolument pas. Une baisse du collatéral augmente le ratio d’endettement. Les seuils et pénalités restent pleinement applicables.
Peut-on retirer immédiatement après remboursement ?
Pas forcément. Le collatéral doit d’abord terminer son cycle d’options et le processus de retour des tokens. Un remboursement n’annule pas les engagements d’options déjà pris.
Ces réponses clarifient les principaux points d’incompréhension. Le produit reste sophistiqué. Il demande une compréhension fine des mécanismes d’options et des contraintes opérationnelles.
Perspectives et enjeux pour les prochains mois
Le vrai test débutera avec les premiers cycles opérationnels. Les données concrètes permettront d’évaluer l’efficacité réelle de la stratégie, la fréquence des assignments et le comportement des liquidations en conditions de marché stressées.
Si le modèle prouve sa robustesse, il pourrait inspirer d’autres initiatives similaires. La tokenisation d’actions gagne en profondeur. Elle ne se contente plus de reproduire la détention traditionnelle. Elle invente de nouveaux usages de collatéral.
Pour l’investisseur, la décision reste personnelle. Ceux qui anticipent un marché stable ou légèrement baissier peuvent trouver un avantage net. Ceux qui misent sur de fortes hausses devront intégrer le coût d’opportunité potentiel dans leur calcul. Dans tous les cas, la prudence et une taille de position raisonnable s’imposent.
Le prêt sans intérêt sur actions tokenisées n’est ni une aubaine pure ni un piège. C’est un outil financier sophistiqué qui transfère le coût du financement de la dette vers l’upside du collatéral. Comprendre cette logique avant de s’engager constitue la meilleure protection.
Les prochains mois diront si ce modèle trouve son public et s’impose comme une alternative crédible aux financements actions classiques. En attendant, les détenteurs de titres tokenisés disposent désormais d’une option supplémentaire pour mobiliser de la liquidité sans céder immédiatement leurs positions.