
Imaginez ouvrir votre prochaine facture d’assurance habitation ou automobile et découvrir une petite ligne supplémentaire qui, année après année, grignote un peu plus votre budget. Ce n’est pas de la science-fiction : le gouvernement avance concrètement vers une contribution de 0,8 % sur certaines primes d’assurance destinée à couvrir les dégâts provoqués par les émeutes. Annoncée pour une possible entrée en vigueur au 1er janvier 2027, cette mesure suscite déjà de nombreuses interrogations chez les particuliers comme chez les professionnels. Derrière l’objectif affiché de mutualiser les risques se cache une réalité économique qui pourrait toucher des millions d’assurés.
Un Prélèvement De Solidarité Pour Couvrir Les Violences Urbaines
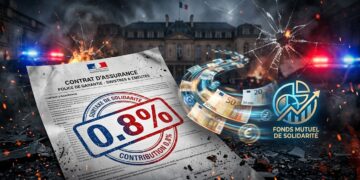
Le principe a été inscrit dans la loi de finances du 19 février 2026. Il s’agit d’une contribution dite de solidarité calculée sur les primes ou cotisations nettes qui couvrent les dommages aux véhicules, aux biens des particuliers et des professionnels non agricoles, ainsi que les pertes d’exploitation. La loi prévoit un plafond allant jusqu’à 1,5 %, le taux précis devant être fixé par arrêté ministériel. Actuellement, les discussions convergent vers 0,8 %.
Cette contribution sera juridiquement acquittée par les compagnies d’assurance. Cependant, rien n’empêche ces dernières de la répercuter sur leurs clients. Lors de l’examen du texte, il a été clairement souligné que les assureurs pourront, sans obstacle, reporter la charge de cette nouvelle imposition sur les primes. Une hausse automatique et uniforme de 0,8 % n’est pas obligatoire, mais l’effet sur les cotisations dépendra des stratégies tarifaires de chaque acteur du marché.
Le financement ainsi obtenu serait mutualisé à l’échelle nationale. Les territoires les plus exposés aux violences ne porteraient plus seuls le poids des réparations. Selon les estimations disponibles, le fonds pourrait disposer d’environ 400 millions d’euros par an, alimenté principalement par cette contribution et complété par les transferts de risques effectués par les assureurs eux-mêmes.
Comment Fonctionne Le Dispositif De Mutualisation
Le cœur du mécanisme repose sur un fonds géré par la Caisse centrale de réassurance. Ce fonds bénéficierait d’une garantie de l’État, ce qui renforce sa solidité financière en cas de sinistres exceptionnels. L’idée est de créer un filet de sécurité collectif capable d’absorber les chocs liés aux épisodes de violence urbaine sans mettre en péril la solvabilité des compagnies individuelles.
Une des mesures phares consiste à rendre obligatoire la garantie émeutes dans les contrats concernés. Aujourd’hui, certains assurés, notamment dans des zones jugées à risque, peuvent se retrouver sans couverture adaptée. En imposant cette garantie, les pouvoirs publics veulent éviter que des communes ou des particuliers exposés ne restent sans protection. Cela change la donne pour les assureurs qui devront intégrer ce risque de manière systématique.
Les textes doivent encore être examinés le 5 novembre par le Conseil national d’évaluation des normes. Le calendrier envisagé ne prévoit pas de prise en charge rétroactive des violences survenues en octobre 2026. Seuls les événements postérieurs à l’entrée en vigueur du dispositif seraient couverts par ce nouveau fonds.
Les Critères Pour Qualifier Un Événement D’Émeute
Tout n’est pas laissé au hasard. Une commission spéciale serait chargée de qualifier les événements ouvrant droit à l’intervention du fonds. Les critères envisagés sont précis et cumulent plusieurs conditions. Il faudrait notamment plus de 150 participants, d’importantes mesures de maintien de l’ordre, et des dommages atteignant au moins 700 000 euros pour l’ensemble des assurés, ou 300 000 euros pour les bâtiments publics, ou encore trente sinistres dépassant chacun 10 000 euros.
Ces seuils visent à distinguer les véritables épisodes de violence collective des sinistres isolés ou des dégradations de moindre ampleur. L’objectif est d’éviter une utilisation abusive du fonds tout en garantissant une réponse rapide et efficace lorsque les conditions sont réunies. La transparence de ces critères sera essentielle pour la confiance des assurés et des collectivités.
Les critères de reconnaissance des émeutes incluent un nombre minimum de participants, des interventions importantes des forces de l’ordre et des seuils de dommages significatifs. Ces éléments conditionnent l’accès au fonds de mutualisation.
Impact Sur Les Cotisations Des Particuliers Et Des Professionnels
Pour le particulier qui paie déjà une assurance auto ou multirisque habitation, la question est simple : de combien va augmenter ma facture ? Si les assureurs choisissent de répercuter intégralement la contribution, une hausse de 0,8 % s’appliquera sur la portion de prime concernée. Sur une cotisation annuelle de 800 euros, cela représente environ 6,40 euros supplémentaires. Le montant paraît modeste pris isolément, mais multiplié par des millions de contrats, il génère les centaines de millions d’euros attendus.
Les professionnels non agricoles sont également concernés. Les entreprises qui assurent leurs locaux, leurs véhicules de société ou leurs pertes d’exploitation verront potentiellement leurs charges progresser. Dans un contexte économique déjà tendu, toute augmentation, même limitée, pèse sur la trésorerie. Certaines branches d’activité plus exposées aux risques de dégradations pourraient ressentir davantage l’effet.
Il est important de souligner qu’une hausse automatique et uniforme n’est pas inscrite dans la loi. Les compagnies conserveront une marge de manœuvre. Certaines pourraient absorber une partie du coût pour rester compétitives, d’autres le répercuteront intégralement. La concurrence sur le marché de l’assurance jouera donc un rôle déterminant dans le niveau final des tarifs.
La Mutualisation Au-Delà Des Territoires Touchés
L’un des arguments avancés en faveur de ce dispositif est la solidarité nationale. Les dégâts des émeutes ne se concentrent pas uniformément sur le territoire. Certaines zones urbaines ou périurbaines subissent plus fréquemment ce type d’événements. En mutualisant le financement, le coût est réparti sur l’ensemble des assurés, y compris ceux vivant dans des régions peu exposées.
Cette approche s’inscrit dans une logique déjà connue pour d’autres catastrophes, comme les catastrophes naturelles. Le principe de solidarité permet d’éviter que les habitants des zones à risque ne supportent seuls des primes prohibitives. Ici, le même raisonnement est appliqué aux violences urbaines. Cependant, cela soulève aussi des débats sur l’équité et sur la responsabilisation individuelle ou collective face à ces phénomènes.
Les collectivités locales, qui voient régulièrement leurs équipements publics endommagés, pourraient également bénéficier indirectement de ce mécanisme. Les bâtiments publics figurent explicitement dans les critères de dommages. Une meilleure couverture et une intervention plus rapide du fonds pourraient alléger la charge financière des communes touchées.
Calendrier Et Prochaines Étapes Du Dispositif
L’entrée en vigueur est envisagée au 1er janvier 2027. D’ici là, plusieurs étapes restent à franchir. L’examen par le Conseil national d’évaluation des normes le 5 novembre constitue un moment important. Les modalités précises, notamment le taux exact et les détails d’application, doivent encore être finalisées par arrêté.
Le Code des assurances, notamment l’article L. 427-2, servira de cadre juridique. Les textes réglementaires préciseront le fonctionnement de la commission de qualification des événements, les modalités de gestion du fonds et les relations entre les assureurs et la Caisse centrale de réassurance. Tout doit être calé avant le lancement effectif.
Il faut noter que le dispositif ne s’appliquera pas rétroactivement aux événements d’octobre 2026. Les sinistres antérieurs resteront traités selon les règles en vigueur au moment des faits. Cette frontière temporelle claire permet d’éviter des contentieux complexes sur la prise en charge des dommages déjà survenus.
Les Enjeux Pour Les Assureurs Et Le Marché
Pour les compagnies d’assurance, cette contribution représente à la fois une charge administrative et une opportunité de stabiliser le risque émeutes. En transférant une partie de ce risque au fonds mutualisé, elles peuvent mieux maîtriser leur exposition. Cela pourrait, à terme, favoriser une plus grande stabilité des tarifs dans les zones sensibles.
Cependant, l’obligation de proposer la garantie émeutes change la donne commerciale. Les assureurs devront intégrer ce risque dans leur tarification de manière plus systématique. Certains contrats qui excluaient jusqu’ici ce type de sinistre devront être adaptés. La communication auprès des clients sera essentielle pour expliquer les évolutions.
La concurrence entre acteurs du marché pourrait jouer un rôle modérateur. Une compagnie qui absorberait une partie de la contribution pour se démarquer pourrait gagner des parts de marché. À l’inverse, celles qui répercuteraient intégralement le coût risqueraient de voir leurs clients partir vers des offres plus compétitives. Le jeu du marché déterminera en partie l’impact réel pour les assurés.
Perspectives Et Questions En Suspens
Plusieurs questions restent ouvertes. Le taux de 0,8 % est-il définitif ou pourrait-il évoluer en fonction des besoins du fonds ? Comment la commission de qualification des événements fonctionnera-t-elle concrètement ? Quels recours seront possibles en cas de désaccord sur la reconnaissance d’un épisode d’émeute ?
Le volume de 400 millions d’euros annuels semble conséquent, mais suffira-t-il en cas de vague de violences d’ampleur exceptionnelle ? La garantie de l’État apporte une sécurité, mais elle soulève aussi la question de l’implication financière publique en dernier ressort. Ces éléments devront être précisés dans les textes d’application.
Pour les assurés, la vigilance sera de mise lors du renouvellement de leurs contrats. Lire attentivement les conditions générales, comparer les offres et interroger son assureur sur la répercussion de cette contribution deviendront des réflexes utiles. Dans un marché concurrentiel, la transparence et la qualité de l’information client feront la différence.
Points clés à retenir :
- Contribution de 0,8 % sur les primes d’assurance dommages
- Entrée en vigueur envisagée au 1er janvier 2027
- Fonds mutualisé géré par la Caisse centrale de réassurance
- Garantie émeutes rendue obligatoire
- Critères précis pour reconnaître les événements éligibles
- Possibilité de répercussion sur les cotisations des clients
Cette évolution s’inscrit dans une volonté plus large de mieux anticiper et gérer les conséquences financières des violences urbaines. En mutualisant le risque, les pouvoirs publics cherchent à protéger à la fois les assurés, les assureurs et les collectivités. Reste à voir comment le dispositif se mettra en place concrètement et quel sera son impact réel sur le pouvoir d’achat des Français.
Les prochains mois seront déterminants. L’examen des normes, la publication des arrêtés et les premières communications des assureurs permettront d’y voir plus clair. En attendant, les titulaires de contrats d’assurance dommages ont tout intérêt à suivre de près ces évolutions qui, demain, pourraient figurer en toutes lettres sur leurs avis d’échéance.
Une Réponse Structurelle Face Aux Risques Récurrents
Les épisodes de violence urbaine ne sont pas nouveaux. Ils se répètent avec une régularité préoccupante et génèrent à chaque fois des dommages matériels importants. Voitures brûlées, commerces vandalisés, équipements publics dégradés : le coût pour la collectivité et pour les assureurs s’accumule. Face à cette réalité, le choix d’un fonds de mutualisation apparaît comme une réponse structurelle plutôt que conjoncturelle.
En rendant la garantie obligatoire, le législateur s’assure qu’aucun assuré concerné ne se retrouve sans protection. Cela évite les situations où, après un sinistre, certains découvrent que leur contrat excluait les émeutes. La protection devient systématique, ce qui renforce la sécurité juridique et financière des particuliers comme des professionnels.
Le rôle central de la Caisse centrale de réassurance s’explique par son expertise dans la gestion des risques exceptionnels. Déjà impliquée dans d’autres mécanismes de mutualisation, elle dispose de l’expérience et des outils nécessaires pour piloter ce nouveau fonds. La garantie de l’État vient en complément, offrant une solidité supplémentaire en cas de besoin.
Conséquences Pour Les Collectivités Locales
Les mairies et les collectivités territoriales sont souvent en première ligne lors des émeutes. Les bâtiments publics, les écoles, les équipements sportifs ou culturels subissent régulièrement des dégradations. Les seuils prévus, notamment les 300 000 euros de dommages pour les bâtiments publics, montrent que ces acteurs ont été pris en compte dans la conception du dispositif.
Une intervention plus rapide et mieux financée du fonds pourrait soulager les budgets locaux. Aujourd’hui, certaines communes doivent avancer des frais importants avant d’être indemnisées, ce qui pèse sur leur trésorerie. Le nouveau mécanisme vise à fluidifier ce processus et à garantir une prise en charge plus efficace.
Cependant, les collectivités devront aussi s’adapter aux procédures de qualification des événements. La commission chargée de reconnaître les émeutes jouera un rôle central. Une bonne coordination entre les acteurs locaux, les forces de l’ordre et le fonds sera indispensable pour que le dispositif fonctionne de manière optimale.
Le Débat Sur L’Équité Et La Responsabilité
Toute mesure de mutualisation soulève des questions d’équité. Les assurés vivant dans des zones peu exposées aux violences urbaines financent-ils légitimement les dommages survenus ailleurs ? Le principe de solidarité nationale répond par l’affirmative, en soulignant que les risques collectifs doivent être partagés. D’autres estiment au contraire que cela dilue la responsabilité et n’incite pas assez à la prévention.
Ce débat n’est pas nouveau. Il traverse déjà les discussions sur les catastrophes naturelles ou d’autres mécanismes de solidarité. Dans le cas présent, la particularité tient à la nature humaine des événements concernés. Les émeutes résultent de choix individuels et collectifs, ce qui complexifie encore la question de la mutualisation pure.
Quoi qu’il en soit, le législateur a tranché en faveur d’une approche mutualisée. Le dispositif est désormais en phase de finalisation. Son efficacité se jugera à l’usage, en fonction de sa capacité à indemniser rapidement les victimes tout en maintenant un équilibre financier durable.
Les mois à venir permettront d’observer comment les assureurs communiquent sur cette évolution et comment les clients réagissent. Certains pourraient anticiper en comparant les offres dès maintenant, d’autres attendront les premiers avis d’échéance de 2027. Dans tous les cas, l’information et la transparence seront les meilleurs atouts pour naviguer dans ce nouveau paysage assurantiel.
En définitive, cette contribution de 0,8 % marque une étape importante dans la gestion des conséquences économiques des violences urbaines. Elle traduit une volonté de ne plus laisser les seuls territoires touchés ou les seuls assureurs exposés porter l’essentiel de la charge. Le succès du dispositif dépendra de sa mise en œuvre concrète, de la clarté des critères et de la capacité de l’ensemble des acteurs à collaborer efficacement.
Pour l’heure, les assurés ont intérêt à rester attentifs aux annonces officielles et aux informations fournies par leurs compagnies. Une meilleure compréhension du mécanisme permettra d’anticiper sereinement les éventuelles évolutions de cotisations et de faire les choix les plus adaptés à sa situation personnelle ou professionnelle.
Le chemin vers le 1er janvier 2027 est encore long, mais les bases sont posées. La suite se jouera dans les détails réglementaires, dans les stratégies commerciales des assureurs et dans la réalité des événements qui, malheureusement, continueront de se produire. Face à cela, le fonds de mutualisation ambitionne d’apporter une réponse collective, structurée et pérenne.