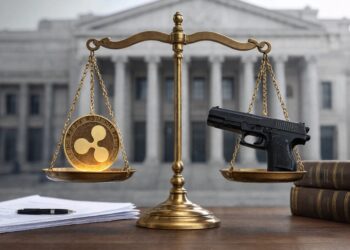

Comment une entreprise peut-elle respecter une règle si personne ne lui dit clairement ce que cette règle interdit vraiment ? Cette question, presque banale sur le papier, revient aujourd’hui avec une force étrange. Elle unit deux univers que presque rien ne rapproche : un fabricant d’armes autrichien attaqué au Connecticut, et un ancien dirigeant de Ripple qui a passé des années à se battre contre le régulateur américain des marchés. David Schwartz, désormais CTO émérite, a vu dans le dossier Glock le même sentiment d’injustice qu’il avait ressenti pendant l’affaire SEC. Pas parce que les faits sont identiques. Ils ne le sont pas. Mais parce que, dans les deux cas, une société affirme qu’on lui demande d’obéir sans lui donner une boussole lisible.
Quand Deux Affaires Sans Lien Se Répondent
Le 23 septembre 2026, Schwartz a réagi publiquement à un échange juridique commenté sur X. L’avocat Kostas Moros avait attiré l’attention sur une plainte déposée deux jours plus tôt par Glock. Le fabricant explique qu’il a demandé aux autorités du Connecticut si ses pistolets redessinés entraient dans une nouvelle interdiction. Selon la société, la réponse n’aurait pas été suffisamment nette. Schwartz a jugé la situation grossièrement injuste. Puis il a ajouté une phrase qui a tout fait basculer : « Demandez-moi comment je le sais. »
Cette réplique n’était pas un commentaire technique sur le Second Amendment. Elle était un souvenir. Pendant près de cinq ans, Ripple a soutenu que le marché des actifs numériques manquait de notice claire. L’entreprise n’était pas seule à le dire. Des banquiers, des fonds, des plateformes ont répété la même chose. Schwartz, lui, en a fait un thème personnel. Voir un industriel du feu demander un avis avant d’encourir une infraction pénale lui a rappelé ce brouillard.
Il faut pourtant poser une limite dès maintenant. Aucun tribunal n’a établi que le Connecticut copie la stratégie de la SEC. Le dossier Glock ne parle ni de jetons, ni d’offres d’investissement, ni de registres distribués. La comparaison appartient à Schwartz. Elle relève d’une lecture personnelle, pas d’une équivalence juridique. Cette nuance compte, car l’actualité aime les raccourcis. Ici, le raccourci serait trompeur.
Ce Que Glock Demande Au Juge Fédéral
Le 21 septembre 2026, Glock a saisi le tribunal fédéral du district du Connecticut. L’affaire porte le nom de Glock, Inc. contre Griffin et d’autres. Les défendeurs sont le procureur en chef de l’État, Patrick Griffin, et des magistrats chargés d’appliquer la nouvelle loi. Le recours s’appuie sur la section 1983 du titre 42 du code américain, un outil classique pour contester une action étatique jugée contraire à la Constitution.
L’entreprise veut une décision avant le 1er octobre. Cette date n’est pas symbolique. C’est le jour où la Public Act 26-41 entre en vigueur. À partir de là, importer, vanter, vendre ou exposer certains pistolets dits convertibles devient un crime de classe D. La peine maximale annoncée par l’analyse législative de l’État atteint cinq ans de prison, une amende de cinq mille dollars, ou les deux.
« Un système où l’on ne peut pas savoir si l’on respecte la loi est injuste. » C’est, en substance, le fil que Schwartz tire entre deux procès très différents.
La juge Kari A. Dooley a fixé un calendrier serré. Glock devait notifier la plainte et les pièces d’injonction avant midi le 24 septembre. Les défendeurs ont jusqu’à 17 heures le 28 septembre pour répondre. L’audience sur la demande d’injonction préliminaire est prévue le 29 septembre à 9 h 30, à Bridgeport. Le temps judiciaire et le temps législatif se croisent. C’est rare. C’est aussi ce qui rend le dossier spectaculaire.
Une Définition Technique Au Cœur Du Conflit
La loi vise des pistolets semi-automatiques équipés d’une barre de détente en croix, susceptibles d’être rapidement transformés en armes automatiques grâce à un convertisseur. Le législateur a voulu viser un risque précis : des dispositifs illégaux qui changent le régime de tir. Glock répond que ses modèles Slimline, série V et génération 6 ont été conçus pour résister à ces kits. Selon le fabricant, ils devraient donc sortir du champ de la définition.
La société demande une déclaration judiciaire couvrant ces produits. À défaut, elle veut une protection contre l’application de la loi si le juge estime les termes trop vagues. Ces affirmations restent des allégations. Aucune cour n’a encore tranché. Le Connecticut, de son côté, ne partage pas cette lecture.
Le procureur général William Tong a déclaré le 21 septembre que les lois sur les armes de l’État étaient légales et vitales. Son bureau a promis une défense agressive. Il n’a pas commenté Schwartz. Il n’avait aucune raison de le faire. Pour Hartford, le débat n’est pas un écho de Wall Street. C’est une question de sécurité publique et de souveraineté législative.
Un Second Recours Le Même Jour
Glock n’est pas seul. La National Shooting Sports Foundation, Shadow Systems et Blue Trail Range Corporation ont déposé, le même 21 septembre, une autre action fédérale. Ils soutiennent que les restrictions violent le Second Amendment. La fondation décrit la mesure comme une interdiction de pistolets à percuteur largement commercialisés. L’État conteste cette caractérisation.
Les deux dossiers sont inscrits à la même heure d’audience le 29 septembre. Cette coïncidence procédurale donne au 29 un air de journée décisive. Même si le juge peut réserver sa décision, le calendrier place le débat public sous tension. Les entreprises veulent une boussole avant le 1er octobre. L’État veut faire appliquer une loi déjà signée en mai par le gouverneur Ned Lamont, issue du projet H.B. 5043.
Pourquoi Schwartz A Parlé De Ripple
Quand un internaute lui a demandé comment il connaissait « ces tactiques », Schwartz a répondu : « Un petit oiseau me l’a dit. » Le clin d’œil renvoyait à SEC contre Ripple, ouvert en décembre 2020. Le régulateur reprochait alors à Ripple Labs, Brad Garlinghouse et Chris Larsen d’avoir levé plus de 1,3 milliard de dollars via des offres non enregistrées de XRP.
Tout au long de la procédure, la société a contesté l’interprétation des transactions. Elle a aussi plaidé l’absence de notice claire pour le marché. En juillet 2023, la juge Analisa Torres a rendu une décision partagée. Les ventes institutionnelles de XRP, dans les circonstances présentées, ont été jugées comme des contrats d’investissement. Les ventes programmatiques sur les places d’échange et certaines autres distributions n’ont pas satisfait le même test.
La comparaison de Schwartz ne dit pas que le Connecticut est la SEC. Elle dit qu’une entreprise placée devant une norme floue se sent prise au piège, qu’il s’agisse d’un jeton ou d’une arme redessinée.
En août 2025, les deux camps ont accepté de retirer leurs appels. L’action civile s’est close. Le jugement de première instance est resté en vigueur. Ripple doit payer une pénalité civile de 125,035 millions de dollars et reste soumis à une injonction sur de futures violations des règles d’enregistrement de la loi sur les valeurs. La clôture des recours n’a pas effacé ces termes.
Schwartz a quitté le poste de directeur technique à temps plein. Il reste présenté comme CTO émérite et co-créateur du registre XRP. Il continue de commenter la distinction entre le jeton lui-même et les opérations de la société. Il a souvent rappelé que la plainte initiale employait un langage qui semblait qualifier XRP de titre, alors que d’anciens responsables du régulateur insistaient sur les offres et les ventes concrètes. Ce désaccord de lecture n’est toujours pas éteint dans le débat public.
La Clarté Comme Fil Rouge Politique
Le commentaire de septembre 2026 n’arrive pas dans le vide. Ripple continue de militer pour des règles statutaires plus nettes aux États-Unis. Après l’échec du Sénat à faire avancer le CLARITY Act le 15 septembre, la société a déclaré que le texte offrait une chance de poser des règles de la route prévisibles. Elle a aussi souligné que la position juridique déjà reconnue de XRP n’était pas modifiée par ce vote.
Le mot clarity revient comme un leitmotiv. Il sert à la fois de nom de projet de loi et de slogan. Dans le monde des actifs numériques, il désigne un besoin simple : savoir à l’avance si un produit est un titre, une marchandise, un outil de paiement ou autre chose. Dans le dossier Glock, le mot équivalent serait plutôt notice : savoir si un pistolet redessiné tombe encore sous une définition pénale.
Les deux vocabulaires se croisent sans se confondre. L’un parle de marchés. L’autre parle d’armes. Pourtant, le sentiment d’être jugé après coup, ou de devoir parier sur une interprétation, est le même. C’est ce sentiment que Schwartz a choisi de mettre en scène.
Ce Que Révèlent Les Souvenirs Internes De Ripple
Les dirigeants de Ripple ont décrit, cette année encore, le choc de 2020. Brad Garlinghouse a indiqué que la société avait sérieusement envisagé de cesser son activité après l’assignation. Schwartz a raconté que des avocats extérieurs avaient, à un moment, jugé l’entreprise difficile à sauver. Ces récits relèvent de la mémoire des dirigeants. Ils ne prouvent pas l’intention du régulateur. Ils éclairent toutefois le climat émotionnel d’une procédure longue.
Une entreprise qui se voit interdite de lever des fonds classiques, ou qui voit ses partenaires bancaires hésiter, vit une incertitude concrète. Les salaires, les recrutements, les partenariats internationaux en pâtissent. Quand Schwartz parle d’injustice, il parle aussi de cette usure. Le parallèle avec Glock fonctionne sur ce plan humain : une usine, un catalogue, des clients, et une date butoir qui transforme un produit en risque pénal.
Le Calendrier Du Connecticut, Jour Après Jour
Le 21 septembre, deux plaintes fédérales. Le 23, le commentaire de Schwartz. Le 24, l’échéance de signification. Le 28, la réponse de l’État. Le 29, l’audience. Le 1er octobre, l’entrée en vigueur. Cette séquence compacte explique pourquoi l’affaire a quitté les colonnes spécialisées en droit des armes pour atterrir dans les fils d’actualité crypto.
| Date | Étape |
|---|---|
| 21 sept. 2026 | Dépôt des recours Glock et NSSF |
| 23 sept. 2026 | Commentaire public de David Schwartz |
| 24 sept. 2026 | Notification des pièces d’injonction |
| 28 sept. 2026 | Réponse des défendeurs |
| 29 sept. 2026 | Audience à Bridgeport |
| 1er oct. 2026 | Entrée en vigueur de la Public Act 26-41 |
Un tel tableau n’est pas un ornement. Il montre que le droit, parfois, se joue à la journée près. Les entreprises aiment les cycles longs : conception, tests, catalogues, formation des revendeurs. Une loi pénale qui bascule en dix jours après une assignation crée un choc d’agenda. C’est précisément ce choc que Glock met en avant pour justifier l’urgence.
Vagueur Légale : Un Débat Plus Large Que Deux Dossiers
Le droit américain connaît depuis longtemps la doctrine de la void for vagueness. Une norme pénale trop floue peut violer le due process, car le citoyen ne sait pas ce qui est interdit. Les entreprises l’invoquent souvent. Les États répondent souvent que le texte est assez précis pour un professionnel du secteur. Le juge doit alors peser deux intérêts : la prévisibilité pour l’acteur économique, et la capacité du législateur à viser un danger technique en évolution.
Dans le cas des pistolets convertibles, le danger visé est la transformation illégale. Dans le cas de XRP, le danger visé par le régulateur était une offre de titres non enregistrée. Les objets n’ont rien de commun. La structure du grief, elle, se ressemble : « nous ne savions pas que notre conduite tombait sous cette étiquette. » Les cours traitent ce grief au cas par cas. Elles n’aiment pas les analogies trop vastes. Schwartz, lui, parle au public, pas à une formation de jugement.
Ce Que La Décision Torres A Changé, Et Ce Qu’Elle N’A Pas Tranché
La décision de 2023 a créé une carte en deux zones. D’un côté, les ventes institutionnelles encadrées par des contrats et des discours de rendement potentiel. De l’autre, les ventes sur le marché secondaire via des plateformes, où l’acheteur ne savait pas nécessairement qu’il achetait à Ripple. Cette carte a rassuré une partie du marché. Elle a irrité ceux qui voulaient une qualification unique du jeton.
Le jugement final a conservé des restrictions sur les ventes institutionnelles directes. Il a laissé hors du constat de titre les transactions d’échange telles que le tribunal les avait analysées. Schwartz revient souvent sur cette ligne. Pour lui, le public a parfois entendu « XRP est un titre », alors que le dispositif judiciaire parlait d’opérations. Cette tension sémantique alimente encore les débats de 2026.
Elle explique aussi pourquoi un commentaire sur Glock a trouvé un public crypto. Beaucoup d’investisseurs ont vécu l’affaire Ripple comme une leçon sur le pouvoir des mots dans une assignation. Si le mot « convertible » est aussi lourd que le mot « security », alors chaque définition devient un champ de bataille.
L’État Du Connecticut Ne Lâche Rien
William Tong n’a pas besoin de convaincre les détenteurs de XRP. Son électorat attend une ligne ferme sur les armes. La formule « lawful and lifesaving » résume une stratégie politique autant qu’une position juridique. L’État affirme que la loi est ciblée, qu’elle vise des modèles nouvellement fabriqués, et qu’elle répond à un risque documenté de conversion.
Glock répond par l’ingénierie. Si un mécanisme résiste aux convertisseurs, dit-il, le pistolet n’est plus « convertible » au sens du texte. Le désaccord porte donc moins sur le droit de porter une arme en général que sur une définition technique. C’est pourquoi le fabricant cherche d’abord une déclaration portant sur des modèles nommés, et seulement ensuite une invalidation plus large pour cause de vagueur.
Cette stratégie en deux étages n’est pas rare. Une entreprise préfère souvent sauver un catalogue précis plutôt que de renverser toute une loi. Ripple, à sa manière, avait aussi plaidé des distinctions : institutionnel contre programmatique, offre contre jeton isolé. Les avocats aiment les distinctions. Les slogans publics les aiment moins.
Le Rôle Des Commentateurs Et Le Risque Du Raccourci
Internet aime les ponts spectaculaires. « C’est la même chose que Ripple » circule plus vite que « ce sont deux contentieux distincts qui partagent un thème ». Schwartz le sait. Son « petit oiseau » est une boutade. Elle fonctionne parce que son audience connaît déjà le roman de la SEC. Elle fonctionne moins bien si on la lit comme une thèse académique.
Il est donc utile de répéter ce que le dossier ne contient pas. Pas de crypto. Pas de Howey test. Pas de commission des valeurs. Pas de jugement établissant une stratégie identique. Seulement un industriel qui dit n’avoir pas obtenu de réponse claire, et un ancien CTO qui reconnaît ce sentiment.
Cette honnêteté n’enlève rien à l’intérêt de la comparaison. Elle la rend plus solide. Un parallèle prudent vaut mieux qu’une fusion sensationnelle. Les lecteurs de l’écosystème numérique sont déjà saturés de amalgames. Leur offrir une lecture nuancée, c’est aussi leur rendre service.
Ce Que Les Entreprises Attendent D’Un Régulateur
Dans l’idéal, une administration publie des lignes directrices, répond aux demandes d’avis, et laisse un délai d’adaptation. Dans la réalité, les calendriers politiques accélèrent. Une tuerie, un scandale financier, une campagne électorale, et le texte arrive plus vite que les FAQ. Les entreprises se retrouvent alors à interroger des procureurs qui n’ont pas vocation à certifier un catalogue produit par produit.
Glock dit avoir cherché cette certification. L’État, d’après le récit de la société, n’aurait pas tranché net. Schwartz y voit une répétition. Ripple, elle, a longtemps soutenu que le marché des jetons n’avait pas reçu de feuille de route comparable à celle des actions ou des obligations. Les deux récits parlent d’un vide de guidance. Ils ne disent pas que le vide est volontaire. Ils disent qu’il est coûteux.
Une Pénalité, Une Injonction, Et La Vie Après Le Procès
Même close, l’affaire Ripple continue d’occuper l’espace public. Une amende de plus de 125 millions de dollars n’est pas un détail de bas de page. Une injonction sur de futures offres non enregistrées non plus. L’entreprise a pourtant survécu, étendu des partenariats, et poursuivi un discours de réforme législative. Cette survie est devenue un argument culturel dans la crypto : on peut perdre des batailles de qualification et rester debout.
Glock, de son côté, n’en est qu’au premier acte. Si l’injonction est refusée, le 1er octobre changera immédiatement le risque commercial dans un État. Si elle est accordée, la loi restera en suspens le temps d’un débat plus long. Dans les deux hypothèses, le commentaire de Schwartz aura déjà fait son travail : relier un dossier d’armes à une mémoire crypto.
Pourquoi Le Sujet Déborde Du Seul Connecticut
D’autres États américains discutent de restrictions visant des armes facilement transformables. D’autres capitales discutent de la qualification des jetons. Le thème commun n’est pas l’arme ni le jeton. C’est la vitesse à laquelle une innovation technique précède le vocabulaire du législateur. Un convertisseur d’une part, un protocole de règlement de l’autre : deux objets que les codes du XXe siècle n’avaient pas prévus mot pour mot.
Face à cette avance technique, deux écoles s’affrontent. L’une veut des lois larges, pour ne pas laisser de trou. L’autre veut des lois étroites, pour ne pas criminaliser l’innovation honnête. Schwartz penche vers la seconde, par expérience. Tong penche vers la première, par mandat. Le juge Dooley, elle, devra trancher un point beaucoup plus concret : y a-t-il urgence à geler une application prévue dans quelques jours ?
Ce Qu’Il Faut Retenir Sans Se Perdre
David Schwartz a qualifié d’injuste une situation où une entreprise ne saurait pas si elle respecte la loi. Il a relié ce sentiment à l’affaire SEC. Glock attaque une définition de pistolet convertible et demande une protection avant le 1er octobre. L’État défend une loi signée en mai et promet de la soutenir. Un second recours constitutionnel est fixé à la même audience. Ripple, de son côté, n’est plus en appel depuis août 2025, mais le jugement de première instance demeure.
Ces faits tiennent en quelques lignes. Leur écho, lui, est plus vaste. Il touche à la manière dont une démocratie écrit des interdits techniques. Il touche aussi à la manière dont les réseaux sociaux relient des archives judiciaires que les codes classent dans des tiroirs séparés.
Une Question Qui Restera Après L’Audience
Même si le 29 septembre n’apporte qu’une décision procédurale, la question posée par Schwartz survivra. Combien de notice doit-on à une entreprise avant de la menacer d’une sanction ? La réponse ne sera jamais unique. Elle dépend du secteur, du risque pour le public, et de la précision que le langage humain peut atteindre face à une machine ou à un protocole.
Pour les lecteurs de l’actualité des crypto-actifs, le dossier Glock n’est pas un détour inutile. Il rappelle que la clarté n’est pas un luxe réservé aux jetons. C’est une exigence que d’autres industries formulent avec les mêmes mots, parfois le même jour, parfois devant le même type de juge fédéral. Schwartz a simplement choisi de le dire à voix haute, avec l’autorité ambiguë de celui qui a déjà traversé cinq années de brouillard.
Le 1er octobre approchera quoi qu’il arrive. Les pistolets redessinés seront ou ne seront pas dans le viseur de la définition. XRP, lui, restera ce qu’en a fait le jugement de 2023, confirmé dans ses effets par la fin des appels en 2025. Deux horloges distinctes. Un même besoin, répété d’une rive à l’autre du droit américain : savoir, avant d’agir, ce que la règle veut vraiment dire.