
Imaginez un trader qui veut simplement dire : je pense que Nvidia monte cette semaine, et je ne veux pas être liquidé. En perpétuel, la phrase tient en une ligne. En options, elle se transforme souvent en labyrinthe de strikes, d’échéances, de grecques et de carnets trop minces. C’est précisément ce fossé que Jake Sylvestre, fondateur d’Hypercall, veut refermer. Après un mois de septembre à 536 millions de dollars de notionnel, sur 592 millions depuis le lancement du 1er juin, il estime que la prochaine bataille ne se jouera pas sur le marketing, mais sur la simplicité, la largeur des spreads et la capacité à couvrir le risque dans le même compte.
Le chiffre impressionne. Il ne suffit pas. Les perpétuels ont conquis une génération de traders parce qu’ils ont réduit le choix à une direction, long ou short, dans un carnet profond. Les options, elles, éclatent l’activité en centaines de contrats. Chaque strike, chaque date, chaque sens demande des acheteurs, des vendeurs et un prix. Sans cette densité, le produit reste élégant sur le papier et pénible à l’usage. Sylvestre le dit sans détour : pour rivaliser avec les perps, les options doivent cesser de demander au trader de devenir teneur de marché improvisé.
Pourquoi les perpétuels ont gagné la première manche
Les contrats perpétuels n’ont pas gagné parce qu’ils étaient plus justes, ni parce qu’ils protégeaient mieux le capital. Ils ont gagné parce qu’ils étaient lisibles. Un actif, un carnet, un levier, une liquidation. Le trader comprend en quelques secondes ce qu’il risque. Il n’a pas à choisir entre un call 5 % hors de la monnaie qui expire vendredi et un call à la monnaie qui expire dans trois semaines. Cette économie de décisions a fait le succès des places crypto, puis celui des perpétuels sur actions, indices et matières premières.
Les options racontent une autre histoire. Elles permettent de définir le risque, de vendre de la volatilité, de construire un pari asymétrique. En théorie, elles répondent mieux à la phrase de Sylvestre que le perpétuel. En pratique, l’interface traditionnelle commence par la chaîne, pas par l’intention. L’utilisateur voit des colonnes. Il ne voit pas son idée. Le fondateur d’Hypercall inverse l’ordre : partir de la vue, du budget, puis traduire cela en position à risque borné, expliquée en langage courant.
Je pense que Nvidia monte cette semaine, et je ne veux pas être liquidé.
Cette formule n’est pas un slogan. C’est un cahier des charges. Elle contient une direction, un horizon et une contrainte de survie. Un perpétuel peut honorer la direction. Il honore mal la contrainte, parce que le levier transforme un mouvement adverse en liquidation. Une option achetée, elle, plafonne la perte au premium. Encore faut-il que le trader sache combien il dépense, ce qu’il peut gagner, et à quelle condition le contrat meurt. Sylvestre veut que la plateforme fasse cette traduction, et que la taille se règle en dollars, pas en nombre de contrats abscons.
Le coût caché d’une chaîne trop longue
Chaque contrat d’option est un micro-marché. Sur un seul sous-jacent, on peut compter des dizaines de strikes et plusieurs échéances. Multipliez par les sens, call et put, et le nombre de prix à animer explose. Un market maker ne peut pas être partout avec la même agressivité. Il concentre son capital là où le flux existe. Ailleurs, le carnet se creuse, le spread s’élargit, et le particulier paie une taxe invisible avant même que le sous-jacent bouge.
Sylvestre qualifie ce spread de taxe qui tient les gens à l’écart. L’image est juste. Sur les grands perpétuels, l’écart se mesure souvent en moins d’un point de base. Sur beaucoup d’options, il se compte encore en centaines de points de base. La différence n’est pas un détail de microstructure. Elle décide si un trader revient le lendemain. Un produit qui coûte 2 % à l’entrée et à la sortie avant même le mouvement du marché ne peut pas concurrencer un produit qui coûte presque rien à tourner.
Le fossé en une ligne
Perpétuel majeur : moins d’un point de base. Options encore souvent cotées : des centaines de points de base. Ce n’est pas le même sport.
Réduire cette taxe suppose trois leviers que Sylvestre place au même niveau : la concurrence entre teneurs de marché, la marge de portefeuille, et une meilleure donnée de volatilité. Aucun des trois ne suffit seul. Des market makers qui se battent sans pouvoir couvrir leur risque quittent le carnet. Une marge de portefeuille sans prix fiable devient un cadeau au premier qui se trompe de vol. Une belle surface de volatilité sans flux reste un graphique.
Ce que septembre a vraiment mesuré
Les 536 millions de dollars de septembre ne sortent pas du néant. Sylvestre explique que c’était le premier mois où l’offre complète tournait en même temps. Les options Bitcoin et Ether sont arrivées fin août, ce qui fait de septembre leur premier mois plein. Le week-end a aussi démarré en août. Alibaba et SanDisk sont entrés en milieu de mois. Le service hors séance a permis de traiter des options liées à des noms comme Nvidia ou SpaceX pendant que les marchés listés étaient fermés.
La répartition compte autant que le total. Selon le fondateur, l’essentiel de l’activité de septembre est venu de positions sur le S&P 500 liées à des paris autour de la guerre en Iran. Le détail importe. Il montre qu’un événement macro peut concentrer le flux sur un indice, au détriment des single names. Il montre aussi qu’une place jeune peut capter un thème géopolitique sans attendre l’ouverture de Wall Street. Le risque, c’est de confondre un pic événementiel avec une demande structurelle d’options.
Sur la participation, Sylvestre indique que les utilisateurs récurrents ont généré 93 % du volume. Le programme d’incitation affiché est modeste : 7 000 dollars en HYPE. La plateforme compte chaque transaction une seule fois, sans additionner le côté maker et le côté taker. Ce choix de comptage évite de gonfler le notionnel par un double affichage. Il rend la comparaison avec d’autres venues plus honnête, à condition que chacun publie la même convention.
| Repère | Chiffre annoncé | Lecture utile |
|---|---|---|
| Notionnel depuis le 1er juin | 592 millions de dollars | Trajectoire courte, pas encore une franchise |
| Notionnel de septembre | 536 millions de dollars | Premier mois avec la gamme complète |
| Part des récurrents | 93 % du volume | Rétention forte, base encore étroite |
| Incitations HYPE | 7 000 dollars | Signal faible face au notionnel |
| Spreads hors séance | 1,5 à 2 fois la séance | Le week-end se paie |
Un volume concentré sur des habitués peut être une force. Il peut aussi masquer un entonnoir étroit. Si 93 % du flux vient de gens qui reviennent, la question suivante est simple : combien sont-ils, et que se passe-t-il quand l’événement qui a nourri le S&P 500 s’éteint ? Hypercall ne publie pas, dans ce récit, le nombre de comptes actifs. Sans cette donnée, le notionnel reste un éclairage, pas une preuve de marché de masse.
Une gamme qui mélange indice, actions et crypto
La ligne de produits annoncée couvre le S&P 500, Nvidia, Micron, Apple, Microsoft, Meta, Alibaba, SanDisk et SpaceX, à côté de Bitcoin et d’Ether. Ce mélange n’est pas anodin. Il place une venue crypto au carrefour de deux habitudes : le trader d’actifs numériques, habitué au 24 heures sur 24, et le trader d’actions, habitué aux horaires de séance et aux événements comme les résultats. Le week-end devient alors un argument produit, pas un simple confort.
SpaceX illustre le décalage de calendrier. Hypercall a lancé les options SPCX le 3 juin, avant la cotation Nasdaq du 12 juin. Pendant les neuf premiers jours, les options référençaient le perpétuel Hyperliquid. Le cas est révélateur. Avant la liste officielle, le prix de référence n’est pas un cours d’échange réglementé. C’est un dérivé qui en nourrit un autre. Cela peut servir les curieux. Cela peut aussi amplifier un prix déjà fragile, si le perpétuel sous-jacent manque de profondeur.
Sur les prix de référence, Sylvestre indique que des oracles alimentent les contrats, avec trade.xyz pour l’essentiel des flux d’actifs du monde réel. Le flux S&P 500 est décrit comme officiellement licencié. La licence ne règle pas tout. Elle réduit un risque juridique et un risque de qualité de donnée. Elle ne garantit pas qu’un market maker accepte de coter un strike exotique un dimanche soir.
Le même compte pour l’option et la couverture
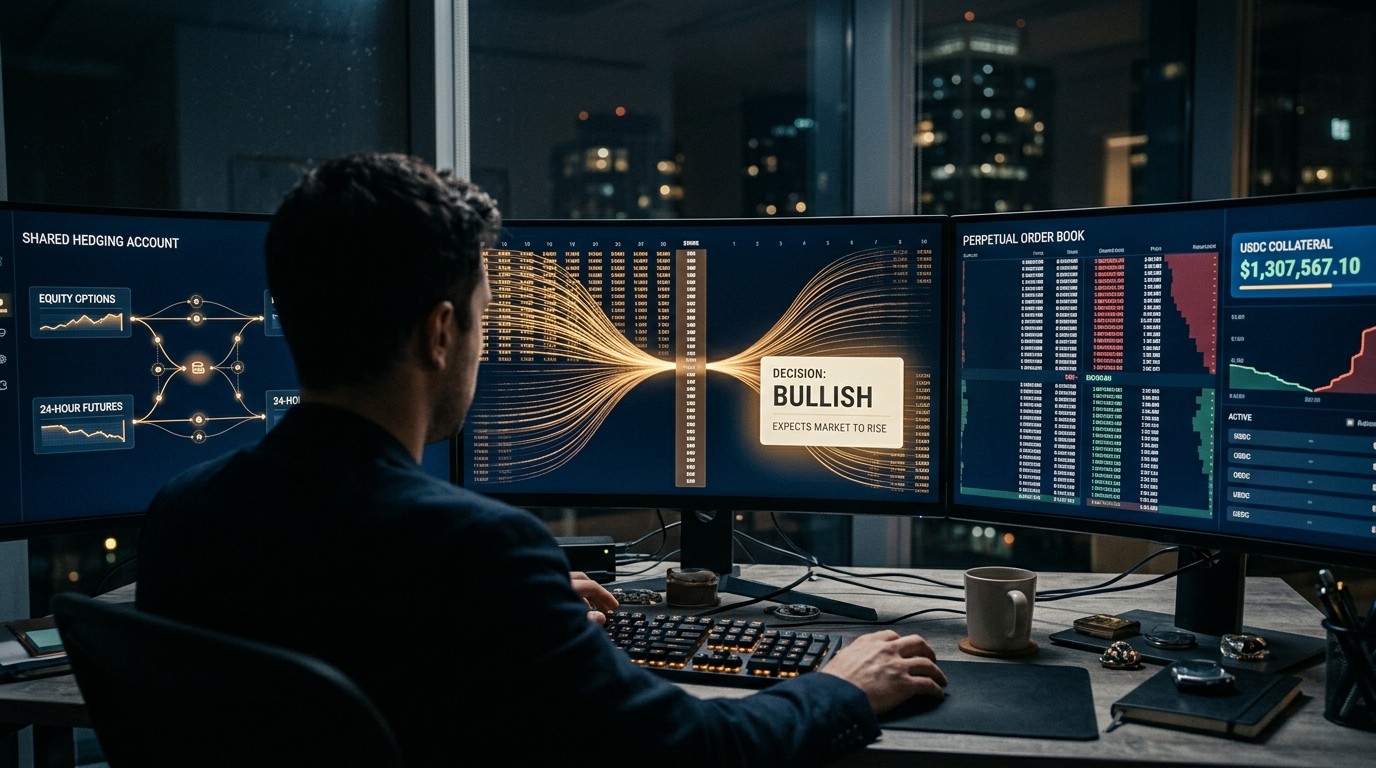
Le point le plus concret du propos de Sylvestre n’est pas l’interface. C’est le compte partagé. Un market maker qui vend un call Nvidia prend une exposition haussière qu’il peut compenser en achetant des perpétuels Nvidia sur Hyperliquid. Sur Hypercall, les deux jambes peuvent vivre dans le même compte. Les contrats de compte envoient les ordres perpétuels directement vers Hyperliquid. Les positions qui en résultent entrent dans la marge de portefeuille. Le collatéral est libellé en USDC.
L’effet est mécanique. Si la couverture compense une partie de l’exposition optionnelle, l’exigence de marge sur l’option baisse. Le teneur n’a plus à immobiliser du collatéral sur une deuxième place pour le même risque économique. Moins de capital bloqué, plus de capacité à coter. C’est l’argument classique du portefeuille marginé, appliqué ici à un pont entre options et perpétuels.
Jeff Yan, fondateur d’Hyperliquid, avait évoqué lors de DAS l’idée qu’il regarderait peut-être les options s’il ne pouvait pas travailler sur l’infrastructure. Le récit de l’événement ajoutait que les market makers d’options pouvaient se couvrir via les marchés perpétuels d’Hyperliquid. Hypercall prend cette remarque au pied de la lettre et en fait une architecture : la couverture n’est pas un aller-retour manuel entre deux interfaces, c’est un ordre envoyé depuis le même compte.
Sans compte partagé
Option d’un côté, perpétuel de l’autre, collatéral doublé, délai de transfert, risque de décalage pendant la nuit.
Avec compte partagé
Les deux jambes comptent ensemble, la marge reflète le risque net, la couverture peut bouger pendant que la séance actions est fermée.
Après la clôture américaine, les perpétuels actions d’Hyperliquid continuent de traiter, selon l’explication du fondateur. Le prix de référence externe reste au dernier juste valeur de clôture. Les ordres déterminent les prix de transaction à l’intérieur de bandes. Les market makers peuvent donc ajuster leurs couvertures la nuit et le dimanche. Pour l’utilisateur d’options, le prix de cette continuité se voit dans le spread : hors séance, il atteint en général 1,5 à 2 fois le niveau de séance. Autour des résultats, des décisions de la Réserve fédérale ou des publications d’emplois, l’écart varie encore.
La volatilité quand les marchés de référence dorment
Coter une option, c’est coter une distribution. Sans une vol crédible, le market maker élargit ou s’abstient. Sylvestre dit qu’Hypercall intègre Block Scholes pour améliorer l’information de volatilité, y compris quand les marchés de référence traditionnels sont fermés. Le besoin est réel. Un dimanche, le cours de clôture de vendredi ne dit rien sur ce que les traders crypto anticipent pour lundi. Une surface qui ne bouge pas pendant 48 heures force soit un spread large, soit un prix faux.
La donnée ne remplace pas le flux. Elle donne un ancrage. Un teneur peut accepter un strike peu traité s’il sait où se situe la vol implicite des strikes voisins, et s’il peut couvrir le delta en perpétuel. C’est là que la demande de cotation, le request for quote, entre en jeu. Sylvestre appelle des market makers professionnels à coter en continu, et des demandes de prix pour les gros tickets et les strikes sans prix affiché. Le continu sert le petit flux. La demande de prix sert le bloc qui ne veut pas traverser un carnet vide.
Cette architecture ressemble à ce que les desks actions font depuis des décennies : un écran pour le retail, un fil de cotation pour l’institutionnel, une couverture sur le futur le plus liquide. La différence, ici, est l’horaire. Le futur de couverture ne ferme pas avec la cloche. Il reste un perpétuel crypto, avec ses propres gaps, ses propres financements, ses propres liquidations. Couvrir une option Nvidia avec un perpétuel Nvidia n’annule pas le risque de base. Cela le déplace.
Ce que le trader devrait voir, et ce qu’il ne devrait plus choisir
L’interface rêvée par Sylvestre commence par l’intention. L’utilisateur exprime une vue sur une action, choisit combien il veut dépenser, et reçoit une opération à risque défini, écrite en clair. Le système choisit le strike et l’échéance, ou en propose un petit nombre. Le trader ne parcourt plus la chaîne entière. Il valide une traduction.
Le gain de clarté a un coût. Quelqu’un doit choisir à la place de l’utilisateur. Si la plateforme pousse systématiquement l’échéance la plus chère, ou le strike le plus vendeur de premium, la simplicité devient un biais. Un bon écran devrait donc montrer le premium, la perte maximale, le seuil de gain, et le temps qui reste. Il devrait aussi dire ce qui n’est pas couvert : un gap du week-end, un résultat, un élargissement de spread au moment de sortir.
La taille en dollars change la psychologie. Un contrat standard oblige à penser en multiplicateur. Un budget en dollars oblige à penser en argent réellement engagé. Pour un public venu des perpétuels, où le notionnel affiché est souvent très supérieur au collatéral, cette bascule est saine. Elle rappelle que l’option achetée n’est pas un levier gratuit. C’est un ticket dont le prix est le premium.
Trois décisions que les perps ont supprimées
Pour comprendre l’écart d’adoption, il suffit de lister ce qu’un perpétuel ne demande pas. Le trader ne choisit pas une date de mort du contrat. Il ne choisit pas un prix d’exercice. Il ne choisit pas entre acheter de la convexité et en vendre. Ces trois absences expliquent une grande partie du volume. Elles expliquent aussi les liquidations en cascade : sans date et sans strike, le risque reste ouvert tant que la marge tient.
- Le perpétuel demande une direction et un levier.
- L’option achetée demande une direction, un budget et un horizon.
- L’option vendue demande une conviction sur la vol, et un estomac pour la marge.
- La chaîne complète demande, en plus, de comparer des dizaines de prix peu liquides.
Sylvestre ne propose pas de supprimer les options complexes. Il propose de ne pas les mettre en première porte. Le trader avancé pourra toujours construire un spread, un straddle, une vente de put couverte. Le nouveau venu devrait pouvoir s’arrêter à une phrase et à un montant. Si cette porte d’entrée n’existe pas, le flux reste chez les perps, même quand l’option serait le meilleur outil.
Le week-end, avantage produit et piège de prix
Pouvoir traiter une vue sur Nvidia ou SpaceX le samedi est un vrai différenciateur face aux options listées, qui dorment. C’est aussi le moment où l’information est la plus asymétrique. Une rumeur, un titre, un mouvement du perpétuel peuvent déplacer le prix alors que le marché de référence est clos. Les bandes autour de la dernière juste valeur limitent l’excursion. Elles ne l’empêchent pas. Le trader qui achète un call le dimanche paie souvent un spread 1,5 à 2 fois plus large, et un prix qui peut s’écarter du lundi matin.
Pour le market maker, le week-end est une fenêtre de couverture continue et un risque d’inventaire. Il peut ajuster le delta via le perpétuel. Il ne peut pas toujours ajuster la vol, parce que peu de contreparties veulent prendre l’autre côté d’un strike éloigné à 3 heures du matin. D’où l’intérêt d’une surface externe, comme celle que Block Scholes est censée nourrir, et d’un mécanisme de demande de prix pour les tailles qui ne passent pas dans le carnet affiché.
Le particulier devrait lire le spread hors séance comme un coût d’option sur l’information future. Payer plus large, c’est payer le droit d’avoir un avis avant lundi. Si l’avis est faible, attendre la séance est souvent moins cher. Si l’avis porte sur un événement qui se dénoue pendant la fermeture, le surcoût peut se justifier. L’interface en langage clair devrait le dire, au lieu de laisser le trader découvrir l’écart au moment de cliquer.
Marge de portefeuille : le levier discret des teneurs
La marge de portefeuille ne passionne pas le grand public. Elle décide pourtant de la largeur des prix. Un teneur qui doit poster le plein collatéral sur l’option et le plein collatéral sur la couverture cote moins, ou plus large. Un teneur qui poste le risque net cote plus souvent. Sylvestre place ce mécanisme au cœur de la baisse des coûts, avec la concurrence et la donnée de vol.
Le collatéral unique en USDC simplifie la lecture. Il crée aussi une dépendance. Si l’USDC décroche, ou si les retraits se tendent, la marge de tout le livre bouge en même temps. Ce n’est pas un scénario quotidien. C’est un scénario que les places crypto ont déjà vu sur d’autres stablecoins. Un compte partagé concentre l’efficacité et le risque opérationnel au même endroit.
L’envoi direct des ordres perpétuels vers Hyperliquid ajoute une autre dépendance. La qualité de la couverture dépend de la profondeur du perpétuel au moment où l’option est traitée. Sur Nvidia en séance, cette profondeur peut être correcte. Sur un nom plus mince, ou un dimanche, le hedge peut glisser. Le prix de l’option devrait alors intégrer ce glissement. S’il ne l’intègre pas, le teneur perd, puis élargit, puis disparaît. Le cercle est connu sur tous les marchés d’options jeunes.
Régulation américaine : la porte encore entrebâillée
L’accès des résidents américains reste dans la discussion réglementaire. Interrogé sur l’approche d’Hypercall, Sylvestre indique que la venue travaille étroitement avec des conseils sur la conformité et bloque les juridictions interdites. Ce n’est pas une ouverture au public américain. C’est une gestion de périmètre.
En arrière-plan, un dépôt du 18 août au SEC, porté par Hyperliquid Policy Center et trade.xyz, proposait des règles pour les perpétuels pré-introduction en bourse. Les groupes demandaient aux régulateurs une orientation : ces perpétuels liés à des actions doivent-ils être traités comme des contrats à terme sur titres ou comme des swaps sur titres ? Le texte couvrait l’information, l’éligibilité à la cotation, l’accès des investisseurs et l’intégrité du marché, y compris le prix, le levier, les liquidations et le règlement. La publication publique confirmait la réception, pas l’approbation.
Hypercall n’est pas ce dépôt. Le lien est néanmoins direct. Des options sur un perpétuel pré-cotation, comme SPCX avant le 12 juin, héritent des questions posées au sous-jacent. Qui peut y accéder ? Quel prix fait foi ? Que se passe-t-il si le perpétuel et le futur cours listé divergent ? Tant que ces questions restent ouvertes, une partie de la demande institutionnelle restera sur le bord du carnet.
Un autre signal, daté du 5 octobre, montre que des utilisateurs de terminaux professionnels peuvent désormais suivre certains prix de perpétuels Hyperliquid en continu, sur le crypto, les actions, les matières premières, le change et les indices. Il s’agit de données de marché, pas d’exécution. La nuance compte. Voir un prix n’est pas pouvoir le traiter dans un cadre reconnu. C’est toutefois un pas vers la visibilité, et la visibilité précède souvent le flux.
Ce que 7 000 dollars d’incitation disent vraiment
Un programme à 7 000 dollars en HYPE, face à 536 millions de notionnel, est presque un non-événement comptable. C’est peut-être le message. Sylvestre peut soutenir que le volume de septembre n’a pas été acheté à coups de primes massives. Les récurrents à 93 % vont dans le même sens : une fois sur la plateforme, une partie des traders revient sans qu’on les paie à chaque ticket.
Il ne faut pas surinterpréter. Un incentive faible ne prouve pas une demande organique large. Il prouve que ce mois-là, le notionnel n’a pas été subventionné à hauteur du chiffre affiché. Le thème Iran sur le S&P 500 peut avoir fait le travail à la place des primes. Les mois sans choc géopolitique diront si la machine tourne encore quand le motif d’actualité s’efface.
La convention de comptage, une fois par trade, mérite d’être gardée en tête dans toute comparaison. Certaines venues additionnent les deux côtés et affichent un notionnel double. D’autres comptent le premium, pas le notionnel du sous-jacent. 536 millions de notionnel d’options ne sont pas 536 millions de premium encaissé, ni 536 millions de risque net. Pour un call très hors de la monnaie, le premium est une fraction du notionnel. Le chiffre de volume flatte toujours un peu. Il reste utile s’il est stable dans le temps et comparable à lui-même.
Une grille de lecture pour les prochains mois
Le discours de Sylvestre se juge sur des observables, pas sur l’élégance de la phrase Nvidia. Si la simplification fonctionne, la part des nouveaux comptes dans le volume devrait monter sans faire chuter la qualité d’exécution. Si la couverture partagée fonctionne, les spreads de séance devraient se resserrer sur les noms où le perpétuel est profond. Si la donnée de vol fonctionne, l’écart entre séance et hors séance devrait se réduire, ou au moins devenir plus prévisible autour des événements.
- Spreads médians en séance, en points de base, sur S&P 500, Nvidia et Bitcoin.
- Ratio hors séance sur séance, aujourd’hui annoncé entre 1,5 et 2.
- Part du volume hors des positions événementielles sur indice.
- Nombre de strikes réellement cotés en continu, pas seulement sur demande.
- Part des récurrents, aujourd’hui à 93 %, à lire avec le nombre de comptes.
Sans ces séries, le récit reste un mois fort et une thèse produit. Avec elles, on pourra dire si les options crypto commencent à manger le terrain des perps, ou si elles restent un outil de niche pour ceux qui acceptent de payer la complexité.
Le pari géopolitique n’est pas une stratégie produit
Que l’essentiel de septembre soit venu de paris S&P 500 liés à la guerre en Iran éclaire la nature du flux. Les options excellent dans les événements binaires ou presque binaires : un choc, une date, une ampleur incertaine. Le perpétuel aussi peut porter ce pari, mais il expose à la liquidation si le marché va trop loin dans le mauvais sens avant d’avoir raison. L’acheteur d’option paie pour ne pas avoir ce problème. En période de tension, cette assurance se vend mieux.
Le danger, pour une jeune venue, est de devenir le guichet du choc du mois. Le mois suivant, le choc change de nom, ou disparaît. Les single names, Micron, Apple, Microsoft, Meta, Alibaba, SanDisk, ont besoin d’un flux plus banal : résultats, révisions, simples vues de tendance. C’est ce flux-là qui remplit une chaîne. Un indice en période de guerre ne remplit pas vingt strikes sur cinq actions.
Hypercall a intérêt à publier la décomposition, pas seulement le total. Part indice, part méga-caps, part crypto, part week-end. Sans cette ventilation, 536 millions restent une masse. Avec elle, on voit si la gamme annoncée est vraiment traitée, ou si deux contrats portent la maison.
Concurrence : les perps ne vont pas attendre
Les perpétuels ne sont pas un adversaire statique. Ils ajoutent des horaires, des sous-jacents actions, des indices, et désormais une visibilité sur des écrans professionnels. Leur spread reste l’arme principale. Tant qu’un trader peut entrer et sortir pour moins d’un point de base, il pardonnera la liquidation comme un risque qu’il croit gérer. L’option ne gagne que si elle offre une protection compréhensible à un coût total, premium plus spread, qui ne ridiculise pas cette protection.
Sylvestre a raison sur la séquence. D’abord réduire le nombre de décisions. Ensuite animer les prix. Ensuite permettre au teneur de se couvrir sans doubler son collatéral. Inverser l’ordre ne marche pas. Une belle chaîne vide n’éduque personne. Un compte de couverture sans flux n’intéresse pas le market maker. Une phrase en langage clair au-dessus d’un spread de 300 points de base fait fuir au deuxième essai.
La remarque de Yan à DAS, sur le fait qu’il regarderait peut-être les options s’il n’était pas pris par l’infrastructure, fixe le décor concurrentiel. La maison mère du perpétuel le plus regardé n’a pas encore fait des options son chantier principal. Une venue spécialisée a une fenêtre. Elle se referme si les spreads ne bougent pas, ou si l’infrastructure sous-jacente décide un jour d’internaliser le produit.
Ce que le langage clair doit encore avouer
Traduire une vue en option n’est pas neutre. Deux calls peuvent exprimer « Nvidia monte cette semaine » avec des profils très différents. L’un coûte cher et bouge presque comme l’action. L’autre coûte peu et ne paie que si le mouvement est violent. Le langage clair doit nommer ce choix. Sinon, l’utilisateur croit avoir acheté une opinion, alors qu’il a acheté une loterie ou un quasi-delta.
Quelques phrases suffisent, à condition qu’elles soient stables d’un trade à l’autre. Perte maximale égale au premium. Gain non plafonné tant que le call vit, mais rongé par le temps. Sortie possible avant échéance, au prix du spread du moment. Hors séance, spread souvent 1,5 à 2 fois plus large. Aucune de ces phrases n’est technique. Toutes évitent la mauvaise surprise qui tue la rétention.
La taille en dollars aide, à condition d’afficher aussi le notionnel contrôlé. Un trader venu des perps compare mentalement son budget au levier qu’il avait hier. S’il ne voit que le premium, il peut croire que son exposition a disparu. S’il voit le notionnel, il comprend qu’il contrôle une quantité d’action, pour un risque limité au ticket. C’est toute la pédagogie de l’option, en deux nombres.
Block Scholes et le prix de la nuit
Intégrer une source de volatilité externe pendant les fermetures est une réponse pragmatique. Les teneurs n’aiment pas inventer une vol à partir de rien. Une surface importée leur donne un point de départ, qu’ils ajustent avec leur inventaire. Le risque est de traiter cette surface comme une vérité. Si le fournisseur est lent, ou calibré sur des horaires traditionnels, le dimanche soir reste un angle mort. Hypercall a intérêt à dire quand la vol affichée est fraîche, et quand elle est un report de vendredi.
Autour des résultats et des chiffres macro, Sylvestre note déjà que les prix varient. C’est normal. La vol implicite monte avant l’événement et tombe souvent après, c’est l’écrasement bien connu des desks. Une interface grand public qui promet une phrase simple doit quand même signaler qu’acheter une option la veille d’un résultat, c’est acheter cette bosse. Sinon, le trader attribue à la plateforme une perte qui vient du calendrier.
La concurrence entre market makers ne se décrète pas. Elle vient si le flux paie le temps de cotation, si la marge ne punit pas la couverture, et si la sortie reste possible. Les 7 000 dollars d’incitation ne créent pas ce cercle. Le thème de septembre a pu le lancer. La suite dépend du spread que le prochain trader trouvera un mardi ordinaire, pas un dimanche de tension.
Un marché encore jeune, un standard déjà visible
Depuis le 1er juin, 592 millions de dollars de notionnel, dont l’essentiel en septembre, situent Hypercall comme une expérience déjà mesurable, pas comme une annonce. La gamme est large pour une venue de quelques mois. La concentration sur les récurrents est élevée. La thèse produit est nette : moins de décisions, spreads plus serrés, couverture dans le même compte, vol mieux renseignée quand Wall Street dort.
Le standard de comparaison, lui, est déjà fixé par les perps. Moins d’un point de base sur les livres majeurs. Une direction, un carnet, une liquidation. Pour qu’une option soit choisie à la place, elle doit gagner sur le risque défini sans perdre trop sur le coût et sur la clarté. Sylvestre a nommé les trois chantiers. Les prochains mois diront si 536 millions étaient le début d’une habitude, ou le reflet d’un mois où le S&P 500 portait seul l’histoire.
Le trader qui veut dire « je pense que ça monte, et je ne veux pas être liquidé » n’a pas besoin d’une chaîne de plus. Il a besoin d’un prix honnête, d’une perte écrite à l’avance, et d’un marché qui existe encore quand il veut sortir. C’est un cahier des charges modeste. C’est aussi le seul qui peut faire des options un rival crédible des perpétuels, plutôt qu’un outil réservé à ceux qui ont déjà le temps de lire tous les strikes.