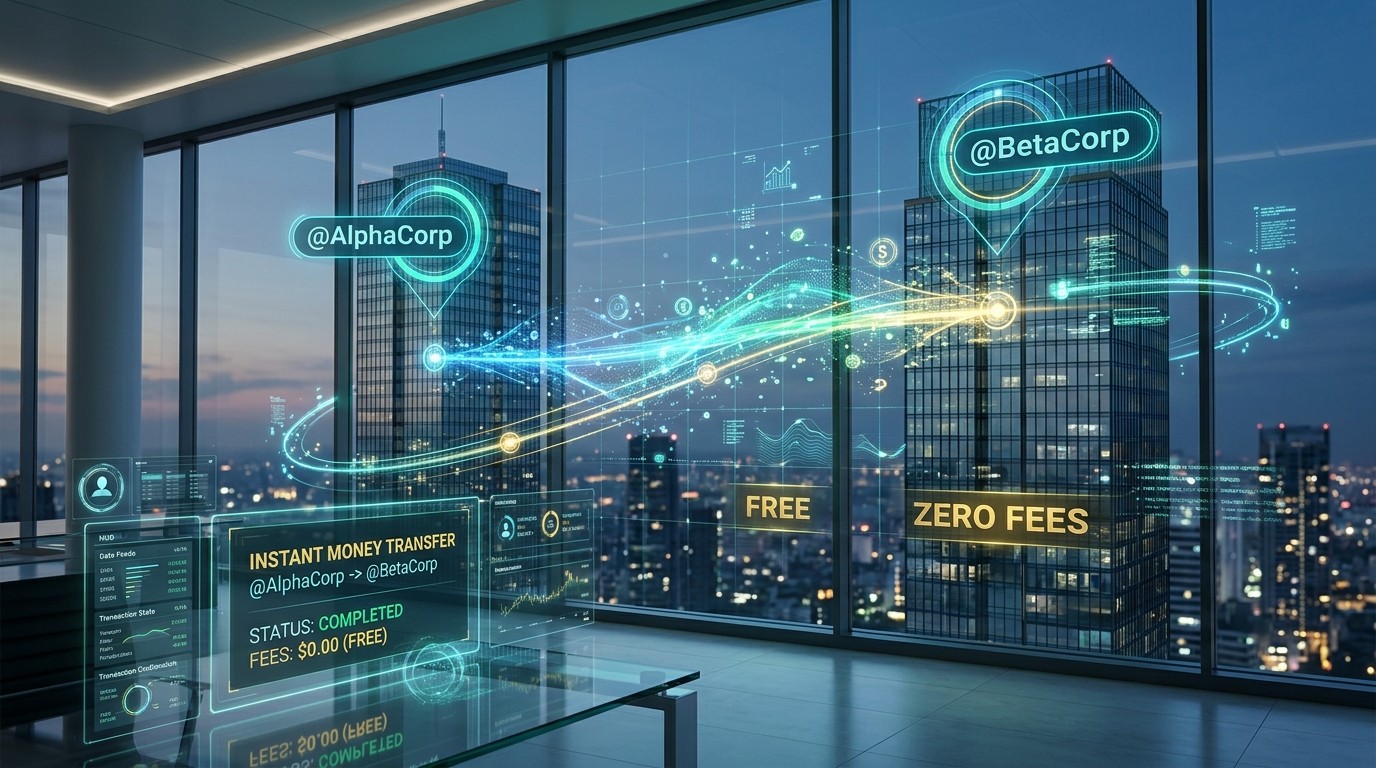

Imaginez un monde où envoyer de l’argent d’une entreprise à une autre devient aussi simple et rapide que de mentionner quelqu’un sur un réseau social. Plus besoin de saisir interminablement des coordonnées bancaires, plus de délais qui s’étirent sur plusieurs jours ouvrés, et surtout plus de frais qui grignotent les marges. C’est exactement ce que propose désormais une solution innovante qui redéfinit les échanges financiers entre sociétés. Cette avancée arrive à un moment où les entreprises cherchent désespérément à fluidifier leurs flux de trésorerie tout en réduisant les coûts opérationnels.
Une Nouvelle Ère Pour Les Transferts Entre Entreprises
Le paysage des paiements professionnels évolue à une vitesse impressionnante. Les méthodes traditionnelles, basées sur des virements bancaires classiques, montrent de plus en plus leurs limites face aux exigences d’un monde connecté et digitalisé. Les délais, les frais cachés et la complexité administrative freinent encore trop souvent les relations commerciales. C’est dans ce contexte qu’une plateforme majeure de services financiers a décidé de frapper un grand coup en introduisant un système de transferts instantanés entièrement gratuits entre entreprises.
Cette initiative repose sur l’utilisation de handles de profils professionnels, de simples identifiants publics qui permettent d’identifier facilement une société destinataire. Fini les numéros de compte obscurs ou les IBAN interminables. Un simple @suivi du nom de l’entreprise suffit désormais pour initier un transfert. Cette approche, inspirée des usages du web social, rend les opérations financières beaucoup plus intuitives et accessibles.
Pour que le système fonctionne, certaines conditions doivent être remplies. L’expéditeur doit disposer d’un compte financier suffisamment approvisionné, tandis que le destinataire doit avoir un compte financier lié à un profil existant sur la plateforme. Ces exigences garantissent la sécurité des transactions tout en maintenant une fluidité remarquable. Les entreprises peuvent effectuer ces opérations directement depuis un tableau de bord intuitif ou via une interface en ligne de commande, ce qui ouvre la porte à des automatisations poussées.
Comment Fonctionnent Exactement Ces Transferts Instantanés
Le processus a été pensé pour être à la fois simple et sécurisé. Lorsqu’une société souhaite envoyer des fonds, elle identifie le destinataire grâce à son handle public, comme @destinataire, ou via un identifiant réseau unique de profil. Si l’expéditeur ne connaît pas précisément ces informations, un annuaire d’entreprises intégré permet de rechercher et de trouver le bon correspondant. Une vérification manuelle reste toutefois obligatoire avant de valider le paiement, ce qui limite considérablement les risques d’erreur.
Une option de simulation, appelée dry-run, permet de tester l’ensemble des paramètres sans réellement déplacer d’argent. On peut ainsi vérifier le destinataire, le montant, la devise et le compte de financement avant de lancer l’opération réelle. Cette précaution s’avère particulièrement utile pour les équipes financières qui gèrent des volumes importants de transactions quotidiennes.
L’authentification se fait via une interface en ligne de commande, où l’utilisateur doit confirmer son compte actif avant de procéder. Les sociétés qui ne disposent pas encore d’un profil peuvent en créer un lors de la configuration, à condition de fournir les informations requises. Tout a été conçu pour réduire les frictions tout en maintenant un haut niveau de conformité et de sécurité.
Les paiements de compte à compte deviendront plus importants que les transferts de personne à personne.
— Patrick Collison, dirigeant de la plateforme
Cette déclaration résume parfaitement la vision derrière cette innovation. Alors que les transferts entre particuliers ont longtemps dominé les discussions autour des paiements numériques, l’avenir semble clairement orienté vers les échanges inter-entreprises. Les volumes en jeu sont bien plus importants, et les besoins en fluidité encore plus critiques pour la santé économique globale.
Les Implications Pour Les Flux De Trésorerie Des Entreprises
Dans le quotidien d’une direction financière, chaque jour de retard dans un paiement peut avoir des conséquences en cascade. Un fournisseur qui n’est pas payé à temps peut lui-même retarder ses propres règlements, créant un effet domino préjudiciable. Avec des transferts instantanés et gratuits, ce type de friction disparaît presque complètement. Les entreprises gagnent en prévisibilité et en capacité d’agir rapidement.
Les économies réalisées sur les frais de transaction ne sont pas négligeables non plus. Pour les groupes qui effectuent des centaines ou des milliers de paiements mensuels, la suppression pure et simple des commissions représente un avantage concurrentiel tangible. Ces économies peuvent être réinvesties dans le développement, l’innovation ou simplement améliorer la marge nette.
La disponibilité via le tableau de bord et l’interface en ligne de commande répond à des besoins différents. Les équipes opérationnelles apprécieront l’interface visuelle claire, tandis que les développeurs et les systèmes automatisés profiteront pleinement des possibilités offertes par la ligne de commande. Cette dualité d’accès favorise une adoption large au sein des organisations de toutes tailles.
L’Intégration Avec Les Outils Destinés Aux Agents IA
Parallèlement à ce système de transferts B2B, la même plateforme développe des solutions spécifiquement conçues pour les agents d’intelligence artificielle. Ces outils permettent à des logiciels autonomes de vérifier des soldes, de régler des factures, d’émettre des cartes et de gérer de la trésorerie. Des contrôles humains restent en place pour les opérations sensibles, garantissant que l’automatisation ne se transforme pas en risque incontrôlé.
Un portefeuille dédié aux agents offre la possibilité de générer des cartes virtuelles à usage unique ou des jetons de paiement partagés, adossés aux cartes et comptes bancaires existants du client. L’entreprise conserve ainsi le contrôle sur les achats autorisés, tandis que l’agent reçoit des identifiants de paiement limités aux transactions approuvées. Cette approche combine flexibilité et sécurité de manière élégante.
D’autres services permettent aux développeurs de créer des portefeuilles programmables pour ces agents. Ces wallets peuvent supporter des avoirs en actifs numériques, des transactions automatisées et une activité de dépense selon les configurations choisies. L’écosystème se construit progressivement pour permettre une véritable économie machine-to-machine.
L’intégration avec des protocoles de paiement en stablecoin ouvre également des perspectives intéressantes. Des systèmes permettent déjà à des logiciels d’IA de régler des services numériques sans passer par les processus de paiement traditionnels à chaque transaction. Cette fluidité est essentielle pour des interactions à haute fréquence où chaque seconde compte.
Le Rôle Grandissant Des Stablecoins Dans L’Infrastructure De Paiement
Même si le nouveau système de transferts B2B ne s’appuie pas directement sur les stablecoins pour ses règlements, ces monnaies numériques occupent une place de plus en plus centrale dans la stratégie globale de la plateforme. Des acquisitions stratégiques ont permis de développer une offre complète autour des dollars numériques, des cartes adossées à des stablecoins et des outils d’émission de monnaies stables personnalisées.
Les entreprises peuvent désormais rendre les paiements en stablecoin disponibles dans un nombre croissant de marchés. Les détenteurs de cartes éligibles ont la possibilité de dépenser leurs soldes supportés via les réseaux de commerçants classiques. Cette interconnexion entre le monde numérique et le monde traditionnel constitue un atout majeur pour l’adoption.
Un réseau dédié a récemment vu le jour, illustrant encore davantage cette orientation. L’émetteur de la monnaie stable collabore avec des institutions financières et des acteurs du paiement pour assurer la distribution, le règlement et les services associés. L’objectif est clairement de bâtir une infrastructure robuste capable de supporter des volumes importants de transactions automatisées.
Une blockchain développée en partenariat avec un acteur reconnu de l’écosystème crypto a également été lancée en mainnet. Elle propose une infrastructure spécifiquement pensée pour les transactions en stablecoin et les paiements machine. Ces développements montrent une volonté claire de positionner la plateforme au cœur de la prochaine génération de systèmes de paiement.
Les estimations de volumes sont éloquentes. Sur une année récente, le volume global des paiements en stablecoin aurait atteint environ 400 milliards de dollars, dont près de 60 % concernaient des transferts entre entreprises. Ces chiffres, qui portent sur l’ensemble du marché et non spécifiquement sur le nouveau service, soulignent néanmoins l’importance croissante de ces instruments dans les flux B2B.
La Réponse Des Banques Traditionnelles Avec Les Dépôts Tokenisés
Face à l’essor des stablecoins, les banques classiques ne restent pas inactives. Plusieurs établissements majeurs explorent le développement de systèmes pour transférer des dépôts bancaires commercialisés sous forme tokenisée. Ces instruments représentent des créances sur la banque émettrice, contrairement aux stablecoins privés adossés à des réserves désignées.
L’intérêt de ces dépôts tokenisés réside notamment dans leur capacité à permettre des mouvements de fonds en dehors des horaires bancaires traditionnels. Cette flexibilité rejoint l’un des avantages majeurs des solutions numériques modernes. Des discussions ont d’ailleurs eu lieu lors de grands événements financiers pour explorer ces possibilités.
Un consortium regroupant plusieurs grandes banques américaines travaillerait sur un réseau partagé de jetons de dépôt. Cette initiative reste distincte des solutions proposées par les acteurs purement technologiques, mais elle montre que le mouvement vers une tokenisation plus large des flux monétaires est bien engagé à tous les niveaux du système financier.
Il est important de noter que le nouveau service de transferts instantanés via handles n’a pas annoncé de support direct pour ces dépôts tokenisés. Les volumes de transactions de ce service spécifique n’ont pas non plus été communiqués. La prudence reste de mise quant aux affirmations sur les modes de règlement exacts utilisés en arrière-plan.
Les Avantages Concrets Pour Les Différents Types D’Entreprises
Pour les start-ups et les scale-ups, la suppression des frais de transfert et la rapidité d’exécution représentent un gain de temps et d’argent précieux. Ces structures, souvent contraintes sur le plan de la trésorerie, peuvent ainsi optimiser chaque euro disponible. L’accès via des interfaces modernes facilite également l’intégration dans des outils de gestion déjà en place.
Les grands groupes y trouvent quant à eux un moyen de standardiser et d’automatiser une partie de leurs flux inter-filiales ou fournisseurs. La possibilité d’utiliser des workflows authentifiés pour des agents logiciels ouvre la voie à une réduction significative des tâches manuelles répétitives. Les équipes financières peuvent se concentrer sur des analyses à plus forte valeur ajoutée.
Les entreprises internationales apprécieront particulièrement la simplicité d’identification des contreparties via des handles publics. Dans un contexte où les relations commerciales traversent de multiples juridictions, tout ce qui réduit les risques d’erreur de destinataire constitue un progrès notable. L’annuaire intégré et les vérifications obligatoires renforcent encore cette sécurité.
Les sociétés qui travaillent déjà intensivement avec des automatisations et de l’intelligence artificielle trouveront dans ces outils un écosystème cohérent. La combinaison entre transferts humains simplifiés et capacités de paiement pour agents crée un continuum intéressant entre les processus traditionnels et les nouvelles formes d’organisation du travail.
Les Défis De Sécurité Et De Conformité À Surmonter
Toute innovation dans le domaine des paiements s’accompagne inévitablement de questions relatives à la sécurité. L’utilisation de handles publics pourrait, en théorie, exposer certaines informations. C’est pourquoi les mécanismes de vérification avant validation du paiement ont été rendus obligatoires. Les entreprises sont invitées à confirmer explicitement l’identité du destinataire avant de procéder.
La nécessité de disposer de comptes financiers qualifiés des deux côtés constitue également un filtre important. Cette exigence limite les possibilités d’utilisation abusive tout en garantissant que les participants sont déjà intégrés dans l’écosystème de conformité de la plateforme. Les procédures de création de profil imposent la fourniture d’informations vérifiées.
Pour les agents IA, les contrôles d’approbation humaine sur les transactions importantes et les limitations strictes sur les identifiants de paiement délivrés représentent des garde-fous essentiels. L’objectif n’est pas de supprimer le contrôle, mais de le rendre plus intelligent et ciblé. Les clients conservent la maîtrise sur ce qui est autorisé.
La coexistence avec les stablecoins et les infrastructures blockchain soulève aussi des questions réglementaires selon les juridictions. La plateforme semble avancer de manière progressive, en multipliant les partenariats et les expérimentations tout en restant attentive aux évolutions du cadre légal. Cette prudence est probablement l’une des clés de sa longévité dans un secteur en pleine mutation.
Vers Une Automatisation Plus Poussée Des Processus Financiers
Le véritable potentiel de ces innovations réside dans leur capacité à s’intégrer dans des chaînes de valeur entièrement automatisées. Imaginez un agent logiciel capable de détecter qu’une facture est due, de vérifier le solde disponible, d’identifier le fournisseur via son handle et d’initier le paiement, le tout avec une supervision humaine minimale pour les cas exceptionnels. Ce scénario n’est plus de la science-fiction.
Les comptes financiers prêts pour les agents, présentés lors d’événements majeurs, sont conçus précisément pour permettre ce type d’interactions. Vérification de soldes, paiement de factures, émission de cartes et gestion de cash : autant de fonctionnalités désormais accessibles de manière programmée. Les contrôles de dépenses automatisées offrent une granularité intéressante pour limiter les risques.
La combinaison avec des wallets programmables et des protocoles de paiement en stablecoin crée un environnement particulièrement favorable aux échanges machine-to-machine. Dans certains secteurs comme le cloud computing, les API ou les services numériques, cette capacité à régler instantanément des micro-transactions ou des prestations à la demande pourrait transformer les modèles économiques.
Les entreprises qui sauront anticiper ces évolutions et adapter leurs processus dès maintenant prendront probablement une avance significative. L’intégration de ces outils dans les systèmes d’information existants demande un travail d’architecture et de formation, mais les bénéfices potentiels en termes d’efficacité justifient largement l’investissement.
L’Impact Sur La Concurrence Dans Le Secteur Des Paiements
Cette annonce ne manquera pas de stimuler la concurrence. D’autres acteurs du paiement professionnel vont probablement accélérer le développement de solutions similaires. La gratuité des transferts constitue un argument particulièrement puissant qui pourrait forcer une révision des grilles tarifaires traditionnelles. Les banques et les fintechs concurrentes devront réagir pour ne pas perdre de terrain.
L’approche par handles de profils introduit une dimension sociale et collaborative dans un domaine longtemps resté purement technique. Cette humanisation des identifiants de paiement pourrait devenir un standard de facto si l’adoption suit. Les annuaires d’entreprises intégrés facilitent la découverte de nouveaux partenaires commerciaux, créant potentiellement un effet de réseau intéressant.
La dualité entre solutions traditionnelles et infrastructures numériques (stablecoins, blockchains dédiées) place la plateforme dans une position unique. Elle peut servir aussi bien les entreprises qui restent dans le cadre bancaire classique que celles qui explorent les monnaies numériques. Cette flexibilité constitue un atout concurrentiel majeur dans un marché encore fragmenté.
Les volumes estimés de paiements en stablecoin montrent que le marché B2B représente déjà une part très significative de l’activité. En se positionnant à la fois sur les transferts classiques instantanés et sur les infrastructures numériques, la plateforme se donne les moyens de capturer une portion croissante de ces flux, quel que soit le support choisi par les entreprises.
Ce Que Cela Change Pour Les Directions Financières Au Quotidien
Concrètement, les équipes en charge de la trésorerie vont pouvoir réduire le temps consacré aux tâches répétitives de saisie et de vérification des coordonnées bancaires. Les processus de validation peuvent être accélérés grâce à des workflows plus clairs et à des options de simulation. La visibilité en temps réel sur les mouvements de fonds s’améliore également.
La possibilité d’effectuer des transferts hors des horaires bancaires traditionnels, même si elle n’est pas explicitement mise en avant pour ce service, s’inscrit dans une tendance plus large vers une disponibilité 24/7 des services financiers. Cette flexibilité est particulièrement appréciée dans un contexte d’activité mondiale où les fuseaux horaires compliquent déjà suffisamment les échanges.
Les contrôles de conformité et de lutte contre le blanchiment restent bien entendu en place. La plateforme a bâti sa réputation en partie sur sa capacité à gérer ces exigences complexes. Les entreprises clientes bénéficient ainsi d’un cadre sécurisé tout en profitant des avancées technologiques. Cet équilibre entre innovation et responsabilité est crucial pour une adoption large.
À moyen terme, on peut s’attendre à ce que ces outils s’intègrent de plus en plus profondément dans les logiciels de gestion d’entreprise, les ERP et les solutions de trésorerie. Les API et les interfaces en ligne de commande facilitent déjà ce type d’interconnexions. L’objectif final est de rendre le paiement aussi transparent et automatique que possible au sein des processus métier.
Les Perspectives D’Évolution À Court Et Moyen Terme
Dans les mois à venir, on peut raisonnablement anticiper une extension progressive de la disponibilité géographique de ces services. Les réglementations locales et les partenariats bancaires conditionnent souvent la vitesse de déploiement. Chaque nouveau marché ouvert représente une opportunité supplémentaire pour les entreprises déjà clientes d’uniformiser leurs processus de paiement.
L’enrichissement des fonctionnalités liées aux agents IA devrait également se poursuivre. De nouvelles capacités de gestion de cash, d’analyse prédictive des besoins de trésorerie ou d’optimisation automatique des paiements pourraient apparaître. L’intelligence artificielle a un potentiel énorme pour transformer la fonction financière, et les outils de paiement en constituent un pilier essentiel.
Du côté des stablecoins et des infrastructures blockchain, les expérimentations et les lancements de réseaux devraient se multiplier. L’objectif est de construire une base technique solide capable de supporter des volumes toujours plus importants tout en maintenant des coûts de transaction très bas. La concurrence entre différentes approches (stablecoins privés, dépôts tokenisés, monnaies numériques de banques centrales) restera vive.
Les entreprises auraient intérêt à commencer dès maintenant à explorer ces possibilités, même de manière limitée. La création de profils, le test des interfaces et la formation des équipes permettent de préparer le terrain pour une adoption plus large le moment venu. Ceux qui attendront trop longtemps risquent de se retrouver en retard par rapport à leurs concurrents plus agiles.
Une Transformation Qui Va Bien Au-Delà Des Simple Transferts
Ce qui se joue actuellement dépasse largement la simple question des frais de virement ou des délais de traitement. Nous assistons à une redéfinition progressive de la manière dont l’argent circule entre les acteurs économiques. Les identifiants deviennent plus humains, les processus plus automatisés, et les frontières entre monnaie traditionnelle et monnaie numérique de plus en plus poreuses.
Les handles de profils professionnels pourraient à terme devenir un standard d’identification aussi courant que les adresses email dans le monde des affaires. Cette simplicité apparente cache une infrastructure complexe de vérification, de conformité et de règlement qui reste largement invisible pour l’utilisateur final. C’est précisément ce type d’expérience fluide qui favorise l’adoption massive.
L’émergence d’une économie d’agents autonomes capables de réaliser des transactions financières de manière semi-indépendante pose des questions fascinantes sur l’organisation future du travail et des entreprises. Les outils actuellement déployés constituent les premières briques d’un édifice qui pourrait profondément transformer de nombreux secteurs d’activité.
Dans ce contexte, la gratuité des transferts B2B instantanés n’est pas seulement un argument commercial. C’est un signal fort envoyé au marché : les frictions inutiles dans les flux monétaires n’ont plus de raison d’être. Les entreprises qui embrasseront cette philosophie de simplicité et d’efficacité seront mieux armées pour prospérer dans l’économie de demain.
La concurrence entre les différentes approches techniques (comptes financiers traditionnels, stablecoins, dépôts tokenisés) devrait stimuler l’innovation et profiter in fine aux utilisateurs. Chaque solution présente ses avantages et ses contraintes selon les cas d’usage. La coexistence de plusieurs modèles sur le moyen terme semble le scénario le plus probable.
Les directions financières, les responsables des systèmes d’information et les dirigeants d’entreprise ont donc tout intérêt à suivre de près ces évolutions. Les décisions prises aujourd’hui en matière d’infrastructure de paiement conditionneront la capacité d’adaptation et de compétitivité des organisations dans les années à venir. L’opportunité est réelle, et le moment d’agir est maintenant.
En définitive, cette innovation s’inscrit dans un mouvement plus large de digitalisation et d’automatisation de l’économie. Elle répond à des besoins concrets exprimés depuis longtemps par les entreprises : plus de rapidité, moins de coûts, plus de simplicité. En combinant ces avantages avec des perspectives d’intégration poussée avec l’intelligence artificielle et les monnaies numériques, elle ouvre un champ des possibles particulièrement stimulant pour quiconque s’intéresse à l’avenir des échanges commerciaux.
Les prochaines étapes de développement de ces services seront déterminantes. L’extension géographique, l’enrichissement fonctionnel et la robustesse technique face à des volumes croissants constitueront les vrais tests de maturité. Pour l’heure, l’annonce marque une étape importante dans la transformation des paiements professionnels, et elle mérite toute l’attention des acteurs économiques concernés.
Cette évolution rappelle aussi que l’innovation dans la finance ne se limite pas aux crypto-actifs ou aux applications grand public. Les besoins des entreprises, souvent plus complexes et plus exigeants, constituent un terrain fertile pour des avancées significatives. En s’attaquant aux frictions des transferts B2B, la plateforme touche un nerf sensible de l’économie réelle.
Les entreprises qui sauront tirer parti de ces nouvelles possibilités gagneront en agilité, en maîtrise des coûts et en capacité d’innovation. Celles qui resteront attachées aux processus traditionnels risquent de voir leur compétitivité s’éroder progressivement. Le choix, comme souvent en matière de transformation digitale, appartient à chaque organisation.
En observant l’ensemble de ces développements – transferts gratuits via handles, outils pour agents IA, infrastructure stablecoin, expérimentations autour des dépôts tokenisés – on perçoit clairement une stratégie cohérente visant à occuper une position centrale dans le futur des paiements professionnels. Cette ambition, si elle se concrétise pleinement, pourrait effectivement faire des paiements de compte à compte un pilier encore plus central de l’économie mondiale que les transferts entre particuliers.