
Stablecoin Et QR Code : Le Pari Voyage Japon-Corée

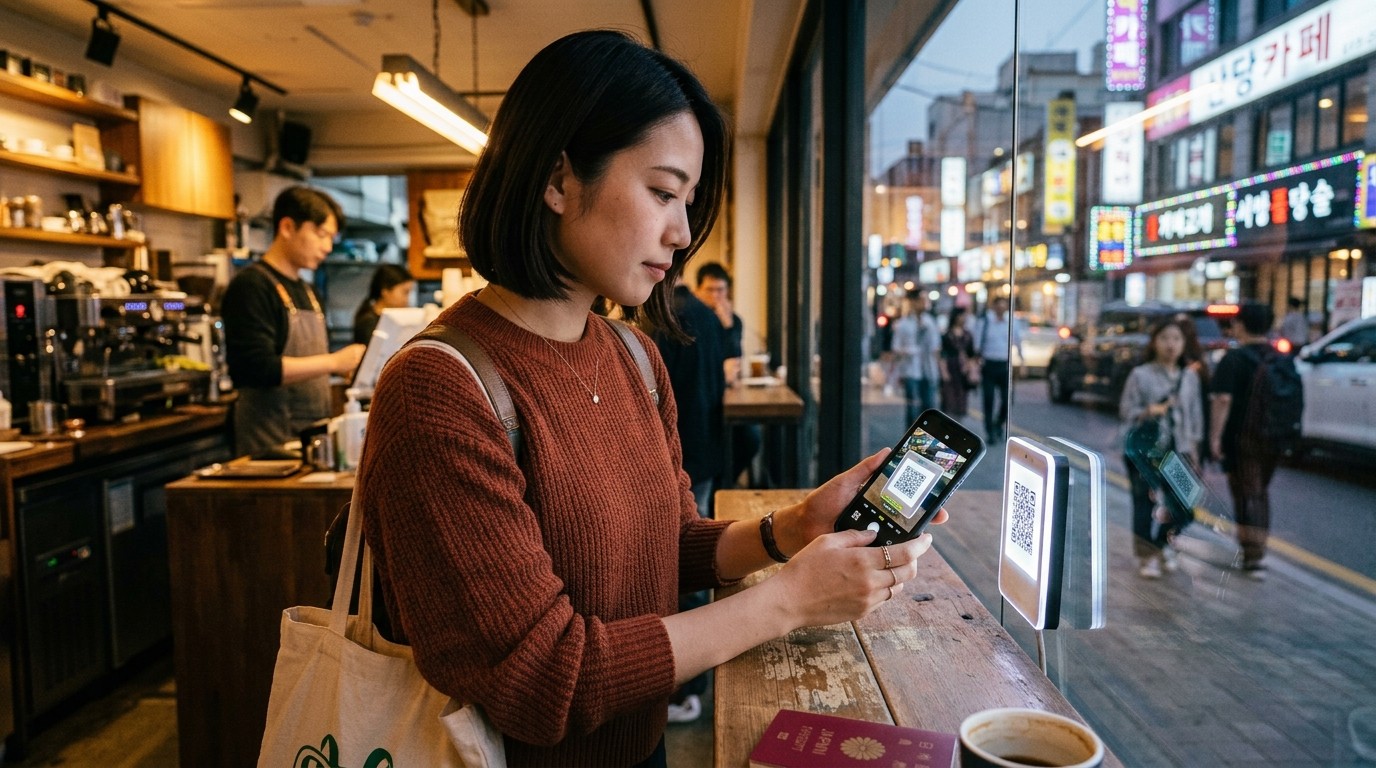
Imaginez un voyageur qui descend du train à Séoul, le sac encore sur l’épaule, et qui règle un bol de nouilles en scannant un simple carré noir. Pas de carte internationale, pas de change au guichet, pas de conversion qui passe d’abord par le dollar. C’est exactement le scénario que trois acteurs financiers et technologiques viennent de placer sur la table : des paiements stablecoin par QR code, pensés pour le trajet Japon-Corée, et non pour une démonstration entre portefeuilles de laboratoire. L’annonce, datée du 1er octobre 2026, fixe une échéance claire. La vérification commune doit s’achever d’ici la fin décembre 2026. Rien, pour l’instant, ne promet une ouverture au public le lendemain.
Le sujet mérite qu’on s’y arrête, parce qu’il ne ressemble pas aux promesses habituelles de « paiement crypto instantané ». Ici, le point de départ est un commerce déjà branché sur un réseau de paiement coréen. Le point d’arrivée est un client japonais, soumis à un cadre déjà écrit pour les stablecoins adossés à une monnaie fiduciaire. Entre les deux, il faut faire tenir ensemble le flux d’argent, l’instruction de paiement, la connexion des systèmes et la question, bien moins glamour, du coût réel d’une transaction. C’est cette mécanique, plus que le mot stablecoin lui-même, qui va décider si l’idée sort du memorandum.
Un test de caisse, pas une simple expérience de transfert
SBI DigiTrust, filiale d’infrastructure blockchain du groupe SBI, a engagé une vérification avec NICE Information & Telecommunication et DSRV. Le protocole d’accord à trois a été signé le 30 septembre au siège de NICE, à Séoul. Le groupe japonais a rendu l’information publique le lendemain. Le scénario retenu est volontairement concret : un voyageur japonais paie chez un commerçant affilié à NICE en Corée du Sud, en scannant un QR code.
Cette précision change la nature du projet. Beaucoup d’essais transfrontaliers se contentent de faire circuler un jeton d’un portefeuille à un autre, puis publient un communiqué. Ici, les partenaires disent examiner un parcours de caisse. Cela implique de savoir qui déclenche le paiement, comment l’ordre est transmis, à quel moment le commerçant est certain d’être payé, et comment l’argent revient, au bout de la chaîne, sous une forme qu’il peut utiliser. Le blockchain n’est qu’une couche. Le reste appartient au métier du paiement.
Ce que le test cherche vraiment à vérifier
Le mouvement des fonds, les instructions de paiement, le branchement des systèmes, la taille des transactions, le coût, et la viabilité commerciale. Décembre 2026 est une date de fin de vérification, pas une date de lancement.
Les annonces restent silencieuses sur plusieurs points décisifs. Aucun stablecoin n’est nommé. Aucune blockchain n’est désignée. Aucun fournisseur de portefeuille, aucun mécanisme de change, aucune devise de règlement n’apparaissent. Il n’existe pas non plus de calendrier commercial. Ce silence n’est pas un détail de communication. Il signifie que le projet est encore au stade où l’on mesure si l’assemblage tient, avant de choisir les pièces définitives.
Trois rôles, trois métiers, une seule caisse
La répartition des tâches est lisible, et elle évite l’ambiguïté classique des consortiums où tout le monde « explore la blockchain ». SBI DigiTrust porte le versant japonais : régulation, finance, actifs numériques, et conception de la structure de paiement, y compris d’éventuelles coopérations avec d’autres activités du groupe. NICE apporte l’infrastructure de paiement déjà en place et l’exploitation commerçante. DSRV se charge de l’architecture blockchain nécessaire au règlement.
NICE n’est pas un partenaire symbolique. Selon l’annonce de SBI, l’entreprise opère des services de paiement dans toute la Corée du Sud et s’appuie sur un réseau d’environ 1,2 million de commerçants. Le test utilise des points de vente affiliés. Personne n’a dit que l’ensemble de ce réseau serait ouvert. La nuance compte. Un laboratoire sur quelques caisses n’a pas la même portée qu’un déploiement national, même si le chiffre de 1,2 million donne une idée de l’échelle potentielle.
Du côté coréen, NICE doit examiner les opérations en magasin, les connexions avec les systèmes de paiement existants et le dossier économique d’un règlement en stablecoin. DSRV, de son côté, étudie la conception du système, les exigences techniques du stablecoin et le raccord entre l’infrastructure blockchain et les outils déjà utilisés par les autres partenaires. Autrement dit : le jeton ne flotte pas au-dessus de la caisse. Il doit s’y brancher.
Le travail couvre la façon dont l’argent circule du client japonais vers le commerçant coréen, les instructions de paiement nécessaires, et la manière dont les systèmes des entreprises se connecteraient.
Cette phrase, reprise du cadrage officiel, résume mieux le projet qu’un slogan. Le client n’achète pas un actif. Il règle une dépense. Le commerçant n’ouvre pas un compte de trading. Il encaisse. Tout le reste, change, conformité, rapprochement, est de l’intendance. Et c’est l’intendance qui fait échouer les paiements transfrontaliers soi-disant simples.
Pourquoi le corridor Japon-Corée est un bon terrain
Le trajet entre les deux pays est court, dense, et déjà banal pour des millions de personnes. Vols fréquents, ferries, séjours urbains de quelques jours, tourisme culinaire, shopping, soins, K-culture : le portefeuille du voyageur japonais en Corée s’ouvre souvent, pour de petits montants, plusieurs fois par jour. C’est précisément le type de dépense où une carte internationale devient agaçante. Frais fixes, taux peu lisibles, refus occasionnels, plafond, et parfois l’obligation de retirer du liquide alors que la ville, elle, vit au QR code.
La Corée du Sud a habitué ses habitants à payer avec le téléphone. Le Japon aussi, avec ses codes QR domestiques et ses applications de paiement. Le frottement n’est pas technologique au sens gadget. Il est transfrontalier. Deux écosystèmes de paiement très à l’aise chez eux deviennent maladroits dès qu’il faut franchir le détroit. Un stablecoin, s’il est adossé à une monnaie connue et tenu par des acteurs déjà régulés, pourrait servir de rail commun sans obliger le voyageur à comprendre une blockchain.
Encore faut-il que le rail soit invisible. Un touriste qui doit créer un portefeuille, vérifier une adresse, choisir un réseau et surveiller les frais de gaz n’utilisera pas le service. Le QR code est donc le bon masque. Il transforme une opération de règlement en geste déjà appris. Le test a du sens seulement s’il préserve cette simplicité jusqu’au ticket de caisse.
Ce que l’on sait, et ce que l’on ignore encore
Avant d’aller plus loin dans les implications, il est utile de séparer le fait annoncé de l’interprétation. Le tableau ci-dessous reprend uniquement ce que les partenaires ont rendu public, face à ce qu’ils ont choisi de ne pas dire.
| Élément | Statut public |
|---|---|
| Partenaires | SBI DigiTrust, NICE Information & Telecommunication, DSRV |
| Signature du memorandum | 30 septembre 2026, siège de NICE à Séoul |
| Annonce du groupe SBI | 1er octobre 2026 |
| Scénario | Voyageur japonais, QR code, commerçant affilié NICE |
| Fin de vérification visée | Fin décembre 2026 |
| Réseau commerçant cité | Environ 1,2 million de points, pas tous inclus dans le test |
| Stablecoin retenu | Non communiqué |
| Blockchain, portefeuille, change | Non communiqués |
| Date de lancement commercial | Aucune |
Cette liste vide, sur la droite, est presque plus instructive que la liste pleine. Un projet qui nomme déjà son jeton, son réseau et son taux de change est souvent un projet de communication. Un projet qui nomme ses caisses, ses flux et sa date de bilan est un projet d’intégration. Les deux peuvent échouer. Ils n’échouent pas pour les mêmes raisons.
Le geste en caisse, décortiqué
Pour comprendre ce que décembre devra trancher, il faut dérouler le geste. Le commerçant affiche un QR. Le voyageur le scanne. Une application, côté japonais, prépare un ordre. Cet ordre doit dire combien, à qui, dans quelle unité, et avec quelle preuve que le payeur est bien celui qu’il prétend être. Ensuite, les fonds bougent. Enfin, la caisse coréenne reçoit une confirmation qu’elle peut traiter comme un paiement réussi, pas comme une promesse de portefeuille.
Chaque maillon peut casser l’expérience. Si le QR n’est pas standardisé, le téléphone japonais ne le lit pas. Si l’instruction de paiement n’entre pas dans le format attendu par NICE, le commerçant voit un échec. Si le règlement blockchain est plus lent que le temps d’attente acceptable en caisse, le client bloque la file. Si le change entre yen et won est calculé trop tard, le montant affiché ne correspond plus au montant débité. Le test n’est donc pas un essai de vitesse de bloc. C’est un essai de synchronisation.
- Affichage du QR et lecture par le téléphone du voyageur.
- Construction de l’instruction : montant, bénéficiaire, devise, référence.
- Contrôles côté japonais, conformité et disponibilité des fonds.
- Mouvement et règlement, avec ou sans conversion intermédiaire.
- Confirmation exploitable par la caisse et rapprochement comptable.
Le dernier point est souvent oublié dans les récits grand public. Un paiement n’est terminé que lorsque les écritures se rejoignent. Qui a payé, qui a encaissé, dans quelle devise, à quel cours, avec quels frais, et comment contester en cas d’erreur. DSRV peut dessiner un rail. NICE doit pouvoir le faire entrer dans une journée de caisse. SBI DigiTrust doit pouvoir le défendre devant un cadre japonais déjà exigeant.
Le poids du réseau commerçant
Le chiffre de 1,2 million de commerçants ne doit pas être lu comme une promesse de couverture. Il indique surtout que NICE n’a pas à inventer un parc de magasins pour que le test ait un sens. Un processeur qui connaît déjà l’encaissement, les terminaux, les litiges et les reversements a une longueur d’avance sur une start-up qui devrait convaincre les enseignes une par une.
Cette avance a un prix. Plus l’infrastructure existante est lourde, plus le branchement d’un nouveau rail demande de précautions. Un stablecoin ne peut pas exiger du commerçant qu’il change sa façon de clôturer la journée. Il doit, au minimum, ressembler à un moyen de paiement supplémentaire, avec un statut clair : accepté, refusé, en attente, remboursé. NICE a précisément pour mission d’étudier ces opérations, les connexions et le dossier business. Si le coût de branchement dépasse le gain sur les frais ou sur le taux de change, le modèle s’arrête là, même si la technique fonctionne.
On peut imaginer, sans rien inventer sur le choix final, plusieurs cercles d’usage. D’abord quelques commerces tests, choisis pour leur fréquentation touristique. Ensuite un panel plus large, dans des zones où les voyageurs japonais se concentrent. Enfin, seulement si les chiffres tiennent, une ouverture plus ambitieuse. Rien dans l’annonce ne décrit ces cercles. Ils découlent simplement de la prudence affichée : la vérification précède la décision commerciale.
Deux cadres réglementaires qui ne marchent pas au même rythme
Le projet croise deux pays qui n’en sont pas au même chapitre. Au Japon, les stablecoins adossés à une monnaie fiduciaire sont déjà traités comme des instruments de paiement électronique. L’Agence des services financiers rappelle que les entreprises qui fournissent des services liés à ces instruments doivent respecter les exigences d’enregistrement prévues par la loi sur les services de paiement. Le 1er juin, le pays a aussi élargi son cadre des actifs numériques, avec un régime d’enregistrement pour les intermédiaires qui agissent pour le compte de prestataires déjà enregistrés. L’autorité a confirmé l’entrée en vigueur de ce régime à cette date.
Ce socle ne rend pas le test automatique. Il donne toutefois un langage. On sait, côté japonais, quelles catégories existent, qui peut intermédier, et quelles obligations accompagnent un service de paiement. SBI DigiTrust est justement positionné sur ce versant régulatoire et financier. Son rôle n’est pas décoratif. Sans structure compatible avec ces règles, un QR code coréen ne suffit pas à encaisser un client japonais.
En Corée du Sud, le cadre des stablecoins adossés au won est encore en construction. L’annonce officielle de SBI le dit explicitement : le dispositif réglementaire coréen reste en développement, et les partenaires continueront d’examiner les évolutions pendant le test. La Banque de Corée mène de son côté des travaux sur les paiements numériques, les dépôts tokenisés et l’infrastructure de monnaie numérique de banque centrale, tout en participant aux discussions sur une législation des stablecoins en won. Son rapport 2025 sur les systèmes de paiement indiquait un renforcement de la recherche sur les actifs virtuels et une contribution au débat de politique publique.
Cette asymétrie est le vrai risque politique du projet. Un rail peut être licite à Tokyo et encore incertain à Séoul, ou l’inverse selon le jeton retenu. Les partenaires ont donc intérêt à ne pas figer trop tôt le stablecoin, la blockchain ou la devise de règlement. Attendre décembre, tout en surveillant les textes, est une façon de ne pas construire une caisse sur un sol qui bouge.
Japon
Stablecoins fiduciaires déjà qualifiés d’instruments de paiement électronique. Enregistrement au titre de la loi sur les services de paiement. Régime d’intermédiation effectif depuis le 1er juin.
Corée du Sud
Cadre des stablecoins en won encore en développement. Banque centrale active sur dépôts tokenisés, paiements numériques et débat législatif. Suivi politique intégré au test.
SBI ne découvre pas le corridor
Le dossier NICE et DSRV n’est pas la première tentative du groupe sur l’axe Japon-Corée. En août, SBI a lancé un travail distinct sur un réseau de stablecoins entre les deux pays, avec la société d’infrastructure blockchain coréenne Nodeinfra, en s’appuyant sur Canton. Ce projet regarde les jetons de paiement et, à terme, un règlement en stablecoin régulé entre institutions financières. Ce n’est pas le même usage. L’un vise la caisse du voyageur. L’autre vise le rail entre établissements.
En septembre, une autre expérience a atteint le stade du pilote. Kyobo Life et SBI ont mené un essai de paiement en stablecoins yen et won, avec un échange direct entre des représentations des deux monnaies, sans faire transiter le règlement par le dollar. Le test utilisait le réseau Canton et couvrait le transfert, le change, le règlement, le suivi et le rapprochement. Aucun fonds institutionnel n’a bougé. Aucune date de production n’a été annoncée.
La différence avec le projet NICE est nette. Le pilote Kyobo prouve qu’un échange yen-won tokenisé peut être modélisé de bout en bout, dans un cadre d’essai, sans argent réel d’institution. Le test touristique, lui, devra affronter une caisse, un client et un commerçant. Les deux peuvent se nourrir. Ils ne se remplacent pas. Un rapprochement comptable entre institutions ne dit rien du temps d’attente devant un comptoir.
SBI Remit a par ailleurs engagé une voie distincte avec Fasset, sur une infrastructure de stablecoins pour les envois de fonds, les services de paiement et le règlement sur plusieurs marchés. Et à l’intérieur du Japon, Ripple et SBI VC Trade ont lancé RLUSD en juin, après les autorisations requises, en donnant aux clients japonais un accès à ce stablecoin adossé au dollar via un distributeur local agréé. Le groupe accumule donc des briques : distribution locale d’un stablecoin dollar, pilotes institutionnels yen-won, et maintenant un essai de QR touristique. Aucune de ces briques n’est, à elle seule, un service grand public Japon-Corée.
Dollar, yen, won : le choix que personne n’a encore fait
L’absence de stablecoin nommé ouvre trois familles de scénarios, sans qu’aucune ne soit confirmée. Un jeton adossé au dollar, déjà distribué au Japon sous régime agréé, offrirait une liquidité connue, mais réintroduirait la devise que le pilote Kyobo cherchait justement à éviter. Un jeton adossé au yen collerait au portefeuille du voyageur, au prix d’une conversion côté coréen. Un jeton adossé au won collerait à la caisse, au prix d’un cadre encore mouvant à Séoul.
Chaque option déplace le frottement, elle ne le supprime pas. Le voyageur veut voir un prix en won, ou au moins un montant yen stable au moment où il valide. Le commerçant veut un encaissement qu’il peut reverser sans surprise. L’intermédiaire veut un cours traçable et un frais justifiable. Si le test mesure la taille des transactions et leur coût, c’est pour cette raison. Un paiement de café n’a pas la même économie qu’un paiement d’hôtel. Un frais fixe de quelques dizaines de yens peut tuer le premier et rester invisible sur le second.
Le choix du rail technique suivra la même logique. Une blockchain institutionnelle, du type de celles déjà utilisées par SBI sur d’autres pilotes, favorise le contrôle et le rapprochement. Un réseau plus ouvert favorise la liquidité, au prix d’une complexité de conformité. DSRV doit étudier ces exigences. Rien n’oblige le projet touristique à réutiliser Canton. Rien ne l’interdit non plus. Décembre servira aussi à dire si les essais précédents sont réutilisables ou s’ils restent des cousins éloignés.
Ce que le voyageur pourrait y gagner, et ce qu’il ne verra pas
Du point de vue du séjour, la promesse est simple. Moins de liquide à retirer à l’arrivée. Moins de dépendance à une carte dont le taux n’apparaît qu’après coup. Une confirmation immédiate, dans une ville où le QR est déjà la norme. Pour un court séjour, ces petits gains s’additionnent. Ils ne remplacent pas le passeport ni la carte de secours. Ils peuvent toutefois rendre le paiement local moins opaque.
Ce que le voyageur ne devrait pas voir, s’il l’expérience est réussie, c’est le stablecoin. Le mot peut rester dans le communiqué. À la caisse, il doit disparaître derrière un montant, un bouton et un reçu. Les projets qui obligent le client à « détenir du crypto » avant de payer un taxi se limitent à un public déjà converti. Le cadrage de SBI, centré sur le scan et le commerçant affilié, suggère que les partenaires ont compris cette limite. La vérification devra le prouver, pas seulement le suggérer.
Il reste des angles morts pour l’usager. Que se passe-t-il si le téléphone n’a plus de réseau dans une ruelle ? Qui rembourse un double débit ? Le reçu est-il accepté par une assurance voyage ? Le plafond journalier ressemble-t-il à celui d’une carte ? Aucune de ces questions n’a de réponse publique. Elles font pourtant partie du « dossier commercial » que NICE doit examiner. Un rail élégant qui ne sait pas gérer l’incident n’est pas un moyen de paiement.
Coût, échelle, et le vrai verdict de décembre
Les partenaires ont indiqué que la vérification porterait aussi sur la taille des transactions et leur coût, à côté de la faisabilité technique. Ces résultats serviront à décider si un service commercial a du sens. La fin décembre 2026 est donc une échéance de test. Elle n’engage ni NICE, ni DSRV, ni SBI DigiTrust à lancer ensuite un service. SBI a précisé que les conclusions alimenteraient de futures décisions d’affaires, une fois la vérification close.
Cette retenue est saine. Un memorandum signé fin septembre, annoncé début octobre, et bouclé trois mois plus tard, ne laisse pas le temps de bâtir un réseau national. Il laisse le temps de cartographier le parcours complet, du client japonais au commerçant coréen, d’identifier les blocages opérationnels et réglementaires, et de chiffrer. C’est déjà beaucoup, si le chiffrage est honnête.
Le coût ne se limite pas aux frais de réseau. Il inclut la conformité, le support client bilingue, le change, le reversement au commerçant, la gestion des litiges et l’intégration logicielle. L’échelle, de son côté, décide si ces coûts fixes se diluent. Un service réservé à quelques boutiques de Myeongdong n’a pas le même avenir qu’un service capable de vivre sur une part du réseau NICE. Le test doit dire dans quelle zone l’équation commence à tenir.
- Cartographier le flux de fonds de bout en bout.
- Définir les instructions de paiement et de règlement.
- Tester les connexions entre les systèmes des trois partenaires.
- Mesurer coûts et volumes plausibles.
- Lister les obstacles opérationnels et réglementaires avant toute commercialisation.
Une lecture pour le séjour, pas pour le trading
Il est tentant de ranger l’annonce dans la chronique des produits crypto. Le réflexe est mauvais. Le client visé n’est pas un investisseur. C’est une personne qui veut payer un déjeuner, un musée, une crème ou un taxi. Le stablecoin, dans ce récit, est un instrument de transfert, pas un actif à conserver. Plus il reste brièvement sur le rail, plus le modèle ressemble à un paiement. Plus il invite à la détention, plus il ressemble à un produit d’épargne déguisé, avec un tout autre régime de risque.
Cette distinction éclaire aussi les autres chantiers de SBI. RLUSD, distribué au Japon après agrément, s’adresse à des clients qui acceptent de détenir un stablecoin dollar. Le pilote Kyobo reste institutionnel et sans fonds réels. Le réseau Canton avec Nodeinfra vise des établissements. Le projet NICE est le premier, dans cette série récente, à placer le QR d’un commerce au centre. C’est pour cela qu’il intéresse autant le voyage que la finance.
Pour un lecteur qui prépare un séjour, la conséquence pratique est modeste et immédiate : rien ne change cet automne. Aucune application à télécharger, aucun commerçant à chercher, aucun stablecoin à acheter en vue de Séoul. Le seul calendrier public est celui d’une vérification qui se termine en décembre. Ensuite, les partenaires décideront. Ou ne décideront pas.
Ce que le silence sur la blockchain veut dire
Dans d’autres annonces, le nom du réseau arrive dès le titre. Ici, il manque. Ce choix peut agacer les observateurs techniques. Il est cohérent avec un test qui doit d’abord savoir à quoi le rail doit servir. DSRV est chargé d’étudier la conception, les exigences du stablecoin et les connexions. Nommer une chaîne avant d’avoir fixé le besoin reviendrait à choisir la voie ferrée avant de savoir si l’on transporte des passagers ou du fret.
Les exigences ne sont pas les mêmes selon le cas d’usage. Un paiement en caisse demande une confirmation rapide, une référence unique, et une capacité d’annulation ou de compensation. Un règlement entre institutions peut tolérer quelques minutes de plus s’il gagne en contrôle. Un stablecoin de voyage doit aussi pouvoir être expliqué à un contrôleur interne : qui émet, qui réserve les fonds, qui peut geler, qui répond en cas de faille. Tant que ces réponses ne sont pas écrites, le logo de la blockchain n’apporte rien au commerçant.
On peut toutefois noter une continuité. Les essais Canton d’août et de septembre montrent que SBI sait déjà faire tourner un environnement permissionné pour des jetons de paiement et un change yen-won simulé. Si le projet touristique emprunte ce chemin, il héritera d’une culture de rapprochement. S’il en emprunte un autre, il devra réapprendre ces contrôles. Dans les deux cas, le nom importera moins que la capacité à produire un reçu que NICE peut classer.
Tourisme, liquidité et petites dépenses
Le corridor Japon-Corée n’est pas seulement un sujet de politique monétaire. C’est un sujet de file d’attente. Les dépenses des visiteurs japonais se concentrent sur l’alimentaire, le commerce de détail, les transports urbains et les services de proximité. Ces postes ont une caractéristique commune : le montant unitaire est faible, la fréquence est haute, et la tolérance à l’échec est basse. Un paiement refusé devant un plat déjà servi laisse un mauvais souvenir, quel que soit le taux de change théorique.
C’est pourquoi la viabilité commerciale ne se jouera pas sur une démonstration spectaculaire. Elle se jouera sur la répétition. Dix paiements réussis dans une journée de test disent peu. Dix mille paiements, avec un taux d’incident comparable à celui d’un moyen local, commencent à dire quelque chose. Le réseau de NICE offre le terrain. Il n’offre pas, à lui seul, le volume touristique. Encore faut-il que les voyageurs japonais aient une raison simple d’ouvrir l’application plutôt que leur carte.
Cette raison peut être le taux, la rapidité, une promotion, ou simplement l’habitude si l’application est déjà dans le téléphone via une marque financière connue. Le groupe SBI dispose de plusieurs métiers financiers. L’annonce précise que SBI DigiTrust concevra la structure de paiement en envisageant des coopérations internes. C’est une piste, pas un produit. Elle suggère que le QR coréen pourrait, un jour, s’appuyer sur une relation client déjà ouverte au Japon. Sans cela, le coût d’acquisition du voyageur risquerait d’avaler le gain sur les frais.
Les questions que décembre devra laisser écrites
Un bon compte rendu de test ne se mesure pas au nombre de transactions fictives. Il se mesure aux questions fermées. Les partenaires ont déjà indiqué les chapitres : fonds, instructions, connexions, coûts, échelle, obstacles. On peut les traduire en critères de lecture, pour qui suivra l’échéance sans communiqué marketing.
Premier critère : le commerçant est-il payé dans un délai compatible avec sa caisse, et dans une forme qu’il n’a pas à convertir lui-même à la main. Deuxième critère : le client voit-il un montant stable entre le scan et la validation. Troisième critère : le coût total, change inclus, est-il compétitif avec une carte sur un panier touristique réel, pas sur un virement de laboratoire. Quatrième critère : le montage tient-il dans les deux cadres, y compris si le texte coréen bouge pendant l’essai. Cinquième critère : les trois systèmes se parlent sans opération manuelle cachée.
Si ces cinq points sont documentés, le projet aura avancé, même sans lancement. S’ils restent flous, décembre n’aura produit qu’un calendrier. L’annonce actuelle a le mérite de ne pas confondre les deux. Elle parle de matériau pour de futures décisions. C’est un vocabulaire d’ingénierie, pas de campagne.
Les partenaires utiliseront les conclusions comme matériau pour de futures décisions d’affaires. La fin décembre 2026 clot la vérification. Elle n’ouvre pas, à elle seule, un service.
Un précédent utile, à condition de ne pas le survendre
D’autres corridors regarderont ce test, parce que le problème est partout le même : deux systèmes de paiement domestiques excellents, et un passage frontalier encore cher ou opaque. L’originalité ici n’est pas l’idée du stablecoin. Elle est l’association d’un acteur japonais déjà soumis à un régime de stablecoins, d’un processeur coréen qui tient un très grand parc de commerçants, et d’un spécialiste blockchain chargé du raccord. Beaucoup d’annonces n’ont que le troisième.
Le précédent ne vaudra toutefois que si les limites restent visibles. Le test ne couvre pas tous les commerces. Il ne nomme pas son jeton. Il ne promet pas d’ouvrir en janvier. Il coexiste avec d’autres essais du même groupe, sur d’autres rails, parfois sans fonds réels. Le lecteur pressé qui résumerait l’affaire par « on paiera bientôt en stablecoin entre Tokyo et Séoul » ajouterait une phrase que les partenaires n’ont pas écrite.
La phrase juste est plus étroite, et plus intéressante. Trois entreprises vérifient, jusqu’à la fin de l’année, si un voyageur japonais peut régler un commerçant coréen par QR, avec un stablecoin dans le moteur, sans casser la caisse ni le cadre. Le résultat dira si ce moteur mérite d’être montré au public. En attendant, le bol de nouilles se paie encore comme avant.
Ce qu’il faut retenir avant de préparer un séjour
Le projet concerne d’abord les voyageurs japonais en Corée du Sud, pas l’ensemble des touristes étrangers, et pas le sens inverse de façon décrite. Le geste étudié est un scan de QR chez des commerçants affiliés à NICE. L’échéance publique est la fin décembre 2026. Le réseau de 1,2 million de commerçants est un potentiel cité par SBI, pas un périmètre de test. Le stablecoin, la blockchain, le change et le lancement restent non annoncés.
Le Japon dispose déjà d’un cadre pour les stablecoins fiduciaires et d’un régime d’intermédiation effectif depuis le 1er juin. La Corée du Sud travaille encore le sien pour les jetons adossés au won, sous le regard de sa banque centrale. SBI mène en parallèle d’autres essais sur le même corridor, dont un réseau avec Nodeinfra et un pilote yen-won avec Kyobo Life, sans confondre ces chantiers avec une ouverture commerciale.
Pour le voyageur, la nouvelle est donc une promesse conditionnelle. Elle vaut la peine d’être suivie si l’on paie souvent de petits montants en Corée et si l’on en a assez des frais opaques. Elle ne vaut pas un changement d’habitudes avant qu’un service existe. Entre les deux, il y a un hiver de vérification, des caisses réelles, et une question simple : le QR peut-il cacher le rail sans cacher le prix.

Politique & Société