
Dix milliards de dollars. C’est, en septembre 2026, le montant approximatif des dépôts logés dans des coffres de prêt adossés à des blockchains. Deux ans plus tôt, le même agrégat tournait autour de 1,5 milliard. Cette multiplication par près de sept ne ressemble pas à une mode passagère. Elle ressemble à un marché qui a cessé d’être un bac à sable. Et c’est précisément au moment où l’argent devient trop visible pour rester sans grille de lecture qu’un acteur historique de la notation a posé son propre thermomètre sur la table.
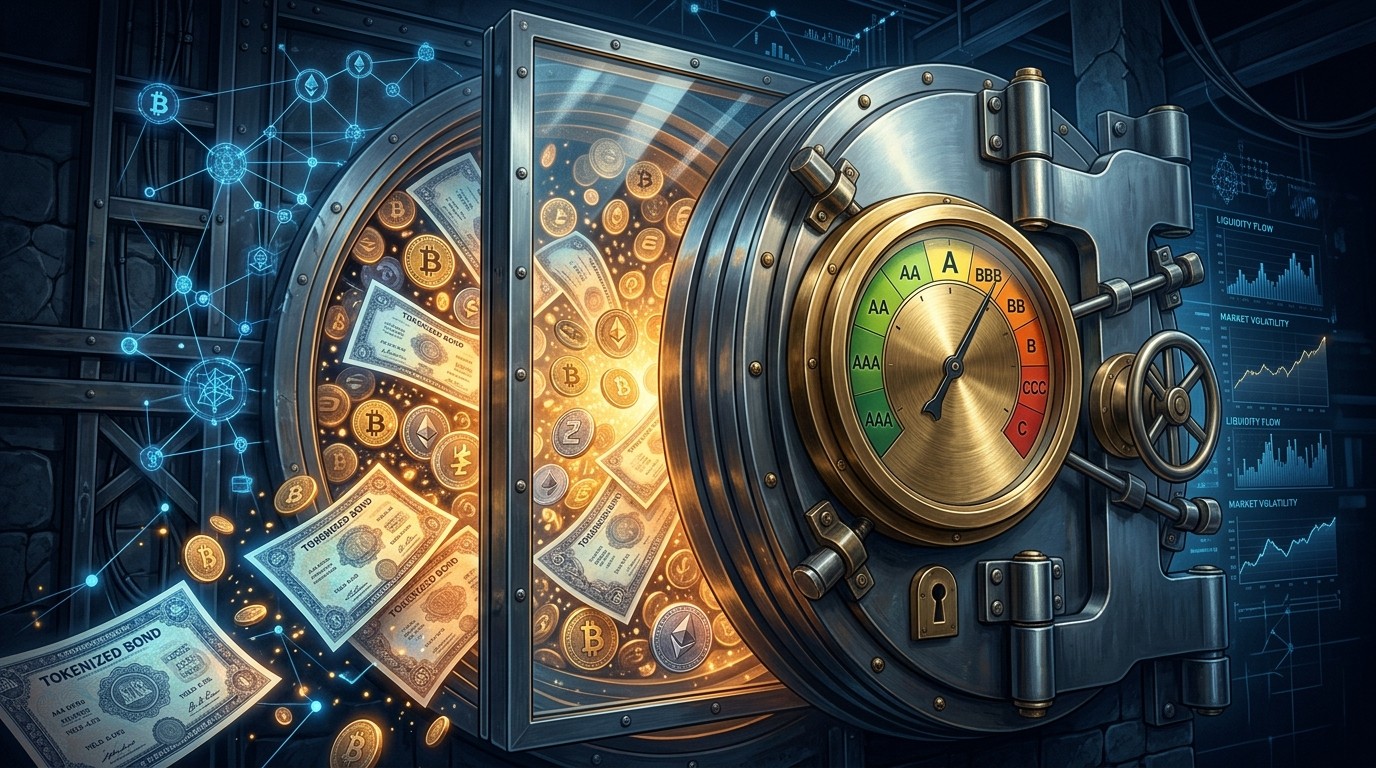
Le 4 octobre 2026, S&P Global Ratings a publié un cadre baptisé Vault Risk Assessment, souvent raccourci en VRA. L’objet n’est pas de dire si un emprunteur remboursera sa dette comme le ferait une note de crédit classique. L’objet est plus étroit, et plus nouveau : estimer, de façon prospective, le risque relatif qu’une position d’investisseur dans un coffre de prêt d’actifs numériques devienne dépréciée, au sens d’une perte de valeur ou d’une impossibilité pratique de récupérer ce qui a été confié. Le suffixe « (v) » collé aux lettres familières AAA, AA ou BBB sert de rappel permanent. On n’est pas dans le registre habituel des émetteurs souverains ou des banques.
Un thermomètre pour un marché qui a changé d’échelle
Le coffre de prêt, ou vault, n’est pas un simple contrat de dépôt. C’est un véhicule qui collecte des actifs numériques, les déploie dans des marchés de crédit on-chain, et remet aux déposants des jetons de parts représentant leur quote-part du pool et des rendements accumulés. Certaines stratégies tournent presque seules, bornées par du code. D’autres laissent une marge de manœuvre à des humains, les curateurs, qui choisissent les marchés, les plafonds et parfois le rythme des réallocations.
Cette architecture explique pourquoi le chiffre de 10 milliards pèse plus lourd qu’un simple total de TVL. Derrière, il y a des épargnants, des trésoreries de protocoles, parfois des desks qui cherchent un rendement sans ouvrir eux-mêmes chaque position. Quand la masse devient institutionnelle, la question change. On ne demande plus seulement « combien ça rapporte ». On demande « dans quelles conditions ça peut se coincer ».
Repère chiffré
De 1,5 milliard de dollars en septembre 2024 à environ 10 milliards en septembre 2026 : les dépôts dans ces coffres ont été multipliés par près de sept en vingt-quatre mois.
Yann Le Pallec, président de S&P Global Ratings, a situé la demande du côté des acteurs qui veulent des évaluations de risque indépendantes à mesure que l’activité financière migre vers des réseaux ouverts. James Wiemken, à la tête des services de notation globale, a pointé deux irritants concrets : la complexité des coffres, et des standards de transparence qui varient d’un opérateur à l’autre. Autrement dit, le problème n’est pas seulement technique. Il est aussi documentaire. Deux vaults peuvent afficher un rendement voisin et reposer sur des dossiers d’information incomparables.
Une lettre familière ne suffit pas à transformer un avis de risque relatif en promesse de remboursement. Le suffixe (v) est là pour empêcher cette confusion.
Ce que la VRA mesure, et ce qu’elle refuse de mesurer
Le cadre se présente comme une opinion prospective sur la chance relative qu’une position soit atteinte. AAA(v) occupe le bas de l’échelle de risque, pas le haut du podium marketing. S&P a insisté sur trois exclusions qui méritent d’être lues lentement. La VRA n’est pas une note de crédit traditionnelle. Elle ne mesure pas le rendement attendu. Elle ne garantit pas la qualité de crédit du coffre.
Cette dernière phrase déçoit ceux qui cherchent un label collable sur une page d’accueil. Elle est pourtant le cœur du dispositif. Un coffre peut payer beaucoup parce qu’il prend des risques que le déposant ne voit pas. Un autre peut payer peu parce qu’il reste dans des marchés liquides et des collatéraux simples. Le cadre ignore volontairement la taille du coupon. Il regarde ce qui entoure les actifs, la liquidité, la gestion, les protocoles et l’infrastructure technique.
La distinction avec une note d’émetteur est nette. Une note classique porte sur la capacité et la volonté d’un débiteur d’honorer des obligations financières. Ici, le sujet est la position de l’investisseur dans un véhicule qui lui-même prête, parfois à des contreparties anonymes, parfois contre des collatéraux tokenisés, toujours à travers des couches logicielles. L’impairment peut venir d’un défaut de marché, d’un gel de retrait, d’un bug, d’une gouvernance capturée, ou d’une chaîne qui devient impraticable. Ce n’est pas le même objet qu’une obligation d’entreprise.
| Question | Note de crédit classique | Vault Risk Assessment |
|---|---|---|
| Objet | Capacité d’un émetteur à payer | Risque relatif d’atteinte d’une position de coffre |
| Rendement | Hors note, mais contexte de spread | Explicitement hors cadre |
| Garantie | Opinion, pas une assurance | Même logique, rappelée plus fort |
| Suffixe | Aucun | (v), pour signaler le registre vault |
Six portes d’entrée, pas une seule note magique
Le cadre examine six familles de risque. Leur addition n’est pas un score arithmétique affiché au public comme un indice. C’est une lecture croisée, destinée à montrer comment des sources différentes peuvent atteindre la même position. Un coffre solide sur le collatéral peut rester fragile si les retraits dépendent d’un marché étroit. Un code irréprochable ne compense pas un curateur qui peut tout réallouer du jour au lendemain.
Les six axes sont la qualité de crédit du portefeuille, le décalage de liquidité, le risque de curateur, le risque de blockchain, le risque de protocole, puis la sécurité et la gouvernance du coffre. Chacun mérite d’être déplié, parce que c’est là que le jargon cesse d’être décoratif.
La qualité du portefeuille : ce que le coffre a le droit de toucher
Premier axe : les actifs et les marchés de prêt auxquels le vault peut accéder. Le mot important est peut. L’analyse ne se contente pas d’une photographie des positions du jour. Elle regarde le périmètre autorisé. Un coffre presque vide de risques aujourd’hui, mais libre d’entrer demain dans des marchés peu liquides ou des collatéraux opaques, n’a pas le même profil qu’un coffre dont le code interdit ces détours.
Le cadre couvre des prêts adossés à des crypto-actifs comme des prêts adossés à du collatéral d’actifs réels tokenisés. Cette ouverture est logique. Une partie de la croissance récente des coffres vient précisément de stratégies qui mélangent rendement on-chain et sous-jacents plus familiers aux bilans traditionnels. Mais la frontière n’est pas floue pour autant. Détenir directement certains titres tokenisés, obligations ou fonds, peut sortir du périmètre VRA et relever d’autres critères. Prêter contre ces titres, en revanche, peut rester dedans.
Cette nuance change la lecture d’un produit. Un vault qui « fait du RWA » n’est pas automatiquement noté comme un fonds obligataire. S’il prête et reprend un collatéral tokenisé, on est dans la logique d’impairment d’une position de prêteur. S’il achète et porte le titre, on bascule vers une autre grammaire. Les équipes produit qui mélangent les deux dans une même page commerciale vont devoir apprendre à séparer les phrases.
Les plafonds d’allocation inscrits dans le contrat pèsent davantage que les promesses de discipline. Une limite technique qui empêche plus de X pour cent du capital d’entrer dans un marché donné ne dépend pas de la bonne humeur du curateur le vendredi soir. S&P donne plus de poids à ces bornes dures, parce qu’elles restreignent l’exposition sans attendre une décision humaine ultérieure. C’est un choix méthodologique clair : le code qui contraint vaut plus que la charte qui suggère.
Le décalage de liquidité : le moment où le retrait se grippe
Deuxième axe : la capacité du coffre à honorer des sorties quand les actifs ne peuvent pas être convertis ou recouvrés assez vite. Le risque n’est pas seulement celui d’une perte sèche. C’est aussi celui d’un délai, d’une file, d’une décote forcée. Dans un marché de prêt, la liquidité du déposant dépend de la liquidité des marchés sous-jacents et de la vitesse à laquelle les prêts peuvent être rappelés ou cédés.
Un vault très concentré sur quelques fournisseurs, ou sur des actifs difficiles à céder, peut voir son évaluation bouger même si le collatéral reste « bon » sur le papier. Les actifs réels tokenisés ajoutent une couche : si les transferts sont réservés à des participants approuvés, la revente n’est pas un ordre dans un carnet ouvert. Elle est une négociation dans un cercle fermé. Cette friction n’apparaît pas dans un APY. Elle apparaît le jour où tout le monde veut sortir en même temps.
Les crises de lending des années précédentes ont déjà montré ce schéma. Le rendement semblait stable tant que les entrées compensaient les sorties. Dès que le sens du flux s’inversait, la qualité du collatéral comptait moins que le temps nécessaire pour le réaliser. Le cadre de S&P formalise cette mémoire. Il ne prétend pas prédire la prochaine file d’attente. Il demande si la structure peut en absorber une sans abîmer la position.
Signal de fragilité
Marchés étroits, peu de preneurs, transferts restreints, dépendance à un seul protocole de sortie.
Signal de tenue
Marchés profonds, plafonds techniques, collatéral cessible sans liste d’attente opaque, files de retrait testées.
Le curateur : l’humain dans la machine
Troisième axe, souvent sous-estimé par les pages qui ne parlent que de smart contracts : le risque de curateur. Le curateur est la personne ou l’entité qui décide comment les dépôts sont alloués. Certains coffres tournent entièrement par contrat. D’autres laissent une discrétion humaine sur une partie de la stratégie. Les deux modèles peuvent coexister dans le même produit : le contrat détient les fonds et applique des plafonds, le curateur choisit à l’intérieur de ces plafonds.
Cette hybridation est le point aveugle de beaucoup de discours « tout est on-chain ». Le code exécute. Il n’arbitre pas toujours. Si le curateur peut déplacer une fraction large du capital vers un nouveau marché, la qualité future du portefeuille dépend de son jugement, de ses incitations et de ses conflits. Une société de curation rémunérée au volume n’a pas les mêmes réflexes qu’une structure payée à la prudence. Le cadre regarde cette couche, parce qu’elle peut annuler en une transaction ce que la documentation promettait sur douze mois.
Il faut aussi regarder la continuité. Un curateur peut être une DAO, une société, un petit groupe de signataires. La question n’est pas seulement « qui décide aujourd’hui ». C’est « que se passe-t-il s’il disparaît, s’il est capturé, ou s’il change de mandat ». Les coffres qui ont grandi vite ont souvent un visage fondateur très visible. Cette visibilité rassure au départ. Elle devient un risque de personne unique dès que les dépôts dépassent ce qu’une réputation peut couvrir.
Blockchain et protocole : les couches que l’on hérite
Quatrième et cinquième axes : la chaîne et le protocole de prêt sur lesquels le coffre s’appuie. Un vault n’est pas une île. Il hérite du consensus, des ponts éventuels, de la finalité, des frais, et de l’historique d’incidents de la chaîne. Il hérite aussi des paramètres du marché de lending : seuils de liquidation, oracles, facteurs de collatéral, files de mauvaise dette.
Cette héritage explique pourquoi deux coffres au wording identique peuvent diverger. L’un déploie sur une chaîne très surveillée, avec des marchés profonds et des oracles redondants. L’autre déploie sur un environnement plus jeune, où un oracle unique ou un paramètre agressif peut transformer une baisse de prix en cascade. Le cadre ne note pas la chaîne pour elle-même comme un souverain. Il note la façon dont ses fragilités remontent jusqu’à la position du déposant.
Le même raisonnement vaut pour les structures permissionnées et permissionless. S&P indique que le cadre peut s’appliquer aux deux. Ce qui compte, ce sont les actifs autorisés et les contrôles, pas le slogan d’ouverture. Un marché permissionné peut être plus lisible sur l’identité des emprunteurs et plus étroit sur la revente. Un marché ouvert peut être plus liquide et plus exposé à des stratégies adverses. Aucun des deux n’est « plus crypto » au sens du risque. Ils échouent différemment.
Sécurité et gouvernance : qui tient les clés du coffre
Dernier axe : la façon dont le vault est contrôlé, et la manière dont sa structure technique peut affecter les investisseurs. On y retrouve les droits d’administration, les délais de modification, les multisignatures, les modules de pause, les dépendances à des bibliothèques externes. On y retrouve aussi les risques hérités des protocoles de prêt et des chaînes, déjà croisés plus haut, mais relus sous l’angle du contrôle effectif.
Une gouvernance qui peut changer les plafonds sans préavis n’a pas le même profil qu’une gouvernance soumise à un délai d’exécution pendant lequel les déposants peuvent sortir. Ce détail, souvent relégué dans une documentation technique, devient central dès qu’on parle d’impairment. Le déposant ne perd pas seulement si le collatéral fait défaut. Il perd aussi si les règles du jeu bougent plus vite que sa capacité à réagir.
S&P a, par ailleurs, annoncé en septembre un accord pour acquérir OpenZeppelin, spécialiste de la sécurité des contrats, sous réserve de conditions de clôture. L’entreprise visée aurait mené plus de 900 missions de sécurité, et des contrats s’appuyant sur ses logiciels auraient accompagné plus de 37 000 milliards de dollars de valeur transférée. L’opération ne transforme pas la VRA en audit. Elle montre toutefois que la maison de notation investit la couche technique, pas seulement la couche crédit. Trois jours avant cet accord, S&P Global avait aussi mené un investissement stratégique dans Kaiko, société de données de marché, portant un tour de série B à 110 millions de dollars avec des banques, des places et des firmes financières. Données, sécurité, puis grille de risque : la séquence est lisible.
Pourquoi AAA(v) ne veut pas dire « coffre sûr »
Le réflexe est connu. Une lettre proche de AAA rassure avant même la lecture de la méthodologie. S&P a coupé cette pente. Même une évaluation forte ne doit pas être lue comme une garantie contre les pertes. Le « v » rappelle que l’échelle est spécifique. Elle classe des risques relatifs à l’intérieur d’un univers de coffres, elle ne délivre pas un certificat d’invulnérabilité.
Cette prudence n’est pas cosmétique. Les véhicules de lending ont déjà produit des pertes alors que leurs interfaces affichaient des indicateurs verts. Mauvais oracle, liquidation en cascade, gouvernance précipitée, collatéral illiquide au moment exact où il fallait le vendre : les scénarios sont documentés. Une échelle nouvelle qui promettrait l’absence de casse serait discréditée au premier incident. En refusant la garantie, le cadre se donne une chance de survivre au premier choc.
Il faut aussi accepter qu’une VRA puisse bouger. Actifs éligibles, conditions de liquidité, contrôles de contrat, profil du curateur : un changement matériel peut justifier une revue. Ce n’est pas une note gravée. C’est un avis daté, révisable. Pour un allocateur, cela implique un suivi, pas un tampon unique collé dans un comité d’investissement.
Le précédent des stablecoins et le cas Sky
La VRA n’arrive pas dans un désert. S&P avait déjà bâti des Stablecoin Stability Assessments, centrées sur la capacité d’un stablecoin à tenir sa valeur cible. En 2025, ces scores ont été rendus accessibles on-chain via Chainlink, pour que des applications de finance décentralisée puissent les lire sans passer par un PDF. Le geste est important. Une opinion qui reste dans un rapport sert les comités. Une opinion lisible par un contrat peut entrer dans des limites automatiques.
Rien n’indique, au lancement de la VRA, que les évaluations de coffres seront immédiatement consommables par des protocoles. Le parallèle existe pourtant. Si la demande institutionnelle se confirme, la pression pour une diffusion machine-readable suivra. D’ici là, le premier usage reste humain : comparer, écarter, documenter une décision d’allocation.
Autre jalon, tout proche : le 1er octobre, S&P a confirmé une note d’émetteur B- sur Sky Protocol, perspective stable. Les facteurs cités mêlent position de capital, liquidité, concentration de gouvernance et complexité accrue liée à de nouvelles stratégies de prêt. Ce n’est pas une VRA. C’est une note d’émetteur classique, dans le bas de l’échelle investment grade inversée, c’est-à-dire en territoire spéculatif. Le rapprochement est utile justement parce qu’il montre la coexistence des outils. Un protocole peut porter une note d’émetteur. Un coffre qui s’appuie sur lui pourra, plus tard, porter une évaluation de vault. Les deux lettres ne diront pas la même chose, et les confondre serait une erreur de lecture.
Ce que les déposants devraient relire avant la première lettre
Aucun coffre n’a reçu de VRA au moment de l’annonce. Les premières évaluations doivent arriver dans des publications ultérieures, sans liste de noms et sans date. Cette absence est en soi une information. Le marché dispose d’un langage, pas encore d’un palmarès. Ceux qui attendront la lettre pour se poser des questions auront déjà sauté une étape.
En attendant, la méthodologie elle-même fonctionne comme une check-list. Elle invite à demander quels marchés sont autorisés, pas seulement lesquels sont utilisés. Elle invite à chercher les plafonds écrits dans le contrat. Elle invite à identifier le curateur, sa rémunération, sa capacité de sortie forcée. Elle invite à tester, au moins mentalement, une semaine de retraits massifs. Elle invite à lire les droits d’admin et les délais. Rien de tout cela n’exige une note. Tout cela prépare à la lire sans la surinterpréter.
- Périmètre autorisé des actifs, pas seulement le portefeuille du jour.
- Plafonds techniques versus simples engagements de gestion.
- Identité, incitations et continuité du curateur.
- Profondeur des marchés de sortie et restrictions de transfert.
- Droits d’administration, délais, et dépendances d’oracles.
- Séparation claire entre prêt contre collatéral tokenisé et détention directe de titres.
Les allocateurs qui comparent des coffres uniquement par le rendement vont se retrouver face à un langage qui ignore ce rendement. C’est déstabilisant, et c’est sain. Un écart de quelques points d’APY peut venir d’une prise de risque de liquidité que la VRA, si elle est publiée, rendra visible. À l’inverse, deux coffres de lettre voisine pourront payer très différemment sans que cela contredise le cadre. La lettre ne dit pas « achetez le moins cher » ni « prenez le plus généreux ». Elle dit « voici, relativement, où la position peut s’abîmer ».
Permissionné, ouvert, tokenisé : trois malentendus à dissiper
Premier malentendu : croire qu’un coffre permissionné est automatiquement plus sûr parce qu’il ressemble à la finance connue. La liste d’accès réduit certains risques de contrepartie anonyme. Elle peut augmenter le risque de liquidité si la revente exige une approbation. Le cadre regarde les deux côtés, pas le costume réglementaire.
Deuxième malentendu : croire qu’un coffre ouvert est automatiquement plus fragile parce qu’il est composable. La composabilité crée des dépendances. Elle crée aussi des marchés plus profonds, parfois les seuls où une sortie reste possible un dimanche. La fragilité se juge marché par marché, pas par slogan.
Troisième malentendu : traiter tout jeton adossé à un actif réel comme un même produit. Prêter contre un collatéral tokenisé peut entrer dans la VRA. Porter directement une obligation ou un fonds tokenisé peut en sortir. Les documentations commerciales qui écrivent « exposition RWA » sans préciser le verbe, prêter ou détenir, vont devenir illisibles pour quiconque a lu la méthodologie. Le verbe est le produit.
Une comparaison utile avec les véhicules gérés
Les documents de lancement rapprochent les coffres de véhicules d’investissement gérés. Le parallèle tient sur un point : on mutualise des dépôts et on les déploie selon une stratégie définie. Il casse sur un autre : l’exécution peut être un contrat, la garde peut être un pool, et la part peut être un jeton transférable en dehors des heures d’un teneur de compte. Le déposant reçoit généralement un jeton de part. Ce jeton circule, se compose, parfois sert lui-même de collatéral ailleurs. Le risque de la position n’est donc pas seulement le risque du coffre. C’est aussi le risque de ce que le marché secondaire fera de la part.
Cette circulation secondaire n’est pas le cœur de la VRA, centré sur l’impairment de la position dans le vault. Elle compte néanmoins pour l’investisseur qui croit sortir en vendant le jeton plutôt qu’en redeemedissant. Si le jeton décote alors que les actifs sous-jacents tiennent, la perte est de marché, pas forcément d’impairment au sens du cadre. Distinguer les deux évite de crier à l’erreur de notation le jour où un jeton de part cotera sous sa valeur théorique.
Ce que le chiffre de 10 milliards ne dit pas
Passer de 1,5 à 10 milliards en deux ans impressionne. Le total ne dit pas la concentration. Une poignée de coffres peut porter l’essentiel. Il ne dit pas la qualité moyenne. Il ne dit pas la part des dépôts recyclés, comptés plusieurs fois via des jetons de parts redéposés ailleurs. Les agrégats de finance on-chain ont souvent ce biais de double compte. Prudence, donc, avant d’en faire une taille de marché bancaire.
Le total dit autre chose, de plus solide : la catégorie est devenue assez grande pour qu’une maison de notation y consacre une méthodologie dédiée, distincte des stablecoins et distincte des notes d’émetteur. Ce seuil symbolique compte. Tant qu’un segment reste petit, il vit avec des audits ponctuels et des tableaux de bord communautaires. Quand il grossit, les allocateurs externes réclament un vocabulaire commun. La VRA est une tentative de vocabulaire, pas encore un standard de fait.
Elle arrivera aussi dans un paysage déjà occupé. Des cabinets d’audit, des équipes internes de protocoles, des fournisseurs de données publient leurs propres scores. La différence tient au mandat. S&P vend depuis longtemps des opinions de crédit que des mandats d’investissement peuvent citer. Si des politiques d’allocation commencent à mentionner une lettre (v), le cadre sortira du commentaire pour entrer dans la contrainte. Ce passage, s’il a lieu, pèsera plus que l’annonce d’octobre.
Limites assumées, et angles morts encore ouverts
Aucune méthodologie ne couvre le risque opérationnel d’un déposant qui signe le mauvais contrat, ni le risque de clé perdue, ni le risque juridique d’une qualification de titre qui changerait selon les juridictions. La VRA regarde le coffre. Elle ne regarde pas le parcours de l’épargnant jusqu’au coffre. Cette frontière est saine, à condition de ne pas l’oublier au moment de communiquer.
Autre limite : l’absence, au lancement, de cas publiés. Une échelle se comprend mieux quand on voit pourquoi un coffre est en AA(v) et un autre en BBB(v). Sans exemples, le débat reste abstrait. Les premières publications seront donc le vrai test. Si elles distinguent nettement des profils que le marché mélangeait, le cadre gagnera en usage. Si elles se ressemblent toutes, il restera un document de méthode.
Le rythme de revue sera aussi scruté. Les coffres bougent plus vite que les émetteurs corporates. Une stratégie peut changer de marchés en quelques transactions. Une méthodologie qui ne révise qu’une fois par an ratera l’essentiel. S&P indique pouvoir revoir une évaluation existante en cas de développement matériel. La définition de « matériel », dans un univers où le matériel peut être une transaction, fera la crédibilité du suivi.
Ce que cela change pour les équipes qui construisent des coffres
Pour les équipes produit, la conséquence pratique est documentaire autant que technique. Il va falloir exposer le périmètre autorisé, pas seulement les positions. Il va falloir montrer les plafonds dans le code, pas seulement dans une charte. Il va falloir nommer le curateur et décrire ce qu’il peut faire sans vote. Il va falloir expliquer la sortie : délais, files, marchés de repli. Ceux qui ont déjà ce dossier gagneront du temps le jour où une évaluation sera demandée. Ceux qui n’ont qu’une page de rendement devront reconstruire la narration.
Il y a aussi un effet de discipline. Savoir qu’une limite écrite dans le contrat pèse plus qu’une limite écrite dans un blog peut pousser à coder ce que l’on promet. Ce déplacement, du marketing vers le bytecode, est l’un des rares effets vertueux qu’une notation peut produire avant même la première lettre. Il ne remplace pas un audit. Il aligne l’incitation à être lisible avec l’incitation à être contraint.
Les curateurs, eux, sortent de l’ombre relative où les interfaces les plaçaient. Une évaluation qui leur consacre un axe entier les rend visibles aux comités qui ne lisent pas les adresses. Cette visibilité est une contrainte. Elle est aussi une barrière à l’entrée pour des opérateurs qui vivaient de l’opacité. Le marché des curateurs pourrait se segmenter : d’un côté des mandats étroits, documentés, lents à modifier ; de l’autre des mandats larges, assumés comme tels, et probablement moins bien placés sur l’échelle.
Lecture pour les trésoreries et les desks
Une trésorerie de protocole ou un desk qui place des stables dans des coffres a souvent un mandat de préservation avant un mandat de rendement. La VRA parle leur langue mieux qu’un classement par APY. Elle ne remplace pas une due diligence interne. Elle peut servir de second regard, surtout lorsque les standards de disclosure varient, point explicitement cité par James Wiemken.
Le bon usage n’est pas binaire. Ce n’est pas « on n’entre que dans du AAA(v) ». C’est « on sait pourquoi on accepte un cran de plus, et on dimensionne la ligne en conséquence ». Un coffre plus bas sur l’échelle peut rester approprié pour une poche satellite, pas pour le cœur de trésorerie. Sans échelle, cette discussion se fait à l’intuition. Avec échelle, elle se fait avec un vocabulaire partageable entre risque, investissement et comité.
Reste le calendrier. Tant que les premières VRA ne sont pas publiées, le cadre est une promesse de langage. Les desks qui veulent s’y préparer peuvent déjà cartographier leurs lignes selon les six axes, en interne, avec leurs propres seuils. Le jour où une lettre externe arrivera, l’écart entre l’auto-évaluation et l’opinion publiée sera plus instructif que la lettre seule.
Une séquence plus large qu’un simple lancement
Mis bout à bout, les mouvements récents dessinent une stratégie, pas une annonce isolée. Scores de stabilité des stablecoins, puis diffusion on-chain de ces scores, note d’émetteur sur un protocole de lending, investissement dans des données de marché, accord sur une société de sécurité des contrats, et maintenant cadre dédié aux coffres. Chaque brique répond à une objection classique : pas de données, pas de lecture technique, pas d’échelle spécifique, pas d’acteur indépendant.
Aucune de ces briques ne supprime le risque. Ensemble, elles réduisent l’excuse de l’illisibilité. Un allocateur pourra de moins en moins dire qu’il ne disposait d’aucun repère externe. Il pourra encore dire que le repère ne lui convenait pas, ou qu’il l’a écarté en connaissance de cause. Ce déplacement de la charge, de l’ignorance vers le choix, est le vrai changement institutionnel.
Le rendement reste hors cadre. C’est volontaire. Une note qui récompenserait le coupon récompenserait souvent le danger qu’elle prétend éclairer.
Scénarios pour les prochains mois
Premier scénario : quelques coffres très visibles reçoivent des évaluations étalées, du haut vers le milieu de l’échelle. Le marché apprend à lire les écarts. Les documentations s’alignent sur les six axes. L’usage reste concentré chez des allocateurs déjà habitués aux lettres S&P.
Deuxième scénario : les premières lettres se regroupent dans une bande étroite, faute de données ou par prudence de lancement. L’intérêt retombe. Le cadre reste une méthodologie citée, peu discriminante. Les coffres continuent de se vendre au rendement.
Troisième scénario : un incident de liquidité ou de gouvernance frappe un coffre déjà évalué, et la revue publique montre que l’échelle avait ou non anticipé la fragilité. Ce troisième cas, même indésirable, sera le plus pédagogique. Les méthodologies de crédit se sont forgées autant dans les défauts que dans les manuels.
Aucun de ces scénarios n’exige de deviner des noms. S&P n’en a pas donné. Spéculer sur une liste serait remplir le vide par du bruit. Mieux vaut retenir le critère de sélection implicite : des coffres assez documentés, assez grands, et assez stables dans leur mandat pour qu’une opinion ait un sens au-delà de la semaine de publication.
Comment lire la première publication, le jour où elle arrivera
Le jour venu, trois questions suffiront à éviter la lecture paresseuse. La lettre porte-t-elle bien le suffixe, et le texte rappelle-t-il qu’il ne s’agit pas d’une note de crédit. Les six axes sont-ils commentés, ou seulement résumés en une phrase. La revue est-elle conditionnée à des éléments qui peuvent changer vite, curateur, plafonds, marchés éligibles.
Si le texte insiste sur des bornes de code, la lettre dit quelque chose de structurel. S’il insiste sur la confiance dans une équipe sans contrainte technique, la lettre dit quelque chose de plus fragile, même si la lettre elle-même est haute. Le détail du commentaire vaudra autant que le symbole. C’est déjà vrai pour les notes corporates. Ce le sera davantage ici, où le public mélange encore audit, rendement et notation.
Il faudra aussi regarder ce qui est hors scope. Un coffre mélangeant prêt et détention directe de titres tokenisés pourrait n’être couvert que sur une poche. Présenter la lettre comme un avis sur l’ensemble du produit serait alors inexact. La frontière méthodologique, ennuyeuse à la première lecture, protège contre ce glissement.
Le mot de la fin, sans faux apaisement
Les coffres de prêt on-chain ont quitté la marge. À 10 milliards de dépôts déclarés, ils sont devenus un objet que la notation traditionnelle ne pouvait plus traiter avec les outils des stablecoins seuls, ni avec ceux des émetteurs seuls. La VRA est la réponse de S&P à cet entre-deux : une opinion sur l’impairment d’une position, six familles de risque, une échelle familière volontairement marquée d’un (v), et un refus explicite de garantir quoi que ce soit.
Ce refus est la partie la plus utile du lancement. Il empêche de transformer une lettre en argument commercial absolu. Il laisse aux déposants le travail qui leur revient : comprendre le périmètre, la liquidité, le curateur, la chaîne, le protocole, la gouvernance. La note, quand elle existera, éclairera ce travail. Elle ne le fera pas à leur place.
D’ici les premières évaluations individuelles, le marché dispose déjà d’une grille. Ceux qui l’utiliseront pour relire leurs coffres, plutôt que pour attendre un tampon, auront pris de l’avance sur le jour où les lettres commenceront à circuler. Les autres découvriront peut-être qu’un AAA(v) n’était pas une porte blindée, mais un avis, daté, relatif, et révisable.