
Le 4 octobre 2026, Solana se tient autour de 121 dollars, comme un coureur qui a déjà avalé deux mois de dénivelé et qui hésite encore devant la dernière barrière avant la ligne de crête. Le jeton a gagné environ 14,6 % en septembre, après un bond d’environ 41,5 % en août. Le marché capitalise près de 71,3 milliards de dollars, avec un volume quotidien d’environ 1,7 milliard. Rien de cela ne dit, à lui seul, si octobre sera une continuation ou une pause. La question utile est plus étroite : le cours peut-il franchir durablement la zone des 124-125 dollars, ou va-t-il rester coincé sous le plafond laissé par la fin septembre ?
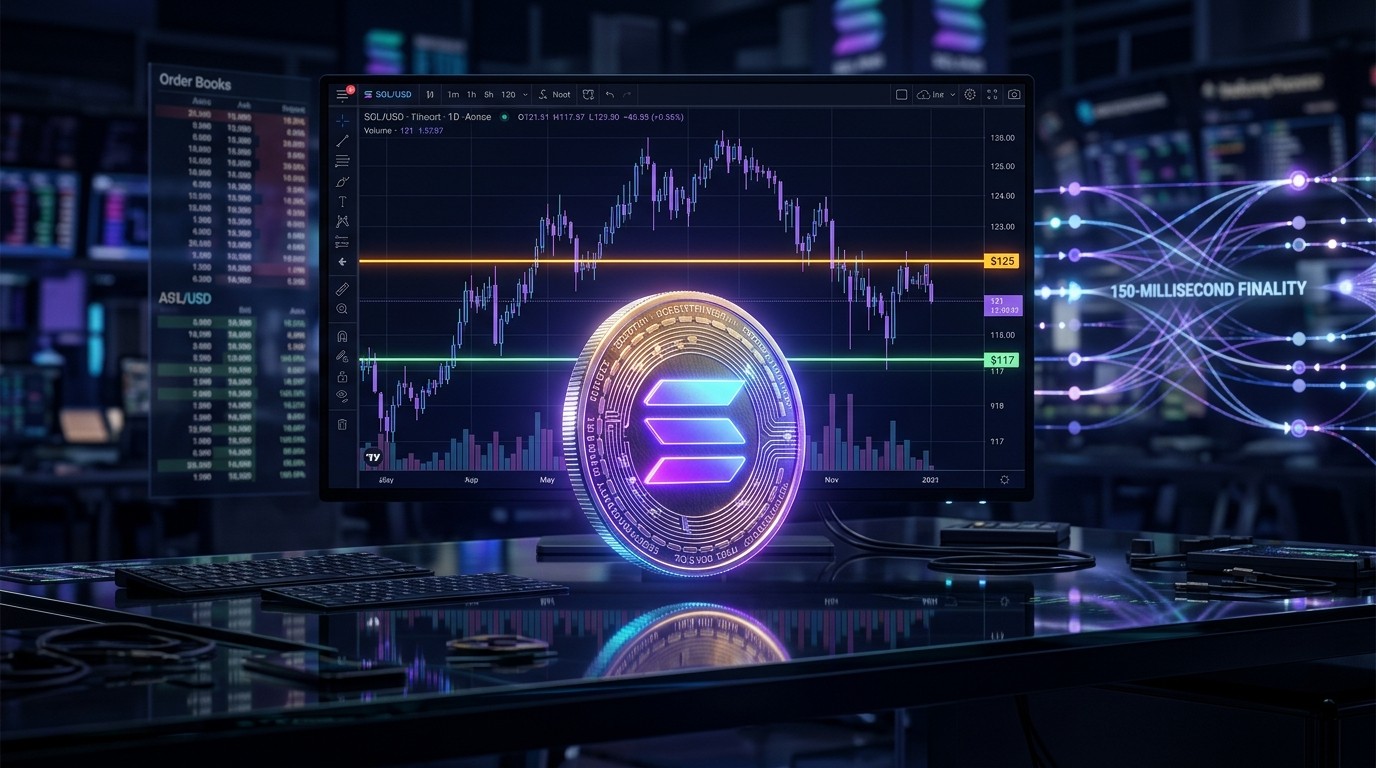
Sur vingt-quatre heures, la variation est modeste, de l’ordre de 1,6 % à la hausse. Sur sept jours, le bilan est légèrement négatif, autour de 2,5 %. Cette discordance dit déjà beaucoup. Le marché n’est pas en panique. Il n’est pas non plus en euphorie. Il teste. Et le test a un nom technique simple : la zone de résistance laissée par le sommet de fin septembre, quand le prix a effleuré environ 124,62 dollars avant de redescendre vers 118 dollars en clôture mensuelle.
Le seuil des 124-125 dollars décide encore de la suite
Septembre s’est ouvert près de 103 dollars et s’est terminé autour de 118. Entre ces deux bornes, le jeton a dépassé 124 dollars en séance, sans réussir à installer ce niveau comme un plancher. Début octobre, le prix est revenu au-dessus de 120 dollars après un passage dans la poche 117-119. La fourchette des sept derniers jours, selon les relevés de marché, court d’environ 116,44 à 124,27 dollars. Les deux extrémités restent donc actives. L’une protège, l’autre bloque.
Un franchissement ne se juge pas à une mèche. Il se juge à une clôture journalière au-dessus de la zone, puis à la capacité du marché à traiter 124-125 dollars comme un ancien plafond devenu support. Tant que cette séquence n’est pas écrite, parler d’un objectif à 148 dollars reste une hypothèse de graphique, pas un scénario déjà engagé. Depuis 121 dollars, un passage à 148 représenterait une avance d’environ 22 %. Depuis 125 dollars, l’écart tomberait plutôt vers 18 %. La différence n’est pas cosmétique : elle mesure le travail encore à faire avant même d’ouvrir la discussion sur le haut de la fourchette.
Le trader Daan Crypto Trades a posé le cadre le 29 septembre : le niveau des 117 dollars, une fois basculé, pouvait servir de rampe vers 148, à condition qu’il tienne. Le graphique, selon lui, respectait ses paliers, avec des replis contenus. Cette lecture a le mérite d’être falsifiable. Si 117 dollars cède et n’est pas repris vite, la cible haute perd son ancrage. Si 117 tient et que 124-125 est absorbé, la cible redevient lisible. Entre les deux, le marché peut parfaitement tourner en rond.
Le niveau des 117 dollars a été retourné. La cible suivante à 148 dollars ne tient que si ce plancher reste un plancher. Le mouvement n’a pas besoin d’être le plus rapide du marché pour rester cohérent.
Ce que disent vraiment le RSI et le MACD
Sur l’échelle mensuelle fournie pour cette lecture, le RSI se situe autour de 50,70, au-dessus de sa moyenne mobile proche de 46,61. Repasser au-dessus de 50 signale un mieux par rapport à la faiblesse antérieure. Cela ne signale pas une surchauffe. Le seuil classique de 70, souvent associé à un excès haussier, reste loin. Le momentum s’est réparé. Il ne s’est pas emballé.
Le MACD, lui, reste sous la ligne zéro. La ligne MACD évolue près de -8,82, la ligne de signal autour de -5,34, et l’histogramme proche de -3,48. En langage clair : la dynamique baissière de plus long terme n’a pas disparu, mais elle se resserre. Un histogramme qui se réduit n’est pas une validation d’achat. C’est le signe qu’une force contraire perd de l’intensité. Les deux indicateurs racontent donc la même histoire avec des accents différents. Le court et le moyen terme se réchauffent. Le cycle plus large n’a pas encore tourné la page.
Les moyennes mobiles quotidiennes placent le 50 jours près de 104 dollars et le 200 jours autour de 97 dollars en ce début octobre. Les deux sont sous le prix. C’est un argument de structure haussière de fond, pas un argument de timing. Entre le cours et ces moyennes, des paliers plus proches existent : 117 dollars, puis 109. Ce sont eux qui seront testés en premier si les acheteurs lâchent la zone actuelle. Un marché peut être au-dessus de ses moyennes longues et malgré tout corriger de 15 % sans invalider la tendance de fond.
Lecture de séance
Prix proche de 121 dollars. Résistance active entre 124 et 125. Premier soutien à 117. Tant que ces trois repères ne bougent pas, octobre reste une négociation, pas une tendance installée.
Pourquoi 117 dollars pèse plus qu’un chiffre rond
Les chiffres ronds attirent les ordres, mais 117 dollars n’est pas un chiffre rond. C’est un ancien plafond devenu, au moins temporairement, un plancher. Cette bascule est l’une des figures les plus suivies par les opérateurs de court terme, parce qu’elle concentre à la fois les stops des vendeurs tardifs et les rachats de ceux qui ont manqué le premier passage. Quand un niveau change de rôle, il devient un référendum. Le tenir, c’est confirmer que la demande a accepté un prix plus élevé. Le perdre, c’est rouvrir le débat sur tout le rebond d’août et de septembre.
Sous 117, les relevés de fin septembre citaient encore 116,32 puis 112,50 comme zones de poursuite si la vente s’installait. Plus bas, 109 dollars structure le scénario neutre. En dessous, 95 dollars entre en jeu, non loin du creux de mi-septembre autour de 96,87. Plus profond encore, une zone proche de 85 dollars apparaît sur le graphique de travail. Atteindre ce dernier palier ne serait plus une respiration. Ce serait un retracement large, capable de ramener le prix vers les moyennes qui ont porté la reprise estivale.
Cette échelle de paliers évite le piège du récit unique. Un actif peut être « en tendance » sur trois mois et « en range » sur trois semaines. Solana, début octobre, est exactement dans cet entre-deux. Les deux mois précédents ont été forts. La semaine qui ouvre octobre ne l’est pas. Confondre les deux horizons est la manière la plus courante de se tromper sur un graphique crypto.
Les trois chemins d’octobre, sans promesse
La structure du mois se résume à trois trajectoires. Aucune n’est un pronostic. Chacune décrit ce qui devrait se produire pour que le récit correspondant devienne le récit dominant.
| Scénario | Zone de prix | Condition minimale |
|---|---|---|
| Cassure haussière | 124 à 148 dollars | Tenue de 117, puis installation au-dessus de 124-125 |
| Marché latéral | 109 à 125 dollars | Supports défendus, échecs répétés sur les sommets de septembre |
| Repli baissier | 95 à 109 dollars | Perte de 109 sans reprise rapide |
Le cas haussier exige plus qu’une incursion au-dessus de 124. Il faut une clôture, puis des séances qui restent au-dessus. Dans cette hypothèse, la zone des 130 dollars redevient un palier intermédiaire avant 140, puis avant l’objectif graphique de 148. Les marchés de prédiction affichés publiquement donnent, au moment de cette lecture, une probabilité implicite plus élevée à 130 qu’à 140. Ces cotes bougent en continu. Elles ne remplacent pas un graphique. Elles montrent seulement où l’argent spéculatif place, à un instant donné, le curseur du possible.
Le cas neutre est souvent le plus sous-estimé, parce qu’il est le moins racontable. Le prix peut construire un support après deux mois de hausse, tandis que vendeurs et acheteurs se disputent les sommets de septembre. Un range entre 109 et 125 n’est pas un échec. C’est une digestion. Après +41,5 % puis +14,6 %, une digestion est même le comportement le plus banal d’un marché qui n’est pas en bulle verticale.
Le cas baissier commence vraiment sous 109 dollars. Perdre ce niveau affaiblit la structure de reprise. Le prochain repère graphique se situe alors autour de 95, proche du creux de mi-septembre. Sous 95, la zone des 85 redevient pertinente. Rien n’oblige le marché à y aller. Mais ignorer ce chemin parce que les deux mois précédents ont été verts revient à confondre le passé récent avec une obligation future.
Octobre n’a pas de saison fiable sur Solana
Les bougies mensuelles disponibles entre 2020 et 2025 montrent trois octobres positifs et trois octobres négatifs. En octobre 2023, le jeton a gagné environ 79,7 %. En octobre 2020, il a perdu environ 46,5 %. L’échantillon est trop court et trop dispersé pour fonder une saisonnalité. Quiconque vend un récit du type « octobre est historiquement haussier pour Solana » sélectionne une année et oublie l’autre.
Cette absence de motif saisonnier est une information. Elle renvoie l’analyse vers ce qui est observable maintenant : la position du prix par rapport à 117 et 124-125, le rythme des flux, l’état du réseau, et le climat plus large du marché des actifs numériques. Le calendrier ne fait pas le travail à la place des acheteurs.
Les ETF Solana ont presque cessé d’acheter
La demande institutionnelle reste dans le décor d’octobre, mais le dernier relevé est sans commune mesure avec la semaine précédente. Les produits américains adossés à Solana ont enregistré environ 800 000 dollars de flux nets combinés entre le 28 septembre et le 2 octobre. Le détail est plus parlant que le total. Le 28 septembre, les entrées atteignaient 7,7 millions. Le lendemain, 5,4 millions. Le 30 septembre, les sorties montaient à 12,5 millions. Le 1er octobre, 1,1 million supplémentaire sortait. Le 2 octobre ramenait 1,3 million d’entrées. Cinq séances, un solde presque plat.
La semaine du 21 au 25 septembre avait attiré environ 188,1 millions de dollars, dont 86,7 millions le seul 25 septembre. Le contraste est le fait marquant du début de mois. Un ralentissement d’une telle amplitude ne prouve pas un retournement de conviction. Il prouve que le rythme d’achat institutionnel n’est pas linéaire. Les cumulés restent élevés : les flux totaux des ETF Solana avoisinent 1,6 milliard de dollars, seed capital compris dans la présentation des tableaux de fonds. Le produit BSOL de Bitwise concentre la plus large part des entrées nettes.
Pour le prix de court terme, les flux frais comptent davantage que le cumul. Un retour d’entrées persistantes donnerait un signal de demande plus clair. Une nouvelle série de séances plates ou négatives laisserait le jeton dépendre surtout des achats du marché spot. C’est une distinction que les commentaires trop enthousiastes effacent souvent. Un stock d’actifs déjà logé dans des fonds n’est pas la même chose qu’un flux marginal qui pousse le prix aujourd’hui.
- Semaine du 21 au 25 septembre : environ 188,1 millions de dollars d’entrées, avec une journée à 86,7 millions.
- Semaine du 28 septembre au 2 octobre : environ 800 000 dollars nets, après un aller-retour marqué par 12,5 millions de sorties le 30.
- Cumul des flux : proche de 1,6 milliard de dollars, une base déjà constituée qui ne remplace pas le flux de la semaine en cours.
- Conséquence de prix : sans reprise des entrées, le spot et les niveaux techniques reprennent la main.
Il faut aussi lire ces chiffres à l’échelle du volume. Un milliard et demi de dollars échangés en vingt-quatre heures sur le jeton rend 800 000 dollars de flux ETF presque invisibles sur une séance. À l’inverse, 188 millions sur une semaine peuvent peser, surtout s’ils se concentrent. Le passage de l’un à l’autre explique pourquoi le prix peut monter en septembre puis stagner début octobre sans qu’aucun « événement » spectaculaire ne soit nécessaire.
Alpenglow, catalyseur réel et date encore absente
L’autre nom qui circule en octobre est Alpenglow. La Fondation Solana le présente comme le remplaçant du consensus actuel, TowerBFT, avec une cible de finalité ramenée d’environ 12,8 secondes à près de 150 millisecondes. Le chiffre frappe. Il ne doit pas être lu comme une mesure déjà observée sur le réseau principal. La documentation officielle indique qu’il n’existe pas d’heure d’activation fixe, et que chaque cluster migre selon son propre calendrier. Une méthode RPC permet de vérifier si le consensus Alpenglow a démarré sur un cluster donné. Ce n’est pas une date de lancement.
La première brique, Votor, remplace les transactions de vote des validateurs par une communication directe et des certificats agrégés. Le système peut finaliser un bloc par une voie rapide lorsque au moins 80 % du stake vote au premier tour, avec un repli à des seuils de 60 %. Cette architecture vise à réduire le bavardage on-chain lié aux votes, qui occupait une part importante de la bande passante. Moins de votes écrits dans les blocs, plus de place utile, et une finalité qui ne dépend plus d’une longue chaîne de confirmations successives.
En septembre, Alpenglow avait atteint les réseaux de développement et de test, le temps que développeurs et validateurs éprouvent le changement avant un déploiement principal. Début octobre, aucune activation confirmée du mainnet n’a été annoncée. La cible de 150 millisecondes dépend des conditions réseau, de la répartition des validateurs, et du chemin emprunté : un tour ou deux. Traiter ce chiffre comme une performance déjà live serait une erreur de lecture.
D’autres chantiers de performance ont, eux, déjà avancé. La Fondation a indiqué en septembre que les temps de slot cibles étaient descendus à 250 millisecondes sur le réseau principal, tandis que Transaction V1 et des coûts de stockage plus bas progressaient de leur côté. Le réseau n’attend donc pas Alpenglow pour bouger. Il empile des améliorations. Alpenglow reste simplement la plus visible, parce qu’elle touche au cœur du consensus et parce que son ordre de grandeur, en millisecondes, se prête aux titres.
Finalité visée
150 ms
Contre environ 12,8 secondes avec TowerBFT. Cible, pas mesure mainnet.
Voie rapide
80 % du stake
Repli à 60 %. Activation principale non datée.
Ce qu’une finalité plus courte changerait, et ce qu’elle ne changerait pas
Une finalité proche de 150 millisecondes, si elle était atteinte dans des conditions réelles, modifierait l’expérience des applications qui ont besoin d’une confirmation rapide : paiements, jeux, places de marché, règlements entre protocoles. Le délai perçu par l’utilisateur se rapprocherait de celui d’une interface web classique. C’est l’argument produit. Il est sérieux. Il n’est pas automatique.
Une amélioration de consensus ne crée pas, à elle seule, une demande de jeton. Elle peut rendre le réseau plus attractif pour des développeurs et des flux institutionnels. Elle peut aussi être déjà intégrée dans le prix par ceux qui anticipent l’annonce depuis des mois. Le marché des cryptomonnaies a l’habitude d’acheter la rumeur d’une mise à niveau et de vendre la mise en production, ou l’inverse, selon le positionnement préalable. Sans date, Alpenglow fonctionne surtout comme une option. Une option a de la valeur. Elle n’a pas de calendrier de paiement.
Il faut aussi distinguer latence et finalité. Un slot plus court, déjà ramené vers 250 millisecondes en cible, accélère la production des blocs. La finalité dit quand ce bloc est considéré comme irréversible par le consensus. Les deux sujets se répondent, mais ce ne sont pas les mêmes métriques. Un lecteur pressé peut les fusionner. Un opérateur qui construit dessus ne le peut pas.
La tokenisation, second dossier d’octobre, sans obligation d’achat
Le 17 septembre, le régulateur américain des valeurs mobilières a accordé un relief conditionnel temporaire permettant à des plateformes éligibles de titres tokenisés de négocier des actions américaines cotées, via des teneurs de marché automatisés permissionnés et des pools de liquidité. L’exemption court cinq ans, sous conditions. Les titres tokenisés éligibles doivent conserver les droits économiques, de vote et de dividende attachés aux actions classiques. L’ordre ne désigne pas Solana. Il n’oblige aucun émetteur à choisir une chaîne plutôt qu’une autre.
Solana dispose néanmoins de projets déjà engagés sur la tokenisation institutionnelle. La Fondation a annoncé en septembre le projet Harmonia, qui relie le réseau de distribution de fonds d’Allfunds à des fonds tokenisés sur Solana. Allfunds administrait environ 1 900 milliards d’euros d’actifs au 30 juin. Les candidatures restent ouvertes jusqu’au 24 octobre, avec une première cohorte visée pour le quatrième trimestre 2026 et le premier trimestre 2027. La fenêtre d’octobre est donc réelle. Elle concerne des dossiers, pas encore des volumes de négociation.
La Fondation indique aussi que Solana héberge déjà plus de 4 milliards de dollars d’actifs réels institutionnels on-chain. Ce chiffre vient de l’annonce d’écosystème du projet. Il ne doit pas être lu comme une prévision de demande future pour le jeton. Un actif tokenisé peut vivre sur une chaîne sans que chaque dollar d’encours se traduise par un achat proportionnel de la crypto native. Les frais, la sécurité et la liquidité créent un lien. Ce lien n’est pas une règle de trois.
Dans le même sillage, Backpack a évoqué l’ambition d’élargir l’accès d’environ 200 symboles d’actions vers 10 000, via Solana, selon son dirigeant Armani Ferrante. Aucune date de lancement pour cet objectif complet n’a été donnée. L’annonce éclaire une direction. Elle ne constitue pas un calendrier de flux.
Harmonia et la date du 24 octobre
Le 24 octobre est l’une des rares dates fermes du mois côté réseau. Ce n’est pas une activation de consensus. C’est une clôture de candidatures. La différence importe. Une clôture de guichet peut produire des communiqués. Elle ne produit pas, le jour même, des milliards de transactions. Le premier cohort étant visé pour la fin 2026 et le début 2027, l’effet éventuel sur l’activité on-chain se situe après la fenêtre de prix dont parlent les graphiques d’octobre.
Cela n’enlève rien à l’intérêt du dossier. Un réseau de distribution qui administre près de 1 900 milliards d’euros n’explore pas une chaîne par curiosité de week-end. Si les premiers fonds tokenisés passent effectivement par Solana, le signal portera sur la crédibilité opérationnelle : conservation, conformité, horaires de marché, gestion des droits. Ces sujets sont moins photogéniques qu’une finalité en millisecondes. Ils sont souvent ceux qui décident si un flux institutionnel reste ou s’en va.
Le relief réglementaire du 17 septembre fournit un cadre temporaire, pas une licence universelle. Cinq ans, des conditions, des plateformes éligibles, des droits préservés : le texte est un couloir, pas une autoroute. Solana peut s’y engager. D’autres chaînes aussi. Le marché du jeton n’a donc pas de monopole narratif sur la tokenisation d’actions américaines. Il a un avantage d’antériorité sur certains projets, et une liquidité déjà visible. L’avantage se défend deal après deal.
Le spot, les fonds et le décalage des temporalités
Trois horloges tournent en même temps. L’horloge du graphique se mesure en séances et en clôtures journalières. L’horloge des ETF se mesure en flux hebdomadaires, parfois en une seule journée très chargée. L’horloge du protocole se mesure en clusters, en tests, en fenêtres de candidature. Octobre mélange les trois. C’est pour cela qu’un titre unique du type « Alpenglow va faire monter Solana » rate l’objet. Alpenglow peut être un catalyseur de récit. Le prix, lui, répond d’abord à la liquidité disponible et aux niveaux où les ordres sont empilés.
Le ralentissement des ETF au moment même où le prix teste 124-125 dollars n’est pas une coïncidence neutre. Quand le flux marginal se tarit, le marché spot doit faire le travail seul. Or le spot, après deux mois de hausse, a déjà beaucoup acheté. Les late buyers qui entrent au-dessus de 120 dollars ont un coussin plus mince que ceux qui ont construit en août près de la zone des 100 dollars. Leur tolérance à un échec sous 124 est plus faible. C’est souvent ainsi que naissent les mèches : un essai de cassure, peu de relais, un retour vers le support le plus proche.
À l’inverse, si les entrées de fonds revenaient ne serait-ce qu’à une fraction de la semaine du 21 au 25 septembre, le même niveau technique changerait de nature. 124-125 dollars cesserait d’être seulement un souvenir de septembre. Il deviendrait un mur que de l’argent frais tente de traverser. Le graphique ne décide pas seul. Il enregistre qui est prêt à payer le prix suivant.
Une lecture de risque, pas un conseil
Rien dans ces niveaux ne constitue une recommandation d’achat ou de vente. Un support peut casser. Une résistance peut sauter en une séance de faible volume puis être reperdue. Les flux de fonds peuvent s’inverser d’un jour à l’autre, comme l’a montré le passage de +5,4 millions à -12,5 millions en quarante-huit heures fin septembre. Les annonces de protocole peuvent glisser. Les exemptions réglementaires peuvent être resserrées. Le seul usage raisonnable de ce cadre est de savoir à l’avance quel récit devient invalide si tel prix est perdu.
Pour un observateur, la check-list d’octobre tient en peu de lignes. 117 dollars tient-il en clôture ? 124-125 est-il dépassé puis conservé ? Les ETF revoient-ils des entrées nettes sur plusieurs séances, ou restent-ils plats ? Une date de cluster principal pour Alpenglow apparaît-elle, ou le dossier reste-t-il en test ? Les candidatures Harmonia produisent-elles autre chose qu’un communiqué de clôture ? Chacune de ces questions a une réponse observable. Aucune n’a besoin d’un adjectif.
- Support immédiat : environ 117 dollars, puis 109 si la structure se dégrade.
- Résistance principale : 124-125 dollars, sommet de fin septembre non installé.
- Cible conditionnelle : 148 dollars, seulement si 117 reste un plancher et si la résistance cède pour de bon.
- Flux : 800 000 dollars sur la dernière semaine, contre 188,1 millions la semaine d’avant.
- Réseau : Alpenglow en test, sans date de mainnet confirmée, finalité de 150 millisecondes encore théorique.
- Tokenisation : guichet Harmonia ouvert jusqu’au 24 octobre, premiers effets visés après le trimestre en cours.
Ce que le rebond d’août et de septembre a déjà consommé
Un gain de 41,5 % suivi d’un gain de 14,6 % n’est pas un détail de calendrier. C’est une quantité de hausse déjà réalisée. Les acheteurs qui sont entrés au début du mouvement ont un coussin. Ceux qui entrent maintenant achètent un actif qui a déjà réévalué une partie des espoirs de fin d’année : flux de fonds, récit de performance, projets de tokenisation. Le coussin des nouveaux entrants est le repli jusqu’à 117, puis jusqu’à 109. Il est mesurable. Il n’est pas large.
Cela n’interdit pas une extension. Les marchés tendanciels surprennent précisément parce qu’ils continuent après que tout le monde a jugé le mouvement « déjà fait ». Mais la probabilité d’une extension propre diminue quand le flux marginal se tarit au contact d’une résistance identifiée. 124,62 dollars en séance, 124,27 sur sept jours : le marché a déjà montré où les vendeurs se présentent. Il n’a pas encore montré s’ils ont épuisé leur offre.
Le volume quotidien d’environ 1,7 milliard de dollars suffit à déplacer le prix de quelques pourcents sans qu’un fonds ait besoin d’intervenir. Il ne suffit pas, à lui seul, à installer un nouveau régime au-dessus de 125 si l’offre latente reste là. La qualité du volume, plus que son montant, décidera de la prochaine bougie significative. Un volume qui accompagne une clôture au-dessus de la zone vaut plus qu’un volume qui accompagne une mèche.
Le marché plus large, en toile de fond
Solana ne trade pas dans une pièce fermée. Début octobre, le bitcoin évolue dans une zone où les commentaires de marché évoquent des tests autour de 85 000 à 86 500 dollars, avec un retour d’achats sur certains produits indiciels. Un climat plus ferme sur l’actif dominant aide en général les grandes capitalisations alternatives. Un climat plus fragile les pénalise plus vite, parce que les portefeuilles réduisent d’abord ce qu’ils considèrent comme du beta. Solana, avec une capitalisation proche de 71 milliards, est assez grand pour avoir ses propres flux, et assez corrélé pour ne pas ignorer le ton du bitcoin.
Cette corrélation n’est pas une loi. Elle est une habitude de liquidité. Quand les ETF bitcoin reçoivent de l’argent, une partie du discours institutionnel déborde vers les produits adjacents. Quand ces flux se calment, les produits adjacents se calment souvent plus fort. La semaine presque plate des ETF Solana peut donc être lue comme un phénomène propre, ou comme l’écho d’un appétit plus sélectif. Les deux lectures sont compatibles. Elles invitent à ne pas isoler le graphique du jeton de la tuyauterie des fonds.
Les dossiers réglementaires américains ajoutent une couche. Le relief du 17 septembre sur les titres tokenisés, les discussions sur la conservation par certains fonds, les textes en circulation sur la répartition des compétences entre agences : rien de tout cela ne fixe le prix de demain matin. Tout cela change le coût d’opportunité d’un expérimentateur institutionnel. Un couloir plus clair baisse le coût d’un pilote. Un couloir plus étroit le relève. Octobre hérite du texte de septembre. Il n’en hérite pas le résultat.
Comment lire une cassure sans se raconter d’histoire
Une cassure propre a quelques traits répétables. Le prix clôture au-dessus de la zone, pas seulement en mèche. Le lendemain, le bas de séance ne réintègre pas immédiatement l’ancien range. Le volume n’a pas besoin d’être record, mais il ne doit pas s’effondrer au moment du passage. Le support fraîchement conquis est retesté et tenu. Si l’une de ces conditions manque, le marché a produit un essai, pas une installation.
Appliqué à Solana, cela veut dire : une clôture au-dessus de 125 dollars, un maintien lors de la séance suivante, et un retest qui ne renvoie pas le prix sous 124. Tant que cette séquence n’est pas là, 130 dollars reste une étape éventuelle, et 148 une cible conditionnelle héritée d’un graphique du 29 septembre. Le conditionnel n’est pas une coquetterie de style. C’est le mode grammatical exact de la situation.
Le scénario inverse a la même discipline. Une perte de 117 en clôture, non reprise le lendemain, ouvre 112 puis 109. Une perte de 109 non reprise ouvre 95. Écrire ces phrases à l’avance ne les rend pas plus probables. Cela évite de les découvrir en cours de route, quand le récit de la veille est encore collé à l’écran.
Questions qui reviennent, réponses tenues
Solana peut-il atteindre 148 dollars en octobre ? Oui, à condition de préserver le support et de traverser 124-125 de façon décisive. Le niveau vient d’une lecture technique qui suppose que l’ancienne résistance des 117 dollars continue d’agir comme support. C’est une cible conditionnelle, pas une prévision garantie. Depuis le prix actuel, l’écart est d’environ 22 %. Ce n’est pas extravagant sur un mois crypto. Ce n’est pas non plus un déplacement mineur.
Où se situe la résistance principale ? Autour de 124-125 dollars. Le jeton a atteint environ 124,62 dollars fin septembre avant de refluer, et le plus haut des sept derniers jours se situe près de 124,27. Deux mesures, une même zone. C’est assez pour la traiter comme le plafond de travail du mois, jusqu’à preuve de clôture contraire.
Quels supports surveiller ? L’immédiat se situe autour de 117 dollars. La structure plus large place un autre palier près de 109. Perdre 109 amènerait 95 dans le champ, tandis que 85 reste une zone plus profonde sur le graphique de travail. Entre ces chiffres, 116,32 et 112,50 peuvent servir de sas si la vente accélère sans tout de suite casser la structure.
Alpenglow est-il déjà en service sur le réseau principal ? Non, aucune activation confirmée n’a été annoncée. La mise à niveau a progressé sur les réseaux de test. La documentation indique que l’activation des clusters ne se fait pas à une heure unique décidée d’avance. Le chiffre de 150 millisecondes reste une cible, dépendante du chemin de vote et de la répartition du stake.
Les ETF Solana voient-ils encore une demande forte ? La demande a nettement ralenti. Environ 800 000 dollars du 28 septembre au 2 octobre, après 188,1 millions la semaine précédente. Le cumul proche de 1,6 milliard rappelle que le produit existe et a déjà collecté. Il ne dit pas que la collecte continue au même rythme. Pour octobre, c’est le rythme qui compte.
Ce qui pourrait faire mentir ce cadre
Un cadre de niveaux est utile jusqu’au moment où un choc extérieur le rend secondaire. Une annonce de date précise pour le consensus, un retour brutal des flux de fonds, un incident réseau, un mouvement très ample du bitcoin, une nouvelle réglementaire qui resserre ou élargit le couloir de la tokenisation : chacun de ces événements peut déplacer le prix plus vite que la zone des 124-125. Le cadre ne les prévoit pas. Il sert à mesurer, après coup, si le choc a vraiment changé la structure ou s’il n’a fait qu’une mèche.
L’erreur symétrique serait d’attendre un choc pour avoir un avis. La plupart des séances d’octobre n’auront pas de choc. Elles auront un prix, un volume, et une position par rapport à 117 et 125. C’est moins spectaculaire. C’est suffisant pour savoir si le mois construit quelque chose ou s’il consomme le temps.
Solana entre donc octobre avec un acquis, un plafond et un dossier technique encore ouvert. L’acquis, ce sont deux mois de hausse et un prix qui tient au-dessus de 117 dollars. Le plafond, c’est 124-125, déjà visité, pas encore converti. Le dossier ouvert, c’est Alpenglow, prometteur sur le papier, absent du calendrier principal, accompagné d’un guichet de tokenisation qui se ferme le 24 octobre sans garantir le moindre achat de jeton. Entre ces trois faits, le cours n’a pas besoin d’un récit. Il a besoin d’une clôture.
Si cette clôture se fait au-dessus de 125 et que le niveau tient, la conversation pourra enfin se déplacer vers 130, puis vers l’hypothèse des 148. Si elle se fait en dessous de 117, la conversation redescendra vers 109 et, le cas échéant, vers 95. Si rien ne casse, octobre aura simplement prouvé qu’après un été et un début d’automne rapides, un grand réseau peut aussi savoir attendre. Attendre n’est pas un échec de prévision. C’est parfois le seul scénario que le carnet d’ordres est prêt à financer.