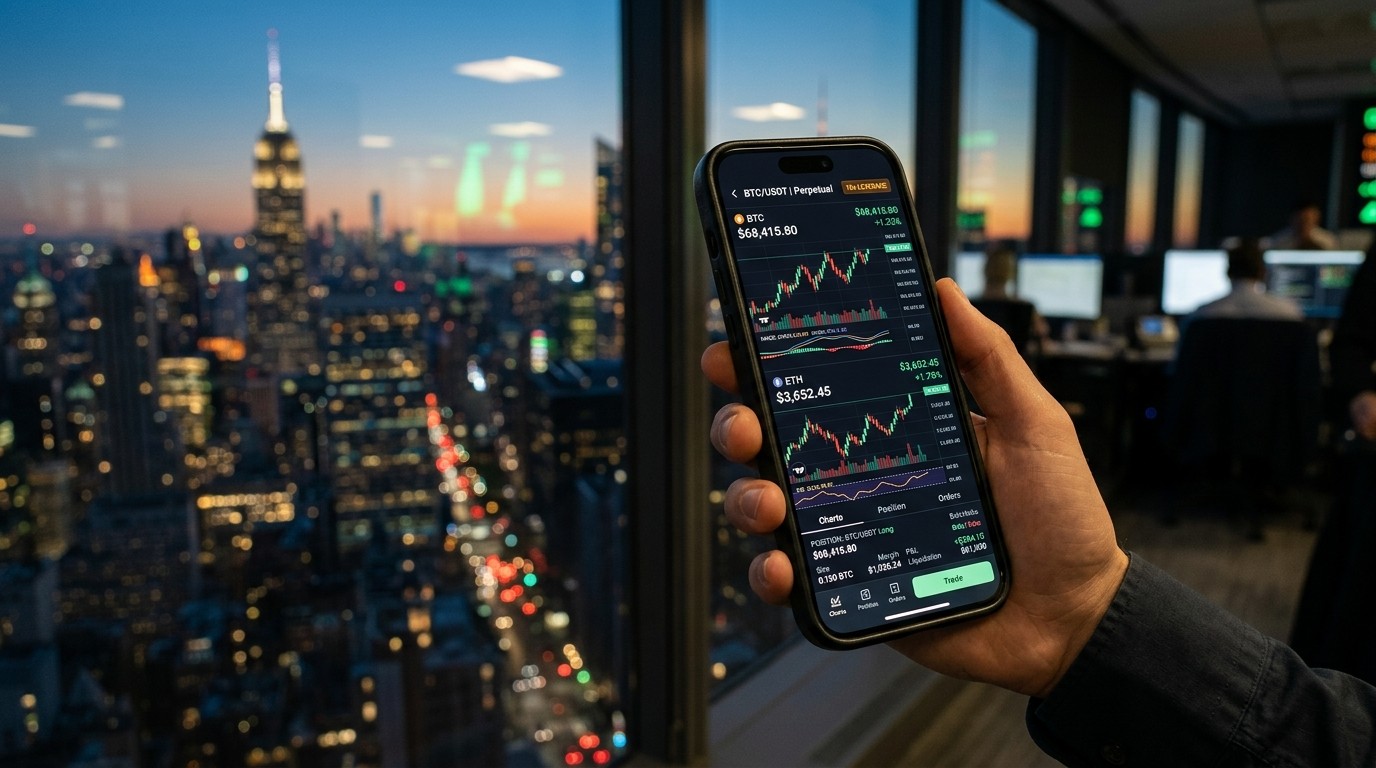

Et si le prochain grand tournant du trading américain n’arrivait pas par une nouvelle plateforme offshore, mais par une application déjà installée sur des millions de téléphones? Robinhood a dévoilé, lors de son sommet du 29 septembre, un plan qui dépasse le simple ajout d’une fonction. L’entreprise prépare des contrats à terme perpétuels sur crypto-actifs destinés à des clients américains éligibles, avec un levier pouvant aller jusqu’à dix fois sur le bitcoin et l’ether. Autour de cette annonce gravitent aussi un trading week-end pour certaines actions et ETF, ainsi qu’une couche d’agents d’intelligence artificielle capables de rechercher, de formuler une stratégie et d’exécuter des ordres. Le cocktail est explosif. Il promet de rapprocher Wall Street, la crypto et l’automatisation dans un même écran. Il soulève aussi des questions de risque, de régulation et de culture du marché que beaucoup de particuliers n’ont jamais eu à affronter aussi directement.
Ce Que Change Vraiment L’Offre De Contrats Perpétuels
Un contrat perpétuel n’est pas un simple pari directionnel. C’est un dérivé qui permet de rester exposé, à la hausse comme à la baisse, sans date d’échéance fixe, tant que les exigences de marge sont respectées. Sur les places internationales, ce format est devenu le cœur liquide du trading crypto. Aux États-Unis, il a longtemps circulé dans une zone grise, au point que beaucoup d’investisseurs américains se tournaient vers des intermédiaires étrangers. Robinhood affirme vouloir inverser cette habitude en proposant ce qu’elle présente comme de «vrais» perpétuels sur le sol américain.
Le calendrier officiel reste volontairement flou: «dans les prochains mois». Huit actifs sont cités pour le lancement: BTC, ETH, SOL, XRP, DOGE, ADA, LINK et HYPE. Le levier n’est pas uniforme. Bitcoin et ether pourraient aller jusqu’à 10x. Les six autres actifs seraient plafonnés à 3x. Cette hiérarchie n’est pas anodine. Elle traduit à la fois la liquidité perçue des deux grandes capitalisations et la prudence réglementaire autour d’actifs plus volatils ou moins profonds.
À retenir d’emblée. Pas d’échéance. Règlement du résultat toutes les quinze minutes. Ordres stop-loss et take-profit. Suivi du prix de liquidation en temps réel. Alertes lorsque la position devient fragile. Frais annoncés à 0,01 % par transaction jusqu’à la fin de 2026.
Pourquoi Le Mot «Perpétuel» Pèse Si Lourd
Dans le langage des marchés, un future classique a une date de tombée. Il faut rouler la position, accepter un écart de prix entre échéances, et parfois subir une friction de calendrier. Le perpétuel contourne cette mécanique. On entre, on sort, on ajuste la marge, on survit ou on est liquidé. C’est simple à formuler. C’est beaucoup moins simple à vivre quand le marché bascule de 8 % en une heure.
Vlad Tenev, directeur général de Robinhood, a résumé le produit d’une phrase courte sur X: l’Amérique aurait enfin ses «premiers vrais perps», sans expiration, avec un résultat calculé toutes les quinze minutes. Cette fréquence de règlement n’est pas un détail cosmétique. Elle transforme le rythme psychologique du trader. Un compte n’attend plus la clôture du jour. Il se rejoue quatre fois par heure. Les plus-values et les moins-values deviennent un flux presque continu.
Robinhood apporte à l’Amérique ses premiers vrais perpétuels. Pas d’échéance, avec un résultat réglé toutes les quinze minutes. Un nouveau chapitre pour les dérivés américains.
Vlad Tenev
Derrière la formule se cache une ambition de positionnement. Si le produit tient ses promesses, Robinhood ne vend plus seulement un accès simple aux actions et aux crypto-actifs au comptant. Elle vend une infrastructure de dérivés grand public, dans une application conçue pour le téléphone. C’est précisément ce qui inquiète certains régulateurs et passionne une partie des traders de détail: la puissance d’un outil professionnel dans une interface pensée pour la vitesse.
Huit Actifs, Deux Vitesses De Levier
La liste initiale ressemble à un compromis entre popularité, liquidité et récit de marché. Bitcoin et ether forment le duo institutionnel. Solana, XRP, dogecoin, Cardano et Chainlink couvrent des récits très différents: infrastructure rapide, paiements, memecoin historique, contrat intelligent de première génération, oracle. HYPE, plus récent dans le paysage médiatique, signale que Robinhood ne se limite pas aux noms les plus anciens.
| Actif | Levier annoncé | Lecture de marché |
|---|---|---|
| BTC et ETH | jusqu’à 10x | profondeur plus élevée, statut de référence |
| SOL, XRP, DOGE, ADA, LINK, HYPE | jusqu’à 3x | volatilité plus vive, liquidité plus inégale |
Cette architecture à deux vitesses a une vertu pédagogique. Elle rappelle qu’un levier n’est pas un droit universel. Plus l’actif est nerveux, plus le coussin de sécurité se réduit. Un mouvement de 4 % contre une position à 10x peut déjà menacer le capital. À 3x, le même choc est violent, mais laisse davantage de marge avant liquidation. Encore faut-il que l’utilisateur lise réellement le prix de liquidation, et pas seulement le bouton d’achat.
Des Frais D’Appel, Puis Une Inconnue Tarifaire
Jusqu’à la fin de 2026, Robinhood indique un coût de 0,01 % par transaction. Le chiffre est bas. Il est aussi stratégique. Un tarif d’appel attire le flux, surtout si le produit est présenté comme une première nationale. Ce que l’entreprise ne donne pas, c’est la grille complète après cette période promotionnelle: financement, écarts, éventuels frais de maintien, conditions de marge selon le profil client.
Dans les perpétuels, le vrai coût n’est pas toujours la commission visible. Le taux de financement, qui équilibre les positions longues et courtes, peut manger un gain ou amplifier une perte si l’on reste trop longtemps du mauvais côté du marché. Le règlement toutes les quinze minutes rend ce rythme plus granuleux. Un trader impatient verra son compte bouger comme un tableau de bord. Un trader distrait le verra s’effriter sans comprendre pourquoi.
Bitstamp, La Pièce Invisible De La Machine
Les contrats américains doivent être proposés par Robinhood Derivatives, intermédiaire en futures enregistré auprès de la CFTC et membre de la NFA. L’infrastructure s’appuie sur Bitstamp, bourse crypto historique rachetée pour 200 millions de dollars en juin 2025. Ce rachat n’était pas qu’une ligne de communication. Il donnait à Robinhood une colonne vertébrale déjà rodée sur les perpétuels en Europe.
Hors États-Unis, les perpétuels crypto européens de Robinhood transitaient déjà par l’exchange de contrats perpétuels de Bitstamp, avec un levier initial plafonné à 3x. En juillet 2026, la gamme internationale s’était élargie à des perpétuels liés à l’or, l’argent, le pétrole brut, des ETF et des paires de devises, avec des leviers pouvant atteindre 10x sur certains produits de finance traditionnelle. Le projet américain relève donc le plafond crypto sur BTC et ETH par rapport à l’offre européenne initiale, tout en s’inscrivant dans une trajectoire déjà testée à l’étranger.
Utiliser Bitstamp a deux lectures. La première est opérationnelle: on réutilise une usine déjà en production. La seconde est réputationnelle: Bitstamp n’est pas une start-up née hier. Dans un dossier dérivés, cette ancienneté compte. Elle ne supprime pas le risque de marché. Elle rassure sur la continuité de l’infrastructure.
Le Couloir Réglementaire S’Est Ouvert Plus Tôt Dans L’Année
L’annonce de Robinhood n’arrive pas dans un désert juridique. Le 29 mai, la Commodity Futures Trading Commission a approuvé le contrat BTCPERP de KalshiEX, un future indexé sur le prix spot du bitcoin. Le même jour, l’agence a publié une déclaration de politique: les contrats perpétuels liés à des classes d’actifs hors de l’ordre déjà approuvé devraient, en règle générale, passer par un examen au cas par cas au titre du règlement 40.3.
Toujours le 29 mai, des services de la CFTC ont confirmé que certains perpétuels crypto listés sur Deribit pouvaient être traités comme des futures étrangers lorsqu’ils étaient proposés via Coinbase Financial Markets, sous conditions précises. Robinhood n’a pas rattaché son projet à cette action particulière du personnel. Elle insiste plutôt sur le statut de son propre intermédiaire en futures. La nuance est importante. Elle dit que l’entreprise veut un produit «maison», dans son périmètre enregistré, plutôt qu’un habillage d’un contrat étranger.
Ce climat plus lisible n’équivaut pas à un feu vert universel. Il signifie surtout que le régulateur américain a commencé à tracer des chemins, au lieu de laisser le marché entier dans le brouillard. Pour un courtier grand public, cette clarification est décisive. Sans elle, lancer un perpétuel «vrai» dans l’application serait politiquement et juridiquement beaucoup plus périlleux.
Ce Que Le Trader Américain Pourra Faire Dans L’Application
Le discours produit insiste sur des commandes que les habitués des perpétuels connaissent déjà, mais que beaucoup d’utilisateurs de courtage mobile n’ont jamais eues sous les yeux. Prendre une position longue ou courte. Placer un stop-loss. Définir un take-profit. Voir le prix de liquidation. Recevoir une alerte quand la position entre en zone dangereuse. Rester exposé sans date de fin, à condition de nourrir la marge.
Ces outils sont nécessaires. Ils ne sont pas suffisants. Un stop-loss mal calé dans un marché discontinu peut glisser. Une alerte ignorée à 2 heures du matin ne protège personne. Un take-profit trop proche transforme une thèse de moyen terme en série de micro-sorties. L’interface peut donner l’illusion du contrôle. Le marché, lui, n’a pas signé ce contrat psychologique.
Contrôles annoncés
Positions longues et courtes • absence d’échéance • règlement du P&L toutes les 15 minutes • stop-loss et take-profit définis par l’utilisateur • suivi du prix de liquidation • alertes de risque
Le Levier 10x N’Est Pas Un Accessoire De Communication
Dix fois, cela sonne comme une promesse de puissance. C’est aussi une compression du droit à l’erreur. Si le bitcoin recule de 5 % contre une position longue à 10x, la perte latente approche déjà la moitié du collatéral, avant même les frictions. Un recul plus brutal, fréquent dans l’histoire récente de la crypto, peut déclencher une liquidation mécanique. Le courtier n’a pas à «être d’accord» avec la thèse du client. Le modèle de marge fait le travail.
C’est ici que le public de Robinhood rend le sujet plus sensible. L’entreprise s’est construite sur la démocratisation de l’accès, parfois au prix d’une gamification du geste d’achat. Un perpétuel à 10x n’est pas une fraction d’action. Ce n’est pas un ETF. Ce n’est pas un transfert de bitcoin au comptant. C’est un instrument qui peut effacer un compte plus vite qu’un utilisateur moyen n’ouvre une notification.
Le plafond à 3x sur six des huit actifs est donc moins un détail marketing qu’une digue. Il ne supprime pas le danger. Il le cadastre. On peut encore se tromper. On a simplement un peu plus d’air avant que la position disparaisse.
Le Trading Du Week-End, Autre Front De La Même Bataille
Le sommet n’était pas uniquement crypto. Robinhood prépare aussi un marché 24 heures sur 24, 7 jours sur 7, pour un groupe sélectionné d’actions et d’ETF américains. L’objectif affiché: un lancement début 2027, sous réserve d’examen réglementaire. Le service prolongerait le 24 Hour Market existant, qui fonctionne déjà du dimanche 20 heures à vendredi 20 heures, heure de l’Est, pour des centaines de titres.
Le week-end commencerait par une liste curatée, accessible selon les types de comptes Robinhood. La place d’exécution prévue est Bruce ATS, présentée comme un système de négociation alternatif de qualité institutionnelle. Steve Quirk, responsable courtage, a justifié le projet par une évidence de l’actualité: les nouvelles ne respectent pas l’ouverture de cloche.
Ce point relie le dossier actions au dossier crypto. Dans les deux cas, Robinhood pousse contre le rythme historique des marchés américains. La crypto n’a jamais fermé. Les actions, si. Offrir le week-end, même sur une sélection, c’est admettre que l’information, les réseaux sociaux et les chocs géopolitiques n’attendent plus le lundi matin. C’est aussi accepter une liquidité plus mince, des écarts plus larges et un risque d’exécution différent de celui de la séance régulière.
D’Autres Réglages D’Automne Autour Du Compte
Dès octobre, les options sur certains symboles doivent s’échanger de 7 h 30 à 16 h 15, heure de l’Est. Les clients sur marge éligibles pourront choisir jusqu’à 4x de pouvoir d’achat en intraday, contre 2x auparavant. Ces changements paraissent techniques. Ils dessinent pourtant une même direction: plus d’heures, plus d’effet de levier, plus de continuité entre la séance et ce qui l’entoure.
Empilés avec les perpétuels crypto, ils composent un portrait de courtier qui ne veut plus être le «premier achat d’action» d’un étudiant. Robinhood vise un utilisateur qui reste dans l’application plus longtemps, sur plus d’instruments, avec plus d’outils. La croissance de l’engagement devient alors aussi importante que le nombre de comptes ouverts.
Les Agents IA Entrent Dans L’Application
Le troisième pilier s’appelle Robinhood Agents. L’idée: permettre à des utilisateurs éligibles de créer, dans l’application, des agents d’intelligence artificielle chargés de rechercher les marchés, de construire une stratégie et d’exécuter des trades. Depuis mai, plus de 150 000 clients auraient ouvert des comptes «agentiques» via un service tiers. Les agents utiliseraient désormais les outils Robinhood près de 30 millions de fois par jour.
En mai, la plateforme s’était ouverte à des agents externes via des comptes dédiés et des outils Model Context Protocol. L’architecture séparait ces agents du portefeuille principal, tout en autorisant des actions automatisées dans des limites définies par l’utilisateur. Le nouveau dispositif internalise ce schéma. On choisit un modèle supporté, on ouvre un compte agentique, on fixe des instructions et des plafonds. L’approbation manuelle des trades est activée par défaut. L’agent n’accède qu’aux fonds du compte dédié.
Une fonction prévue, baptisée Loops, doit permettre des consignes récurrentes: l’agent surveille le marché et intervient lorsque des conditions prédéfinies sont réunies. Les mentions légales rappellent une évidence trop souvent oubliée: le client reste responsable des règles qu’il configure et du suivi de la performance. Un trade automatique porte le même risque de perte qu’un trade manuel. L’algorithme n’absout personne.
Quand Le Levier Rencontre L’Automatisation
Pris séparément, un perpétuel, un marché week-end et un agent IA sont déjà puissants. Réunis, ils changent la nature du geste. Un utilisateur peut théoriquement laisser un agent surveiller un actif, déclencher une entrée, poser un stop, et vivre cela sur un contrat sans échéance, éventuellement à effet de levier, pendant qu’un titre américain s’échange encore dimanche. La chaîne est séduisante. Elle est aussi fragile.
La première fragilité est cognitive. Beaucoup de particuliers comprennent un achat au comptant. Moins nombreux sont ceux qui comprennent le financement d’un perpétuel, le prix de liquidation, le glissement d’un stop dans un marché peu profond, ou le biais d’un modèle de langage qui résume mal un risque de queue. La deuxième fragilité est opérationnelle. Une consigne mal écrite devient une machine à erreurs répétées. La troisième est sociale. Plus l’outil est simple à lancer, plus il est tentant de déléguer le jugement.
Robinhood répond par des garde-fous: compte séparé, approbation manuelle par défaut, limites définies par l’utilisateur. Ces digues comptent. Elles ne remplacent pas une éducation au levier. Un agent peut être excellent pour compiler des indicateurs. Il peut être médiocre pour sentir qu’un marché est en train de casser un régime. Confondre les deux, c’est transformer une aide en pilote automatique.
Ce Que Cela Dit Du Marché Américain En 2026
Pendant des années, le récit dominant a consisté à dire que les États-Unis étaient en retard sur les perpétuels crypto, pendant que l’Asie et l’Europe construisaient des carnets d’ordres profonds. L’approbation de certains contrats, les déclarations de politique de la CFTC et maintenant le plan de Robinhood dessinent un rattrapage. Pas un Far West. Un rattrapage encadré, par étapes, avec des intermédiaires enregistrés.
Ce rattrapage a une dimension concurrentielle évidente. Si un courtier grand public parvient à offrir des perpétuels «lisibles» dans une application déjà massive, la bataille ne se joue plus seulement entre places crypto spécialisées. Elle se joue aussi contre les habitudes de l’utilisateur américain: un seul login, un seul relevé, une seule application pour actions, options, crypto au comptant et désormais dérivés perpétuels.
Elle a aussi une dimension culturelle. Le trader américain de détail a été formé, depuis une décennie, à l’idée que l’accès devait être gratuit ou presque, instantané, mobile. Le perpétuel réintroduit une dureté ancienne du marché: la marge, la liquidation, le temps qui travaille contre vous si vous êtes du mauvais côté du financement. La modernité de l’interface n’efface pas cette dureté. Elle la rend plus rapide.
Les Zones D’Ombre Que L’Annonce Ne Lève Pas
Aucune date précise de mise en service n’a été donnée au 30 septembre. Le mot «éligibles» laisse entendre des filtres: résidence, typologie de compte, peut-être tests de connaissances, certainement des exigences de marge. La grille tarifaire complète n’est pas publique. On ignore le détail des taux de financement, des appels de marge, des horaires exacts de maintenance, des limites de position, des éventuelles restrictions d’État.
On ignore aussi comment le produit sera expliqué dans l’application le jour J. Un bandeau d’alerte ne suffit pas. Un simulateur de liquidation, un historique de chocs passés, un plafonnement progressif du levier pour les nouveaux comptes seraient des choix de conception autant que de conformité. L’annonce parle d’outils. Elle ne décrit pas encore la pédagogie.
Le trading week-end, lui, reste soumis à revue réglementaire. Bruce ATS devra convaincre sur la qualité de la formation des prix hors séance. Les investisseurs découvriront que «ouvert le dimanche» ne signifie pas «aussi liquide que mardi à 15 heures». Cette distinction devra être écrite noir sur blanc, pas seulement dans une notice.
Comment Lire Le Risque Sans Céder À La Peur Ni À L’Enthousiasme
Le bon usage d’un perpétuel commence par une question simple: a-t-on besoin d’un levier pour exprimer une vue? Souvent, non. Une exposition au comptant, plus lente, plus rude à porter psychologiquement mais plus tolérante à l’erreur, reste adaptée à la majorité des thèses de long terme. Le perpétuel sert autre chose: couvrir, spéculer à court terme, jouer une asymétrie, prendre l’autre côté d’un marché trop euphorique.
Ensuite vient la taille. Un levier 10x sur 100 % du capital disponible n’est pas une stratégie. C’est une loterie compressée. Un levier 10x sur une poche petite, avec un stop défini avant l’entrée et une règle de sortie déjà écrite, ressemble davantage à un outil. La différence n’est pas morale. Elle est arithmétique.
Enfin vient le suivi. Un règlement toutes les quinze minutes invite à surveiller trop souvent. Le trop-plein de notifications fabrique des décisions impulsives. L’agent IA, s’il est mal borné, peut amplifier cette impulsivité au lieu de la filtrer. La discipline n’est pas un slogan. C’est la seule variable que le courtier ne peut pas vendre à votre place.
Une règle pratique, imparfaite mais utile.
Si la liquidation d’une position vous empêcherait de dormir, la position est trop grande. Le marché n’a pas à s’adapter à votre seuil de stress. C’est l’inverse.
Ce Que Les Professionnels Observeront En Premier
Les desks ne jugeront pas l’annonce à la formule «premier vrai perp». Ils jugeront la qualité du prix, la profondeur affichée, le comportement en période de stress, la fiabilité des liquidations, la clarté du financement et la capacité à gérer un afflux de clients particuliers le même jour qu’un choc macroéconomique. Un produit grand public qui se dégrade pile au moment où tout le monde veut sortir n’est pas un progrès. C’est un incident en devenir.
Ils regarderont aussi la cannibalisation. Est-ce que ces perpétuels prennent du volume à des places offshore? Est-ce qu’ils créent un flux nouveau? Est-ce qu’ils restent un argument de fidélisation plus qu’un marché profond? Les réponses décideront si Robinhood a ouvert un chapitre durable des dérivés américains, ou seulement une vitrine temporaire à 0,01 %.
Du côté actions, la question sera symétrique. Le week-end attire-t-il un flux réel, ou seulement des réactions émotionnelles à des titres politiques et technologiques? Un ATS peut être excellent. S’il n’a en face de lui que des particuliers nerveux et peu de teneurs de marché, le prix du dimanche soir racontera une autre histoire que celui du mardi après-midi.
Une Démocratisation Qui Oblige À Plus D’Exigence
On peut saluer l’accès. Des millions de personnes n’auront plus besoin d’un compte à l’étranger pour toucher un instrument devenu standard dans la crypto mondiale. On peut aussi exiger que cet accès s’accompagne d’une langue claire. «Jusqu’à 10x» ne devrait jamais être le message principal. Le message principal devrait être: voici comment une position meurt, voici à quelle vitesse, voici ce que vous perdez réellement.
La même exigence vaut pour les agents. L’automatisation n’est pas une intelligence supérieure. C’est une répétition accélérée de règles humaines, parfois brillantes, parfois naïves. Un Loop mal conçu peut acheter chaque petite baisse dans un marché qui n’est plus en correction mais en rupture. Le bouton par défaut d’approbation manuelle est une bonne nouvelle. Encore faut-il que les utilisateurs ne le désactivent pas trop tôt, par fatigue ou par confiance excessive.
Dans cette perspective, l’annonce de septembre 2026 n’est pas seulement un lancement produit. C’est un test de maturité pour le courtage mobile américain. Savoir offrir le levier est relativement facile. Savoir l’entourer d’une culture du risque est plus rare. Les prochains mois diront de quel côté penche Robinhood, une fois que les contrats cesseront d’être un communiqué pour devenir des positions réelles.
Ce Qu’il Faudra Surveiller Jusqu’Au Lancement
La première chose à surveiller est le calendrier. «Dans les prochains mois» peut vouloir dire un pilote étroit ou une ouverture plus large avant la fin d’année. La deuxième est le périmètre d’éligibilité. Un produit réservé à une minorité de comptes n’a pas le même impact systémique qu’une bascule vers le grand public. La troisième est le tarif réel, au-delà du 0,01 % affiché jusqu’à la fin 2026.
La quatrième chose, moins visible, sera le design de l’écran de saisie. Où place-t-on le prix de liquidation? Faut-il confirmer deux fois un levier supérieur à 3x? Un utilisateur novice peut-il arriver sur 10x en trois tapotements? Ces choix d’interface vaudront tous les discours de responsabilité.
La cinquième chose concerne les agents. Combien de clients laisseront l’approbation manuelle activée? Quels modèles seront proposés? Comment l’entreprise traitera-t-elle un agent qui enchaîne des pertes conformes aux règles mais destructrices pour le compte? La responsabilité juridique peut rester du côté client. La responsabilité de conception, elle, restera sous les yeux du régulateur et du public.
Une Nouvelle Page, Pas Encore Un Dénouement
Robinhood a aligné trois mouvements qui, ensemble, redessinent le quotidien possible d’un trader particulier américain: des perpétuels crypto sans échéance, un marché actions qui refuse de dormir le week-end, des agents capables d’agir dans un compte dédié. Le premier mouvement s’appuie sur Bitstamp et sur un intermédiaire en futures enregistré. Le deuxième s’appuie sur Bruce ATS et sur une revue réglementaire encore à venir. Le troisième s’appuie sur une adoption déjà chiffrée en centaines de milliers de comptes agentiques.
Rien de tout cela n’est anodin. Rien n’est non plus achevé. Tant que la date de lancement n’est pas écrite, le produit reste une intention forte, pas une infrastructure vivante. Tant que la pédagogie du levier n’est pas visible, le slogan des «premiers vrais perps» restera plus politique que pratique. Tant que les agents n’auront pas traversé un vrai krach dans l’application, leur promesse d’assistance restera théorique.
Le marché américain n’avait pas besoin d’un énième bouton d’achat. Il avait besoin d’une réponse claire à une question plus ancienne: peut-on rapatrier des instruments nés ailleurs, les placer sous un régime domestique, et les mettre dans la poche d’un particulier sans transformer chaque correction en liquidation de masse? Robinhood vient de poser sa candidature. Les mois qui viennent, plus que le sommet de septembre, diront si cette candidature tient la route quand les prix cesseront d’être polis.