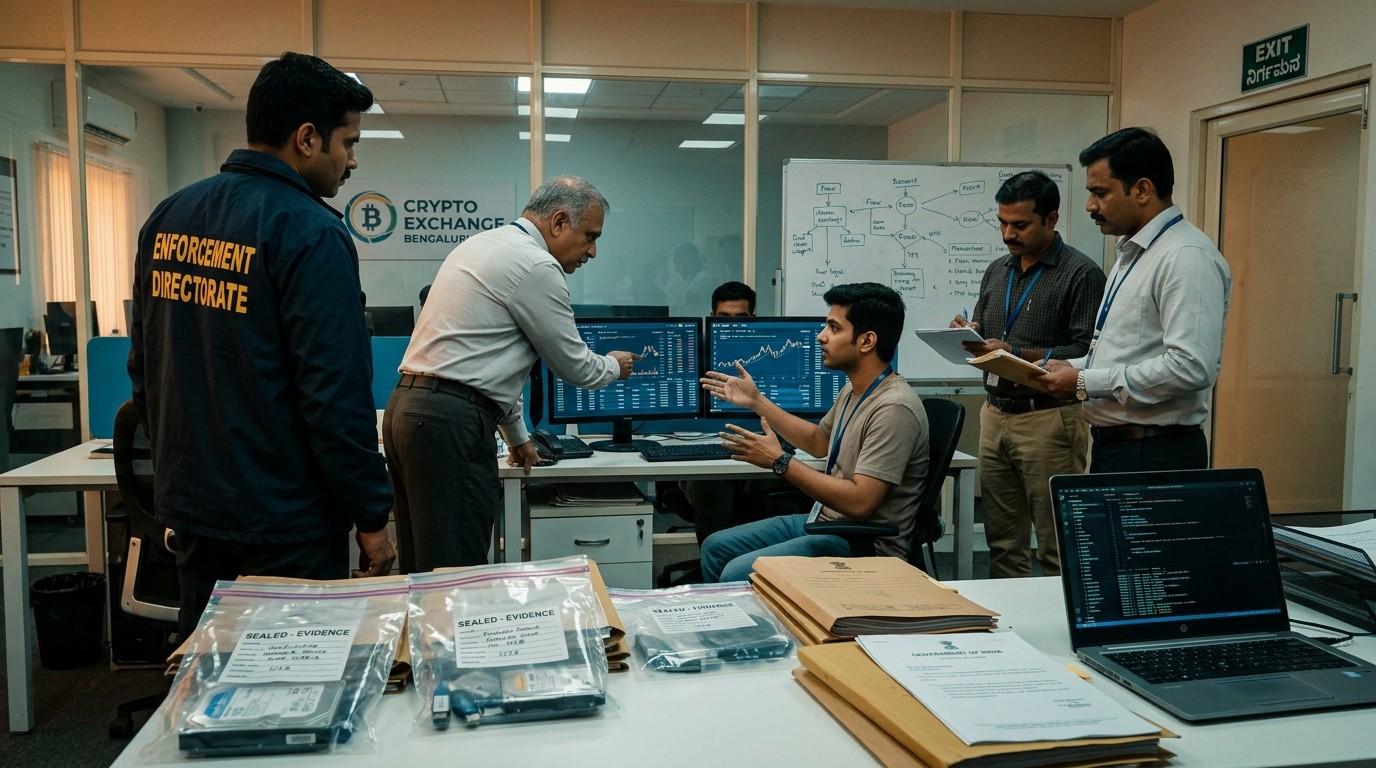

Imaginez déposer des roupies sur une application indienne, ouvrir une position sur le Bitcoin ou même sur Tesla, et découvrir que, derrière l’écran, une chaîne complexe d’opérations en stablecoins et de comptes situés à l’étranger pourrait être en train d’être minutieusement scrutée par les autorités. C’est exactement ce qui s’est produit début novembre 2026 lorsque l’Enforcement Directorate a frappé à la porte de CoinDCX et de Delta Exchange India. Les perquisitions, menées à Bengaluru, ont mis en lumière des soupçons de non-respect des règles de change étrangères et soulèvent désormais de nombreuses interrogations pour les milliers de traders qui utilisent ces plateformes au quotidien.
Pourquoi l’ED s’est intéressée à ces deux exchanges
Tout a commencé par des informations sur d’éventuelles transactions transfrontalières non autorisées. L’agence fédérale a ciblé trois locaux liés à Neblio Technologies Private Limited, la société qui exploite CoinDCX, et à Excelium Technologies Private Limited, qui gère Delta Exchange India. Les opérations se sont déroulées les 4 et 5 novembre. Dès le lendemain, l’ED a officialisé les recherches en soulignant des volumes de trading estimés à plusieurs milliers de crores de roupies.
Le cœur du dossier repose sur le Foreign Exchange Management Act, plus connu sous l’acronyme FEMA. Les enquêteurs cherchent à déterminer comment des fonds déposés en roupies par des clients indiens ont pu financer des positions sur des plateformes situées à l’étranger, notamment Binance, KuCoin, Gate.io, Bybit ou encore Hyperliquid. La question n’est pas seulement technique : elle touche directement à la manière dont les entreprises indiennes gèrent les flux de devises et d’actifs numériques.
Le scénario des ordres spot selon l’agence
Selon les éléments recueillis, un client dépose des roupies sur CoinDCX et passe un ordre d’achat de cryptomonnaie. L’ED affirme que ces fonds auraient ensuite été convertis en USDT puis envoyés vers des comptes situés hors d’Inde. L’exécution de l’ordre se serait déroulée sur des plateformes internationales. L’agence pointe particulièrement un compte détenu au nom d’une entité basée au Costa Rica, qu’elle qualifie de structure de pure forme.
Les interfaces de programmation (API) de CoinDCX auraient servi de pont pour transmettre les instructions. Pour les enquêteurs, trois niveaux de documents doivent être confrontés : le grand livre client indiquant le débit en roupies et le crédit en crypto, le relevé du compte offshore montrant qui a passé l’ordre, et les enregistrements de transfert d’USDT. Un horodatage ou un montant identique peut relier ces pièces, mais chacune raconte une partie différente de l’histoire.
Les futures et options : un matching un pour un
Le montage décrit pour les produits dérivés est encore plus sophistiqué. Lorsqu’un utilisateur indien ouvre une position en roupies, CoinDCX aurait simultanément ouvert une position miroir sur une plateforme étrangère via le même compte costaricain. À la clôture de la position locale, l’opération offshore aurait également été liquidée.
Cette technique permet de donner au client une exposition au prix sans nécessairement lui livrer l’actif sous-jacent. Pourtant, elle soulève immédiatement la question de la propriété du collatéral et de l’identité de celui qui assume réellement le risque de contrepartie. Un contrat à effet de levier de 100 000 roupies peut, par exemple, n’exiger que 20 000 roupies de marge. Le volume notionnel généré devient alors bien supérieur aux fonds réellement sortis d’Inde, ce qui explique pourquoi les chiffres annoncés par l’ED doivent être lus avec prudence.
Les produits liés aux actions étrangères et Hyperliquid
CoinDCX proposait également des perpetual futures indexés sur des actions américaines comme Tesla, Apple, Meta ou Alphabet. L’utilisateur voyait une exposition purement en roupies, sans jamais détenir le titre. L’ED affirme que, derrière le rideau, les fonds étaient convertis en USDT pour ouvrir une position correspondante sur Hyperliquid. À la fermeture, la position offshore était liquidée de la même façon.
La nuance est importante : un contrat à terme sur le prix de Tesla n’est pas une action Tesla. Le client n’obtient aucun droit de vote ni de dividende. Ce qui intéresse les autorités, c’est le chemin emprunté par l’argent et le collatéral pour créer cette exposition. Les documents contractuels, les enregistrements de financement et les règles de règlement deviendront donc centraux dans la suite de l’enquête.
Le rôle particulier de Delta Exchange
Delta Exchange India se retrouve dans le même dossier parce que l’ED estime qu’une part importante de son activité en dérivés transitait par CoinDCX. L’agence examine aussi des transferts de plusieurs centaines de crores vers des filiales ou associés étrangers. Delta a répondu que son activité est réglée uniquement en roupies, qu’elle n’effectue aucun transfert transfrontalier d’actifs numériques virtuels et que les fonds des clients restent dans des banques indiennes.
Cette position est claire sur le plan opérationnel. Elle ne répond cependant pas encore aux questions précises sur les accords de service avec CoinDCX, la transmission d’ordres et l’origine du collatéral utilisé pour les positions miroirs. Les deux sociétés se retrouvent donc liées, même si le client final n’avait parfois ouvert un compte que chez l’une d’elles.
Ce que disent les chiffres de l’ED
Les volumes annoncés atteignent des milliers de crores. À côté, l’agence évoque des frais de plusieurs centaines de crores versés par CoinDCX aux plateformes offshore, et des transferts similaires de Delta vers des entités liées. Ces montants ne doivent pas être confondus avec des pertes clients. Un volume de trading peut être multiplié par l’effet de levier et par les allers-retours. Une même position peut apparaître dans les livres de Delta, de CoinDCX et de la plateforme étrangère, créant un risque de double ou triple comptage.
Les soldes détenus à l’étranger constituent un stock d’actifs, pas uniquement un flux. Ils peuvent servir de collatéral pendant de longues périodes. Distinguer ce qui est resté immobilisé de ce qui a été réellement dépensé ou rapatrié nécessitera une analyse fine des relevés de compte et des historiques de mouvements.
FIU, AML et FEMA : deux logiques différentes
CoinDCX rappelle qu’elle est enregistrée auprès de la Financial Intelligence Unit et qu’elle respecte les obligations de vérification d’identité, de lutte contre le blanchiment et de reporting. Ces règles sont essentielles, mais elles ne se confondent pas avec le FEMA. Un client peut avoir fourni tous les documents KYC requis et l’entreprise peut malgré tout être interrogée sur la manière dont elle a financé ou réglé une opération à l’étranger.
La section 3 du FEMA encadre les opérations en devises étrangères, les paiements à des non-résidents et certaines transactions financières liées à l’acquisition d’actifs à l’étranger. L’appliquer concrètement exige d’identifier la transaction précise, les parties impliquées et les autorisations éventuelles. Le fait qu’un stablecoin comme l’USDT soit libellé en dollar n’est pas, en soi, illégal. Tout dépend de qui contrôle le compte, qui détient le collatéral et comment le transfert a été comptabilisé.
Les réponses des plateformes et la situation actuelle
CoinDCX a qualifié la visite de ses locaux de « routine enquiry ». Elle affirme avoir pleinement coopéré, respecter le FEMA et les autres lois indiennes applicables, et avoir maintenu sans interruption les dépôts, les retraits et le trading. Delta a tenu un discours similaire : coopération totale, services opérationnels et fonds clients conservés dans le système bancaire indien.
À la date du 8 novembre 2026, aucun gel d’actifs, aucune saisie ni aucune inculpation n’a été annoncée dans le cadre de cette enquête. Les prochains documents importants seront d’éventuelles notifications formelles précisant les périodes, les montants et les dispositions légales retenues, ainsi que des explications plus détaillées des sociétés sur l’identité des titulaires des comptes offshore et le mode de financement des positions.
Ce que les utilisateurs doivent retenir dès maintenant
Les plateformes concernent des services toujours accessibles selon leurs propres déclarations. Les soldes en roupies et les retraits continuent de fonctionner. Pourtant, la nature même des produits proposés — exposition à des actifs étrangers via des dérivés réglés en monnaie locale — place les utilisateurs dans une zone grise réglementaire que l’ED est en train de cartographier.
Les traders qui ont utilisé les futures sur actions américaines ou les positions miroirs sur crypto-dérivés devraient conserver leurs relevés de compte, les confirmations d’ordres et les conditions générales en vigueur au moment des opérations. En cas de demande d’information future, ces documents constitueront la meilleure protection.
À surveiller dans les prochaines semaines
- Toute notification ou plainte de l’ED identifiant des dispositions précises du FEMA
- Les précisions sur l’entité costaricaine et le contrôle réel de ses comptes
- Les éventuelles modifications des produits proposés par CoinDCX et Delta
- Les communiqués des exchanges concernant d’éventuelles restrictions temporaires
Le dossier illustre parfaitement la tension qui existe aujourd’hui en Inde entre l’innovation financière et le cadre réglementaire. Les exchanges locaux ont développé des produits très attractifs permettant d’accéder à des marchés mondiaux sans quitter l’écosystème en roupies. Les autorités, de leur côté, veillent à ce que ces innovations ne contournent pas les règles de change conçues pour contrôler les flux de capitaux.
Pour l’instant, les utilisateurs n’ont pas de raison de paniquer. Les services fonctionnent, les fonds sont déclarés en sécurité dans le système bancaire indien, et aucune mesure coercitive n’a été rendue publique. Le plus sage reste cependant de suivre de près les annonces officielles et de rester prudent sur les produits qui créent une exposition indirecte à des actifs ou des marchés situés hors du territoire national.
L’enquête de l’ED n’en est qu’à ses débuts. Les réponses détaillées des entreprises, les documents saisis et les éventuelles procédures formelles diront dans les mois à venir si les montages décrits constituaient de simples innovations techniques ou des violations caractérisées. En attendant, chaque trader a intérêt à comprendre exactement ce qui se passe derrière l’interface de son application favorite. Car, dans le monde de la crypto, la transparence réglementaire devient aussi importante que la performance des positions.
Les prochaines semaines seront déterminantes. Si l’ED publie des notifications précises, le marché indien des exchanges pourrait connaître un nouveau tournant. Les acteurs qui auront anticipé les exigences de conformité et clarifié leurs chaînes de financement seront les mieux placés pour traverser cette période de clarification. Les autres risquent de devoir revoir en profondeur leurs modèles opérationnels. Pour les utilisateurs, la leçon est déjà claire : derrière chaque position en roupies peut se cacher un parcours international bien plus complexe qu’il n’y paraît.
Cette affaire rappelle aussi que le stablecoin USDT, souvent perçu comme un simple outil de liquidité, devient un élément central des enquêtes sur les flux transfrontaliers. Son ancrage au dollar en fait un véhicule privilégié pour relier des écosystèmes réglementaires différents. Les autorités indiennes semblent désormais déterminées à examiner non seulement qui utilise ces instruments, mais aussi comment et pour quelles finalités exactes.
Enfin, le cas CoinDCX-Delta montre que même des plateformes enregistrées et coopératives peuvent se retrouver sous le feu des projecteurs. L’enregistrement FIU et le respect des obligations AML constituent un prérequis, mais ils ne dispensent pas d’une analyse fine des circuits de financement et de règlement. Dans un environnement réglementaire en pleine évolution, la conformité devient un exercice permanent et multicouche.
Les traders indiens, habitués à une offre de produits de plus en plus sophistiqués, devront désormais intégrer cette dimension réglementaire dans leur prise de décision. Choisir une plateforme ne se limite plus à comparer les frais ou la liquidité : il faut aussi s’interroger sur la solidité juridique des montages qui permettent d’accéder aux marchés mondiaux. L’enquête en cours pourrait bien accélérer cette prise de conscience collective.
En résumé, les perquisitions de début novembre 2026 ne sont pas un simple fait divers. Elles ouvrent une discussion de fond sur la place des exchanges indiens dans l’écosystème crypto mondial et sur les limites que le cadre de change national fixe à l’innovation. Les réponses apportées dans les mois à venir façonneront durablement le paysage du trading crypto en Inde.