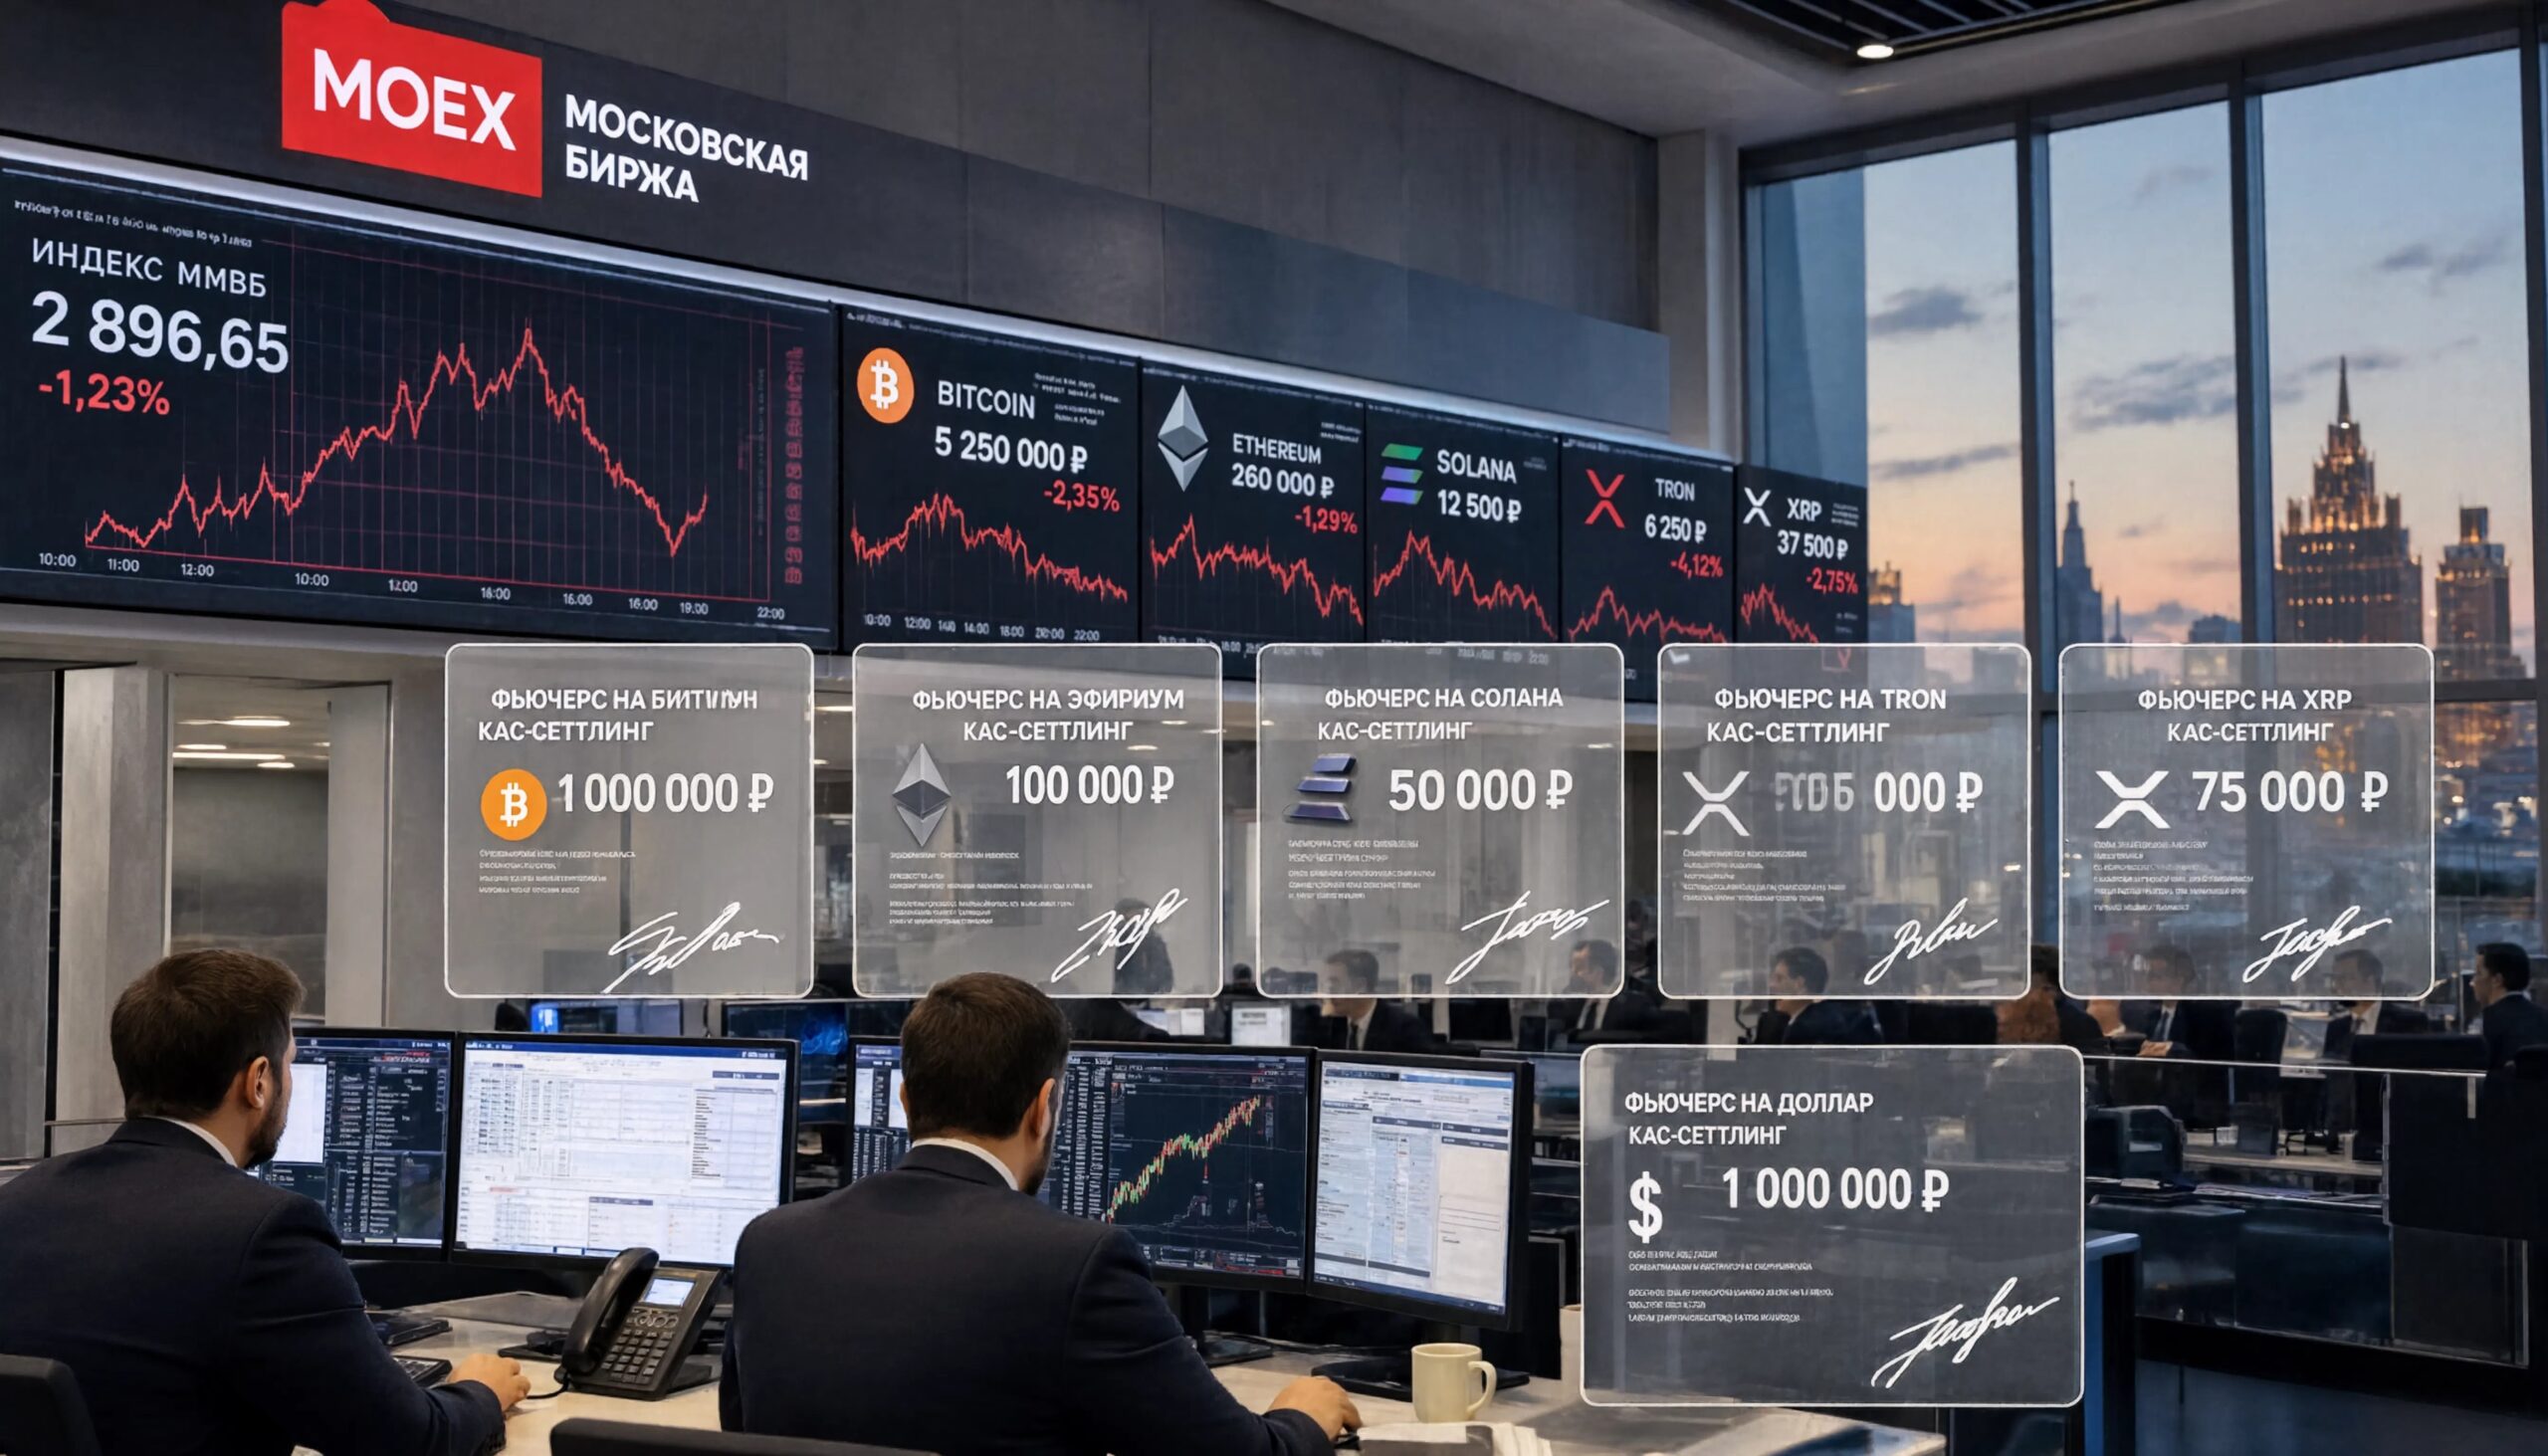

Et si le prochain tournant du marché crypto russe ne passait pas par un nouveau portefeuille, mais par un contrat d’un jour qui se reconduit tout seul ? Le 22 septembre 2026, la principale place de marché de Moscou ouvre cinq futures perpétuels indexés sur Bitcoin, Ether, Solana, XRP et Tron. Pas de pièces à réceptionner. Pas de transfert on-chain. Seulement un écart de prix, calculé en dollars, payé en roubles, et réservé à ceux qui ont déjà le statut d’investisseur qualifié. L’annonce, datée du 16 septembre, n’a pas été démentie le lendemain. La date tient.
Moscou Passe Des Futures Mensuels Aux Contrats Sans Échéance Fixe
Jusqu’ici, la Bourse de Moscou proposait surtout des contrats mensuels calés sur ses propres indexes crypto. Bitcoin et Ether sont arrivés en novembre 2025. Solana, XRP et Tron ont suivi le 14 mai 2026. Les nouveaux instruments changent le rythme. Ce ne sont plus des échéances à tenir dans un calendrier. Ce sont des contrats d’un jour, reconduits automatiquement, avec un mécanisme de financement quotidien décrit dans le cahier des charges de la place.
Le principe est simple à formuler, plus délicat à vivre au quotidien. L’investisseur prend une exposition au mouvement de l’index. Il ne détient pas l’actif sous-jacent. À la fin de la journée, le contrat est roulé. Les écarts de financement passent par deux coefficients publiés par l’échange : K1 fixé à 0 % et K2 fixé à 0,35 %. Autrement dit, le coût de portage n’est pas improvisé. Il est cadré.
Ce qu’il faut retenir tout de suite
Cinq tickers. Cinq indexes maison. Cotation en dollars. Règlement en roubles. Accès fermé aux non-qualifiés. Mise en service prévue le 22 septembre 2026.
Les Cinq Contrats Et Leurs Indexes
Chaque futur porte un nom qui dit presque tout. BTCUSDF suit l’index Bitcoin de la place. ETHUSDF suit l’index Ether. SOLUSDF, XRPUSDF et TRXUSDF collent respectivement à Solana, XRP et Tron. Ces benchmarks ne sont pas des cours pris au hasard sur un seul carnet. Depuis le 13 mai 2026, ils s’appuient sur les prix de grandes plateformes crypto internationales et se mettent à jour toutes les quinze secondes pendant les plages pertinentes.
En mai, la Bourse a aussi lancé un index BNB. Ce dernier a servi de signal : les benchmarks pouvaient nourrir de nouveaux produits. Solana, XRP et Tron ont ensuite reçu des futures mensuels. Ils reçoivent maintenant des perpétuels. BNB, lui, reste hors de la première vague du 22 septembre. Ce détail n’est pas anodin. Il montre que la place avance par paliers, actif par actif, plutôt que par un grand soir unique.
Les sources de prix citées pour les indexes SOL, XRP, TRX et BNB comprennent Binance, Bybit, OKX et Bitget. Le calcul n’appartient donc plus à un seul carnet local. Il agrège des marchés mondiaux, puis sert de référence de règlement aux contrats listés à Moscou. C’est un pont. D’un côté, la liquidité internationale. De l’autre, un produit réglementé, cash, en roubles.
Pourquoi Le Règlement Se Fait En Roubles
La cotation est en dollars parce que les indexes le sont. Le règlement financier, lui, passe par le rouble. Conséquence concrète : un mouvement du couple USD/RUB change la valeur en monnaie locale du résultat. Deux risques se croisent. Le risque crypto. Le risque de change. Les documents de la place le disent sans détour. Les prix sous-jacents sont exprimés en dollars. Le résultat livré au courtier et à la chambre est en roubles.
Cette architecture n’est pas nouvelle. Elle a été posée dès juin 2025 avec un futur lié à un ETF Bitcoin américain, puis en août avec un contrat Ether du même type. Déjà, pas de livraison physique. Déjà, une cotation dollar et un dénouement rouble. Les indexes maison de novembre 2025 n’ont fait que retirer l’intermédiaire ETF. Le schéma de règlement, lui, est resté.
Tous les futures crypto actuellement proposés par la place sont des contrats de règlement. À l’échéance ou au dénouement, aucune cryptomonnaie ne change de mains. Seul le résultat financier est calculé.
Pour un gérant, cela change le back-office. Pas de custody on-chain. Pas de clé privée à sécuriser pour le sous-jacent. Pas de transfert à une heure de réseau congestionné. En contrepartie, il faut suivre le financement quotidien, le taux de change, les appels de marge et le statut réglementaire du client. Le produit est plus « marché » que « crypto native ». C’est précisément ce que le cadre russe de 2025 visait.
Une Demande Déjà Mesurable En Milliards De Roubles
La place avance des chiffres. Plus de 72 000 investisseurs qualifiés ont traité ses futures liés aux actifs numériques depuis le lancement de cette gamme. Le volume cumulé dépasse 600 milliards de roubles. Ces données viennent de l’échange lui-même. Elles ne sont pas présentées comme des statistiques de la banque centrale.
Une photographie d’août restait encore visible sur la page produits : 71 000 clients, un volume quotidien moyen de 2,5 milliards de roubles, un record de 10,2 milliards le 21 août. Le communiqué du 16 septembre ajoute donc environ un millier de comptes et confirme que l’activité n’est plus marginale. En 2025, le rapport annuel parlait déjà de plus de 40 000 clients et de plus de 212 milliards de roubles de transactions sur les contrats crypto-liés.
Ce que la place ne détaille pas, c’est la part de Bitcoin, d’Ether, de Solana, de XRP ou de Tron dans ces 600 milliards. L’agrégat existe. La ventilation manque. On sait seulement que la première entrée s’est faite par un contrat ETF Bitcoin, puis Ether, puis par des indexes directs. La profondeur réelle de chaque sous-jacent reste donc à observer dès les premières séances des perpétuels.
| Repère | Donnée publiée |
|---|---|
| Clients qualifiés ayant traité | Plus de 72 000 |
| Volume cumulé | Plus de 600 milliards de roubles |
| Moyenne quotidienne en août | 2,5 milliards de roubles |
| Record quotidien | 10,2 milliards le 21 août |
| Activité 2025 | Plus de 40 000 clients, plus de 212 milliards |
Maria Patrikeeva Et Le Mot « Jalon »
Maria Patrikeeva, directrice générale du marché dérivés de la place, a qualifié le lancement de jalon important pour le marché russe des dérivés. Elle évoque une demande forte pour des produits liés aux actifs numériques. La formule est politique autant que commerciale. Elle situe les perpétuels crypto dans une famille déjà large : 31 contrats perpétuels existent déjà sur paires de devises, indexes locaux, index obligataire d’État, métaux précieux et titres russes ou étrangers.
Autrement dit, Moscou ne découvre pas le format perpétuel. Elle l’étend à cinq indexes crypto. Les équipes de compensation, les courtiers, les systèmes de marge connaissent déjà la mécanique sur d’autres sous-jacents. Ce qui change, c’est la volatilité importée et le regard réglementaire porté sur tout ce qui touche aux prix des cryptomonnaies.
Le Cadre De Mai 2025 N’A Pas Bougé Sur La Livraison
En mai 2025, la banque centrale a autorisé les institutions financières à proposer aux investisseurs qualifiés des dérivés, des titres et des actifs financiers numériques liés aux valeurs crypto, à condition qu’il n’y ait pas de livraison physique de cryptomonnaie. Les perpétuels du 22 septembre s’inscrivent pile dans cette ligne. Exposition au prix. Pas de coins.
La page produits de la place le répète. Personnes physiques et personnes morales doivent détenir le statut d’investisseur qualifié. Le courtier décide in fine de l’accès. Ce n’est pas un marché grand public, même si le grand public russe a, depuis le 1er septembre 2026, d’autres portes pour acheter certaines cryptos via des intermédiaires supervisés.
Ces deux régimes ne se recouvrent pas. D’un côté, l’achat limité de Bitcoin, Ether et USDT pour les non-qualifiés, après test, avec un plafond de 300 000 roubles par an et par intermédiaire. De l’autre, des dérivés de prix, sans plafond d’achat crypto puisque rien n’est acheté, mais réservés aux qualifiés. Confondre les deux, ce serait rater le cœur du dispositif.
Depuis Le 1er Septembre, Deux Chemins Très Différents
Le 1er septembre 2026, le cadre des transactions directes a changé. Qualifiés et non-qualifiés peuvent passer par des intermédiaires régulés. Les limites, elles, restent distinctes. Le non-qualifié passe un test. Il ne peut acquérir que des cryptos jugées liquides, pour l’instant Bitcoin, Ether et USDT selon les critères de liquidité et d’historique de prix. Le plafond annuel de 300 000 roubles s’applique à chaque intermédiaire.
Le qualifié, après les tests requis, n’a pas le même plafond d’achat. Il peut traiter plus largement. Mais cela concerne le marché au comptant supervisé, pas automatiquement les futures de la Bourse. Les perpétuels restent un produit de dérivés de place. Le statut qualifié y est obligatoire, même après l’ouverture partielle du comptant.
Juste avant cette bascule, le 31 août, les voies d’accès au statut qualifié ont été élargies. Des examens et certificats de marché financier russe, dont un certificat investisseur de la place moscovite, s’ajoutent aux critères classiques de patrimoine, de revenus, d’expérience et de formation. Plus de gens peuvent théoriquement devenir qualifiés. Cela ne rend pas le futur perpétuel accessible au premier venu. Cela élargit le vivier.
Comment Fonctionne Un Contrat D’Un Jour Qui Se Renouvelle
Un future mensuel a une date de mort. On la voit venir. On roule ou on laisse expirer. Un perpétuel de type « one-day with automatic rollover » n’offre pas cette scène finale. Chaque jour, le contrat est reconduit. Le financement compense l’écart entre le prix du contrat et la référence d’index, selon la formule de la place.
K1 à 0 % retire un premier levier de paramétrage. K2 à 0,35 % fixe l’autre. Les traders habitués aux perpétuels des plateformes crypto internationales reconnaîtront l’idée de funding. Ils devront pourtant relire la spécification locale. Ce n’est pas le même carnet, pas la même chambre, pas la même monnaie de règlement, pas les mêmes horaires, pas les mêmes limites de position.
Le contrat reste un instrument de règlement. Personne n’attend une adresse Bitcoin à minuit. On attend un flux de cash. Pour un fonds, c’est une couverture ou une spéculation propre. Pour un particulier qualifié, c’est un levier encadré par un courtier russe. Pour le régulateur, c’est une exposition de prix sans circulation d’actifs numériques non livrés.
Des Indexes Recalculés Toutes Les Quinze Secondes
Avant les futures altcoins de mai, la méthode de calcul des benchmarks a été revue. Depuis le 13 mai, les indexes puisent dans les prix de grandes plateformes et se rafraîchissent toutes les quinze secondes pendant les périodes concernées. Cette fréquence n’est pas cosmétique. Elle réduit l’écart entre le contrat listé à Moscou et le marché mondial que les investisseurs regardent déjà sur leurs écrans.
Elle crée aussi une dépendance. Si les sources internationales bougent fort, l’index local suit. Si une plateforme source rencontre un incident, la méthodologie devra tenir. La place a choisi d’agréger plusieurs venues plutôt qu’une seule. C’est une protection. Ce n’est pas une garantie contre les divergences de quelques minutes, surtout autour d’événements macro ou de liquidations en cascade.
Les futures mensuels existants utilisent déjà ces indexes pour leurs valeurs de règlement. Les perpétuels s’y branchent à leur tour. La cohérence interne de la gamme s’en trouve renforcée. Un même Bitcoin indexé peut nourrir un mensuel et un perpétuel. Le trader choisit l’horizon. Pas le thermomètre.
Ce Que Change L’Absence De BNB Dans Cette Vague
BNB a un index. Il n’a pas de perpétuel annoncé pour le 22 septembre. La séquence est claire. Indexes SOL, XRP, TRX et BNB en mai. Futures mensuels sur SOL, XRP et TRX. Perpétuels sur BTC, ETH, SOL, XRP et TRX. BNB reste en attente, ou du moins hors communiqué. Cette omission dit que la place filtre selon la demande, la liquidité de l’index, ou un calendrier interne non publié.
Pour les investisseurs, cela évite de croire à une ouverture totale du spectre altcoin. Cinq noms, pas plus. Les plus liquides du récit mondial, plus Tron, qui occupe une place particulière dans certains usages de transfert. Le menu est court. Il est lisible. Il est aussi un test. Si les volumes suivent, d’autres indexes pourront, un jour, recevoir le même traitement. Rien ne l’annonce aujourd’hui.
Une Histoire En Quatre Étapes Depuis 2025
Juin 2025 : un futur sur un ETF Bitcoin. Août 2025 : un futur sur un ETF Ether. Novembre 2025 : des futures d’index Bitcoin et Ether calculés par la place elle-même. Mai 2026 : indexes puis futures mensuels Solana, XRP, Tron. Septembre 2026 : perpétuels sur les cinq. La progression est méthodique. D’abord un sous-jacent déjà enveloppé dans un produit américain listé. Ensuite le benchmark maison. Ensuite l’élargissement aux altcoins. Enfin le format sans échéance mensuelle.
Chaque étape a gardé le même verrou : investisseurs qualifiés seulement. Chaque étape a gardé le même dénouement : cash, pas de coins. On peut lire cela comme une prudence réglementaire. On peut aussi le lire comme une stratégie industrielle. Construire d’abord la tuyauterie de compensation, ensuite élargir le catalogue.
Le rapport 2025 donnait déjà une base : plus de 40 000 clients, plus de 212 milliards de roubles. Moins d’un an plus tard, le compteur clients a presque doublé et le cumul dépasse 600 milliards. Même sans ventilation par actif, la direction est nette. Le produit a trouvé un public. Les perpétuels cherchent maintenant à le retenir plus longtemps dans le carnet, jour après jour, plutôt qu’échéance après échéance.
Ce Que Le Trader Qualifié Devra Surveiller Dès Le 22
Premier point : la liquidité d’ouverture. Un lancement peut être symbolique ou immédiatement profond. Les 72 000 comptes déjà habitués aux futures crypto forment un réservoir. Encore faut-il qu’ils basculent d’un mensuel vers un perpétuel. Ce n’est pas automatique. Les habitudes de rollover mensuel existent. Le funding quotidien en crée d’autres.
Deuxième point : l’écart entre l’index maison et les cours mondiaux que chacun a sous les yeux. Quinze secondes, ce n’est pas le tick le plus fin du marché spot international. En période calme, l’écart sera négligeable. En période de stress, il deviendra un sujet de conversation dans les salles.
Troisième point : le rouble. Gagner sur Bitcoin et perdre sur le change, ou l’inverse, fera partie du métier. Quatrième point : les appels de marge et les limites fixées par chaque courtier. Le statut qualifié ouvre la porte. Il ne dit pas jusqu’où le levier ira. Cinquième point : le paramètre K2 à 0,35 %. Petit chiffre. Effet cumulé sur des positions longues tenues des semaines.
- Liquidité réelle dès les premières séances, pas seulement l’annonce.
- Tracking de l’index face aux plateformes mondiales.
- USD/RUB comme second moteur du P&L.
- Financement quotidien selon K1 et K2.
- Règles courtier de marge et d’éligibilité.
Le Perpétuel N’Est Pas Un Achat De Bitcoin
Il faut insister, parce que le langage quotidien mélange tout. Acheter un perpétuel BTCUSDF, ce n’est pas acheter du Bitcoin. C’est prendre une position sur un index de prix. Si le contrat est long et que l’index monte, le résultat financier peut être positif. Aucune satoshi n’arrive en conservation. Aucune adresse ne s’affiche. Le sous-jacent reste un nombre publié par la place.
Cette distinction protège le cadre juridique russe tel qu’il a été dessiné en 2025 pour les produits de prix. Elle déçoit aussi ceux qui cherchaient un moyen simple de sortir des coins vers un marché organisé, ou l’inverse. Ici, on ne sort pas. On ne rentre pas. On mesure. On règle. On recommence le lendemain.
Pour un allocataire institutionnel qui n’a pas le droit, ou pas l’envie, de détenir l’actif, c’est exactement l’outil. Pour un amateur de self-custody, c’est un autre univers. Les deux peuvent coexister dans le même pays depuis septembre, via des canaux différents. Ils ne se remplacent pas.
Pourquoi Cette Date Du 22 Septembre Compte
Le 16 septembre, la spécification est annoncée pour une entrée en vigueur le 22. Le 17, aucun contre-avis public n’a modifié le calendrier. Dans le monde des listages, ces cinq jours sont courts. Assez pour que les courtiers paramètrent. Assez juste pour que les clients lisent vraiment le contrat. D’où l’intérêt de relire les clauses de funding plutôt que de se fier au seul communiqué marketing.
La date tombe aussi trois semaines après l’ouverture encadrée du comptant pour une partie du public. Le calendrier n’est peut-être pas une coïncidence. D’abord le cadre d’achat limité. Ensuite le dérivé sophistiqué pour ceux qui ont le badge. Le marché s’étage. Il ne s’ouvre pas d’un bloc.
Sur le plan symbolique, voir Bitcoin, Ether, Solana, XRP et Tron alignés sur le même créneau de perpétuels donne à la gamme une cohérence visuelle. Cinq colonnes. Cinq thermomètres. Une même mécanique. Les salles aiment les familles de produits. Elles se comparent. Elles se couvrent l’une contre l’autre. Un long Bitcoin contre un court Solana devient un trade de relative value local, réglé en roubles.
Risques Que L’Annonce Ne Met Pas En Avant
La volatilité crypto n’a pas disparu parce que le contrat est listé à Moscou. Un gap d’index reste un gap. Un week-end mondial agité se paiera lundi dans le P&L rouble. Le levier des futures transforme une variation d’index en appel de marge. Les 10,2 milliards de roubles d’un jour record montrent l’appétit. Ils ne mesurent pas la douleur des comptes sortis trop tôt.
Le risque de change s’ajoute. Un Bitcoin stable en dollar et un rouble qui bouge encore le résultat. Un Bitcoin qui chute et un rouble qui se reprend peut brouiller la lecture. Les reportings devront séparer les deux effets, sous peine de raconter de mauvaises histoires en comité.
Il y a enfin le risque de concentration des sources d’index. Agréger quatre grandes plateformes internationales est plus robuste qu’en citer une. Cela reste un pont vers des carnets qui ne sont pas ceux de Moscou. La gouvernance de l’index, les exclusions temporaires, les incidents de place source : autant de sujets techniques que le communiqué de lancement n’a pas vocation à détailler, mais que le cahier des charges devra porter.
Ce Que Cela Dit Du Marché Russe Des Dérivés
Trente et un perpétuels existent déjà hors crypto. En ajouter cinq sur des indexes numériques, c’est dire que le format a convaincu. C’est aussi dire que la demande citée par Maria Patrikeeva n’est plus un argument abstrait. 72 000 comptes, 600 milliards de roubles : même en restant prudents sur l’origine des chiffres, le signal d’adoption institutionnelle et fortunée est là.
Le marché russe des dérivés se construit une étagère d’expositions globales sans forcément ouvrir les vannes du règlement-livraison crypto. C’est une voie médiane. Elle frustre les maximalistes de la possession. Elle rassure ceux qui veulent un contrat, une chambre, un courtier, une facture en monnaie locale.
Elle pose aussi une question d’avenir. Si le vivier de qualifiés s’élargit grâce aux certificats et examens, le carnet des perpétuels crypto peut grossir sans que le comptant grand public explose. Deux vitesses. Deux outils. Un même mot, crypto, pour des réalités juridiques différentes.
Lire Le Produit Sans Se Laisser Porter Par Le Mot Perpétuel
Le mot « perpétuel » circule dans le monde crypto depuis des années. Il évoque des plateformes mondiales, des taux de funding parfois brutaux, des liquidations spectaculaires. Le produit moscovite emprunte l’idée d’absence d’échéance longue. Il ne reprend pas forcément la culture de ces carnets. Horaires, garanties, interlocuteur en cas d’incident, monnaie de règlement : tout cela reste local.
D’où le conseil le plus terre à terre. Lire la spécification qui entre en vigueur le 22 septembre. Vérifier K1 et K2. Vérifier les ticks. Vérifier les limites. Vérifier comment le courtier traduit le statut qualifié dans son outil. Un communiqué donne l’envie. Un contrat donne les règles. Les deux ne se valent pas.
Ensuite seulement, comparer avec les mensuels déjà listés. Un même index. Deux façons de rester exposé. L’une a une date. L’autre a un funding. Le choix n’est pas moral. Il est de trésorerie, de conviction de durée, de coût de portage.
Au Bout Du Compte
Le 22 septembre 2026, cinq contrats d’un jour à reconduction automatique s’ajoutent à une gamme déjà ancienne d’un an à peine, si l’on part du premier futur ETF. Bitcoin, Ether, Solana, XRP, Tron. Dollars à l’écran. Roubles au règlement. Qualifiés seulement. Pas de livraison. Un funding paramétré. Des indexes rafraîchis toutes les quinze secondes. Des volumes déjà comptés en centaines de milliards de roubles sur l’ensemble de la famille crypto.
Ce n’est pas l’ouverture d’un Far West. C’est l’extension d’une étagère réglementée. Elle arrive après le cadre de mai 2025, après les indexes de 2025 et 2026, après le virage comptant du 1er septembre, après l’élargissement des voies vers le statut qualifié fin août. Chaque pièce a précédé celle-ci. Le perpétuel n’est pas un accident de calendrier. C’est la suite logique d’une place qui veut le prix des cryptos sans les cryptos elles-mêmes.
Reste à voir, dès les premières séances, si les 72 000 comptes déjà habitués aux futures numériques traiteront ces cinq nouveaux tickers comme une commodité quotidienne ou comme un simple jumeau des mensuels. Le communiqué a posé la date. Le marché posera le volume. Et le rouble, silencieusement, écrira la dernière ligne du compte.