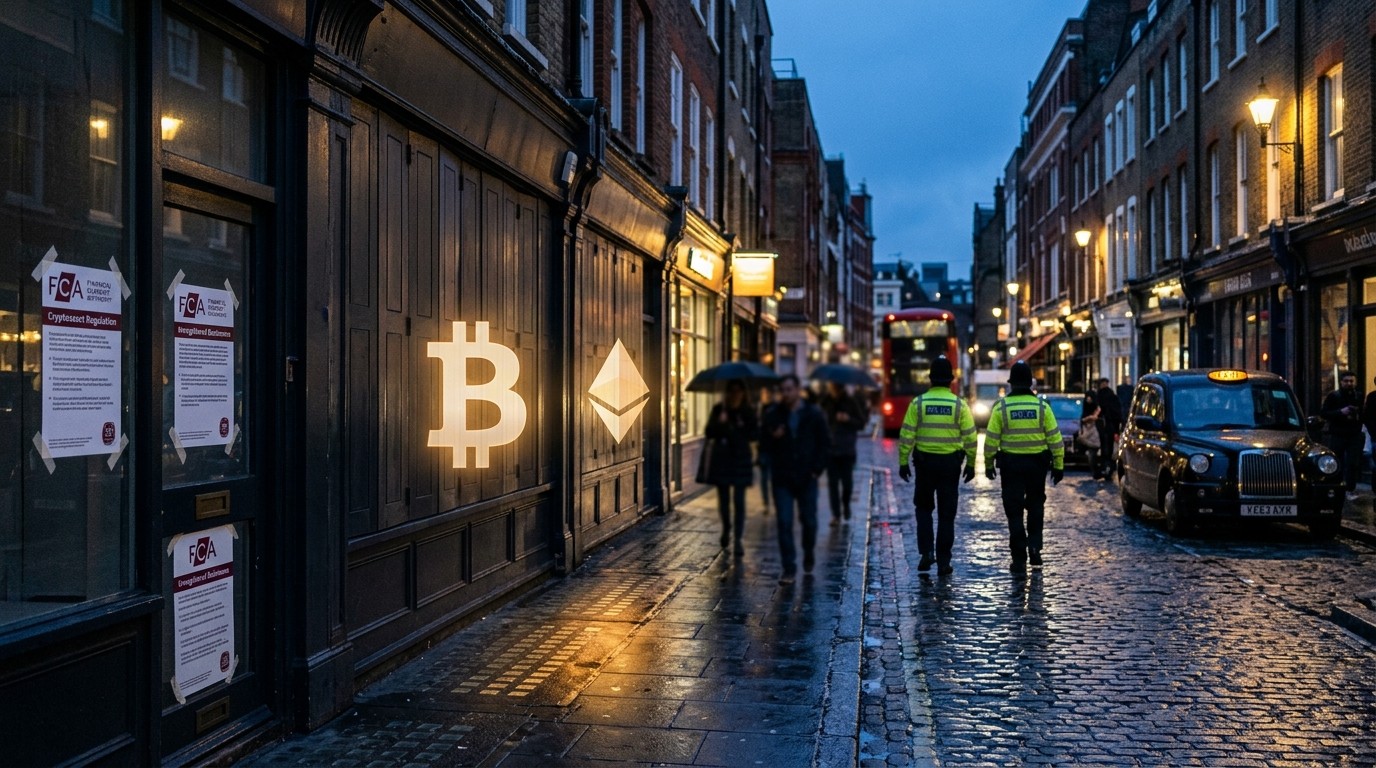

Trois adresses à Londres, un même message collé sur les portes : cessez immédiatement. Le 10 septembre, les équipes de la Financial Conduct Authority ont ciblé des locaux soupçonnés d’abriter un commerce de cryptomonnaies en pair à pair, sans aucune inscription auprès du régulateur. L’opération, menée avec le fisc britannique et la police métropolitaine, n’a rien d’un coup d’éclat isolé. Elle prolonge une campagne commencée au printemps et dessine, déjà, le climat dans lequel le Royaume-Uni accueillera son grand régime d’autorisation des cryptoactifs en 2027.
Ce Que Change Vraiment La Répression Du Pair À Pair
Le pair à pair, sur le papier, n’a rien d’illégal. Deux particuliers qui s’échangent des bitcoins contre des livres sterling restent dans le champ des transactions personnelles. Le basculement intervient dès que l’activité devient un métier : volumes répétés, locaux dédiés, intermédiation, publicité, organisation. À ce stade, l’inscription au titre des règles anti-blanchiment n’est plus optionnelle. Or, selon le régulateur, aucune entreprise de trading pair à pair n’est actuellement enregistrée.
Ce vide n’est pas un détail administratif. Il signifie que des flux peuvent circuler sans les contrôles conçus pour repérer l’origine des fonds, identifier les clients et signaler les opérations suspectes. Les autorités y voient une porte dérobée pour déplacer de l’argent illicite à grande vitesse, d’une juridiction à l’autre, souvent plus vite que les procédures classiques ne peuvent suivre.
En bref
Opération du 10 septembre : trois locaux londoniens, lettres de cessation, partenariat FCA, HMRC et police métropolitaine. Même logique qu’en avril, avec huit sites déjà visés.
Pourquoi Londres Se Retrouve Au Centre Du Radar
Londres n’est pas seulement une place financière. C’est aussi un carrefour de liquidité, de diasporas, de cash et de services informels. Dans certains quartiers, le pair à pair crypto s’est installé comme un relais pratique : conversion rapide, peu de questions, disponibilité hors des horaires bancaires. Ce confort, pour l’utilisateur pressé, est précisément ce qui inquiète les enquêteurs.
La ville concentre aussi les moyens d’enquête. La FCA supervise depuis 2020 les entreprises crypto concernées par le dispositif anti-blanchiment. Le fisc apporte la lecture fiscale et patrimoniale. La police métropolitaine apporte la capacité d’entrer, de saisir, d’interroger. Ensemble, ils transforment une inspection administrative en pression concrète sur le terrain.
Le sergent-détective Sathish Alalasundaram l’a résumé sans détour : les cryptomonnaies permettent de déplacer des fonds à une vitesse qui dépasse les frontières. Les équipes doivent donc adapter en permanence leurs méthodes, parce que les circuits, eux, ne cessent de muter.
Avril Puis Septembre : Une Campagne, Pas Un Incident
Le 22 avril, huit locaux londoniens avaient déjà reçu le même traitement. Lettres de cessation, collecte d’éléments, cadre juridique identique : le règlement de 2017 sur le blanchiment, le financement du terrorisme et les transferts de fonds. L’autorité affirme aujourd’hui que les preuves recueillies au printemps nourrissent des enquêtes pénales toujours ouvertes.
Le rythme n’est donc pas celui d’une communication ponctuelle. C’est celui d’un dossier qui s’étoffe. On inspecte, on documente, on revient. Les opérateurs qui croyaient qu’une visite se limite à un avertissement découvrent qu’elle peut devenir une pièce de dossier, des mois plus tard.
En travaillant avec nos partenaires, nous continuons de repérer et de perturber l’activité crypto illégale. Quiconque gère une entreprise pair à pair non enregistrée devrait partir du principe que nous le regardons.
Steve Smart, directeur exécutif enforcement et surveillance des marchés, FCA
Cette phrase n’est pas un slogan. Elle décrit une doctrine : la dissuasion par la visibilité. Montrer que l’on sait où chercher, que l’on revient, que l’absence d’enregistrement n’est plus une zone grise confortable.
Ce Que Dit Le Droit Aujourd’hui, Avant 2027
Jusqu’au 25 octobre 2027, une grande partie du secteur crypto britannique reste hors du cadre complet des services financiers. Deux piliers existent déjà : les obligations anti-blanchiment pour les activités concernées, et les règles sur les promotions financières. Le reste, pour beaucoup d’acteurs, relève encore d’un entre-deux.
Dans cet entre-deux, le régulateur concentre son énergie sur ce qu’il peut déjà sanctionner : exercer par voie d’entreprise sans l’enregistrement requis. Ce n’est pas une subtilité de juriste. C’est la ligne qui sépare l’échange occasionnel du commerce organisé.
Les entreprises déjà inscrites au titre des règles de lutte contre le blanchiment ne recevront pas, par magie, une autorisation complète en 2027. Elles devront réexaminer leurs activités et demander les permissions adaptées si elles veulent poursuivre après l’entrée en vigueur du nouveau régime.
Calendrier à retenir
Ouverture des demandes : 30 septembre 2026. Date limite pour les arrangements transitoires : 28 février 2027. Cadre obligatoire : 25 octobre 2027.
Des Précédents Qui Ont Changé Le Ton
La répression actuelle s’appuie sur une mémoire récente. En septembre 2024, Olumide Osunkoya a plaidé coupable dans une affaire liée à un réseau de distributeurs automatiques de cryptoactifs. Environ 2,6 millions de livres de transactions entre décembre 2021 et septembre 2023. Exploitation sans enregistrement, documents faux, bien criminel. Peine : quatre ans de prison. Premier cas britannique d’une condamnation pénale pour activité crypto non enregistrée.
En juin 2024, deux résidents londoniens ont été arrêtés, soupçonnés d’avoir fait fonctionner une plateforme d’échange illégale. Les autorités estimaient que plus d’un milliard de livres d’actifs non enregistrés avaient transité par ce circuit. Bureaux inspectés, domiciles perquisitionnés, appareils saisis, auditions sous caution.
En juillet 2025, nouvelle séquence dans le sud-ouest de Londres : quatre locaux fouillés, sept automates saisis, deux personnes arrêtées pour soupçons de blanchiment et d’exploitation d’une plateforme illégale. Le message, dossier après dossier, reste le même. L’infrastructure physique n’est plus un angle mort.
Le Pair À Pair N’est Pas Un Détail Technique
Derrière le jargon, il y a une mécanique simple. Un intermédiaire met en relation un acheteur et un vendeur, encaisse une marge, parfois stocke temporairement des fonds, parfois convertit du cash. Plus l’activité est répétée, plus elle ressemble à un service financier. Plus elle ressemble à un service financier, plus l’absence de contrôles devient un risque systémique local, même si chaque opération, isolément, paraît anodine.
Les utilisateurs, eux, cherchent souvent autre chose que la fraude : rapidité, discrétion, accès sans compte institutionnel, parfois un contournement de frictions bancaires. Cette demande réelle explique la persistance du modèle. Elle n’efface pas la responsabilité de celui qui en fait un commerce.
Le régulateur le répète aux particuliers : vérifier, avant toute relation d’affaires, si l’acteur figure bien dans ses outils de contrôle des entreprises. Ce réflexe, encore trop rare, devient un enjeu de protection individuelle autant qu’un enjeu collectif.
Ce Que Le Nouveau Régime Veut Encadrer
Les orientations finalisées élargissent nettement le périmètre. Il ne s’agira plus seulement de surveiller le blanchiment et les publicités. Le cadre visera notamment l’exploitation de plateformes de négociation d’actifs crypto, la conservation, la négociation et l’arrangement de transactions, l’émission de stablecoins qualifiés, l’organisation du staking.
Des exigences de résilience financière, d’intégrité de marché et de protection des clients ont déjà été précisées. Capitaux, tests de résistance, règles contre les abus de marché : le vocabulaire se rapproche de celui des marchés traditionnels. Pour les acteurs sérieux, c’est une clarification. Pour les structures opaques, c’est un rétrécissement de l’espace disponible.
Le timing n’est pas anodin. L’opération de septembre intervient alors que les demandes d’autorisation s’apprêtent à s’ouvrir. Montrer que l’on sanctionne déjà l’informel, c’est aussi signaler que le futur régime ne sera pas un simple formulaire à remplir.
Les Limites De L’action Et Les Zones D’ombre
Une lettre de cessation n’arrête pas, à elle seule, un réseau mobile. Les locaux peuvent changer. Les intermédiaires peuvent basculer vers la messagerie, le rendez-vous de rue, la plateforme offshore. La vitesse des transferts, soulignée par la police, reste un avantage structurel pour qui veut se fondre dans le bruit du marché.
Il existe aussi un risque de déplacement. Plus on serre le dispositif à Londres, plus une partie de l’activité peut glisser vers d’autres villes, d’autres applications, d’autres intermédiaires moins visibles. La réussite d’une campagne se mesure alors moins au nombre de portes visitées qu’à la capacité de suivre les flux après la visite.
Enfin, la frontière entre usage personnel et activité professionnelle n’est pas toujours nette pour le grand public. Des volumes élevés, une récurrence, une organisation minimale suffisent pourtant à basculer. Beaucoup le découvriront trop tard, au moment où l’autorité qualifiera les faits.
Ce Que Cela Dit Du Marché Britannique
Le Royaume-Uni tente une quadrature difficile : rester une place attractive pour l’innovation, tout en fermant les circuits qui sapent la confiance. La méthode choisie, pour l’instant, est pragmatique. On utilise le droit déjà disponible. On multiplie les opérations conjointes. On accumule de la preuve. On prépare, en parallèle, un régime plus large.
Cette séquence envoie un signal aux acteurs licenciables : le temps de l’ambiguïté se réduit. Elle en envoie un autre aux consommateurs : l’absence de formalités n’est pas une garantie de bon marché, c’est souvent le contraire. Elle en envoie un troisième aux réseaux criminels : l’infrastructure physique, les locaux, les automates, les équipes locales, restent attaquables.
Le marché, lui, continuera d’exister. La question n’est plus de savoir si le pair à pair disparaîtra. La question est de savoir sous quelles conditions il pourra encore opérer au grand jour, avec des contrôles, une traçabilité et une responsabilité identifiable.
Lectures Concrètes Pour Les Acteurs Du Secteur
Pour une entreprise déjà enregistrée au titre du blanchiment, l’urgence n’est pas seulement de « rester propre ». Elle est de cartographier ses activités à l’aune du futur régime : conservation, arrangement, plateforme, stablecoin, staking. Chaque brique peut exiger une permission distincte.
Pour un intermédiaire informel, le calcul change. Continuer sans statut, c’est exposer locaux, matériels, comptes et personnes. Fermer, se relocaliser ou se mettre en conformité deviennent des options stratégiques, plus seulement morales ou juridiques.
Pour un particulier, la prudence tient en quelques gestes : identifier la contrepartie, vérifier le statut, documenter l’opération, se méfier des circuits cash trop fluides. La commodité a un prix. Dans ce dossier, ce prix peut être un gel, une perte ou une implication involontaire dans un flux contesté.
| Acteur | Risque principal | Réflexe utile |
|---|---|---|
| Opérateur P2P | Exercice sans enregistrement | Cesser ou déposer un dossier conforme |
| Entreprise déjà inscrite | Non-conversion automatique en 2027 | Audit d’activités et permissions |
| Particulier | Contrepartie opaque | Vérifier le statut avant d’échanger |
Une Histoire Plus Large Que Trois Adresses
On pourrait réduire l’affaire à une chronique locale : trois portes, quelques lettres, un communiqué. Ce serait manquer le mouvement. Depuis 2020, le régulateur britannique a progressivement cessé de traiter le crypto comme un objet exotique. Il l’aborde comme un canal de risque financier, avec des outils d’enquête, des partenariats et désormais un calendrier d’autorisation.
Les condamnations, les saisies d’automates, les perquisitions résidentielles, les inspections de bureaux forment une même courbe. Elle n’est pas linéaire. Elle est cumulative. Chaque opération rend la suivante plus facile à justifier, plus riche en enseignements, plus difficile à ignorer pour ceux qui opèrent encore dans l’angle mort.
Le 10 septembre n’est donc pas une fin. C’est un jalon. Derrière les locaux visés, il y a des dossiers d’avril qui avancent, un régime de 2027 qui se prépare, et une question simple posée au marché : qui accepte d’entrer dans la lumière, et qui parie encore sur l’ombre ?
Les mois qui viennent diront si la pression de terrain suffit à assécher une partie de l’informel, ou si elle ne fait que le déplacer. En attendant, le message institutionnel est clair, presque brutal dans sa simplicité. Le pair à pair amateur peut rester personnel. Le pair à pair comme métier, sans statut, n’a plus vocation à durer tranquillement à Londres.