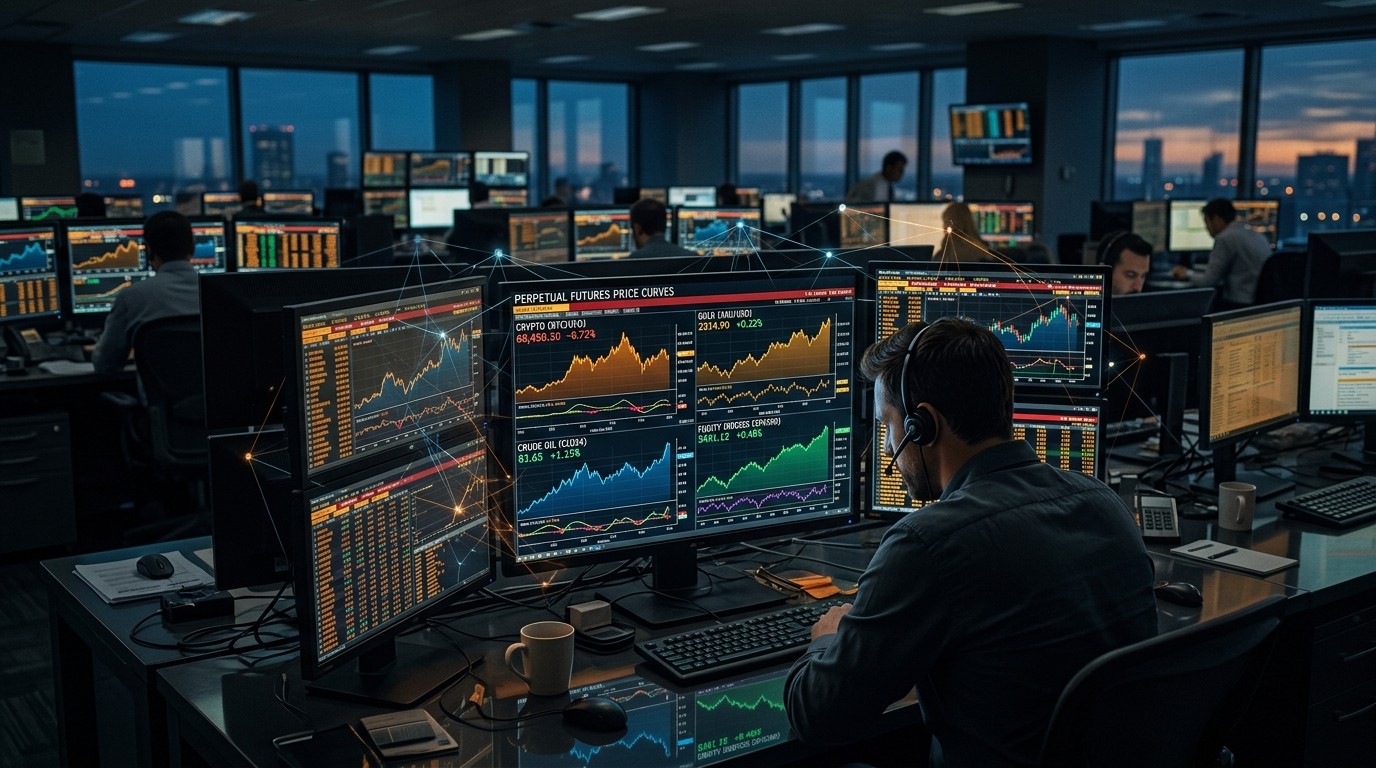

Il suffit parfois d’une commande de quatre caractères pour faire basculer la perception d’un marché. Sur un écran que des milliers de salles de marché consultent chaque matin, un utilisateur peut désormais taper WSL HYPE puis valider. Les prix de contrats perpétuels liés à Hyperliquid se mettent à défiler, vingt-quatre heures sur vingt-quatre, à côté de références que ces mêmes bureaux suivent depuis des années. Pas de bouton d’achat. Pas de carnet d’ordres cliquable. Juste une courbe, un cours, une présence. Et c’est précisément cette sobriété qui rend l’événement plus lourd qu’une simple annonce technique.
Le 5 octobre 2026, les cours de perpétuels sélectionnés de la plateforme décentralisée sont entrés dans le flux du Terminal Bloomberg. Michael McDonough, côté Bloomberg, a indiqué que la fonction couvre des contrats rattachés aux crypto-actifs, aux actions, aux matières premières, au change et aux indices. Le geste est limité au suivi. Il n’ouvre aucune voie d’exécution. Pourtant, pour qui observe la manière dont les marchés institutionnels absorbent une nouvelle source de prix, la frontière entre « donnée consultable » et « actif pris au sérieux » est souvent plus mince qu’on ne le croit.
Un code, un écran, et un marché qui change de pièce
Le Terminal n’est pas un site d’information. C’est un poste de travail. On y compare, on y aligne des séries, on y construit des écarts, on y prépare une note pour un comité. Y faire apparaître un prix, c’est l’autoriser à entrer dans une conversation qui ne se tenait pas, jusqu’ici, dans le même logiciel. Un gérant qui suit le Brent, l’euro-dollar, Nvidia et le S&P 500 peut désormais poser, sur la même mosaïque, un perpétuel Hyperliquid lié à l’un de ces univers. Le déplacement est physique autant qu’intellectuel : on ne change plus d’onglet, on ne quitte plus l’environnement habituel.
Cette intégration reste une fenêtre de marché, pas une porte d’entrée. Trading, conservation, collatéral et interaction avec un portefeuille restent en dehors du Terminal. La nuance compte. Beaucoup de lecteurs pressés confondent visibilité et accès. Ici, la visibilité précède l’accès, et elle le précède de plusieurs longueurs. C’est souvent dans cet intervalle que se jouent les arbitrages internes : un desk demande une autorisation, un risque demande une source, un middle-office demande une référence de prix indépendante de l’écran du courtier.
Ce que le Terminal montre, et ce qu’il ne fait pas
Surveillance continue de perpétuels sélectionnés. Comparaison avec des références traditionnelles. Aucune passation d’ordre, aucun règlement, aucune garde d’actifs via cette fonction.
Pourquoi une donnée sans ordre pèse déjà lourd
Dans une salle de marché, le premier obstacle n’est presque jamais le bouton d’achat. C’est la source. Un prix qui n’existe que sur l’interface d’une plateforme décentralisée reste, pour beaucoup de processus internes, une anecdote. Un prix qui s’affiche dans le même environnement que les contrats déjà suivis devient un objet de travail. On peut l’horodater, le confronter, l’archiver dans une note, le citer dans un comité sans avoir à expliquer d’où vient la capture d’écran.
Le second obstacle est la continuité. Les perpétuels Hyperliquid ne s’arrêtent pas à la cloche. Un contrat lié à une action, à un indice ou à une matière première peut continuer de coter lorsque la place de référence est fermée. Pour un desk qui surveille déjà les écarts de nuit, cette propriété n’est pas un gadget. Elle offre une lecture des anticipations en dehors des heures habituelles, avec toutes les réserves que cela impose : liquidité plus fine, écarts plus larges, sensibilité plus forte aux flux ponctuels.
Le troisième obstacle est culturel. Tant qu’un marché vit seulement dans l’écosystème qui l’a fait naître, il reste associé à ses premiers utilisateurs. Dès qu’il apparaît sur un écran institutionnel, il change de public potentiel. Cela ne signifie pas que ce public va trader demain. Cela signifie qu’il peut désormais mesurer avant de décider. La mesure est souvent la étape que les process de conformité exigent en premier.
WSL HYPE, mode d’emploi mental
La commande annoncée est simple : WSL HYPE <GO>. Derrière cette sobriété se cache un choix éditorial de Bloomberg. Tous les contrats de la plateforme ne sont pas concernés. Il s’agit de marchés sélectionnés, répartis sur plusieurs familles d’actifs. L’utilisateur ne découvre donc pas l’intégralité du carnet Hyperliquid. Il découvre un sous-ensemble jugé suffisamment suivi, ou suffisamment parlant, pour mériter une place dans le flux professionnel.
Cette sélection a une conséquence discrète. Elle hiérarchise. Un contrat retenu devient, aux yeux d’un observateur extérieur, plus « institutionnalisable » qu’un contrat laissé de côté. Les équipes qui déploient des marchés via le cadre HIP-3 le comprendront vite : la visibilité sur un terminal professionnel n’est pas un droit, c’est un filtre. Et ce filtre, même s’il ne dit rien de la qualité fondamentale d’un sous-jacent, oriente l’attention.
- Crypto-actifs : le cœur historique de l’activité, là où la liquidité est la plus profonde.
- Actions : perpétuels liés à des sociétés cotées, et parfois à des noms qui ne le sont pas.
- Matières premières : pétrole, or, argent, et d’autres références déjà familières des desks.
- Change : une lecture continue de paires que les cambistes connaissent par cœur.
- Indices : une porte d’entrée vers des paniers, plutôt que vers un titre isolé.
Ce que voit vraiment un professionnel
Imaginons un analyste qui ouvre sa séance à Londres. Il a déjà le future sur indice américain, le cours de l’or, le spread de crédit qu’il suit, et le bitcoin. Il ajoute la fonction Hyperliquid. Il ne cherche pas, dans un premier temps, à prendre position. Il cherche un écart. Le perpétuel cote-t-il au-dessus ou en dessous de la référence qu’il connaît ? L’écart se resserre-t-il à l’ouverture de la place traditionnelle ? S’élargit-il la nuit, lorsque seuls les contrats continus restent actifs ?
Ces questions ne sont pas théoriques. Elles déterminent si une source de prix mérite d’être branchée dans un modèle, ou si elle reste un écran de curiosité. Le Terminal, en offrant la coexistence, rend la curiosité mesurable. C’est un progrès modeste en apparence, décisif en pratique. Un comité d’investissement n’achète pas une narration. Il achète, ou il refuse, une série qu’il peut confronter.
La donnée précède presque toujours l’ordre. Sur les marchés professionnels, on ne mandate pas ce que l’on ne peut pas d’abord afficher, comparer et contester.
Une plateforme qui n’est plus seulement crypto
Hyperliquid s’est construit sur les contrats perpétuels, ces instruments qui n’expirent pas et dont le prix est ramené vers une référence par un mécanisme de financement. Longtemps, le sous-jacent dominant a été le crypto-actif. Le tournant de 2026 est ailleurs. Le cadre HIP-3 permet à des déploiements indépendants de créer des marchés perpétuels rattachés à d’autres classes d’actifs. Actions, matières premières, indices, sociétés hors cote : le catalogue s’est élargi sans que la plateforme abandonne son moteur d’origine.
Cette extension change la nature de la conversation avec les salles traditionnelles. Tant que l’on parle de bitcoin ou d’ether, le sujet reste dans un silo. Dès que l’on parle d’un perpétuel lié à l’or, au pétrole ou à un indice large, le sujet entre dans le vocabulaire quotidien d’un desk multi-actifs. Bloomberg n’a pas inventé ces contrats. Il a rendu certains de leurs prix lisibles dans l’outil où ces desks passent déjà leur journée.
Le point sensible, et il faut le dire sans détour, est que le perpétuel n’est pas l’actif sous-jacent. Détenir une exposition synthétique liée à une société, surtout si cette société n’est pas cotée, ne revient pas à détenir une action. Le contrat reflète un prix de marché, pas un droit social, pas un dividende, pas une gouvernance. Les utilisateurs du Terminal qui découvriront ces courbes devront garder cette distinction en tête, sous peine de lire un écran comme s’il s’agissait d’un carnet d’actions.
Septembre, le mois où l’intérêt ouvert a changé d’échelle
La visibilité institutionnelle n’arrive pas dans le vide. En septembre, l’intérêt ouvert de la plateforme a franchi 18 milliards de dollars pour la première fois, le 23 du mois. Le record précédent, 16,36 milliards, datait de quatre jours plus tôt. Fin août, l’encours de positions ouvertes se tenait au-dessus de 13 milliards. En quelques semaines, environ 5 milliards de positions supplémentaires se sont donc ajoutés.
La répartition éclaire le mouvement. Bitcoin, ether et le jeton HYPE représentaient environ 9,33 milliards sur le total du 23 septembre. Le reste ne se résume pas à une poussière. Les marchés HIP-3, avec des contrats liés au S&P 500, à l’or, au pétrole et à des sociétés hors marchés publics, ont pris une part visible de l’activité. Ce n’est plus un laboratoire. C’est une deuxième jambe, encore plus jeune, déjà assez grosse pour peser dans les agrégats.
| Repère | Niveau | Lecture |
|---|---|---|
| Fin août | Plus de 13 milliards | Base déjà élevée avant l’accélération |
| Record précédent | 16,36 milliards | Franchi quatre jours avant le pic |
| 23 septembre | Plus de 18 milliards | Nouveau plus haut d’intérêt ouvert |
| BTC, ETH, HYPE | Environ 9,33 milliards | Le cœur crypto reste dominant |
| Ajout en quelques semaines | Environ 5 milliards | Rythme incompatible avec un simple bruit |
Un intérêt ouvert n’est pas un volume. Le volume mesure ce qui a changé de mains. L’intérêt ouvert mesure ce qui reste ouvert, donc ce qui peut encore bouger, être liquidé, être refinancé. Quand cet encours gonfle vite, la plateforme devient plus sensible aux à-coups de financement et aux cascades de liquidations. C’est exactement le type de risque qu’un desk professionnel veut pouvoir suivre sur son écran habituel, plutôt que via un tableau de bord externe qu’il ouvre une fois par jour.
HIP-3, ou l’atelier des marchés qui ne ferment pas
Le cadre HIP-3 est le mécanisme par lequel des équipes indépendantes déploient des perpétuels. Elles ne se contentent pas de lister un ticker. Elles portent un marché : référence de prix, paramètres de marge, profondeur attendue, communication auprès des traders. Depuis son lancement, ce cadre a permis des contrats liés à des indices larges, à des métaux, à l’énergie, et à des sociétés qui ne s’échangent pas sur une place publique.
L’argument commercial est limpide. Une action cotée s’échange pendant une séance. Un perpétuel lié à cette action peut continuer après la cloche. Un métal a ses horaires de référence. Le contrat synthétique, lui, reste ouvert. Cette continuité attire deux publics très différents. Le premier cherche à couvrir ou à spéculer en dehors des heures. Le second cherche simplement un prix quand tout le reste est éteint. Les deux n’ont pas le même horizon, ni la même tolérance au slippage.
Les marchés hors cote ajoutent une couche d’ambiguïté. Un contrat lié à une société comme SpaceX ne donne aucun droit sur la société. Il donne une exposition à un prix que le marché du perpétuel accepte de coter. Ce prix peut s’écarter longtemps d’une valorisation privée, parce que les deux univers n’ont ni les mêmes participants, ni les mêmes contraintes, ni les mêmes horizons. L’afficher sur un terminal professionnel ne règle pas cette écart. Il le rend seulement plus visible, donc plus discutable.
Le volume qui force la conversation réglementaire
En août, le Hyperliquid Policy Center a demandé à la SEC et à la CFTC d’ouvrir un chemin pour que certains perpétuels sur actions puissent fonctionner aux États-Unis comme des security futures. Le groupe a indiqué que les marchés HIP-3 avaient traité plus de 480 milliards de dollars de notionnel cumulé durant leurs dix premiers mois. La proposition vise à faire entrer des contrats éligibles dans un cadre déjà conjointement supervisé par les deux agences, plutôt que de laisser le sujet dans une zone grise.
Ce chiffre de 480 milliards ne dit pas que chaque dollar est un dollar de risque net. Le notionnel cumulé additionne des allers-retours. Il dit en revanche que l’activité a dépassé le stade de l’expérience confidentielle. Quand un segment traite cette masse en moins d’un an, les autorités finissent par recevoir des notes, des questions de parlementaires, des demandes de clarification de la part de concurrents régulés. L’arrivée des prix sur Bloomberg ne remplace pas cette clarification. Elle la rend plus urgente, parce que davantage d’yeux professionnels voient désormais les mêmes courbes.
Ailleurs, le traitement reste inégal. En juin, l’Autorité monétaire de Singapour a ajouté Hyperliquid à sa liste d’alerte aux investisseurs. La plateforme a répondu qu’elle n’avait jamais prétendu détenir une licence ou une autorisation de ce régulateur. L’épisode rappelle une règle simple : une donnée de prix sur un terminal mondial ne vaut pas agrément local. Un utilisateur situé dans une juridiction restrictive ne gagne aucun droit nouveau parce qu’un écran new-yorkais affiche un cours.
DoubleZero, l’autre porte d’entrée des desks
Bloomberg n’est pas le premier infrastructure à rapprocher Hyperliquid des firmes de trading. En septembre, DoubleZero a mis en service cinq flux via son offre Edge, visant explicitement les sociétés de trading, les teneurs de marché et les desks quantitatifs. Quatre flux portent l’information des marchés perpétuels natifs et des marchés trade[XYZ], y compris des contrats liés aux matières premières. Un cinquième transporte des intentions d’ordres dérivées des transactions présentes dans le mempool.
La promesse technique est précise. Le service fournit une information de marché séquencée, sans obliger l’abonné à reconstruire lui-même le carnet à partir des mises à jour d’API publiques. Hyperliquid est devenu le troisième lieu disponible sur Edge, après Solana et Kalshi. On est ici dans un autre métier que celui du Terminal. Edge s’adresse à ceux qui consomment de la donnée à haute fréquence pour coter, couvrir, ou détecter un déséquilibre. Le Terminal s’adresse à ceux qui surveillent, comparent, documentent.
Les deux approches ne se concurrencent pas vraiment. Elles se complètent. Un fonds quantitatif peut vouloir le flux séquencé pour son moteur, et le Terminal pour la note du matin que lit le comité. Un market maker peut ignorer le Terminal et ne jurer que par la latence. Un gérant long only peut faire l’inverse. L’important est que la plateforme dispose désormais de plusieurs tuyaux vers des publics qui ne se parlent pas toujours.
Terminal Bloomberg
Surveillance, comparaison, documentation. Public large de professionnels. Pas d’exécution.
Flux Edge
Donnée séquencée pour desks quantitatifs et teneurs. Reconstruction du carnet évitée.
Projet Payward
Voie d’exécution régulée envisagée pour des clients américains éligibles. Sous réserve d’accord.
Payward, Bitnomial, et la voie qui manque encore
L’exécution, elle, se construit sur un autre rail. Payward, maison mère de Kraken, a annoncé en septembre son intention d’offrir des perpétuels Hyperliquid régulés à des clients américains éligibles, via l’infrastructure HIP-3. Dans le schéma décrit, Bitnomial, régulée par la CFTC, déploierait, administrerait, compenserait et règlerait les contrats. NinjaTrader Clearing porterait les comptes clients éligibles. Le service reste soumis à une approbation réglementaire.
Autour de cette annonce, la plateforme avait enregistré près de 237 milliards de dollars de volume sur les perpétuels en trente jours, selon les chiffres alors cités de DefiLlama. Le rapprochement est parlant. D’un côté, un volume déjà massif sur l’infrastructure ouverte. De l’autre, une tentative de replier une partie de cette demande dans un circuit compensé, avec un intermédiaire de clearing et un courtier porteur de comptes. Ce n’est pas le même produit pour le même client, même si le sous-jacent de prix peut se ressembler.
Bloomberg ne participe pas à ce circuit. Son ajout concerne le prix, pas le mandat, pas le compte, pas la marge. Un utilisateur du Terminal qui verrait un écart attractif devrait encore sortir de l’outil, choisir une voie d’accès, accepter les contraintes de collatéral de cette voie, et assumer le risque de contrepartie ou de smart contract selon le rail retenu. La carte s’éclaire. Le chemin, lui, reste à tracer contrat par contrat.
Listes d’accès, testnet, et marchés qui choisissent leurs participants
En septembre également, une mise à jour préliminaire de testnet a introduit la possibilité, pour les déployeurs, de contrôler l’accès à un marché via des listes d’autorisation inscrites sur la chaîne. Le dispositif est optionnel. Les marchés HIP-3 déjà ouverts ne basculent pas automatiquement en mode restreint. Une équipe peut garder son carnet public, ou réserver la participation à des adresses approuvées.
Jeffrey Yan, cofondateur, a indiqué que les déployeurs pourraient gérer eux-mêmes ces listes, ou désigner des sous-déployeurs pour s’en charger. Le détail paraît technique. Il est politique au sens le plus concret du terme. Un marché perpétuel qui peut choisir ses participants se rapproche, dans sa gouvernance, d’une place qui connaît ses membres. Cela peut rassurer un partenaire qui veut limiter le risque de contrepartie informelle. Cela peut aussi fragmenter la liquidité, si trop de marchés deviennent des clubs.
Pour un observateur institutionnel, la question sera simple. Le prix qu’il voit sur le Terminal vient-il d’un marché ouvert, où n’importe quelle adresse peut intervenir, ou d’un marché dont l’accès est filtré ? La qualité de la découverte de prix n’est pas la même. Un carnet réservé à quelques adresses peut être plus propre, ou plus manipulable, selon la concentration. L’écran, à lui seul, ne le dira pas. Il faudra lire la fiche du contrat.
Actions synthétiques, métaux, pétrole : le hors-séance comme produit
L’année 2026 a rendu les contrats non crypto plus structurants. Les perpétuels sur actions permettent une exposition avec levier à des sociétés publiques ou privées, sans détention des titres. Les marchés de matières premières couvrent notamment le pétrole, l’or et l’argent. Le trait commun est la séance sans fin. Quand la référence traditionnelle ferme, le contrat continue. Quand elle rouvre, les deux prix se regardent à nouveau.
Ce face-à-face est le vrai sujet de l’intégration Bloomberg. Un professionnel peut désormais poser les deux séries dans le même espace de travail. Il peut voir si le perpétuel a « prix » une information pendant la nuit, et si la référence au comptant ou au future classique valide, ignore ou contredit cette information à l’ouverture. Ce n’est pas de la magie prédictive. C’est de la lecture d’écart, le métier le plus ancien des salles de marché, appliqué à une source neuve.
Les limites sont connues de quiconque a déjà tradé un marché fin. Un mouvement de nuit sur un carnet peu profond ne vaut pas une information confirmée. Un financement déséquilibré peut tirer le prix sans qu’aucune nouvelle fondamentale ne soit arrivée. Un pic d’intérêt ouvert concentré sur quelques adresses peut amplifier un écart qui se refermera dès que la liquidité traditionnelle reviendra. L’écran professionnel aide à voir. Il n’absout pas de comprendre ce que l’on voit.
Ce que les comités vont demander ensuite
Dès qu’un prix entre dans un outil standard, les questions changent de nature. Elles cessent d’être « est-ce que cela existe ? » pour devenir « à quelles conditions peut-on s’en servir ? ». Un comité des risques voudra savoir quelle est la source exacte du flux, quel est le retard éventuel, quels contrats sont inclus, quels contrats sont exclus, et qui décide de la liste. Un comité conformité voudra savoir si la simple consultation crée une obligation de déclaration, ce qui est peu probable, et si une utilisation dans un indice interne ou une valorisation de portefeuille en crée une, ce qui l’est davantage.
Un gérant voudrá savoir si l’écart observé est exploitable sans franchir une ligne réglementaire. La réponse, en octobre 2026, reste fragmentée. Aux États-Unis, la voie Payward n’est pas encore un produit ouvert. En Europe, les demandes de clarification circulent sans cadre unique abouti. À Singapour, la liste d’alerte rappelle que la notoriété n’est pas une autorisation. Le Terminal uniformise la vision du prix. Il n’uniformise pas le droit.
- Origine du flux et périmètre exact des contrats retenus.
- Écart entre le perpétuel et la référence traditionnelle, de jour comme de nuit.
- Profondeur réelle, pas seulement le dernier prix affiché.
- Statut du marché : ouvert à toutes les adresses, ou filtré.
- Voie d’exécution disponible dans la juridiction du mandat.
- Traitement comptable si le prix sert à une valorisation interne.
Le financement, angle mort des nouveaux venus
Un perpétuel n’est pas un future à échéance. Il n’y a pas de convergence mécanique à une date fixe. Le prix est tenu près de la référence par des paiements de financement entre positions longues et courtes. Quand tout le monde veut être long, les longs paient les shorts. Quand tout le monde veut être court, c’est l’inverse. Ce flux, invisible sur une simple courbe de prix, est souvent ce qui décide de la rentabilité d’une position tenue plusieurs jours.
L’intégration actuelle est centrée sur les prix. Elle ne transforme pas le Terminal en manuel du financement Hyperliquid. Un professionnel qui comparerait seulement deux courbes pourrait croire à une opportunité d’arbitrage, alors que le coût de portage du perpétuel mange l’écart en quelques sessions. C’est le classique des marchés synthétiques. La donnée de prix ouvre la porte. La donnée de financement décide si l’on entre.
Cette réserve ne diminue pas l’intérêt de l’affichage. Elle le cadre. Les desks qui prendront l’outil au sérieux demanderont vite le taux de financement à côté du cours, comme ils demandent le basis à côté d’un future. Si cette deuxième couche arrive, la fonction passera du statut de vitrine à celui d’instrument de travail. Si elle tarde, une partie des utilisateurs restera au stade de la curiosité informée.
Liquidations, cascade, et pourquoi l’écran ne suffit pas
Un intérêt ouvert supérieur à 18 milliards de dollars n’est pas un trophée neutre. C’est un stock de positions qui peut se déboucler vite si le prix casse un seuil de marge. Les plateformes de perpétuels ont déjà montré, sur d’autres cycles, à quelle vitesse une cascade se propage quand le carnet s’amincit. Le fait que certains de ces contrats portent désormais sur des sous-jacents traditionnels ne supprime pas la mécanique. Il la transporte vers des noms que des non-spécialistes croient connaître.
Un perpétuel sur or n’est pas l’or. Un perpétuel sur indice n’est pas l’indice. En période calme, la distinction paraît scolaire. En période de stress, elle devient le sujet. Le sous-jacent peut être liquide à l’ouverture de sa place, tandis que le perpétuel, lui, encaisse un déséquilibre de financement et une série de liquidations à trois heures du matin. Le prix affiché sur le Terminal sera juste au sens où il reflète le marché du contrat. Il pourra être « faux » au sens où un comité l’attendra aligné sur la référence. Les deux vérités coexistent. Il faut les tenir ensemble.
Voir le prix d’un perpétuel à côté du Brent ou de l’euro-dollar ne rend pas ces marchés interchangeables. Cela rend seulement leur différence plus difficile à ignorer.
Ce que cette présence change pour HYPE
Le jeton HYPE n’est pas le sujet direct de la fonction Terminal. Pourtant, il est difficile de séparer la plateforme de son actif. Sur le pic du 23 septembre, HYPE figurait dans le trio qui concentrait environ 9,33 milliards d’intérêt ouvert, aux côtés du bitcoin et de l’ether. Une visibilité accrue des marchés de la plateforme ne se traduit pas mécaniquement par une demande de jeton. Elle modifie en revanche le récit que les détenteurs et les vendeurs peuvent tenir.
Un récit institutionnel crédible a besoin de trois briques : une activité mesurable, une infrastructure de donnée que des tiers acceptent de relayer, et une voie d’accès compatible avec des mandats régulés. La première brique est là, avec l’intérêt ouvert et les volumes. La deuxième avance, via Edge et désormais via le Terminal. La troisième reste en chantier, avec le projet Payward et les discussions autour des security futures. Tant que la troisième manque, le récit reste incomplet. Il n’est plus, pour autant, un récit uniquement interne à la crypto.
Les flux de jetons vers les plateformes d’échange, observés par ailleurs sur la période, rappellent que la visibilité ne fige pas les positions. Des gros porteurs peuvent alléger pendant qu’une trésorerie achète. Le Terminal ne tranche pas ce débat. Il ajoute un public qui jugera la plateforme sur la qualité de ses prix, pas sur le ton de ses annonces.
Une comparaison utile avec d’autres arrivées de données
Les salles de marché ont déjà vécu ce type de seuil. Un indice nouveau, une matière première régionale, un spread de crédit peu suivi : pendant des mois, le prix vit sur une feuille ou sur le site du fournisseur. Puis il entre dans l’outil commun. Le jour de l’entrée, rien ne se passe sur le carnet. Trois mois plus tard, des notes internes citent la série. Six mois plus tard, un mandat demande si l’on peut s’exposer. Le délai n’est pas une loi. C’est une habitude de processus.
Hyperliquid n’est pas un indice régional. C’est une infrastructure de contrats, avec levier, financement et liquidations. Le délai, s’il existe, sera donc plus politique que technique. Mais la séquence reste la même. D’abord on affiche. Ensuite on compare. Ensuite seulement on demande l’autorisation de faire. L’erreur serait de lire l’affichage comme une autorisation déjà donnée. L’erreur inverse serait de le traiter comme un gadget cosmétique. Entre les deux, il y a le travail réel des desks : mesurer, contester, attendre que le cadre suive.
Les marchés privés, zone la plus glissante
Les contrats liés à des sociétés hors cote méritent un paragraphe à part, parce qu’ils concentrent le malentendu. Une valorisation privée se négocie entre un nombre restreint d’investisseurs, souvent avec des informations non publiques et des pactes. Un perpétuel se négocie en continu, avec levier, entre des adresses qui n’ont pas accès à ces informations. Les deux prix peuvent porter le même nom de société. Ils ne décrivent pas le même objet.
Si ce type de contrat figure parmi les marchés sélectionnés sur le Terminal, le risque de lecture rapide augmente. Un écran familier confère une autorité familière. Un professionnel pressé peut prendre le dernier cours pour une « valorisation de marché » au sens où il l’entend pour une action cotée. Ce serait une confusion. Le cours est une valorisation du contrat, dans les conditions de marge et de financement de ce contrat. Rien de plus.
Cette mise en garde n’interdit pas l’observation. Elle l’exige. Voir comment un marché ouvert prix une société fermée est une information en soi, à condition de ne pas la baptiser juste prix. Les équipes qui déploient ces contrats ont intérêt à documenter leur référence, leur méthode, et les limites de leur liquidité. Sans cette documentation, la présence sur un terminal professionnel pourrait se retourner contre elles au premier écart spectaculaire.
Ce que les teneurs de marché vont surveiller
Pour un teneur, l’arrivée sur Bloomberg est une affaire de flux d’attention plus que de flux d’ordres. Si davantage d’yeux comparent les prix, davantage d’écarts seront signalés, et davantage de requêtes arriveront sur les carnets au moment où une référence traditionnelle bouge. Cela peut enrichir la liquidité. Cela peut aussi concentrer les chocs à l’ouverture et à la cloche, précisément quand les deux univers se recollent.
Les cinq flux Edge répondent déjà à une partie de ce besoin, en évitant à l’abonné de reconstruire le carnet. Le Terminal répond à une autre partie, en rendant le prix socialement acceptable dans une note. Un teneur avisé surveillera les deux. Il regardera si les écarts signalés par des utilisateurs du Terminal se traduisent par des ordres réels, ou par de simples captures d’écran partagées en interne. La différence entre les deux se mesure en quelques semaines de données, pas en une journée d’annonce.
Scénarios pour les prochains mois
Le scénario bas est le plus ennuyeux, et il reste plausible. La fonction existe, quelques curieux l’ouvrent, les comités notent l’information, et rien ne change dans les mandats. Le prix est là. Il ne devient pas une référence de valorisation. L’exécution régulée tarde. Les marchés HIP-3 continuent de tourner sur leur public d’origine. Dans ce cas, le 5 octobre 2026 restera une date de donnée, pas une date de marché.
Le scénario médian est plus intéressant. Des desks intègrent deux ou trois contrats dans leurs écrans de suivi, d’abord l’or, le pétrole, un indice large. Ils documentent les écarts de nuit pendant un trimestre. Ils n’obtiennent pas le droit de trader, mais ils obtiennent le droit de citer la série dans une revue de risque. Parallèlement, le projet de contrats compensés avance d’une étape administrative. La plateforme gagne une légitimité de prix sans gagner encore une légitimité de distribution.
Le scénario haut suppose que la voie d’exécution régulée aboutisse, et que le périmètre Terminal s’élargisse aux taux de financement et à davantage de contrats. Dans ce cas, la comparaison entre perpétuel et référence traditionnelle devient un outil quotidien, pas une expérience. Ce scénario dépend de décisions qui ne sont pas entre les mains de Bloomberg, ni même seulement entre celles d’Hyperliquid. Il dépend d’agréments, de clearing, et de la capacité des déployeurs à tenir des carnets propres sous le regard de nouveaux publics.
À retenir sans se raconter d’histoire
Le Terminal affiche. Il ne compense pas, il n’exécute pas, il n’autorise pas. L’intérêt ouvert au-dessus de 18 milliards et le notionnel HIP-3 au-dessus de 480 milliards expliquent pourquoi l’affichage arrive maintenant. Ils n’expliquent pas encore comment un mandat régulé pourra s’exposer.
Une lecture pour les équipes qui déploient des marchés
Pour un déployeur HIP-3, la leçon est opérationnelle. La sélection opérée pour le Terminal montre qu’un marché n’est pas visible parce qu’il existe. Il est visible parce qu’un tiers a jugé qu’il méritait d’être relayé. Ce tiers regarde la continuité des prix, la lisibilité du sous-jacent, et sans doute la capacité du contrat à être comparé à une référence déjà suivie. Un perpétuel exotique, mal documenté, au carnet intermittent, a peu de chances d’entrer dans ce filtre.
La fonction d’allowlist, même optionnelle, devient dans ce contexte un outil de crédibilité autant qu’un outil de contrôle. Une équipe qui veut un jour voir son contrat discuté dans une note professionnelle a intérêt à pouvoir dire qui peut intervenir, comment la référence est construite, et ce qui se passe si la liquidité disparaît. Le testnet de septembre n’impose rien. Il offre un langage. Ce langage, les comités le comprennent mieux que le vocabulaire des annonces de lancement.
Le hors-crypto n’efface pas le cœur crypto
Il serait tentant de raconter cette séquence comme un abandon du crypto au profit des actifs traditionnels. Les chiffres de septembre disent autre chose. Bitcoin, ether et HYPE portaient encore près de la moitié de l’intérêt ouvert au moment du record. Le cœur reste crypto. L’extension HIP-3 ajoute une aile, elle ne remplace pas le bâtiment. Bloomberg couvre les deux, et c’est précisément ce mélange qui rend la fonction utile à un desk multi-actifs.
Un même écran peut donc montrer un perpétuel bitcoin et un perpétuel or, un perpétuel indice et un perpétuel pétrole. Le professionnel n’a pas à choisir un camp narratif. Il peut traiter chaque contrat comme une série, avec son financement, sa profondeur, son écart à la référence. C’est une manière adulte de regarder la plateforme : ni comme une curiosité décentralisée, ni comme un substitut des places historiques.
Questions ouvertes au lendemain de l’intégration
Plusieurs points restent sans réponse publique précise, et il est plus honnête de les laisser ouverts que de les combler. Quels contrats exacts entrent dans la sélection initiale, et selon quel critère de revue ? Le flux est-il strictement temps réel pour tous les marchés retenus, ou certains sont-ils échantillonnés ? Une extension vers les taux de financement est-elle prévue ? Les marchés à accès restreint, s’ils se multiplient, resteront-ils éligibles à l’affichage ?
Côté exécution, le calendrier du projet Payward dépend d’une approbation qui n’est pas acquise. Côté régulation américaine, la demande d’un chemin pour les perpétuels sur actions n’est qu’une demande. Côté autres juridictions, les listes d’alerte et les silences administratifs continueront de coexister avec la diffusion mondiale des prix. Un cours peut voyager plus vite qu’un agrément. C’est même la situation normale. Elle impose aux utilisateurs de ne pas confondre les deux vitesses.
Il reste aussi la question de la dépendance. Plus une plateforme décentralisée s’appuie sur des relais professionnels pour être lue, plus ces relais deviennent des points de passage de sa réputation. Ce n’est pas une reprise de contrôle. C’est une interdépendance. Hyperliquid continue de faire tourner ses marchés en dehors du Terminal. Le Terminal continue de fonctionner si la fonction venait à être retirée. Entre les deux, une habitude peut naître. Les habitudes de salle de marché sont lentes à créer, et plus lentes encore à défaire.
Comment lire l’événement sans le gonfler
Le bon calibrage tient en une phrase. Des prix de perpétuels Hyperliquid sont devenus consultables, en continu, dans un outil que les professionnels utilisent déjà pour d’autres marchés. Tout le reste est conséquence possible, pas fait accompli. Pas d’exécution. Pas d’agrément nouveau. Pas de garantie que les écarts de nuit disent quelque chose de solide. Pas de promesse que l’intérêt ouvert restera au-dessus de 18 milliards.
Le mauvais calibrage consiste à annoncer que la plateforme est « entrée dans la finance traditionnelle » parce qu’un écran l’affiche. La finance traditionnelle n’est pas un écran. C’est un ensemble de comptes, de clearing, de mandats, de rapports et de responsabilités. Aucune de ces couches n’a été transférée le 5 octobre. Ce qui a été transféré, c’est la possibilité de voir. Pour un marché qui veut être pris au sérieux, voir est le commencement obligatoire. Ce n’est pas la fin du chemin.
Entre ces deux lectures, les prochains mois trancheront sur des faits simples. Est-ce que des notes internes citent la série ? Est-ce que le périmètre de contrats s’élargit ? Est-ce qu’un produit compensé obtient son feu vert ? Est-ce que les écarts entre perpétuels et références se resserrent à mesure que de nouveaux yeux les surveillent ? Tant que ces questions n’ont pas de réponse, WSL HYPE reste un code utile, pas un sacre. Utile, déjà, ce n’est pas rien.
Pour l’utilisateur qui ouvrira la fonction demain matin, le geste le plus sain sera le plus modeste. Afficher le perpétuel. Afficher la référence. Noter l’écart. Noter l’heure. Revenir le lendemain. La plateforme a passé des mois à construire des marchés qui ne ferment pas. Le Terminal vient de leur offrir une place dans une pièce qui, elle non plus, ne s’éteint jamais vraiment. Le reste, l’ordre, le compte, le cadre, se jouera ailleurs, et plus lentement.