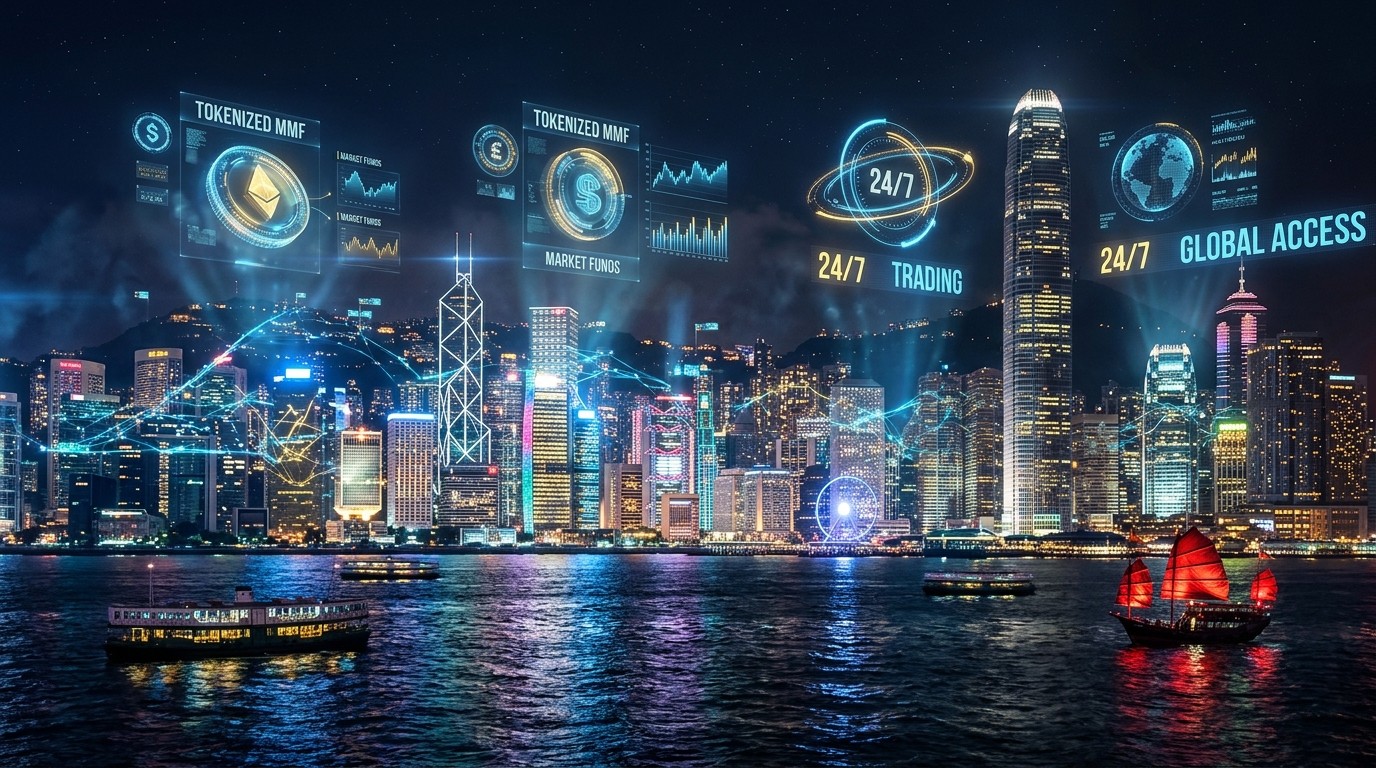

Imaginez un marché financier qui ne dort jamais. Pas de clôture à 16 heures, pas d’attente jusqu’au lendemain matin pour finaliser un transfert ou ajuster une position. À Hong Kong, cette vision cesse d’être purement théorique. Les autorités monétaires et de régulation des valeurs viennent de poser de nouveaux jalons concrets pour rendre le trading d’actifs numériques vraiment continu, relié aux systèmes bancaires traditionnels et utilisable au quotidien par les institutions.
Un tournant vers la commercialisation des produits tokenisés
Le 11 novembre, près de deux cents professionnels de la finance se sont réunis à l’invitation conjointe de la Hong Kong Monetary Authority et de la Securities and Futures Commission. L’objectif n’était plus de discuter d’expérimentations isolées, mais de bâtir des ponts opérationnels entre monnaie numérique, produits d’investissement tokenisés et infrastructures de règlement bancaire. Elisa Ng, directrice exécutive des produits d’investissement à la SFC, a résumé l’esprit du moment avec une phrase claire : la tokenisation à Hong Kong passe désormais de la phase d’essai à la phase de commercialisation.
Cette déclaration n’est pas anodine. Elle marque la volonté officielle de faire sortir les actifs numériques du seul univers des plateformes spécialisées pour les intégrer dans les flux de trésorerie des entreprises, la gestion de liquidité et les services bancaires ordinaires. Les discussions ont porté sur la manière d’améliorer la fluidité des marchés, le rôle des plateformes de trading d’actifs virtuels licenciées et les possibilités offertes par des systèmes de règlement fonctionnant hors des horaires bancaires classiques.
Les fonds monétaires tokenisés enfin négociables en continu
Le 26 octobre, la SFC a donné son feu vert à la négociation secondaire de fonds monétaires tokenisés offerts au public sur une plateforme d’actifs virtuels agréée. Deux produits déjà existants peuvent désormais être achetés et vendus de manière continue par les investisseurs éligibles. Contrairement aux souscriptions et rachats traditionnels qui passent par la société de gestion et respectent des cut-off horaires stricts, le marché secondaire permet aux participants d’échanger directement entre eux via la plateforme.
Ces parts tokenisées reposent sur la technologie blockchain pour enregistrer ou représenter la propriété d’un produit financier sous-jacent. L’autorisation reste pour l’instant limitée à des fonds monétaires sélectionnés. Des exigences précises encadrent la fixation des prix, la provision de liquidité, les modalités de trading et les informations fournies aux investisseurs. Les régulateurs ont indiqué qu’ils observeraient attentivement le comportement du marché avant d’élargir éventuellement le dispositif à d’autres catégories de produits tokenisés.
Cette approche progressive rassure. Elle montre que Hong Kong souhaite avancer vite, mais sans sacrifier la protection des investisseurs ni la stabilité du système. Les plateformes licenciées deviennent ainsi un canal supplémentaire de distribution et de liquidité pour des produits jusqu’ici cantonnés aux circuits bancaires ou de gestion d’actifs classiques.
EnsembleTX : le règlement interbancaire qui ne s’arrête plus
Parallèlement, la Hong Kong Monetary Authority a mis à niveau son infrastructure EnsembleTX. Depuis le 2 novembre, les établissements participants peuvent procéder au règlement interbancaire de transactions portant sur des dépôts tokenisés à toute heure, en utilisant de la monnaie centrale tokenisée. EnsembleTX constitue la phase pilote du projet Ensemble, conçu pour relier les dépôts tokenisés aux actifs financiers numériques.
Douze banques et une vingtaine de pionniers de l’industrie, parmi lesquels des institutions financières et des gestionnaires d’actifs, participent déjà à ce dispositif. Le système s’appuie sur l’infrastructure de règlement brut en temps réel existante, mais l’étend désormais au-delà des horaires d’ouverture habituels. Les banques et les entreprises clientes peuvent ainsi finaliser des opérations de trésorerie ou des mouvements liés à des fonds d’investissement tokenisés même la nuit ou le week-end.
Nelson Chow, directeur exécutif de l’infrastructure financière à la HKMA, a souligné que la combinaison d’une infrastructure solide et d’une offre croissante de produits numériques offrait une base solide pour de nouveaux développements. L’autorité monétaire a confirmé qu’elle continuerait de collaborer étroitement avec la SFC pour soutenir des services de tokenisation régulés et favoriser la coopération entre institutions.
Les banques passent à l’action : l’exemple de Standard Chartered
Le même jour que l’annonce de la mise à niveau d’EnsembleTX, Standard Chartered a lancé un service de dépôts tokenisés destiné à sa clientèle corporate à Hong Kong. Les entreprises éligibles peuvent désormais transférer ces dépôts tokenisés en dehors des heures d’ouverture standard, avec un règlement appuyé par l’infrastructure de la HKMA. Plusieurs acteurs comme China Asset Management, Finloop et PantherTrade ont déjà participé à des transactions combinant dépôts tokenisés et fonds monétaires via ce système.
Cette concrétisation commerciale est essentielle. Elle prouve que les infrastructures ne restent pas au stade de démonstration technique. Les trésoriers d’entreprise disposent désormais d’un outil supplémentaire pour gérer leur liquidité de manière plus flexible, sans être contraints par les coupures nocturnes ou les week-ends. Dans un monde où les flux internationaux et les opportunités d’investissement ne s’arrêtent jamais, cette capacité représente un avantage concurrentiel réel.
Pourquoi le trading 24 heures sur 24 change la donne
Les marchés traditionnels ferment. Les crypto-actifs, eux, se négocient sans interruption. Jusqu’à présent, le fossé entre ces deux univers restait important. Hong Kong cherche précisément à le combler en permettant à des produits réglementés, adossés à des actifs réels ou monétaires, de bénéficier d’une liquidité quasi permanente tout en restant dans un cadre de surveillance strict.
Pour un investisseur institutionnel, pouvoir ajuster une exposition à un fonds monétaire tokenisé à 3 heures du matin après un mouvement de marché inattendu sur une autre place asiatique ou américaine n’est plus un luxe. Cela devient une nécessité de gestion des risques. De même, une entreprise multinationale peut optimiser sa trésorerie en déplaçant des liquidités tokenisées entre filiales sans attendre l’ouverture des guichets.
Cette continuité réduit aussi les frictions de change et les coûts d’opportunité liés à l’immobilisation temporaire de capitaux. Elle rapproche Hong Kong des ambitions déjà exprimées par d’autres places financières qui explorent la tokenisation, tout en capitalisant sur son statut de centre international et sur la densification de son écosystème crypto régulé.
Les enjeux de liquidité et de formation des prix
La liquidité reste le nerf de la guerre. Autoriser le trading secondaire d’un fonds tokenisé ne garantit pas automatiquement des spreads serrés ni des volumes significatifs. Les régulateurs ont d’ailleurs insisté sur les obligations de provision de liquidité et de transparence des prix. Les market makers et les plateformes licenciées devront démontrer leur capacité à maintenir un marché ordonné même en dehors des heures d’activité bancaire traditionnelle.
La formation des prix des parts de fonds monétaires tokenisés soulève aussi des questions techniques. Comment s’assurer que le prix reflète fidèlement la valeur liquidative sous-jacente lorsque les marchés monétaires classiques sont fermés ? Des mécanismes d’évaluation, des oracles de prix et des procédures de contrôle devront être robustes. Hong Kong semble avoir anticipé ces points en limitant dans un premier temps le périmètre aux fonds monétaires, réputés plus stables et plus liquides que d’autres classes d’actifs.
À moyen terme, le succès de ces premières expérimentations conditionnera l’ouverture à d’autres produits : obligations tokenisées, parts de fonds actions ou même instruments plus complexes. La prudence actuelle pourrait se transformer en accélération si les données de marché se révèlent satisfaisantes.
Le rôle central des plateformes licenciées
Les plateformes de trading d’actifs virtuels agréées à Hong Kong occupent une place stratégique dans ce dispositif. Elles offrent l’interface technologique, la surveillance des transactions et l’accès aux investisseurs autorisés. En acceptant d’héberger le marché secondaire de fonds tokenisés, elles deviennent un pont entre la finance traditionnelle et l’univers des actifs numériques.
Cette évolution transforme aussi leur modèle économique. Au-delà du trading de crypto-monnaies pures, elles peuvent désormais proposer des produits d’investissement réglementés qui séduisent une clientèle institutionnelle ou professionnelle plus large. La concurrence entre places asiatiques pour attirer ces flux de liquidité s’intensifie, et Hong Kong mise clairement sur un cadre clair et une infrastructure de règlement de pointe pour se démarquer.
Les discussions du séminaire du 11 novembre ont d’ailleurs insisté sur la nécessité de faire collaborer banques, gestionnaires d’actifs et plateformes. Seule une coordination étroite permettra d’éviter les silos et de maximiser les synergies entre les différents maillons de la chaîne de valeur.
Vers une interconnexion plus large des services
Elisa Ng a insisté sur l’étape suivante : relier les produits d’investissement tokenisés, les monnaies numériques et les infrastructures financières afin que des services jusqu’ici séparés fonctionnent ensemble. Cette vision d’interopérabilité est ambitieuse. Elle suppose des standards techniques communs, des protocoles de règlement partagés et une confiance mutuelle entre acteurs.
Le projet Ensemble et son extension EnsembleTX constituent déjà un socle. Les tests antérieurs portant sur des Exchange Fund Bills tokenisés ont prouvé la faisabilité technique de transactions de marché secondaire avec règlement en monnaie centrale numérique. Les prochains travaux cibleront l’augmentation des volumes et l’élargissement aux stablecoins régulés ainsi qu’à d’autres formes de dette publique tokenisée.
À plus long terme, on peut imaginer un écosystème où un trésorier d’entreprise reçoit un paiement en stablecoin régulé, le convertit instantanément en dépôt tokenisé, place une partie de sa trésorerie dans un fonds monétaire tokenisé négociable 24 heures sur 24, et règle le tout via EnsembleTX sans jamais quitter le périmètre supervisé. Cette fluidité serait un argument de poids pour attirer des flux internationaux vers Hong Kong.
Les défis réglementaires et opérationnels qui restent
Malgré les avancées, plusieurs questions demeurent. La gestion des risques de contrepartie hors horaires traditionnels, la disponibilité des équipes de contrôle interne, la continuité des systèmes informatiques et la cybersécurité deviennent plus critiques lorsque l’activité ne s’interrompt plus. Les banques et les plateformes devront renforcer leurs dispositifs de surveillance en temps réel.
Sur le plan juridique, la nature exacte des droits attachés aux tokens représentant des parts de fonds ou des dépôts doit rester parfaitement claire pour les investisseurs. Les procédures en cas de défaut, de gel d’avoirs ou de résolution d’un établissement participant doivent être anticipées. Hong Kong dispose déjà d’un cadre réglementaire relativement mature pour les actifs virtuels, mais l’extension au trading continu et au règlement interbancaire 24 heures sur 24 exige une vigilance constante.
La formation des équipes constitue un autre enjeu. Les professionnels de la banque traditionnelle et ceux de l’univers crypto doivent apprendre à parler le même langage et à collaborer efficacement. Le séminaire réunissant deux cents participants illustre la volonté de créer cette culture commune.
Comparaison avec d’autres places financières
Hong Kong n’est pas la seule juridiction à explorer la tokenisation d’actifs et le règlement en monnaie centrale numérique. Plusieurs banques centrales mènent des projets similaires. Pourtant, peu d’entre elles ont déjà autorisé le trading secondaire de fonds monétaires tokenisés sur des plateformes licenciées tout en activant un règlement interbancaire continu pour les dépôts tokenisés.
L’avantage de Hong Kong réside dans la combinaison d’un marché financier international de premier plan, d’une proximité avec les flux asiatiques et d’une volonté politique claire d’attirer l’innovation dans un cadre ordonné. Alors que certaines places privilégient encore une approche purement expérimentale, Hong Kong passe déjà à des services commercialement utilisables par les entreprises et les investisseurs institutionnels.
Cette position de leader régional pourrait se renforcer si les premiers mois d’activité démontrent une adoption réelle et une absence d’incidents majeurs. Les volume de transactions, la profondeur de marché et la satisfaction des utilisateurs constitueront les indicateurs clés à surveiller.
Impact potentiel sur la gestion de trésorerie des entreprises
Pour les directions financières des groupes internationaux, la possibilité de déplacer des liquidités tokenisées à toute heure change radicalement les paramètres de gestion de trésorerie. Les fenêtres de règlement classiques imposaient souvent de maintenir des coussins de liquidité plus importants ou de recourir à des solutions de financement temporaire coûteuses. Avec un système de règlement continu, ces contraintes s’allègent.
Les entreprises peuvent également optimiser le rendement de leur trésorerie en plaçant des excédents dans des fonds monétaires tokenisés tout en conservant la capacité de les monétiser rapidement si un besoin de cash apparaît en dehors des heures ouvrées. La combinaison dépôt tokenisé et fonds monétaire tokenisé offre une palette d’instruments plus fine et plus réactive.
À plus grande échelle, une adoption massive de ces outils pourrait réduire les coûts de friction dans les chaînes d’approvisionnement internationales et améliorer l’efficacité globale du capital. Hong Kong se positionne ainsi non seulement comme une place de trading, mais comme un hub de services de trésorerie digitaux pour toute la région Asie-Pacifique.
La dimension technologique derrière EnsembleTX
L’infrastructure EnsembleTX repose sur des technologies de registres distribués adaptées aux exigences de robustesse et de confidentialité du système bancaire. L’utilisation de monnaie centrale tokenisée pour le règlement final élimine le risque de contrepartie interbancaire traditionnel et offre une finalité de paiement comparable à celle du système de règlement brut en temps réel classique, mais disponible en permanence.
Cette architecture technique n’est pas anodine. Elle prépare le terrain pour d’éventuelles évolutions vers une monnaie numérique de banque centrale de détail ou de gros plus sophistiquée. Pour l’instant, le focus reste sur les cas d’usage interbancaires et corporate, ce qui limite les risques opérationnels tout en permettant d’accumuler de l’expérience.
Les participants au projet ont souligné l’importance de l’évolutivité. À mesure que le nombre de transactions et la diversité des produits tokenisés augmenteront, l’infrastructure devra absorber des volumes croissants sans dégrader les performances ni la sécurité. Les prochaines phases du projet Ensemble viseront précisément à tester ces limites et à intégrer de nouveaux types d’actifs.
Perspectives pour les mois et années à venir
Les autorités ont clairement indiqué que le travail ne s’arrêtait pas là. L’extension progressive du périmètre des produits éligibles au trading continu, l’augmentation des volumes sur EnsembleTX et l’intégration de stablecoins régulés figurent parmi les priorités. Des essais supplémentaires portant sur la dette publique tokenisée sont également envisagés.
La réussite de ces initiatives dépendra de plusieurs facteurs : l’appétit réel des investisseurs et des entreprises pour ces nouveaux instruments, la capacité des plateformes à offrir une expérience utilisateur fluide, la solidité opérationnelle des banques participantes et le maintien d’un cadre réglementaire clair et prévisible. Si ces conditions sont réunies, Hong Kong pourrait consolider son statut de référence asiatique pour la finance tokenisée.
D’autres juridictions observeront attentivement les résultats. Un succès à Hong Kong pourrait accélérer des projets similaires ailleurs et contribuer à l’émergence de standards internationaux pour le trading et le règlement d’actifs tokenisés. À l’inverse, d’éventuelles difficultés techniques ou de liquidité ralentiraient le mouvement global.
Ce que cela signifie pour l’écosystème crypto plus large
Au-delà des institutions traditionnelles, ces développements intéressent aussi l’écosystème crypto natif. Les plateformes licenciées à Hong Kong gagnent en légitimité et en volume potentiel. Les émetteurs de tokens qui respectent les règles locales peuvent trouver de nouveaux canaux de distribution. La frontière entre « crypto pure » et « finance tokenisée » s’estompe progressivement.
Cette convergence n’est pas sans tensions. Certains acteurs purement décentralisés craignent une trop grande emprise réglementaire. D’autres y voient au contraire l’opportunité d’attirer des capitaux institutionnels massifs qui restaient jusqu’ici à l’écart. Hong Kong semble parier sur la deuxième option en construisant un environnement où innovation et supervision coexistent.
Pour les investisseurs particuliers, l’accès restera probablement encadré pendant encore quelque temps. Les fonds monétaires tokenisés autorisés au trading secondaire s’adressent pour l’instant à des investisseurs éligibles. L’ouverture progressive à un public plus large dépendra de la solidité des mécanismes de protection et de la compréhension des risques par le marché.
Les leçons à tirer de cette accélération
Plusieurs enseignements se dégagent déjà. Premièrement, la collaboration étroite entre banque centrale, régulateur des marchés et acteurs privés accélère le passage de l’expérimentation à la commercialisation. Deuxièmement, commencer par des produits simples et liquides comme les fonds monétaires réduit les risques et facilite l’acceptation. Troisièmement, disposer d’une infrastructure de règlement disponible 24 heures sur 24 constitue un différenciateur puissant.
Hong Kong démontre aussi qu’il est possible d’avancer rapidement tout en maintenant des exigences élevées en matière de gouvernance, de transparence et de protection des investisseurs. Cette approche contrastée avec des juridictions plus permissives ou, à l’inverse, plus frileuses pourrait lui conférer un avantage durable.
Enfin, l’implication active des banques commerciales dès le lancement des services tokenisés montre que la finance traditionnelle n’est pas condamnée à subir la disruption. Elle peut au contraire en être un moteur lorsqu’elle dispose des bons outils et du soutien des autorités.
Un horizon encore ouvert
Les annonces de novembre 2026 ne constituent qu’une étape. Le chemin vers un marché pleinement intégré où actifs tokenisés, monnaies numériques et systèmes de paiement traditionnels fonctionnent de manière transparente et continue reste long. Pourtant, les fondations posées ces dernières semaines sont solides.
Les prochaines semaines et les prochains mois permettront d’observer si les volumes suivent, si de nouveaux participants rejoignent EnsembleTX et si d’autres produits tokenisés obtiennent l’autorisation de se négocier en continu. Chaque donnée de marché, chaque retour d’expérience des trésoriers d’entreprise et chaque ajustement réglementaire alimenteront la trajectoire.
Ce qui se joue à Hong Kong dépasse les frontières de la ville. C’est une démonstration grandeur nature de la capacité d’une place financière majeure à réinventer ses infrastructures pour l’ère numérique sans renoncer à ses exigences de stabilité et de supervision. Les yeux de nombreux acteurs internationaux sont désormais fixés sur cette expérience en cours.
Si les ambitions affichées se concrétisent, le trading d’actifs numériques à Hong Kong pourrait effectivement devenir une activité qui ne s’arrête jamais, au bénéfice des investisseurs, des entreprises et de l’attractivité globale de la place. Le séminaire du 11 novembre et les mises en service de début novembre marquent le passage d’une intention à une réalité opérationnelle. La suite s’écrira en volumes, en liquidité et en confiance partagée entre tous les acteurs de cet écosystème en construction.
La tokenisation n’est plus un concept de laboratoire. À Hong Kong, elle devient un service concret, disponible de jour comme de nuit, et destinée à s’intégrer dans les pratiques quotidiennes de la finance institutionnelle. C’est précisément cette transition du discours à l’usage qui rend le moment actuel particulièrement intéressant à suivre.