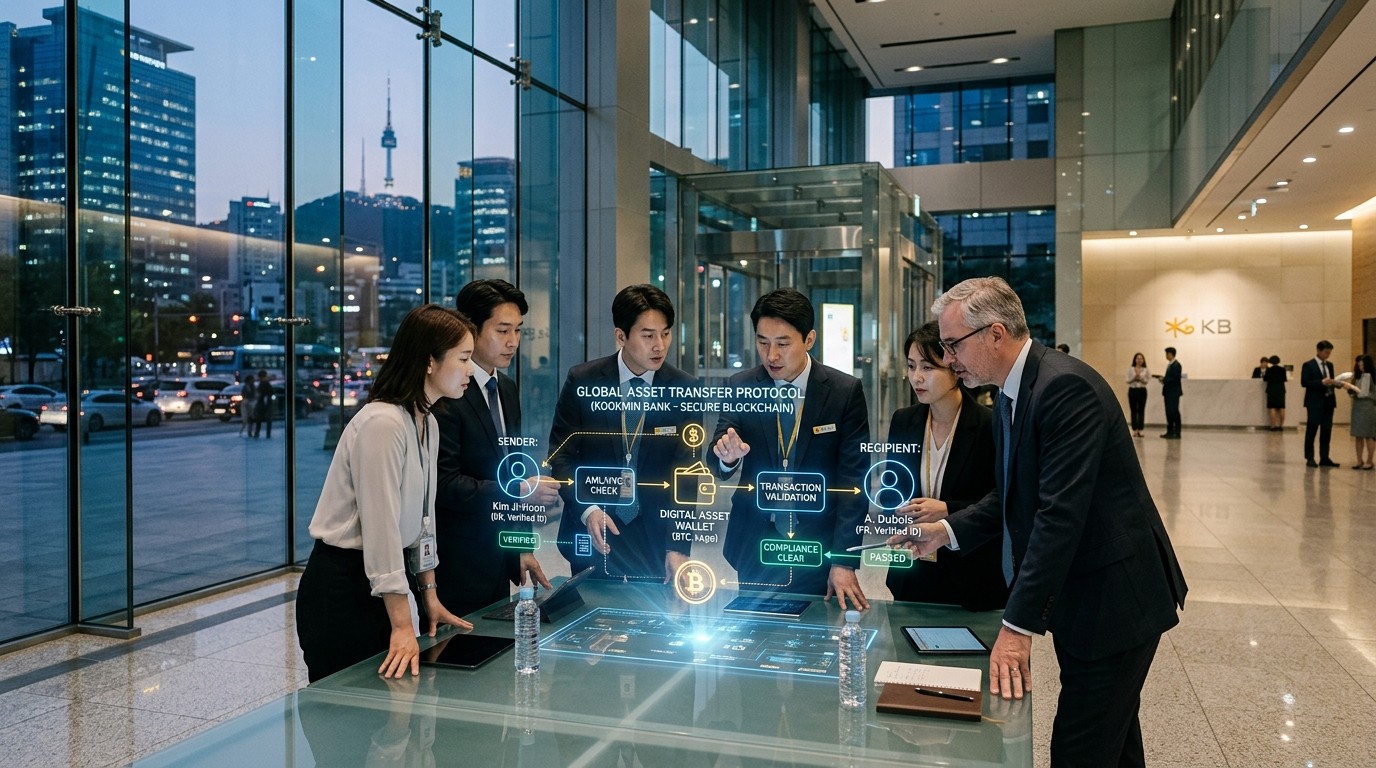

Et si le prochain grand chantier de la finance coréenne n’était plus seulement d’accepter les actifs numériques, mais de les faire voyager comme un virement international, avec un nom, une adresse et une piste d’audit ? C’est précisément le terrain que Hana Bank et Upbit Global viennent d’ouvrir. Les deux acteurs ont signé un accord pour concevoir et tester une infrastructure capable d’appliquer la Travel Rule aux transferts d’actifs numériques, c’est-à-dire d’identifier l’expéditeur, le destinataire et de faire circuler ces informations de manière sécurisée entre établissements.
Une alliance bancaire et crypto autour de la conformité des transferts
L’entente a été conclue au siège de Hana Bank, dans le quartier d’Euljiro à Séoul. Elle ne se résume pas à une photo de poignée de main. Elle engage une coopération technique sur les transferts d’actifs numériques et sur les systèmes destinés à satisfaire les exigences réglementaires. En d’autres termes, la banque traditionnelle et l’écosystème Upbit veulent relier deux mondes qui, jusqu’ici, se parlaient trop souvent par intermédiaires ou par exceptions.
La Travel Rule, héritée des standards internationaux de lutte contre le blanchiment, impose aux prestataires de services sur actifs virtuels de collecter, conserver et transmettre certaines informations lorsqu’un transfert dépasse le cadre d’un simple mouvement interne. L’idée paraît simple. Sa mise en œuvre, elle, l’est beaucoup moins dès que l’on mélange banques, plateformes nationales, filiales internationales et portefeuilles personnels.
Hana Bank apporte son expérience des changes, des paiements et du règlement. Upbit Global apporte une technologie déjà éprouvée via sa filiale VerifyVASP, conçue pour vérifier les parties à un transfert, transmettre les données exigées et protéger les informations personnelles. Le projet commun vise à tester comment ces pièces s’emboîtent lorsque l’argent numérique quitte une banque pour une plateforme, ou l’inverse, en Corée comme à l’étranger.
En une phrase. Il ne s’agit plus seulement de détenir des cryptoactifs. Il s’agit de prouver qui envoie, qui reçoit, et comment l’information circule sans fuite ni rupture de chaîne.
Ce que la Travel Rule demande vraiment aux acteurs
Derrière le jargon, la règle du voyage des informations poursuit un objectif ancien : empêcher que des fonds se déplacent dans l’anonymat. Pour un virement bancaire classique, les établissements savent déjà qui paie et qui encaisse. Pour un transfert d’actifs numériques, cette évidence n’existe pas toujours. Un dépôt peut arriver d’une plateforme non conforme. Un retrait peut partir vers un portefeuille personnel. Un flux peut traverser plusieurs juridictions en quelques minutes.
Les prestataires concernés doivent donc obtenir et conserver des informations sur l’expéditeur et le destinataire, puis les transmettre de façon sécurisée à l’autre prestataire. Cela suppose des protocoles communs, des contrôles d’identité, une protection des données personnelles et une capacité à dire non lorsqu’une contrepartie ne joue pas le jeu. En Corée du Sud, ces contrôles sont déjà ancrés dans les habitudes des grandes plateformes.
Upbit, par exemple, restreint les dépôts provenant d’échanges qui ne satisfont pas ses exigences. Les transferts impliquant des portefeuilles personnels peuvent exiger une preuve de propriété. Sur les gros dépôts, la plateforme peut demander l’origine des fonds. Les avoirs issus d’une plateforme non conforme peuvent rester non crédités jusqu’à la fin des vérifications. Ce n’est pas un détail opérationnel. C’est une architecture de confiance, parfois lourde pour l’utilisateur, mais désormais indissociable du marché réglementé.
La conformité n’est plus un service annexe collé après coup sur un produit crypto. Elle devient le produit lui-même, celui qui décide si un transfert arrive ou reste en quarantaine.
Pourquoi Hana Bank s’invite dans ce chantier technique
Hana Bank n’arrive pas en terrain inconnu. Le groupe a multiplié les initiatives autour des actifs numériques : garde, stablecoins, actifs tokenisés, partenariats avec des entreprises crypto. L’accord avec Upbit Global s’ajoute à cette stratégie comme une pièce de plomberie. Sans tuyauterie conforme, les produits les plus ambitieux restent coincés dans des silos.
La banque compte s’appuyer sur son savoir-faire en devises, paiements et règlement pour identifier les services financiers qui pourraient graviter autour des actifs numériques. Autrement dit, la Travel Rule n’est pas seulement un devoir réglementaire. Elle est aussi une condition pour inventer des passerelles : paiement transfrontalier, règlement d’actifs tokenisés, circulation d’un stablecoin adossé au won, rapprochement entre un compte bancaire et un compte plateforme.
Le lien capitalistique renforce encore la lecture. En mai, Hana a convenu d’acquérir environ 6,55 % de Dunamu, l’opérateur d’Upbit, auprès de Kakao Investments, pour un montant d’environ 1 003 milliards de wons, soit près de 670 millions de dollars au moment de l’annonce. L’opération a attiré l’attention des autorités financières coréennes, sensibles à la séparation entre métier bancaire et activités commerciales. Si elle aboutit selon les contours présentés, Hana Bank deviendrait le quatrième actionnaire de Dunamu.
Parallèlement, Hana Financial Group a noué un accord stratégique avec Dunamu pour imaginer un modèle financier reliant banque traditionnelle et actifs numériques. Hana Financial TI a déjà mené une preuve de concept de stablecoin adossé au won sur le registre XRP. La garde n’est pas en reste : dès 2023, Hana a travaillé avec BitGo, puis est devenue actionnaire de BitGo Korea aux côtés de SK Telecom. En août 2026, BitGo Korea a obtenu son enregistrement comme prestataire de services sur actifs virtuels. Hana y détient 25 % et y apporte surtout une culture d’établissement financier réglementé.
| Volet | Ce que Hana construit | Pourquoi cela compte |
|---|---|---|
| Transferts | Infrastructure Travel Rule avec Upbit Global | Relier banques et VASP sans rupture d’information |
| Capital | Prise de participation visée dans Dunamu | Ancrer la banque dans l’opérateur d’Upbit |
| Garde | Participation dans BitGo Korea enregistrée | Offrir une conservation sous statut réglementé |
| Monnaie | Preuves de concept de stablecoin en won | Préparer paiements et règlements tokenisés |
VerifyVASP, le socle technique déjà en circulation
Upbit Global n’arrive pas les mains vides. VerifyVASP, sa solution dédiée à la Travel Rule, vérifie les informations d’expéditeur et de destinataire pendant un transfert d’actifs virtuels, transmet les données nécessaires à la conformité et cherche à protéger les données personnelles. C’est un point crucial. Trop de systèmes de conformité échouent parce qu’ils traitent la vie privée comme une variable d’ajustement.
Le travail commun portera sur trois couches. D’abord la vérification des personnes qui envoient et reçoivent. Ensuite la transmission sécurisée des informations entre prestataires. Enfin la connexion entre institutions financières et entreprises d’actifs virtuels, en Corée et à l’étranger. Cette dernière couche est la plus politique. Elle suppose que la banque accepte de parler le langage des plateformes, et que les plateformes acceptent la discipline documentaire des banques.
Les deux parties veulent aussi réagir ensemble aux évolutions législatives, réglementaires et institutionnelles. Ce volet de veille partagée n’est pas cosmétique. Le droit des actifs numériques bouge vite. Un protocole figé aujourd’hui peut devenir obsolète demain si le seuil d’un transfert, le format d’un message ou la définition d’un prestataire change.
On touche ici à une vérité peu glamour du marché : l’innovation visible, celle des jetons et des applications, dépend d’une innovation invisible, celle des messages de conformité. Sans standard d’échange d’identité, chaque transfert international redevient un cas particulier, donc un risque, donc un coût.
La Corée du Sud, laboratoire de la finance tokenisée
L’accord s’inscrit dans un mouvement plus large. Les institutions financières sud-coréennes testent plusieurs modèles pour intégrer la blockchain aux paiements, au règlement et aux produits réglementés. En mars, Hana Financial Group a signé un mémorandum avec Standard Chartered Group sur des initiatives d’actifs numériques : stablecoins, dépôts tokenisés, garde, infrastructures de paiement. Le partenariat international élargit un travail déjà mené avec d’autres groupes bancaires coréens autour d’un won numérique privé.
Hana a notamment coopéré avec KB Financial Group et Shinhan Financial Group sur des infrastructures susceptibles de soutenir des stablecoins indexés sur le won et des systèmes de paiement associés. D’autres acteurs de marché avancent en parallèle. Eugene Investment & Securities a signé le 21 septembre un accord avec la société blockchain BEATOZ pour tester l’usage de stablecoins dans la souscription de titres tokenisés.
L’idée de cette preuve de concept est de voir si souscription, paiement et règlement peuvent tenir dans un seul processus fondé sur la chaîne. Eugene a construit une plateforme de titres tokenisés en 2024 et participe au consortium de Hana Financial Group sur un stablecoin libellé en won. Le calendrier réglementaire donne un sens à cette précipitation relative : la Corée du Sud prépare l’entrée des titres tokenisés dans son cadre de marchés de capitaux à partir de février 2027.
La première phase devrait couvrir certains fonds monétaires privés, des obligations institutionnelles, certaines actions non cotées et des titres d’investissement fractionné offerts au public. Le procès de règlement par stablecoin s’appuiera sur l’infrastructure d’émission déjà existante chez Eugene. Autrement dit, le pays ne parle plus seulement de crypto comme d’un marché parallèle. Il parle d’une plomberie de marché financier.
Repères de calendrier
Août 2026 : enregistrement de BitGo Korea comme prestataire d’actifs virtuels.
Septembre 2026 : accord Hana Bank–Upbit Global et test stablecoin chez Eugene.
Février 2027 : première phase attendue pour les titres tokenisés réglementés.
Banques, stablecoins et la question de qui émet la monnaie
Les autorités sud-coréennes n’ont pas tranché tous les sujets. La Banque de Corée a plutôt soutenu une architecture menée par les banques pour l’émission de stablecoins en won. Les législateurs et régulateurs poursuivent le débat sur les conditions d’émetteur, les réserves et les responsabilités de supervision. Ce flou n’est pas un vide. C’est une négociation de pouvoir : qui a le droit de créer un instrument quasi monétaire, et sous quelle discipline de bilan.
Dans ce contexte, l’infrastructure Travel Rule n’est pas un sujet isolé de lutte antiblanchiment. Si un won tokenisé circule entre une banque, une plateforme et un dépositaire, chaque saut doit emporter l’identité des parties. Sinon le stablecoin se comporte comme un jeton anonyme avec un habillage réglementaire. Les promoteurs d’un modèle bancaire le savent. Les plateformes aussi. D’où l’intérêt d’un banc d’essai commun.
Hana Bank a d’ailleurs présenté l’accord comme un modèle de coopération entre institution financière traditionnelle et industrie des actifs virtuels, construit autour de standards réglementaires, notamment ceux de la lutte contre le blanchiment. La formulation est prudente. Elle dit aussi que la banque ne veut pas être accusée de blanchir l’image d’un secteur. Elle veut écrire les règles de passage.
Ce que cela change pour l’utilisateur, au-delà du communiqué
Pour un particulier, la Travel Rule se traduit souvent par une friction. Un dépôt tarde. Un justificatif est demandé. Un transfert depuis un petit échange étranger reste bloqué. Ces frottements agacent. Ils sont aussi le prix d’un marché qui refuse d’être traité comme une zone grise. Plus les banques s’approchent des plateformes, plus ces contrôles devraient se standardiser plutôt que se multiplier au hasard.
Le scénario idéal, celui que les équipes techniques vont tenter de prototyper, ressemble à ceci : une personne initie un transfert depuis un compte lié à une banque ou à une plateforme conforme ; les informations d’identité voyagent dans un canal chiffré ; la contrepartie les reconnaît sans redemander cinq fois les mêmes pièces ; le règlement d’actifs peut alors s’enchaîner, y compris vers un produit tokenisé ou un instrument de paiement.
Le scénario dégradé existe déjà. Les plateformes non conformes sont traitées comme des sources à risque. Les gros montants déclenchent des enquêtes d’origine des fonds. Les portefeuilles personnels doivent prouver qu’ils appartiennent bien au client. L’enjeu de l’accord Hana–Upbit Global est de réduire la part d’improvisation lorsque la contrepartie n’est plus seulement une autre plateforme, mais une banque, un dépositaire ou un intermédiaire étranger.
Il faut aussi parler de données personnelles. Transmettre plus d’informations sur les parties à un transfert, c’est augmenter la surface d’attaque et la tentation de conservation excessive. Une infrastructure crédible devra donc prouver deux choses à la fois : qu’elle voit assez pour la conformité, et qu’elle ne voit pas plus que nécessaire. C’est un équilibre juridique autant qu’informatique.
Le fil rouge entre garde, capital et conformité
Si l’on recule d’un pas, la stratégie de Hana dessine une chaîne. Participer au capital de Dunamu, c’est s’approcher de la principale plateforme du pays. Investir dans BitGo Korea, c’est tenir un maillon de conservation enregistré. Tester un stablecoin sur un registre public, c’est explorer l’unité de compte. Construire la Travel Rule avec Upbit Global, c’est relier les mouvements. Aucune de ces pièces n’a de sens isolément. Ensemble, elles forment une tentative de banque universelle de l’actif numérique, encore imparfaite, encore sous surveillance, mais cohérente.
Le regard du régulateur sur la participation dans Dunamu rappelle que cette cohérence a un prix. Les règles de séparation entre banque et commerce n’ont pas disparu parce que le sous-jacent est un jeton. Une banque peut financer, conserver, régler, conseiller. Elle ne peut pas toujours tout posséder. L’histoire financière coréenne, comme celle de beaucoup de places asiatiques, est précisément faite de ces frontières que l’on déplace au millimètre.
On peut donc lire l’accord du 22 septembre moins comme une rupture que comme une consolidation. Hana ne découvre pas Upbit. Upbit ne découvre pas la banque. Ils officialisent un atelier commun sur le sujet le plus ingrat et le plus décisif : faire voyager l’identité avec l’actif.
Comparaison utile avec le virement classique
Un virement international traditionnel embarque déjà des messages normalisés, des codes d’établissement, des contrôles de sanctions, des correspondants. L’utilisateur n’en voit qu’une ligne sur son relevé. Derrière, une industrie entière parle le même dialecte. Les actifs numériques n’ont pas encore ce dialecte unique. Plusieurs solutions de Travel Rule coexistent. Certaines plateformes parlent entre elles. D’autres restent muettes. Les banques, elles, refusent le silence.
Le projet Hana–Upbit Global cherche justement un pont entre le dialecte bancaire et le dialecte VASP. S’il fonctionne, d’autres établissements pourront s’y raccorder. S’il échoue, chaque banque inventera son propre questionnaire, chaque plateforme sa propre liste blanche, et le marché fragmentera encore. C’est pourquoi un test technique, même limité, a une portée politique : il propose un modèle plutôt qu’une exception.
La dimension transfrontalière pèse lourd. Upbit Global n’est pas seulement l’ombre internationale d’une plateforme coréenne. C’est le rappel que les flux ne s’arrêtent pas à Busan ou à Incheon. Un transfert conforme en Corée peut devenir opaque à l’arrivée dans une autre juridiction, ou l’inverse. Relier banques et VASP « domestiques ou étrangers » n’est donc pas une formule de communiqué. C’est le vrai nœud.
Les risques que l’accord ne dissout pas
Premier risque : transformer la conformité en barrière de marché. Plus les exigences sont sophistiquées, plus les petits acteurs peinent à suivre. On peut y voir une montée en qualité. On peut aussi y voir une consolidation autour de quelques plateformes déjà équipées. VerifyVASP donne à Upbit une longueur d’avance. L’ouvrir à une banque majeure la renforce encore.
Deuxième risque : la confusion des rôles. Une banque actionnaire, partenaire technologique et potentiellement fournisseur de rails de paiement doit expliquer clairement où s’arrête l’intérêt commercial et où commence le devoir de vigilance. Les autorités regarderont cette ligne. Les clients aussi, le jour où un incident de fraude ou de gel de fonds posera la question de la responsabilité.
Troisième risque : l’illusion du standard unique. Tester une infrastructure ne crée pas, à soi seul, une norme nationale ou asiatique. D’autres consortiums existent. D’autres banques avancent avec d’autres alliés. Le succès se mesurera à l’adoption, pas à la signature. Un protocole que personne n’utilise n’est qu’une documentation soignée.
Quatrième risque, plus discret : l’essoufflement politique. Les calendriers de tokenisation, de stablecoin et de supervision peuvent glisser. Un projet technique a besoin d’un cadre juridique stable pour passer du laboratoire au quotidien. Février 2027 pour les titres tokenisés donne un horizon. Il ne garantit pas que tous les textes d’accompagnement seront prêts, ni que le public comprendra la différence entre un jeton de fonds et un jeton de marché libre.
Ce que le marché observe déjà sur les plateformes coréennes
Les contrôles d’Upbit sur les dépôts ne datent pas de cet accord. Ils se sont durcis à mesure que la plateforme élargissait la liste des actifs. En août, les règles d’entrée permettaient encore de réclamer des preuves sur l’origine de gros dépôts, et de laisser en attente les transferts issus d’échanges non conformes. Cette pratique dessine une géographie implicite du risque : certaines plateformes sont traitées comme des correspondants acceptables, d’autres comme des zones d’ombre.
Lorsqu’une banque s’invite dans cette géographie, la carte peut changer. Un flux qui relie un compte Hana à un compte Upbit, puis à un dépositaire enregistré, ressemble davantage à une chaîne financière classique. Un flux qui arrive d’un portefeuille non identifié reste un objet suspect. La Travel Rule, dans ce paysage, n’est pas un slogan éthique. C’est un filtre d’accès au système bancaire.
Les utilisateurs avancés le savent déjà. Les nouveaux entrants le découvrent souvent trop tard, lorsqu’un transfert « simple » se transforme en dossier. Un article d’actualité ne remplacera jamais un mode d’emploi. Mais il peut au moins nommer la logique : plus l’actif numérique veut ressembler à de la monnaie de règlement, plus il doit accepter d’être tracé comme elle.
Tokenisation, dépenses publiques et le voisinage des expérimentations
Le voisinage institutionnel compte. Séoul teste aussi des dispositifs autour de jetons de dépôt adossés à une monnaie numérique de banque centrale pour certaines dépenses publiques. Même si ces chantiers ne se confondent pas avec l’accord Hana–Upbit, ils appartiennent à la même famille de questions : comment un instrument numérique circule-t-il dans un circuit officiel sans perdre sa traçabilité ?
La coexistence de plusieurs expériences — stablecoin privé mené par des banques, titres tokenisés de marché, garde réglementée, Travel Rule inter-établissements, éventuels jetons de dépôt — peut sembler bruyante. Elle est surtout révélatrice. L’État, les banques et les plateformes cherchent chacun la couche où leur pouvoir restera intact. La couche d’identité des transferts est celle que personne ne peut abandonner sans perdre la face réglementaire.
C’est pourquoi un mémorandum sur la Travel Rule mérite plus d’attention qu’un énième partenariat « Web3 ». Il touche le système nerveux. Pas le marketing.
Une lecture européenne de ce moment asiatique
Vu d’Europe, le geste coréen parle un langage familier. Le règlement sur les marchés de crypto-actifs et les obligations de transfert d’informations ont déjà forcé plateformes et prestataires à revoir leurs rails. La différence tient souvent à la densité du lien banque-plateforme. En Corée, quelques groupes financiers très concentrés peuvent accélérer un standard de place. En Europe, la fragmentation nationale ralentit parfois l’interopérabilité, même lorsque le droit est commun.
Le cas Hana montre aussi qu’une banque n’a plus à choisir entre « ignorer la crypto » et « ouvrir un desk spéculatif ». Une troisième voie s’impose : devenir infrastructure. Garde, règlement, identité, change. Moins de promesse de rendement, plus de tuyaux. C’est moins séduisant en une phrase. C’est plus durable au bilan.
Les entreprises européennes qui observent l’Asie feraient erreur en ne retenant que le montant de la participation dans Dunamu. Le signal utile est ailleurs : la banque investit dans la capacité à dire, pour chaque transfert, qui parle à qui. Cette capacité deviendra un argument commercial autant qu’un bouclier prudentiel.
Ce qu’il faudra surveiller après la signature
Plusieurs indicateurs diront si l’accord dépasse le stade du communiqué. Le premier est technique : existe-t-il un prototype capable d’échanger des messages de vérification entre un environnement bancaire et VerifyVASP sans rupture ni fuite ? Le deuxième est opérationnel : un transfert réel, même limité, emprunte-t-il ce rail ? Le troisième est juridique : le régulateur valide-t-il implicitement ce modèle de coopération, y compris au regard des règles de séparation des métiers ?
Le quatrième indicateur concerne l’ouverture. Si l’infrastructure reste un club fermé Hana–Upbit, son utilité systémique sera faible. Si d’autres banques, d’autres dépositaires et d’autres plateformes peuvent s’y connecter, elle pourra prétendre au rôle de standard de place. Le cinquième indicateur, plus politique, sera le sort des textes sur le stablecoin en won. Un instrument monétaire sans Travel Rule robuste serait un paradoxe. Une Travel Rule sans instrument à régler resterait un exercice de style.
Enfin, il faudra regarder l’expérience client. Une conformité qui n’existe que dans les présentations PowerPoint n’a aucune valeur. Une conformité qui multiplie les blocages sans expliquer le motif en créera de la défiance. La réussite se jouera dans la banalité : un transfert qui arrive, documenté, sans théâtre.
Pourquoi cette histoire dépasse la Corée du Sud
Les places financières se livrent une compétition de sérieux. Celle qui saura relier banque et crypto sans scandale de blanchiment ni panne de règlement attirera les émetteurs de titres tokenisés, les trésoriers d’entreprise et, plus tard, une part des flux de paiement. Séoul ne cache pas cette ambition. Tokyo, Singapour, Hong Kong et plusieurs capitales européennes jouent une partie voisine, avec d’autres dosages de liberté et de contrôle.
Dans cette compétition, la Travel Rule est un ticket d’entrée. Pas un trophée. Personne ne se vante longtemps d’avoir bien transmis le nom d’un expéditeur. En revanche, tout le monde se souvient d’une plateforme devenue intouchable après un scandale. Les banques le savent. Les plateformes qui veulent durer le savent aussi. D’où ces alliances que l’on aurait jugées improbables il y a seulement quelques années.
Hana Bank et Upbit Global ne prétendent pas régler à eux seuls l’architecture mondiale des transferts d’actifs numériques. Ils proposent un atelier local, dense, capitalistique, réglementé, capable de servir de référence. C’est déjà beaucoup. C’est surtout plus concret que les discours sur « l’adoption de masse », qui oublient trop souvent que la masse n’adoptera rien tant que le virement restera une énigme administrative.
Le sens profond d’un mémorandum technique
On signe beaucoup de mémorandums dans la finance numérique. La plupart s’évaporent. Celui-ci a une chance d’exister plus longtemps parce qu’il s’attaque à une obligation déjà réelle, déjà appliquée au quotidien par Upbit, déjà familière aux banques dans leur métier de change et de paiement. Il ne promet pas un nouveau jeton miracle. Il promet de rendre possible le déplacement conforme de ceux qui existent.
Cette modestie apparente est une force. Les marchés n’ont pas besoin d’une énième narration disruptives. Ils ont besoin de rails. De messages. De responsabilités claires. De ponts entre un siège d’Euljiro et une filiale mondiale d’actifs numériques. De tests ennuyeux, répétés, documentés. C’est ainsi que le virement bancaire est devenu invisible. C’est ainsi, peut-être, que le transfert d’actifs numériques cessera d’être un événement.
En attendant, le signal envoyé au marché est net. La grande banque coréenne ne se contente plus d’observer la crypto depuis la fenêtre du département innovation. Elle veut tenir un bout de la conduite. Upbit Global, de son côté, accepte que la prochaine étape de sa technologie de conformité se joue avec un acteur dont le métier historique est précisément de faire voyager de l’argent sous surveillance. Deux cultures, un même problème : nommer l’expéditeur, nommer le destinataire, et ne pas perdre le message en chemin.
Si le banc d’essai tient ses promesses, d’autres accords suivront, plus secs, plus techniques, moins photogéniques. Ce sera le signe que le sujet a quitté la chronique des partenariats pour entrer dans la routine des systèmes. Et c’est précisément à ce moment-là, quand plus personne n’en parlera, que l’infrastructure aura gagné.
À retenir
- Hana Bank et Upbit Global lancent un travail commun sur la Travel Rule.
- L’enjeu est de relier banques et prestataires d’actifs virtuels, en Corée et à l’étranger.
- VerifyVASP sert de base technologique déjà opérationnelle.
- Le projet s’ajoute à une stratégie Hana : capital dans Dunamu, garde via BitGo Korea, stablecoin, tokenisation.
- Le vrai test viendra de l’interopérabilité, pas de la signature.
Le reste n’est que discipline. Vérifier. Transmettre. Conserver juste assez. Relier les établissements sans relier trop de pouvoirs. C’est un programme austère. C’est aussi le seul par lequel les actifs numériques peuvent prétendre, un jour, à la banalité souveraine d’un virement. Hana Bank et Upbit Global viennent d’accepter de le traiter comme un sujet d’infrastructure, et non comme un accessoire de communication. Dans un marché saturé de promesses, cette austérité-là a presque l’allure d’une nouveauté.