
Vous avez accumulé du Bitcoin pendant des années. Son cours a grimpé, parfois chuté, mais vous croyez toujours en son potentiel à long terme. Et pourtant, une facture urgente, un projet immobilier ou simplement le besoin de liquidités vous pousse à envisager la vente. Cette question revient sans cesse dans les forums : faut-il vraiment céder ses actifs numériques pour accéder à de l’argent liquide ? En 2026, la réponse a radicalement évolué. Le marché du prêt crypto n’est plus ce qu’il était il y a cinq ans. Les prêts à durée fixe ont progressivement laissé place à des lignes de crédit ouvertes, plus souples, plus proches d’un découvert bancaire moderne, mais adossées à vos cryptomonnaies.
Le dilemme du détenteur : vendre ou emprunter
Imaginez un instant. Vous détenez un Bitcoin acquis à un prix bien inférieur au cours actuel. Le vendre aujourd’hui signifie non seulement renoncer à toute hausse future, mais aussi, dans de nombreux pays, déclencher immédiatement une imposition sur les plus-values. C’est le fameux dilemme du HODLer. D’un côté, le besoin de liquidités pour le quotidien ou un investissement. De l’autre, la volonté de conserver l’exposition à un actif dont on attend encore beaucoup.
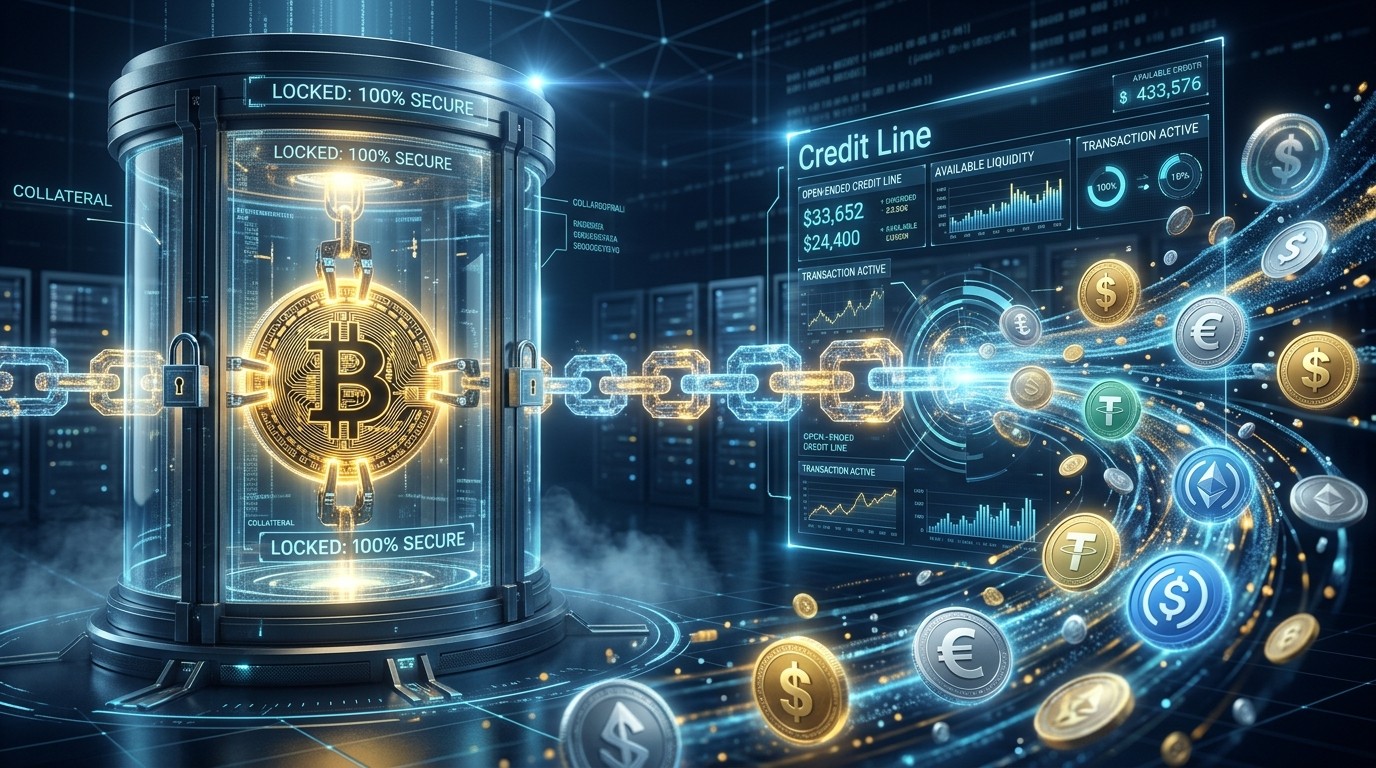
Les plateformes de prêt crypto ont trouvé une solution élégante à ce casse-tête. Au lieu de vendre, vous déposez vos actifs en collatéral. En échange, vous recevez des stablecoins ou de la monnaie fiduciaire. Votre Bitcoin reste le vôtre. Il continue de profiter (ou de souffrir) des variations de marché. Lorsque vous remboursez, le collatéral vous est rendu intact. Simple en apparence, mais profondément transformateur pour la façon dont on gère un patrimoine crypto.
Le montant que vous pouvez emprunter dépend directement de la valeur de votre collatéral et du ratio prêt-valeur, plus communément appelé LTV. Plus l’actif est considéré comme stable, plus le pourcentage empruntable est élevé. Les stablecoins, par exemple, permettent souvent d’atteindre des ratios très confortables, parfois supérieurs à 85 %. Pour le Bitcoin ou l’Ethereum, les plateformes restent plus prudentes.
Deux modèles coexistent encore en 2026
Le marché s’est structuré autour de deux grands formats. Le prêt à terme fixe, historique, et la ligne de crédit ouverte, devenue dominante ces dernières années.
Dans un prêt classique, vous bloquez votre collatéral pour une durée déterminée, souvent entre un et douze mois. Le taux d’intérêt est généralement fixe. Certaines plateformes demandent le paiement des intérêts chaque mois, le capital étant réglé à l’échéance. D’autres capitalisent les intérêts et vous laissent tout régler en une seule fois à la fin. C’est prévisible, mais rigidifiant.
La ligne de crédit, elle, fonctionne autrement. Il n’y a pas de date de fin. Vous empruntez ce dont vous avez besoin, vous remboursez quand vous le pouvez, et la capacité d’emprunt se reconstitue au fur et à mesure des remboursements. Certaines solutions permettent même de constituer un panier de plusieurs cryptomonnaies en collatéral et de le modifier en cours de route. Vous pouvez ajouter, retirer ou remplacer des actifs sans clôturer la ligne. C’est cette flexibilité qui explique en grande partie le succès de ce format en 2026.
CeFi ou DeFi : deux philosophies, deux expériences
Derrière ces produits se cachent deux univers très différents. D’un côté, la finance centralisée, ou CeFi. De l’autre, la finance décentralisée, ou DeFi.
En CeFi, une entreprise fait office d’intermédiaire. Elle gère la garde des actifs, applique les procédures de vérification d’identité, et offre souvent un accès direct aux circuits bancaires traditionnels. Le service client existe. Les notifications de marge sont envoyées par e-mail ou SMS. Pour beaucoup d’utilisateurs, surtout ceux qui viennent du monde bancaire classique, cette approche rassure.
En DeFi, tout repose sur des contrats intelligents déployés sur une blockchain publique. Aucun intermédiaire, aucune vérification d’identité obligatoire, aucun support client au sens traditionnel. Les taux d’intérêt évoluent automatiquement en fonction de l’offre et de la demande. L’utilisateur interagit directement avec le protocole. Cette transparence et cette pseudonymité attirent une partie de la communauté, mais effraient ceux qui préfèrent un interlocuteur en cas de problème.
En 2026, les deux modèles cohabitent. Les institutions et les utilisateurs prudents se tournent volontiers vers les acteurs centralisés, mieux adaptés aux cadres réglementaires. Les utilisateurs plus expérimentés continuent d’apprécier la liberté et la composabilité de la DeFi.
Pourquoi emprunter plutôt que vendre ?
Trois motivations reviennent systématiquement chez ceux qui choisissent le prêt crypto.
La première, et la plus évidente, consiste à conserver l’exposition à la hausse. Si votre Bitcoin prend 50 % pendant la durée du prêt, ces gains vous appartiennent, une fois les intérêts déduits. Vous n’avez pas vendu. Vous avez simplement mis en garantie.
La deuxième raison est la rapidité. Obtenir des liquidités via une ligne de crédit crypto prend souvent quelques minutes. On choisit l’actif à emprunter, on détermine le montant de collatéral, on valide, et les fonds arrivent. Comparé aux délais bancaires traditionnels, l’écart est spectaculaire.
La troisième motivation touche à la fiscalité. Dans de nombreuses juridictions, la vente d’une cryptomonnaie contre de la monnaie fiduciaire, ou même l’échange d’une crypto contre une autre, constitue un événement imposable. Emprunter contre un collatéral n’est généralement pas considéré comme une cession. Attention toutefois : si le collatéral est liquidé de force, l’opération peut générer une imposition. Les règles varient d’un pays à l’autre, et il reste indispensable de se renseigner localement.
Le risque majeur : la liquidation
Tout n’est pas rose. Le principal danger du prêt crypto s’appelle la liquidation. Lorsque le prix de votre collatéral baisse, le ratio LTV augmente. Si ce ratio franchit un seuil fixé par la plateforme, souvent autour de 90 %, une partie du collatéral est automatiquement vendue pour ramener le ratio à un niveau plus sûr.
Dans un marché baissier violent, cette vente forcée peut intervenir près des plus bas. C’est exactement le scénario que l’on cherche à éviter en HODLant. La liquidation transforme une simple baisse temporaire en perte définitive.
Heureusement, plusieurs stratégies permettent de réduire ce risque. Emprunter moins que le maximum autorisé laisse une marge de sécurité. Conserver des réserves en stablecoins ou en monnaie fiduciaire permet d’ajouter du collatéral ou de rembourser partiellement en cas de besoin. Les plateformes centralisées envoient généralement des alertes avant la liquidation. Les lignes de crédit multi-collatéraux offrent la possibilité de remplacer un actif volatile par un autre plus stable, ce qui élargit le coussin de sécurité.
Conseil pratique : Ne regardez jamais uniquement le taux d’intérêt. Comparez toujours le seuil de liquidation, les frais éventuels et les conditions de remboursement. Un taux légèrement plus élevé peut valoir le coup si la plateforme offre de meilleures alertes et une gestion plus souple du collatéral.
Comment emprunter sereinement en 2026
La clé d’un emprunt réussi réside dans la prudence. Commencez par définir clairement votre besoin de liquidités. Empruntez uniquement ce qui est nécessaire, et pas le maximum possible. Un LTV bas offre une bien meilleure protection contre les coups de marché.
Surveillez régulièrement la valeur de votre collatéral. Les marchés crypto restent volatils. Une baisse de 20 % peut arriver plus vite qu’on ne le pense. Avoir un plan d’action prêt, avec des fonds de réserve, change complètement la donne.
Si vous optez pour une ligne de crédit multi-actifs, profitez de la possibilité de rééquilibrer le panier. Remplacer progressivement des tokens très volatils par des stablecoins lorsque le marché devient incertain peut considérablement réduire le risque de liquidation tout en conservant une partie de l’exposition.
Enfin, lisez attentivement les conditions. Tous les produits ne se valent pas. Certains facturent des frais de retrait, d’autres appliquent des taux variables qui peuvent grimper rapidement en période de forte demande. La transparence des plateformes sur ces points reste un critère de choix essentiel.
L’évolution du marché depuis les débuts
Il y a dix ans, emprunter contre du Bitcoin relevait encore de l’exotisme. Les premiers acteurs proposaient des prêts à durée fixe, avec des processus manuels et des taux souvent élevés. La confiance se construisait lentement, au gré des faillites et des succès.
Aujourd’hui, le paysage a mûri. Les lignes de crédit ouvertes sont devenues la norme pour de nombreux utilisateurs. Elles s’apparentent davantage à une facilité de trésorerie permanente qu’à un prêt classique. Cette évolution reflète une demande croissante de flexibilité de la part des détenteurs de cryptomonnaies, qui refusent de plus en plus de sacrifier leur exposition pour des besoins ponctuels de liquidités.
Les plateformes ont également amélioré leurs outils de gestion des risques. Les notifications sont plus précises, les interfaces permettent de visualiser en temps réel l’évolution du LTV, et certaines proposent des mécanismes automatiques de protection. Le marché n’est pas encore parfait, loin de là, mais il a indéniablement gagné en maturité.
Les points de vigilance restants
Malgré les progrès, plusieurs risques persistent. Le risque de contrepartie existe toujours en CeFi. Confier la garde de ses actifs à une plateforme implique de lui faire confiance. Les faillites passées ont laissé des souvenirs douloureux. Diversifier ses partenaires et ne jamais tout placer chez un seul acteur reste une règle de base.
En DeFi, le risque technique prend le dessus. Un bug dans un contrat intelligent, une attaque ou une erreur de paramétrage peut entraîner des pertes. Même si les audits se multiplient, aucun protocole n’est totalement à l’abri.
La réglementation continue également d’évoluer. Ce qui est autorisé aujourd’hui dans un pays peut être restreint demain. Les utilisateurs doivent rester attentifs aux évolutions légales de leur juridiction.
Enfin, la fiscalité n’est pas toujours claire. Si le principe général selon lequel un emprunt n’est pas une cession reste valable dans de nombreux pays, les détails varient. Une liquidation forcée peut créer une obligation fiscale inattendue. Mieux vaut anticiper que subir.
Vers une démocratisation progressive
En 2026, le prêt crypto n’est plus réservé aux seuls passionnés. De plus en plus d’utilisateurs y ont recours pour financer des projets personnels, optimiser leur trésorerie ou simplement éviter de vendre dans un mauvais moment de marché. Les lignes de crédit ouvertes ont considérablement abaissé la barrière à l’entrée en termes de complexité.
Cette démocratisation s’accompagne toutefois d’une responsabilité accrue. Emprunter contre des actifs volatils n’est jamais anodin. La discipline reste le meilleur allié. Ceux qui abordent ces produits avec méthode, en respectant des ratios prudents et en gardant des réserves, en tirent généralement le meilleur parti.
Le marché continuera sans doute d’évoluer. De nouveaux produits apparaîtront, combinant peut-être les avantages de la CeFi et de la DeFi. Les régulateurs préciseront les cadres. Les utilisateurs, de leur côté, deviendront plus exigeants sur la transparence et la sécurité.
Les bonnes pratiques à retenir
Avant de vous lancer, prenez le temps de bien comprendre le fonctionnement exact du produit choisi. Chaque plateforme a ses spécificités. Un LTV maximal élevé peut sembler attractif, mais il laisse moins de marge en cas de baisse. Un seuil de liquidation plus bas offre davantage de sécurité, même si le montant empruntable est réduit.
Constituez toujours une réserve. Que ce soit en stablecoins ou en monnaie fiduciaire, disposer de liquidités disponibles pour renforcer le collatéral ou rembourser partiellement peut vous sauver d’une liquidation. Ne considérez jamais que le marché ne baissera pas.
Si vous utilisez une ligne de crédit multi-collatéraux, exploitez cette flexibilité. Rééquilibrez régulièrement votre panier en fonction de l’évolution des marchés. Remplacer un actif qui devient trop risqué par un autre plus stable est une stratégie simple et efficace.
Enfin, restez informé. Les conditions des plateformes peuvent évoluer. Les taux d’intérêt, les seuils de liquidation et les frais ne sont pas figés pour toujours. Une veille régulière permet d’éviter les mauvaises surprises.
En résumé : Le prêt crypto en 2026 offre une alternative sérieuse à la vente pure et simple. Les lignes de crédit ouvertes apportent une flexibilité inédite. Mais cette souplesse a un prix : le risque de liquidation. Une gestion prudente du ratio LTV et la constitution de réserves restent les meilleurs garde-fous.
Un outil désormais incontournable
Ce qui était encore expérimental il y a quelques années est devenu un outil de gestion de patrimoine à part entière pour de nombreux détenteurs de cryptomonnaies. Pouvoir accéder à des liquidités sans renoncer à son exposition et, dans bien des cas, sans déclencher immédiatement d’imposition, change réellement la donne.
Les lignes de crédit ouvertes ont particulièrement contribué à cette transformation. En supprimant les échéances rigides et en permettant une gestion dynamique du collatéral, elles se rapprochent davantage d’un service bancaire moderne que d’un prêt traditionnel. Cette évolution répond à une demande claire du marché : plus de souplesse, plus de contrôle, et moins de frictions.
Bien sûr, le risque ne disparaît pas. La volatilité reste le compagnon permanent de ces produits. Mais pour ceux qui savent l’apprivoiser, le prêt crypto représente aujourd’hui l’une des solutions les plus élégantes pour concilier conviction long terme et besoins de liquidités à court terme.
En 2026, la question n’est plus vraiment de savoir s’il faut emprunter contre ses cryptomonnaies. Elle est plutôt de savoir comment le faire intelligemment, en choisissant le bon format, le bon niveau de risque et les bons outils de suivi. Ceux qui maîtrisent ces paramètres transforme un simple besoin de cash en une véritable stratégie de gestion patrimoniale.
Le marché continuera d’évoluer, les produits se perfectionneront, et les utilisateurs deviendront de plus en plus exigeants. Une chose est certaine : le temps où il fallait nécessairement vendre pour dépenser est révolu. Les lignes de crédit ouvertes contre collatéral crypto ont durablement modifié les règles du jeu.
Que vous soyez un détenteur de longue date ou un nouvel arrivant dans l’univers des actifs numériques, comprendre ces mécanismes est devenu essentiel. Non seulement pour saisir les opportunités, mais aussi pour éviter les pièges. Car si le prêt crypto ouvre des portes, il exige aussi de la rigueur et de la discipline.
En fin de compte, la vraie révolution n’est pas seulement technologique. Elle est comportementale. Elle consiste à séparer le besoin de liquidités de la décision de vendre. Et en 2026, cette séparation est plus accessible et plus fluide que jamais grâce aux lignes de crédit ouvertes. Il ne reste plus qu’à les utiliser avec méthode et prudence.