
Imaginez un pays où les transferts d’argent entre institutions financières se font en quelques secondes, où les envois de fonds des travailleurs à l’étranger coûtent nettement moins cher, et où une partie de la population encore éloignée des services bancaires traditionnels peut enfin accéder à des outils numériques simples. C’est précisément ce type de scénario que la banque centrale du Honduras commence à examiner de près, en s’appuyant sur l’expertise de deux acteurs technologiques reconnus. Sans promesse d’émission immédiate, sans engagement politique ferme, une collaboration académique et technique vient d’être formalisée. Elle ouvre pourtant des perspectives qui méritent d’être regardées avec attention.
Une collaboration académique sans promesse d’émission
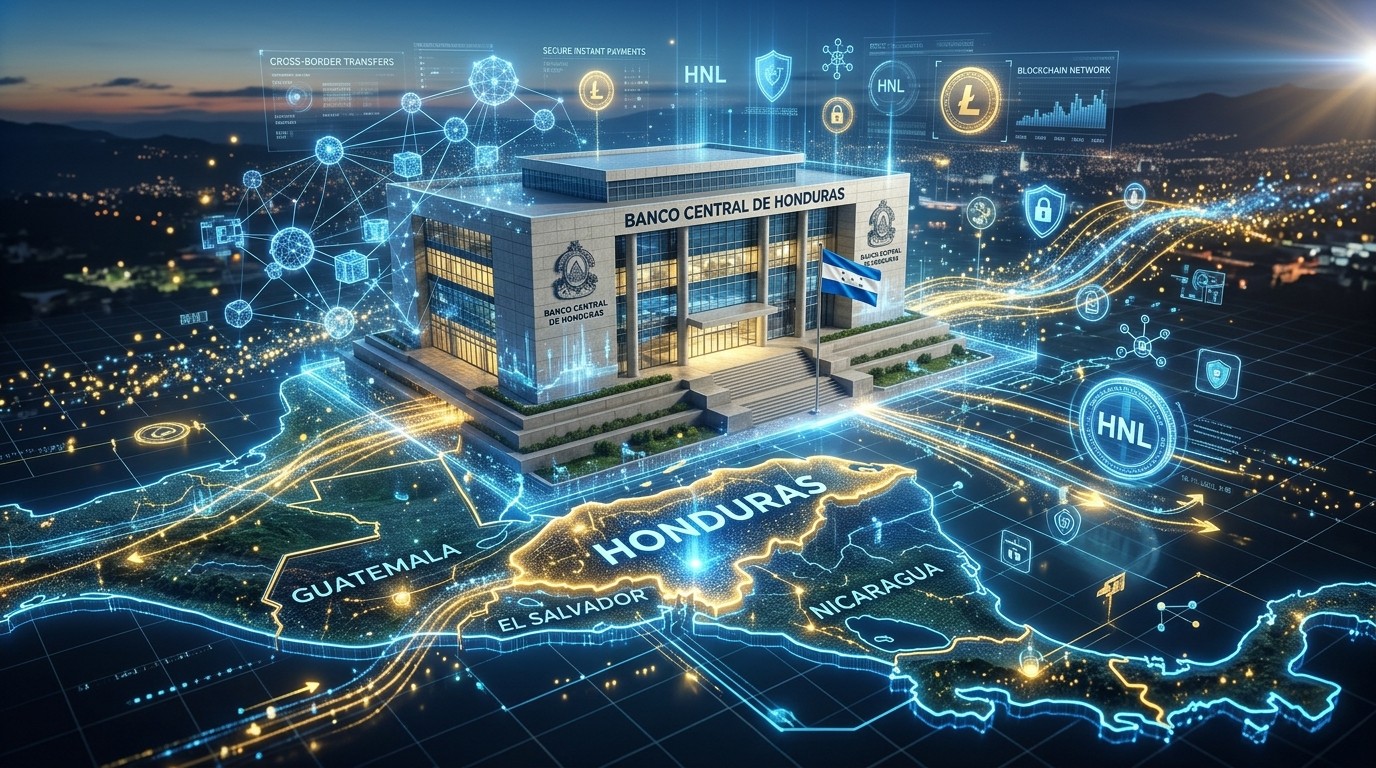
Le 16 novembre 2026, Cosmos Labs et Peersyst ont officialisé un protocole d’accord avec la Banque centrale du Honduras, plus connue sous le sigle BCH. Le texte insiste sur un point essentiel : il s’agit d’une démarche de recherche et de démonstration technique, pas d’une décision d’émettre une monnaie numérique de banque centrale. Aucun calendrier de lancement n’est annoncé. Aucun budget d’implémentation n’est engagé. L’objectif déclaré reste purement exploratoire.
Cette précision n’est pas anodine. Dans un contexte international où plusieurs banques centrales ont déjà avancé vers des projets concrets, le Honduras choisit une approche prudente. Les responsables de la BCH semblent vouloir d’abord mesurer les avantages, les risques et les contraintes techniques avant d’envisager quoi que ce soit de plus ambitieux. Cosmos Labs, qui porte le protocole Cosmos, et Peersyst, spécialiste de l’intégration de solutions blockchain dans des environnements réglementés, apportent leurs compétences sans imposer de feuille de route.
Barry Plunkett, co-directeur général de Cosmos Labs, a souligné que l’intérêt partagé réside dans la capacité des systèmes numériques à relier les économies nationales, à diminuer les coûts pour les utilisateurs, notamment dans le commerce, et à contribuer à une architecture financière mondiale plus fluide. Ferran Prat, dirigeant de Peersyst, a quant à lui évoqué un premier pas vers des marchés accessibles à l’échelle mondiale et fonctionnant à bas coût. Ces déclarations restent dans le registre de la perspective, pas de l’engagement.
Un accord déjà mentionné dans le rapport annuel 2025
La collaboration n’est pas sortie de nulle part. Dans son rapport annuel 2025, la Banque centrale du Honduras avait déjà consigné l’existence d’un protocole d’accord avec Skip Protocol Inc., nom sous lequel Cosmos Labs apparaît dans certains documents, et avec Peersyst Technology S.L. L’institution plaçait explicitement cet accord dans le cadre de ses projets de modernisation du système national de paiement.
Le document précisait que la coopération est de nature académique et technique. Elle vise à examiner les caractéristiques et les implications d’une éventuelle monnaie numérique de banque centrale. Les activités prévues comprennent des exercices pratiques, des sessions de formation et des démonstrations autour de la technologie blockchain Cosmos et de Cosmos EVM. Des présentations d’expériences réussies et de cas d’usage pertinents sont également au programme.
Cette continuité entre le rapport 2025 et l’annonce de novembre 2026 montre une démarche progressive. La banque centrale ne découvre pas le sujet. Elle approfondit un travail déjà engagé, en passant désormais à des ateliers plus concrets et à l’élaboration de cas d’usage de paiement.
Des ateliers pour tester l’infrastructure et l’inclusion
Les prochains mois devraient voir se dérouler une série d’ateliers techniques. Selon les informations communiquées, ces sessions exploreront la manière dont la blockchain pourrait renforcer les liens entre institutions financières et faciliter l’accès aux services pour un plus grand nombre de Honduriens. L’inclusion financière figure parmi les enjeux prioritaires mis en avant.
Le Honduras, comme plusieurs pays d’Amérique centrale, présente encore un taux d’adultes non bancarisés significatif, particulièrement dans les zones rurales. Les envois de fonds des migrants constituent une part importante des revenus de nombreux foyers. Réduire les coûts et accélérer les délais de ces transferts représente donc un enjeu économique et social réel. Une solution numérique bien conçue pourrait, en théorie, répondre à ces besoins sans remplacer le cash, qui restera selon la banque centrale un moyen de paiement essentiel pour encore longtemps.
Les démonstrations prévues s’appuieront sur l’infrastructure Cosmos, notamment le protocole de communication inter-blockchain connu sous le nom d’IBC. Cette technologie permet à des registres indépendants d’échanger des données et de la valeur de manière sécurisée. Dans un contexte de recherche sur les monnaies numériques et les actifs tokenisés, cette capacité d’interopérabilité constitue un atout technique notable.
Un contexte de modernisation plus large du système de paiement
La réflexion sur une éventuelle monnaie numérique s’inscrit dans un chantier plus vaste. La Banque centrale du Honduras a déjà consulté le public et reçu une assistance technique du Fonds monétaire international. Plusieurs options ont été examinées : mise en place d’un système de paiement instantané, régulation des stablecoins, développement de l’open banking, et amélioration de l’infrastructure existante.
Dans un résumé de discussion rendu public, l’institution a identifié l’inclusion financière et l’efficacité des envois de fonds comme des bénéfices potentiels d’une modernisation numérique. Elle a cependant rappelé que le numéraire conserverait une place importante dans le pays pour un avenir prévisible. Cette position équilibrée évite les discours trop enthousiastes ou trop alarmistes.
Par ailleurs, le groupe de travail sur l’innovation financière de la BCH comptait, fin 2025, 91 institutions participantes. Banques, coopératives, fintechs, acteurs publics et privés y cohabitent. Les thématiques abordées incluent l’identité numérique, la tokenisation, les paiements par QR code et l’interopérabilité des systèmes de paiement. L’écosystème local n’est donc pas resté inactif.
Une expérience locale hors du cadre de la banque centrale
Le Honduras n’en est pas à sa première rencontre avec les crypto-actifs. En janvier 2024, la zone économique spéciale de Próspera avait adopté le bitcoin comme unité de compte. Les entreprises pouvaient y valoriser biens et services en BTC. Les obligations fiscales, en revanche, devaient encore être déclarées en dollars ou en lempiras, la procédure de paiement fiscal en bitcoin n’étant pas encore opérationnelle à l’époque.
Cette initiative restait localisée et distincte des travaux de la banque centrale. Elle illustrait néanmoins une certaine ouverture à l’innovation monétaire sur le territoire. L’expérience de Próspera a nourri des débats, parfois vifs, sur la place des crypto-actifs dans une économie émergente. Elle n’a pas débouché sur une politique nationale, mais elle a contribué à sensibiliser une partie des acteurs économiques.
Une dimension régionale déjà engagée
Cosmos Labs et Peersyst ne limitent pas leur action au Honduras. En juillet 2026, les deux entreprises ont signé un accord distinct avec LNET dans le cadre de l’initiative CBWeb3. Ce projet de recherche examine les connexions possibles entre monnaies numériques de banques centrales et actifs financiers tokenisés à l’échelle de l’Amérique latine.
L’environnement académique mis en place permet d’étudier les paiements transfrontaliers, le règlement et la tokenisation d’actifs. Le protocole IBC sert de base technique pour tester la communication entre registres numériques indépendants. Peersyst assure le pilotage de l’intégration dans l’environnement expérimental.
Un peu plus tôt le même mois, une annonce de partenariat avait désigné Peersyst comme fournisseur de solutions basées sur Cosmos pour les banques centrales, institutions financières et gouvernements d’Amérique latine et d’Espagne. La répartition des rôles est claire : Cosmos apporte la technologie de registre, Peersyst se charge du déploiement, de l’intégration et du support technique dans des cadres réglementés.
Sur le plan commercial, le réseau de dix-sept entreprises autour de Cosmos offre aux banques un accès à des prestataires qualifiés. Les établissements restent toutefois libres de contracter séparément avec les fournisseurs de leur choix et conservent l’entière responsabilité de leurs décisions de conformité. La connectivité des registres ne résout pas à elle seule les divergences de normes de conformité, de pratiques de liquidité ou de finalité des règlements. Cette nuance a été rappelée par Eran Barak, directeur commercial de Cosmos, en septembre 2026.
Le contraste avec la position américaine
Pendant que le Honduras explore, les États-Unis ont choisi une voie radicalement différente. Un ordre exécutif signé le 23 janvier 2025 a interdit aux agences fédérales d’établir, d’émettre ou de promouvoir une monnaie numérique de banque centrale sur le territoire américain ou à l’étranger, sauf obligation légale. La section 5 de ce texte a ordonné la cessation des initiatives en cours liées à la création d’un CBDC sous juridiction américaine.
Cette position contraste fortement avec les démarches observées dans plusieurs pays d’Amérique latine, d’Asie et d’Europe. Elle illustre la diversité des approches politiques face à un même objet technologique. Pour les acteurs comme Cosmos et Peersyst, cela signifie que les opportunités se concentrent actuellement hors des frontières américaines, notamment dans les régions où les banques centrales maintiennent une posture d’ouverture et d’expérimentation.
Les questions techniques qui restent ouvertes
Même dans un cadre purement académique, plusieurs sujets techniques méritent attention. La conception d’une monnaie numérique de banque centrale soulève des choix d’architecture : modèle de compte ou de jeton, degré de protection de la vie privée, capacité à fonctionner hors ligne, mécanismes de règlement interbancaire, gouvernance des mises à jour. Chaque option comporte des implications pour la stabilité monétaire, la concurrence bancaire et la protection des données.
L’interopérabilité avec les systèmes de paiement existants constitue un autre point critique. Une solution isolée aurait peu d’intérêt. L’objectif affiché reste d’améliorer les connexions entre institutions et de réduire les frictions. Le protocole IBC offre une piste intéressante pour des échanges entre registres distincts, mais son adaptation à un environnement de banque centrale exige des garanties de sécurité, de performance et de conformité réglementaire élevées.
Les démonstrations prévues au Honduras permettront sans doute de tester certains de ces aspects dans un cadre contrôlé. Les retours d’expérience recueillis lors des ateliers alimenteront ensuite la réflexion interne de la BCH. Rien n’indique à ce stade si ces travaux déboucheront un jour sur un projet pilote plus ambitieux.
Inclusion financière et envois de fonds : des enjeux concrets
Au-delà de la technique, les motivations économiques et sociales apparaissent clairement. Les envois de fonds représentent une source majeure de devises pour le Honduras. Les frais associés aux circuits traditionnels restent élevés. Une solution numérique bien conçue pourrait réduire ces coûts et accélérer la disponibilité des fonds pour les familles.
L’accès aux services financiers de base constitue un second axe. Dans les zones où les agences bancaires sont rares, un outil numérique simple, accessible via téléphone mobile, pourrait élargir la couverture. La banque centrale a cependant insisté sur le fait que le cash ne disparaîtrait pas. Toute évolution devra coexister avec les pratiques monétaires actuelles plutôt que de chercher à les remplacer brutalement.
Ces enjeux ne sont pas propres au Honduras. Plusieurs pays d’Amérique latine confrontés à des situations similaires explorent des pistes comparables. L’approche collaborative et régionale engagée via CBWeb3 pourrait, à terme, favoriser des solutions interopérables plutôt que des systèmes nationaux isolés.
Le rôle précis de Cosmos et de Peersyst
Cosmos Labs apporte l’architecture de registres indépendants et le protocole de communication inter-blockchain. Cette conception permet de préserver l’autonomie de chaque participant tout en autorisant des échanges sécurisés. Pour une banque centrale, cette caractéristique peut s’avérer attrayante : elle évite de dépendre d’une plateforme unique et centralisée.
Peersyst, de son côté, se spécialise dans le déploiement et l’intégration de ces technologies dans des environnements réglementés. L’entreprise a déjà travaillé avec des institutions financières et des gouvernements. Son rôle dans le projet hondurien consiste à faciliter les démonstrations, à former les équipes et à accompagner l’exploration des cas d’usage.
La combinaison des deux expertises permet de proposer un cadre technique cohérent sans imposer de solution clé en main. La banque centrale conserve la maîtrise des décisions. Les entreprises technologiques apportent les outils et le savoir-faire nécessaire pour évaluer concrètement les possibilités.
Une démarche progressive et mesurée
Ce qui frappe dans cette collaboration, c’est le caractère volontairement mesuré de l’engagement. Aucune promesse de lancement. Aucun calendrier public. Aucune annonce de budget. Seulement un cadre académique et technique destiné à produire des connaissances et des démonstrations.
Cette prudence contraste avec certaines annonces plus médiatiques observées ailleurs. Elle reflète peut-être la volonté de la BCH d’avancer à son rythme, en tenant compte des spécificités de l’économie hondurienne et des retours d’expérience internationaux. Elle protège aussi les deux entreprises partenaires d’attentes disproportionnées.
Dans un domaine où les projets de monnaies numériques de banque centrale ont parfois connu des retards, des réorientations ou des abandons, une approche progressive apparaît raisonnable. Elle permet d’accumuler de l’expérience sans engager de ressources disproportionnées trop tôt.
Les perspectives à moyen terme
Il est encore trop tôt pour prédire l’issue de ces travaux. Plusieurs scénarios restent possibles. La BCH pourrait conclure que les bénéfices d’une monnaie numérique ne justifient pas les coûts et les risques, et se concentrer plutôt sur un système de paiement instantané classique. Elle pourrait aussi décider de lancer un projet pilote limité, ou de poursuivre la recherche pendant plusieurs années supplémentaires.
Dans tous les cas, l’expérience acquise lors des ateliers et des démonstrations enrichira la connaissance locale des technologies blockchain appliquées à la monnaie et aux paiements. Les institutions participantes au groupe de travail sur l’innovation financière bénéficieront également de ces échanges.
Sur le plan régional, l’initiative CBWeb3 pourrait favoriser une certaine convergence des approches. Si plusieurs banques centrales d’Amérique latine explorent des solutions compatibles, les possibilités de paiements transfrontaliers plus fluides s’en trouveraient renforcées. Le protocole IBC offre précisément un cadre technique pour de telles interconnexions.
Ce que cette collaboration révèle sur l’évolution des paiements
Au-delà du cas hondurien, cette annonce illustre une tendance plus large. De nombreuses banques centrales, particulièrement dans les économies émergentes, examinent les technologies de registres distribués non pas par engouement idéologique, mais pour répondre à des besoins concrets : réduction des coûts, accélération des règlements, amélioration de l’inclusion, modernisation des infrastructures vieillissantes.
Les acteurs technologiques comme Cosmos et Peersyst se positionnent comme des partenaires capables d’accompagner ces explorations sans dicter les choix politiques. Leur valeur réside dans la capacité à fournir des démonstrations réalistes et des formations adaptées aux contraintes réglementaires.
Le Honduras, en s’engageant dans cette voie de manière progressive et documentée, rejoint un mouvement qui dépasse largement ses frontières. La suite dépendra des résultats concrets des ateliers, des analyses internes de la banque centrale et, in fine, des arbitrages politiques et économiques qui seront faits dans les années à venir.
Pour l’instant, le message reste clair : exploration oui, engagement d’émission non. Cette distinction, souvent oubliée dans les titres, mérite d’être rappelée. Elle permet de suivre les développements avec lucidité, sans anticiper des décisions qui n’ont pas encore été prises.
Les prochains mois apporteront sans doute de nouveaux éléments. Les comptes-rendus des ateliers, les éventuelles publications techniques ou les mises à jour du rapport annuel de la BCH permettront d’affiner la compréhension de ce qui se joue réellement. En attendant, la collaboration entre Cosmos Labs, Peersyst et la Banque centrale du Honduras constitue un cas d’étude intéressant de la manière dont une institution monétaire peut aborder l’innovation avec méthode et prudence.
Dans un paysage monétaire mondial en mutation, chaque expérience nationale, même limitée à la recherche, contribue à enrichir le débat collectif. Le Honduras vient d’ajouter sa pierre à cet édifice en construction, sans précipitation ni promesse excessive. C’est peut-être précisément cette retenue qui rend la démarche digne d’attention.
Les questions soulevées par ce type de collaboration dépassent largement le cadre technique. Elles touchent à la souveraineté monétaire, à la protection des données des citoyens, à la concurrence entre banques commerciales et solutions publiques, ainsi qu’à la place du cash dans les sociétés contemporaines. Aucune de ces questions ne trouve de réponse simple. L’approche choisie par la BCH, en privilégiant d’abord la compréhension et l’expérimentation contrôlée, offre un cadre propice à une réflexion sereine.
Cosmos Labs et Peersyst, de leur côté, démontrent une capacité à s’adapter à des contextes institutionnels exigeants. Leur implication dans plusieurs initiatives latino-américaines témoigne d’une stratégie de long terme tournée vers les besoins des acteurs publics et réglementés. Dans un secteur parfois dominé par des annonces spectaculaires, cette orientation vers l’accompagnement méthodique mérite d’être soulignée.
Au final, l’histoire qui commence au Honduras reste ouverte. Elle pourrait rester confinée à la sphère académique. Elle pourrait aussi, dans quelques années, contribuer à transformer concrètement la manière dont les Honduriens effectuent leurs paiements et reçoivent leurs transferts. Seul le temps, et les décisions qui seront prises, permettront de trancher. Pour l’heure, l’essentiel est de suivre ces développements avec attention et sans a priori excessif.