
Et si une note de frais publique ne passait plus par une carte plastique, mais par un jeton programmé qui refuse tout seul un restaurant interdit ou une catégorie de dépense hors cadre ? C’est précisément le terrain que la Corée du Sud vient d’ouvrir. Les autorités ont validé un essai permettant à des agents publics de régler certaines dépenses de fonctionnement avec des tokens de dépôt adossés à l’infrastructure de monnaie numérique de la banque centrale, plutôt qu’avec les habituelles cartes d’achat gouvernementales. Le geste paraît technique. Il touche en réalité le cœur de la dépense publique : qui paie, comment on contrôle, et à quelle vitesse l’argent arrive chez le commerçant.
Un pilote qui déplace la carte d’État vers le téléphone
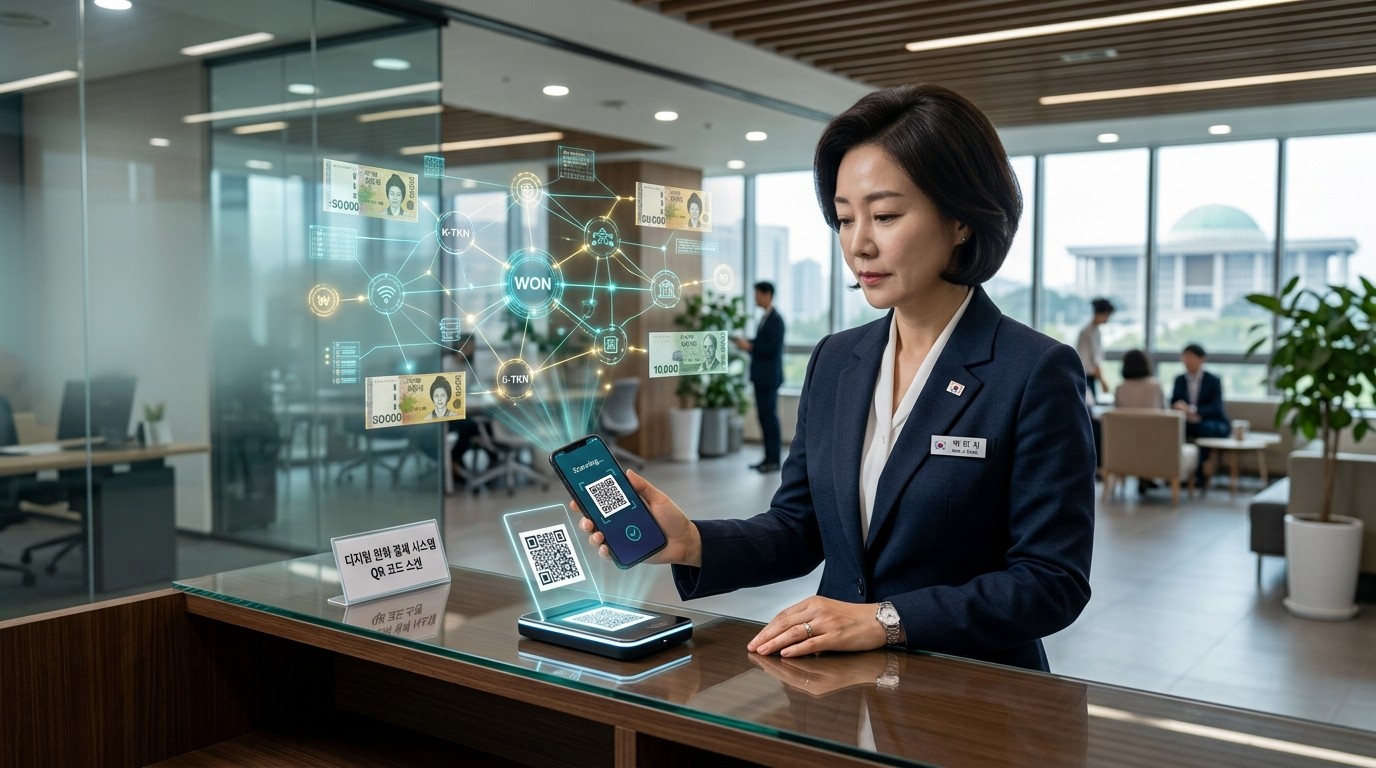
Le ministère chargé des sciences et des technologies de l’information a donné son feu vert lors d’une réunion du comité du bac à sable réglementaire des TIC, tenue le 21 septembre, avant d’annoncer la décision le lendemain. Le projet d’exécution de fonds publics sur infrastructure blockchain figure parmi neuf dossiers ayant obtenu des exemptions. Concrètement, des responsables pourront scanner un code QR depuis un smartphone et payer avec des jetons de dépôt reliés au dispositif de monnaie numérique de la Banque de Corée.
Jusqu’ici, la loi sur la gestion des fonds du Trésor national restreignait les modes de paiement des frais de fonctionnement des administrations. Cartes d’achat publiques et virements bancaires occupaient presque tout le champ. L’exemption de bac à sable ne réécrit pas la loi. Elle ouvre une voie d’expérimentation pour tester une monnaie numérique sans attendre une réforme législative complète. C’est une méthode classique des États asiatiques très digitalisés : d’abord observer le réel, ensuite ajuster le texte.
Six banques commerciales entreront dans l’essai. On y retrouve KB Kookmin Bank, NH NongHyup Bank, Shinhan Bank, Woori Bank, Industrial Bank of Korea et Hana Bank. Ce n’est pas un club symbolique. Ce sont des établissements déjà impliqués dans le programme Hangang, le dispositif à deux couches qui sépare la monnaie de banque centrale utilisée entre institutions et les jetons que tiennent vraiment les utilisateurs.
Ce que les tokens de dépôt remplacent vraiment
Dans le cadre du pilote, des agents pourront utiliser ces jetons pour des postes comme les frais de représentation, habituellement soldés par carte physique. Le détail importe. On ne parle pas d’une monnaie de banque centrale remise directement dans la poche du fonctionnaire. Les consommateurs et les agents ne dépensent pas une CBDC de détail. Les banques commerciales émettent des tokens qui représentent des dépôts bancaires. La banque centrale, elle, assure le règlement de gros entre institutions.
Cette architecture n’est pas un détail juridique. Elle décide qui porte le risque, qui connaît le client, et qui répond si un portefeuille dysfonctionne. L’utilisateur conserve une créance liée à sa banque, pas une créance directe sur l’institut d’émission. Les autorités sud-coréennes tiennent à cette frontière, alors que le débat mondial oppose encore CBDC de détail, tokens de dépôt et stablecoins privés libellés en won.
À retenir. Le jeton n’est pas un billet numérique de la banque centrale. C’est un dépôt bancaire tokenisé, réglé en coulisse par une monnaie de gros. Le téléphone paie. La banque reste le visage du client. L’institut d’émission reste le juge du règlement interbancaire.
Les transactions transitent par une infrastructure blockchain. Paiement et règlement peuvent coïncider. Pour un commerçant qui attend souvent plusieurs jours avant de voir un flux de carte se dénouer, la promesse d’un règlement immédiat n’est pas cosmétique. Elle réduit le besoin de trésorerie tampon, surtout pour les petits établissements qui reçoivent des dépenses publiques ponctuelles.
La programmabilité avant le paiement
Le point le plus politique du dispositif n’est pas le QR code. C’est la capacité d’inscrire des règles avant que l’argent parte. Des catégories d’achat ou de commerces non autorisées par les règles de dépense publique peuvent être définies à l’avance. Le jeton refuse alors la transaction. On bascule d’un contrôle a posteriori, fondé sur justificatifs et audits, vers un filtre a priori.
Quand un instrument de paiement sait dire non tout seul, le contrôle n’est plus seulement un dossier. Il devient une propriété du jeton.
Cette idée séduit les gestionnaires publics. Elle inquiète aussi. Un filtre trop rigide peut bloquer une dépense légitime dans une situation atypique. Un filtre trop souple ne change rien. Entre les deux, il faudra calibrer listes de commerces, plafonds, horaires, lieux, et exceptions humaines. Le pilote servira surtout à mesurer cette tension, plus qu’à proclamer la fin de la carte.
Le ministère attend aussi une meilleure traçabilité. Les écritures passent par le système blockchain du programme. En théorie, vérifier une dépense devient plus simple. En pratique, tout dépend de la qualité des métadonnées, de l’accès des contrôleurs, et de la capacité à lire un historique sans noyer l’audit sous le bruit technique. La transparence n’est jamais automatique. Elle se conçoit.
Project Hangang, plus d’un an d’essais avant l’État
La Corée du Sud n’improvise pas. La première phase du programme Hangang a débuté en avril 2025. Jusqu’à 100 000 personnes ont pu utiliser des tokens émis par des banques participantes. Les utilisateurs convertissaient des fonds de compte en jetons via les applications bancaires, puis payaient par QR code chez des commerçants agréés. L’expérience ressemblait à un paiement mobile classique. Sous le capot, le règlement n’était plus le même.
La deuxième phase a commencé en mars 2026 avec neuf banques, au-delà du cercle initial de sept établissements. Les paiements de subventions publiques sont devenus un cas d’usage réel. Le système a gagné des transferts de portefeuille à portefeuille, des validations biométriques et des recharges automatiques. Autrement dit, le jeton a quitté le statut de démonstration pour entrer dans des gestes du quotidien.
Le nouveau pilote sur les dépenses de fonctionnement prolonge cette logique. Après le consommateur et la subvention, l’État teste son propre stylo. Si l’agent public paie comme un client, mais avec des règles métier plus strictes, le dispositif gagne une preuve de robustesse. S’il bute sur les exceptions administratives, le modèle devra s’assouplir.
Phase 1
Avril 2025. Jusqu’à 100 000 utilisateurs. Conversion compte-jeton. Paiement QR chez des commerçants approuvés.
Phase 2
Mars 2026. Neuf banques. Subventions, transferts P2P, biométrie, recharge automatique.
Brancher les jetons aux réseaux déjà installés
Les agences sud-coréennes ne veulent pas obliger chaque commerçant à jeter son terminal. En juillet, le ministère et l’agence internet et sécurité ont lancé un programme de paiement de 9,6 milliards de wons pour relier Hangang aux systèmes déjà utilisés par les marchands et les clients. Neuf banques commerciales, huit sociétés de paiement et deux grands commerçants y participent, sous pilotage de l’institut financier des télécommunications et de la compensation.
L’idée est simple à formuler et difficile à exécuter. Les banques fournissent des portefeuilles de jetons. Les commerçants continuent d’encaisser via les dispositifs déjà posés en caisse. Le jeton doit se glisser dans le tuyau existant, pas le remplacer d’un coup. C’est souvent là que les projets de monnaie numérique échouent : trop d’élégance technique, pas assez de pragmatisme commercial.
La baisse des coûts de traitement pour les petites entreprises est l’un des points observés. Le pilote de dépenses publiques testera une logique voisine côté État. Un commerçant éligible recevrait les fonds dès l’achèvement d’un paiement autorisé. Moins de commission, moins d’attente, plus de certitude. Reste à voir si ces gains survivent au passage à l’échelle, quand il faudra ajouter lutte anti-blanchiment, détection de fraude et signalement d’opérations suspectes.
Les banques l’ont dit clairement. Étendre le pilote ne consiste pas à allonger le même tuyau. Un système plus large exige des outils opérationnels complets avant toute généralisation. Les plans évoqués en juin parlaient de davantage de commerçants, de transferts entre personnes et de services développés banque par banque, tout en maintenant une continuité de fonctionnement des jetons.
Deux couches pour éviter la CBDC de détail frontale
Hangang repose sur une séparation nette. La Banque de Corée fournit la couche de CBDC de gros pour les échanges entre institutions financières. Les banques commerciales émettent les tokens utilisés par le public et, désormais, par une partie de l’administration. Cette construction répond à une peur récurrente : si chacun détenait un compte direct à la banque centrale, les dépôts pourraient migrer hors des banques commerciales en période de stress.
En gardant le jeton du côté des dépôts bancaires, Séoul cherche un compromis. On modernise le règlement. On conserve l’intermédiation. On limite le choc pour le crédit. Le débat n’est pas clos. Des acteurs privés poussent des stablecoins en won. D’autres veulent une monnaie de détail plus directe. Le pilote public arrive donc dans un climat de concurrence d’architectures, pas dans un vide intellectuel.
Le programme a aussi été testé hors des paiements de détail domestiques. En juillet, la banque centrale a mené des essais de transfert de réserves tokenisées dans le cadre d’un projet international mené avec la Banque des règlements internationaux. Une opération intérieure a vu NongHyup Bank et Shinhan Bank transférer 20 millions de wons en réserves tokenisées. Le raccordement avec l’environnement international a été réalisé manuellement, pour observer comment l’infrastructure locale pourrait dialoguer avec une plateforme de règlement transfrontalier.
KB Kookmin Bank a de son côté achevé un test de paiement en token de dépôt avec MUFG Bank, côté japonais, via un règlement libellé en yen. Ces essais ne font pas de Hangang un réseau mondial. Ils montrent toutefois que l’ambition dépasse la cantine administrative et le café du fonctionnaire. Le jeton public d’aujourd’hui s’inscrit dans une toile plus large de monnaie tokenisée.
Le bac à sable ne concerne pas que la monnaie
Le même comité a validé d’autres services numériques le 21 septembre. L’un porte sur les communications durant les projets de réaménagement urbain. Les convocations d’assemblée constitutive d’associations de réaménagement partaient traditionnellement en recommandé. Pendant la période d’essai, les associations participantes pourront les envoyer par voie électronique aux membres qui l’acceptent.
L’opérateur KT a obtenu une exemption pour l’envoi de documents comme les relevés de facturation, directement vers les appareils mobiles via un service certifié, plutôt que par la poste. Le statut d’un service de kiosques de chant ouverts connectés au mobile, proposé par MediaScope dans des lieux publics, est passé d’exemption à permis temporaire, le temps qu’un ministère revoie la réglementation culturelle applicable.
Ces dossiers paraissent éloignés des tokens. Ils dessinent pourtant le même réflexe : tester le numérique dans des procédures encore papier, sous contrôle temporaire, sans tout casser d’un coup. La dépense publique par jeton n’est qu’une pièce d’un puzzle plus vaste, celui d’un État qui numérise l’acte administratif autant que le paiement.
Pourquoi ce pilote intéresse au-delà de Séoul
Beaucoup de pays parlent de monnaie numérique. Peu commencent par le budget de fonctionnement d’un ministère. Or c’est un cas d’usage brutalement concret. Les montants ne sont pas forcément spectaculaires. Les règles, elles, sont précises. Si un jeton sait respecter une nomenclature de dépenses, il peut ensuite servir ailleurs : aides ciblées, marchés publics de faible montant, indemnités, achats d’urgence encadrés.
Le modèle à deux couches rassure les banques. Il déçoit ceux qui rêvaient d’une monnaie publique tenant dans chaque téléphone sans intermédiaire. Il irrite parfois les promoteurs de stablecoins privés, qui voient l’État occuper le créneau du paiement programmable. Cette tension n’est pas un bruit de fond. Elle orientera les lois à venir sur le won numérique, qu’il soit public, bancaire ou privé.
Pour les entreprises, l’enjeu immédiat est le délai d’encaissement. Un paiement public qui se dénoue tout de suite change la trésorerie d’un traiteur, d’un hôtel ou d’un imprimeur. Pour le contribuable, l’enjeu est le contrôle. Moins de zones grises, davantage de traces, éventuellement moins de frais. Pour l’agent, l’enjeu est l’ergonomie. Si le téléphone complique la mission, la carte plastique reviendra. Les pilotes meurent souvent de friction, rarement de doctrine.
- Un paiement public plus rapide pour le commerçant.
- Un filtre de catégorie avant la dépense, pas seulement après.
- Une trace unique côté infrastructure, encore à éprouver en audit réel.
- Six banques pour porter le jeton, une banque centrale pour le règlement de gros.
- Une loi inchangée, une exemption temporaire pour observer le réel.
Les limites qu’il faudra regarder en face
La programmabilité peut glisser vers une rigidité administrative. Une mission de terrain sort rarement du tableau Excel. Un commerçant mal classé bloque une dépense urgente. Un plafond mal calibré oblige à contourner l’outil. Sans procédure d’exception claire, le jeton intelligent devient un jeton obstiné.
La cybersécurité n’est pas un chapitre optionnel. Portefeuilles d’agents, applications bancaires, lecteurs QR, liaisons avec les caisses existantes : chaque jointure est une surface d’attaque. Un incident sur une dépense publique aurait un coût réputationnel plus élevé qu’un incident sur un café grand public. Les banques le savent. C’est pourquoi elles parlent déjà de dispositifs anti-fraude complets avant toute montée en charge.
La question de la vie privée se pose autrement que dans un réseau ouvert. Ici, l’utilisateur est un agent, la dépense est publique, la trace est voulue. Le risque n’est pas l’anonymat excessif. C’est la circulation trop large de données opérationnelles, ou leur lecture trop pauvre. Qui voit quoi, combien de temps, pour quel contrôle : ces choix décideront si le système inspire confiance ou fatigue.
Enfin, l’interopérabilité internationale reste artisanale. Les tests avec des réserves tokenisées et avec une banque japonaise montrent une curiosité réelle. Ils montrent aussi que le raccordement n’est pas encore un standard de production. Le jeton de dépense interne peut réussir sans devenir un instrument transfrontalier. Mélanger les deux récits serait trompeur.
Ce que ce test dit de la monnaie de demain
On a trop longtemps raconté la CBDC comme un billet qui change de support. La Corée du Sud raconte autre chose. Une monnaie utile est une monnaie qui s’insère dans des règles déjà là : loi de finances, carte d’État, terminal de commerçant, application bancaire, contrôle interne. Le jeton n’invente pas l’État. Il tente de le rendre plus lisible au moment où l’argent bouge.
Si l’essai fonctionne, d’autres administrations demanderont le même outil. Si les commerçants y trouvent un encaissement plus net, la pression commerciale poussera les banques à industrialiser. Si les exceptions explosent, le projet restera un bac à sable élégant. Les trois issues sont possibles. Seule la pratique départagera les communiqués.
En attendant, un fait demeure. Un pays très bancarisé, très mobile, très procédurier, accepte de mettre une partie de sa dépense courante sur une infrastructure de jetons. Pas pour faire un spectacle. Pour voir si l’on peut payer plus vite, filtrer plus tôt, et vérifier plus clairement. Le QR code n’est que la porte d’entrée. Derrière, c’est la définition même d’une dépense publique acceptable qui commence à s’écrire dans le code.
Les mois qui viennent diront si les six banques tiennent la cadence, si les agents adoptent le geste, et si les petits fournisseurs sentent vraiment la différence. Ils diront aussi si la programmabilité reste un garde-fou ou devient une cage. C’est là, plus que dans le jargon de monnaie numérique, que se jouera la suite. L’État sud-coréen n’a pas seulement testé un jeton. Il a commencé à tester sa propre discipline de paiement.