
Et si le prochain achat de bitcoin ne se faisait plus depuis une application spécialisée, mais depuis le même écran que le virement du loyer ? L’idée n’est plus une promesse lointaine. Mi-septembre 2026, Coinbase a annoncé un partenariat avec Stablecore pour loger trading, garde, staking et paiements en stablecoins dans les systèmes bancaires déjà utilisés par plus de trois mille banques et credit unions aux États-Unis. Le chiffre impressionne. Il mérite aussi d’être lu avec calme.
Ce Que Change Vraiment L’Annonce Du 16 Septembre
Le communiqué ne dit pas que trois mille établissements ont signé un contrat avec Coinbase. Il dit que la technologie de Stablecore touche déjà les systèmes de plus de trois mille banques et credit unions. La nuance est décisive. Une empreinte technique n’est pas un déploiement commercial. Elle ouvre une voie. Elle ne garantit pas que chaque client verra demain un bouton « acheter du crypto » dans son application.
Amarillo National Bank, au Texas, figure parmi les établissements déjà engagés dans le programme. D’autres noms circulent depuis le printemps autour de Stablecore, notamment via des studios d’innovation de plateformes de banque digitale. Le partenariat du 16 septembre ajoute une pièce manquante : Coinbase comme fournisseur d’infrastructure de garde et d’échange. Stablecore, de son côté, orchestre le lien avec le cœur bancaire, l’application client et les outils de conformité.
À retenir
Coinbase fournit la plomberie régulée. Stablecore branche cette plomberie sur des systèmes déjà en place. Les banques gardent leur marque. Les clients, eux, pourraient un jour rester dans leur application habituelle.
Une Porte D’Entrée, Pas Un Marché Déjà Conquis
La tentation marketing serait de crier à la bascule historique. La réalité est plus prosaïque et, paradoxalement, plus intéressante. Les banques communautaires américaines n’ont souvent ni les équipes, ni le capital, ni l’appétit réglementaire pour construire une plateforme crypto maison. Elles veulent rester locales. Elles veulent aussi paraître actuelles. Alec Lovett, responsable de l’activité infrastructure chez Coinbase, a résumé cette tension : les établissements de proximité ne devraient pas avoir à choisir entre rester ancrés dans leur territoire et rester dans le coup.
Les banques communautaires et les credit unions ne devraient pas avoir à choisir entre rester locales et rester actuelles.
Alec Lovett, Coinbase
Alex Treece, dirigeant de Stablecore, insiste sur un autre point : ajouter des produits numériques ne doit pas obliger une banque à changer de plateforme. Son entreprise vise exclusivement les banques régionales, les banques communautaires et les credit unions. Le positionnement est clair. Il ne s’agit pas de séduire les géants de Wall Street. Il s’agit d’équiper le tissu bancaire de proximité, celui qui connaît encore le nom du commerçant du coin.
Cette stratégie de distribution compte autant que la technologie. Coinbase dispose déjà d’une autre alliance, annoncée six jours plus tôt, avec Moov. Celle-ci vise l’acceptation de stablecoins, le règlement marchand, les paiements et le financement en temps réel auprès d’un réseau de plus de mille banques et credit unions. Les deux accords ne se recouvrent pas complètement. L’un parle paiements. L’autre parle trading, garde, staking et intégration cœur de système. Ensemble, ils dessinent une tentative d’occuper toute la chaîne, de l’agence au portefeuille.
Ce Que Le Client Pourrait Voir Dans Son Application
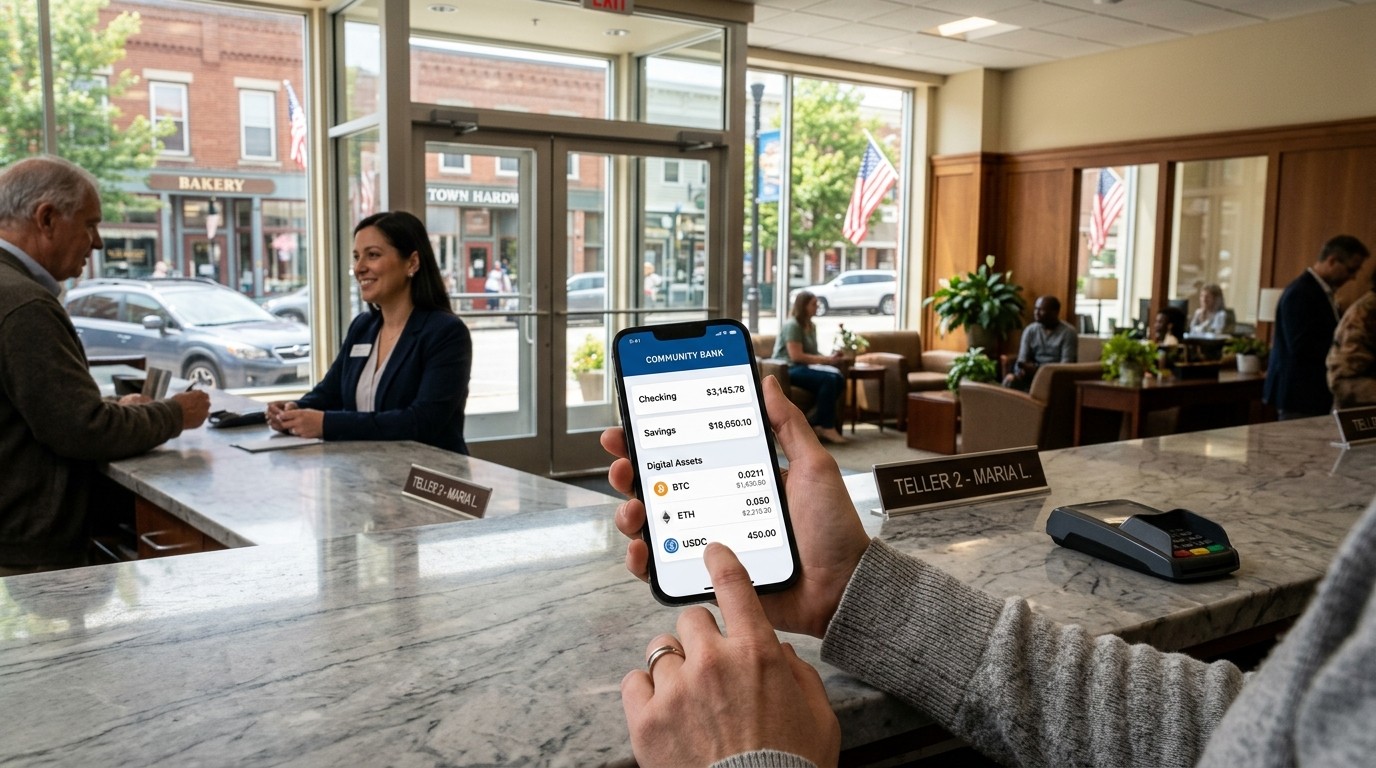
Si le modèle fonctionne, l’expérience visée est banale, et c’est précisément ce qui la rend puissante. Acheter, vendre, détenir, staker, payer en actifs numériques depuis l’espace bancaire habituel. Pas de nouvelle application à télécharger. Pas de changement de logo. Une couche white-label laisse l’établissement garder son identité. Coinbase reste en coulisse. Stablecore relie les tuyaux.
Les fonctions évoquées depuis le printemps, dans le cadre d’intégrations digitales plus larges, vont parfois au-delà du simple carnet d’ordres. On parle de paiements et d’acceptation en stablecoins, de comptes d’actifs numériques avec passerelles fiat, de prêts adossés au crypto, de dépôts tokenisés et de récompenses de staking. Ces briques peuvent apparaître côté particulier comme côté entreprise. Encore faut-il qu’une banque les active, les tarife, les autorise selon son propre profil de risque.
Côté Coinbase
Garde régulée, infrastructure d’échange, exécution des opérations sur actifs numériques.
Côté Stablecore
Orchestration, connexion au core banking, interface digitale, conformité et marque de la banque.
Plusieurs absences frappent dans l’annonce. Aucun stablecoin n’est nommé. Aucune blockchain n’est listée. Aucun barème de frais de transaction, de garde ou de staking n’est publié. Aucun solde minimum n’est indiqué. Aucune date générale d’ouverture au grand public n’est fixée. Ces silences ne sont pas anodins. Ils rappellent que l’on parle d’infrastructure en cours d’intégration, pas d’un produit déjà étalé dans toutes les agences du Texas, de l’Utah ou du Midwest.
Amarillo, Laboratoire Discret Du Modèle
Amarillo National Bank revient comme un fil rouge. Dès mars, la banque texane et Bank of Utah figuraient parmi les premiers établissements associés à Stablecore via un studio d’innovation d’une plateforme de banque digitale. Début septembre, cette même plateforme indiquait que l’intégration d’actifs numériques était passée du développement initial à la production en moins de six mois. Connexion native, disait-elle. Pas un gadget collé après coup.
Le communiqué Coinbase du 16 septembre va plus loin en désignant explicitement l’échange comme fournisseur sous-jacent de garde et d’exécution. Il ne précise pas, en revanche, quels services Amarillo a déjà ouverts à ses clients. Aucune communication publique examinée pour cette synthèse ne confirme qu’un particulier d’Amarillo peut aujourd’hui trader, encaisser des récompenses de staking ou envoyer un stablecoin depuis son compte bancaire. Les sociétés parlent d’une mise en œuvre en cours. Le calendrier exact dépend de chaque établissement.
William Ware, président d’Amarillo National Bank, formule le besoin côté terrain : les clients veulent accéder à de nouvelles méthodes de paiement, pendant que la banque veut conserver une visibilité sur l’ensemble de l’activité, traditionnelle et numérique. Cette phrase, banale en apparence, contient presque toute la doctrine du moment. Ouvrir sans perdre le contrôle. Innover sans céder la connaissance client.
Nos clients veulent accéder à des méthodes de paiement émergentes, tout en conservant une visibilité sur l’activité traditionnelle et numérique.
William Ware, Amarillo National Bank
La Conformité Arrive En Même Temps Que Le Produit
Le 15 septembre, la veille de l’annonce Coinbase, Stablecore a dévoilé un partenariat avec Nasdaq Verafin. L’objectif : croiser les informations de transactions d’actifs numériques avec les données bancaires classiques pour surveiller la criminalité financière. L’architecture est volontairement cloisonnée. Stablecore détient les données de transactions et de positions digitales sans stocker d’informations personnellement identifiables. La banque conserve ses fichiers clients et comptes dans son système central. Les deux flux alimentent Verafin pour l’enquête et l’évaluation des risques.
Amarillo fait aussi partie des clients en bêta sur ce volet. Stablecore vise une ouverture plus large aux clients communs au quatrième trimestre 2026 et au premier trimestre 2027. Un filtrage de sanctions en temps réel pour les destinataires de transferts d’actifs numériques est prévu après l’intégration initiale. La bêta Verafin est distincte du rôle de garde et d’échange de Coinbase. Les deux pièces s’insèrent pourtant dans la même pile technologique que Stablecore construit pour les banques.
Cette chronologie n’est pas un détail. Dans la banque américaine, un produit crypto sans surveillance consolidée est politiquement fragile. Un outil de surveillance sans produit utile est commercialement mort. Les deux avancent donc de front. C’est plus lent qu’un lancement marketing. C’est plus crédible pour un conseil d’administration de banque communautaire.
Le Cadre Réglementaire A Bougé En 2025
Le timing de ces alliances n’est pas fortuit. Les superviseurs fédéraux ont clarifié plusieurs activités essentielles au modèle Coinbase-Stablecore. En mai 2025, l’Office of the Comptroller of the Currency a confirmé que les banques nationales et les associations d’épargne fédérales peuvent fournir de la garde crypto et exécuter des achats et ventes à la demande du client. Elles peuvent externaliser des activités permises à des tiers, à condition de garder des contrôles prestataires et de risque appropriés.
Deux mois plus tôt, le même superviseur avait réaffirmé que les banques nationales peuvent mener certaines activités liées aux stablecoins, aux registres distribués et à la garde. Il a retiré une exigence antérieure de non-objection préalable avant de lancer ces activités, tout en maintenant les attentes habituelles de sûreté, de solidité et de conformité. En avril 2025, la Réserve fédérale a retiré son attente distincte de notification anticipée pour les banques membres d’État. Les activités crypto relèvent désormais du processus de supervision ordinaire, sous réserve du respect des lois applicables et de contrôles adaptés.
Plus tard en 2025, une guidance a confirmé que les banques nationales peuvent réaliser des opérations crypto en principal sans risque, où l’établissement facilite une transaction client tout en prenant une opération compensatoire plutôt que de conserver l’actif en inventaire. L’exigence d’une gestion sûre et saine demeure. Autrement dit : la permission existe. L’automaticité n’existe pas.
Le type de charte, les règles d’État, la politique interne, l’éligibilité des clients et la conception de chaque produit peuvent encore bloquer ou retarder une fonction. Une credit union n’est pas une banque nationale. Une banque d’État n’est pas une banque membre de la Fed. Un conseil prudent peut autoriser la garde et refuser le staking. Un autre peut ouvrir les paiements stables et interdire le trading spéculatif. Le partenariat fournit une option. Il ne dicte pas le menu.
Deux Accords, Deux Couches De La Banque
L’alliance Moov, évoquée quelques jours plus tôt, cible surtout l’acceptation, le règlement marchand, les versements et le financement temps réel. Celle avec Stablecore vise le trading, la garde, le staking, les paiements en stablecoins et l’accroche aux systèmes cœur et de conformité. On peut les lire comme deux portes d’entrée dans le même immeuble. L’une donne sur le commerce. L’autre donne sur le compte et le coffre.
Cette double distribution a un sens industriel. Les banques communautaires achètent rarement une suite complète d’un seul tenant. Elles empilent des modules. Elles testent. Elles observent les premiers volumes. Elles négocient les frais. Un prestataire qui n’occupe qu’un seul maillon risque d’être contourné. Un prestataire présent à la fois sur le paiement et sur la garde devient plus difficile à déloger.
Reste une zone d’ombre juridique. Coinbase a obtenu plus tôt une approbation conditionnelle pour une charte de banque fiduciaire nationale, décision contestée par des groupes bancaires communautaires. L’annonce Stablecore présente Coinbase comme fournisseur d’infrastructure d’actifs numériques régulé. Elle ne précise pas quelle entité juridique fournira quel service à quel établissement. Pour un juriste de banque, cette phrase absente n’est pas un oubli cosmétique. C’est le prochain document à obtenir.
Pourquoi Les Petites Banques Acceptent Enfin D’En Parler
Pendant des années, beaucoup d’établissements de proximité ont traité le crypto comme un risque réputationnel. Fraudes aux kiosques. Volatilité. Incertitude fiscale. Pression des correspondants bancaires. La peur n’a pas disparu. Elle a changé de forme. Le risque, désormais, n’est plus seulement d’ouvrir trop tôt. C’est aussi de laisser partir une génération de clients vers une application qui, elle, propose déjà le service.
Les banques communautaires vivent d’une relation. Elles perdent cette relation dès que le client doit sortir de l’application pour un besoin devenu courant. Le paiement instantané, le salaire tokenisé, la trésorerie en stablecoin d’une PME locale : ces usages n’ont plus le parfum de la subculture. Ils commencent à ressembler à de la plomberie financière. Quand la plomberie change, l’agence qui refuse de poser les tuyaux se retrouve avec de beaux comptoirs et moins de dépôts.
Le modèle white-label répond à une vanité aussi bien qu’à une contrainte. La banque veut que le client croie encore parler à « sa » banque. Elle ne veut pas devenir une vitrine Coinbase. Elle ne veut pas non plus reconstruire un exchange. La couche intermédiaire de Stablecore existe pour cette contradiction. Elle promet l’actualité sans le déménagement technologique.
Ce Que L’On Ne Sait Toujours Pas
Le nombre d’établissements ayant réellement terminé un déploiement Coinbase n’est pas public. Les volumes des premières mises en œuvre non plus. Aucune échéance ferme n’ouvre l’ensemble du catalogue aux clients. Les frais restent dans l’ombre. Les réseaux supportés aussi. Ces manques empêchent de juger la rentabilité du modèle pour une banque de taille moyenne. Une garde peu chère peut séduire. Une commission de trading trop visible peut tuer l’usage.
Autre inconnue : le traitement fiscal côté client. Acheter du bitcoin dans une application bancaire n’efface pas les obligations déclaratives. Si l’expérience devient trop fluide, le risque d’erreur du particulier augmente. Les banques le savent. Elles devront décider si elles se contentent d’exécuter ou si elles accompagnent. L’accompagnement coûte. L’absence d’accompagnement expose.
Le staking pose une question supplémentaire. Récompense, risque de slashing, disponibilité des fonds, nature juridique du rendement : autant de sujets que le communiqué élude. Une banque communautaire n’a pas le luxe de les éluder longtemps. Son régulateur, son assureur-dépôts et son conseil d’administration poseront la même liste, plus tôt que le marketing.
Questions encore ouvertes
- Quels stablecoins et quels réseaux seront réellement proposés ?
- Quel barème de frais la banque pourra-t-elle afficher sans perdre le client ?
- Le staking sera-t-il un service de masse ou un produit réservé ?
- Combien d’établissements passeront de l’intégration technique à l’offre publique ?
- Quelle entité Coinbase portera la responsabilité opérationnelle au quotidien ?
Une Bataille De Distribution Plus Qu’Une Bataille De Tokens
Le marché crypto a longtemps raconté l’histoire des protocoles. Ici, l’histoire est celle des canaux. Qui parle au client le dimanche soir, quand il ouvre son application pour vérifier un solde ? Si c’est encore la banque locale, Coinbase gagne un accès silencieux à des millions de relations de confiance. Si c’est une application tierce, la banque locale devient un simple compte de règlement. La différence, sur dix ans, se mesure en dépôts, pas en discours.
Les credit unions occupent une place particulière dans ce récit. Leur gouvernance mutualiste, leur ancrage salarial, leur culture du service de proximité les rendent parfois plus lentes à bouger, parfois plus fidèles une fois le service lancé. Un partenariat qui les inclut n’est pas un accessoire. C’est une tentative d’entrer dans des communautés que les grandes plateformes atteignent mal.
On peut aussi lire l’opération comme une réponse à la tokenisation des dépôts et des titres. Si l’épargne, le titre et le paiement migrent peu à peu on-chain, la banque qui n’a pas de pont propre se retrouvera à racheter l’accès à ses propres clients. Mieux vaut, du point de vue d’un directeur général prudent, louer la plomberie maintenant que de négocier plus tard sous pression.
Ce Que Cela Dit De La Finance On-Chain Aux États-Unis
Le message public de Coinbase tient en une formule : la finance bascule on-chain, banques comprises. La formule est large. Le geste, lui, est étroit et concret. Il s’agit d’insérer des fonctions déjà industrialisées dans des systèmes bancaires qui n’ont pas été conçus pour le crypto. Pas de révolution de bilan demain matin. Une greffe. Une greffe peut prendre. Une greffe peut être rejetée. Tout dépend du terrain.
Le terrain américain de 2026 n’est plus celui de 2022. Les clarifications prudentielles de 2025 ont réduit, sans l’éliminer, le flou qui servait d’excuse à l’inaction. Les établissements n’ont plus besoin d’attendre une lettre magique pour commencer à étudier un prestataire. Ils doivent encore prouver qu’ils maîtrisent le prestataire. C’est moins spectaculaire. C’est plus bancaire.
Dans ce paysage, Stablecore n’est pas un exchange. C’est un traducteur. Il traduit le langage Coinbase dans le langage core banking. Il traduit aussi le langage conformité, via Verafin, pour que le dossier anti-blanchiment ne parte pas en lambeaux dès le premier transfert. Sans ce traducteur, le partenariat resterait une slide. Avec lui, il devient un projet de système d’information, avec calendrier, bêta et lots de production.
Risques, Promesses Et Mesure Du Succès
Le premier risque est le décalage entre l’empreinte de trois mille établissements et le nombre réel d’offres actives. Un titre trop ambitieux crée une déception, puis une méfiance. Le second risque est opérationnel : incident de garde, panne d’orchestration, faux positif de conformité qui bloque un paiement légitime. Dans une banque communautaire, un incident n’est pas un fil d’actualité. C’est une réunion du conseil et parfois une une locale.
Le troisième risque est concurrentiel. D’autres infrastructures de garde et d’échange chercheront le même créneau. Les plateformes de banque digitale peuvent aussi nouer d’autres alliances. Rien n’empêche une banque de tester Coinbase d’un côté et un autre prestataire de l’autre, produit par produit. La fidélité technique n’existe presque plus. Il reste la fidélité contractuelle, plus fragile qu’on ne le croit.
Le succès, s’il vient, ne se lira pas d’abord dans le cours du bitcoin. Il se lira dans des indicateurs ennuyeux : nombre de banques ayant activé au moins un produit, part des clients éligibles réellement utilisateurs, volume de paiements stables par rapport aux virements classiques, coût de conformité par alerte, taux d’incidents. Ces chiffres-là, personne ne les a encore publiés. Tant qu’ils manquent, le récit reste une intention bien habillée.
Et Maintenant, Que Faut-Il Surveiller ?
Trois rendez-vous concrets méritent l’attention. D’abord, la sortie de la bêta Verafin vers les clients communs, attendue entre la fin 2026 et le début 2027. Ensuite, la première communication d’une banque confirmant qu’un client de détail peut réellement trader ou payer depuis son application, et pas seulement qu’une intégration est « en cours ». Enfin, la publication, même partielle, d’un cadre tarifaire ou d’une liste de réseaux supportés. Sans ces trois signaux, le partenariat reste une architecture. Avec eux, il devient un marché.
Il faudra aussi observer la réaction des groupes bancaires communautaires, déjà critiques sur d’autres dossiers concernant Coinbase. Une distribution via Stablecore peut apaiser certaines craintes, puisqu’elle passe par des établissements existants plutôt que par une conquête frontale de dépôts. Elle peut aussi raviver la peur d’une dépendance à un acteur crypto devenu indispensable. Les deux lectures peuvent coexister dans la même association professionnelle.
Pour le particulier français qui lit cette histoire depuis l’Europe, la leçon n’est pas de courir ouvrir un compte au Texas. Elle est plus générale. Quand le crypto cesse d’être un club et commence à habiter les logiciels que les banques utilisent déjà, le débat bascule. On ne discute plus seulement du prix d’un actif. On discute de qui contrôle l’interface, qui porte le risque, qui voit les flux, qui facture la confiance. C’est un basculement plus discret que les records de marché. Il est aussi plus durable.
Coinbase a choisi de parler de milliers de banques. Stablecore a choisi de parler de systèmes déjà branchés. Amarillo a choisi de parler de méthodes de paiement émergentes et de visibilité. Trois langages, un même chantier. Entre le communiqué et le premier virement stablecoin d’un client d’une banque de quartier, il reste du câblage, de la conformité, des comités et du temps. C’est précisément dans cet intervalle que se décidera si l’annonce du 16 septembre était une porte réellement ouverte, ou seulement une poignée bien photographiée.