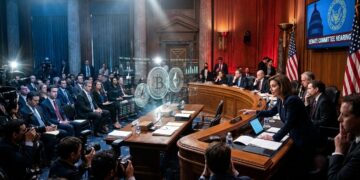

Imaginez un projet de loi longuement négocié, amendé une centaine de fois pour contenter l’opposition, et qui se retrouve pourtant bloqué au dernier moment. C’est exactement ce qui s’est produit avec le CLARITY Act, ce texte destiné à clarifier enfin le statut des actifs numériques aux États-Unis. Le 20 novembre 2026, la sénatrice Cynthia Lummis a pris la parole sur X pour dénoncer ce qu’elle considère comme un revirement incompréhensible des démocrates. Selon elle, ces derniers avaient demandé la création d’un bureau dédié au sein de la Securities and Exchange Commission pour gérer les certifications crypto. Le projet l’a intégré. Et pourtant, ils ont voté non.
Un bras de fer politique au cœur de la régulation crypto
Le débat autour du CLARITY Act n’est pas une simple querelle de procédure. Il touche à la façon dont les États-Unis entendent encadrer un secteur qui pèse des centaines de milliards de dollars et attire de plus en plus d’investisseurs institutionnels. Depuis des années, les acteurs de la crypto réclament des règles claires. Qui supervise quoi ? La SEC ou la CFTC ? Comment distinguer un titre financier d’un commodity numérique ? Le texte tentait d’apporter des réponses concrètes.
Cynthia Lummis, républicaine du Wyoming et présidente de la sous-commission bancaire sur les actifs numériques, s’est positionnée comme l’une des figures les plus actives sur ce dossier. Dans son message du 20 novembre, elle a rappelé que les démocrates avaient eux-mêmes réclamé un office spécialisé à la SEC. L’objectif affiché était d’éviter que les certifications de tokens ne se perdent dans les méandres administratifs. Le projet de septembre a repris cette demande. Pourtant, lors du vote du 15 septembre, le texte n’a pas obtenu les 60 voix nécessaires pour avancer vers un débat en séance plénière. Il est tombé à 49 voix pour et 50 contre.
Ce que prévoyait réellement le projet de septembre
Le brouillon de septembre, rendu public juste avant le vote, contenait une disposition précise. La SEC devait désigner un bureau chargé de recevoir les certifications, d’aider les émetteurs à préparer leurs dossiers et de transmettre les documents aux divisions compétentes. Ce bureau n’avait pas de pouvoir décisionnel final, mais il servait de point de contact unique. Une demande démocratique, selon les négociateurs républicains, qui figuraient cette disposition en 31e position dans une liste de 126 modifications attribuées aux demandes de l’opposition.
Le texte offrait également un régime d’exemption limitée pour certaines offres de tokens. Les émetteurs devaient fournir des informations, notamment des états financiers et une description du fonctionnement de la blockchain. Une certification pouvait ensuite permettre de mettre fin aux obligations de divulgation continue si le rôle de l’émetteur dans le projet s’était suffisamment réduit. La SEC disposait alors de 90 jours pour formuler une objection écrite ou un avis de non-objection. En l’absence de réponse, le dépôt prenait effet automatiquement. En cas de refus, les parties intéressées avaient dix jours pour présenter des arguments écrits avant un vote de la commission.
Parallèlement, la Commodity Futures Trading Commission se voyait confier la supervision des plateformes d’échange de commodities numériques au comptant. Ces plateformes devaient s’enregistrer auprès de la CFTC et certifier les listes de tokens éligibles. La SEC conservait quant à elle la surveillance des contrats d’investissement liés aux ventes initiales de certains tokens. Une répartition des rôles qui tentait de mettre fin à des années de chevauchement et d’incertitude juridique.
Le vote du 15 septembre et ses lignes de fracture
Le 15 septembre, le Sénat a voté sur la motion visant à clôturer le débat et à permettre l’examen du texte. Résultat : 49 voix pour, 50 contre. Les 44 démocrates ayant pris part au scrutin se sont opposés, rejoints par deux indépendants et quatre républicains. Le sénateur démocrate du Delaware, Chris Coons, n’a pas voté. Deux démocrates avaient pourtant soutenu le texte en commission bancaire au mois de mai : Ruben Gallego et Angela Alsobrooks. Leur vote favorable avait permis une adoption en commission par 15 voix contre 9. En septembre, tous deux ont basculé dans le camp du non.
À la Chambre des représentants, la version du texte avait déjà été adoptée en juillet 2025 par 294 voix contre 134, avec le soutien de 78 démocrates. Ce contraste entre les deux chambres illustre bien la difficulté de trouver un consensus durable sur un sujet aussi polarisant.
Les questions d’éthique au centre des tensions
Dans un communiqué publié après le vote, Ruben Gallego a indiqué que les discussions sur les règles d’éthique avaient progressé avant que les dirigeants républicains ne mettent fin aux négociations et ne forcent le vote. Le projet de septembre prévoyait d’interdire aux hauts fonctionnaires fédéraux et à leurs conjoints d’émettre ou de parrainer des actifs numériques en échange d’une compensation. Sept sénateurs démocrates ayant voté contre la motion ont ensuite demandé la reprise des négociations.
Ces questions d’éthique ne sont pas anodines. Elles touchent directement à la confiance du public dans les institutions et à la possibilité que des élus ou des membres de leur famille tirent profit d’un secteur encore jeune et volatil. Le débat s’est notamment cristallisé autour de projets liés à l’entourage de certaines figures politiques. Pour de nombreux observateurs, ces préoccupations légitimes ont servi de prétexte à un blocage plus large, alors que le texte avait déjà intégré plusieurs demandes démocrates.
Gallego, le crypto et les dépenses de campagne
Ruben Gallego a récemment déclaré que l’industrie crypto faisait face à un avenir difficile à Washington après la victoire des démocrates aux élections de mi-mandat de novembre, qui leur a permis de reprendre le contrôle des deux chambres. Il s’est interrogé sur les choix de dépenses de certains groupes crypto, notamment le fait d’avoir investi massivement contre le démocrate de l’Ohio Sherrod Brown tout en épargnant la républicaine du Maine Susan Collins, qui avait pourtant voté contre l’avancement du CLARITY Act.
Des informations ont également circulé selon lesquelles un groupe affilié à Fairshake, Protect Progress, aurait dépensé environ dix millions de dollars pour aider à l’élection de Gallego en 2024. Ce dernier a ensuite participé aux négociations sur le CLARITY Act et sur le GENIUS Act, la loi fédérale encadrant les stablecoins de paiement. Ce parcours illustre la complexité des relations entre l’industrie et le monde politique : un soutien financier d’un côté, des critiques acerbes de l’autre une fois les élections passées.
Lors d’une intervention au North American Blockchain Summit, le co-directeur général de Blockchain.com, Lane Kasselman, a estimé que le Congrès posait des questions d’éthique légitimes concernant World Liberty Financial, le projet crypto lié à la famille Trump. Selon lui, les remarques de Gallego visaient davantage le président et sa famille, l’industrie se retrouvant prise dans un conflit plus large.
Pourquoi un bureau dédié à la SEC changeait la donne
L’idée d’un office spécialisé n’était pas cosmétique. Dans un univers réglementaire où les délais de traitement peuvent s’étirer sur des mois, voire des années, disposer d’un interlocuteur unique représentait un gain de clarté considérable pour les émetteurs. Ce bureau devait recevoir les certifications, orienter les dossiers et transmettre d’éventuels commentaires ou recommandations. La décision finale restait entre les mains de la commission, mais le parcours administratif devenait plus prévisible.
Pour de nombreux acteurs du secteur, cette disposition symbolisait la volonté de passer d’une approche purement répressive à une logique d’accompagnement. Depuis plusieurs années, la SEC a multiplié les actions en justice contre des projets crypto, souvent sur le fondement de la non-enregistrement de titres. Un cadre plus clair, avec des procédures de certification et des délais fixes, aurait pu réduire le contentieux et encourager l’innovation sur le sol américain plutôt qu’à l’étranger.
Les enjeux pour les plateformes et les émetteurs
Au-delà de la SEC, le texte dessinait un partage de compétences avec la CFTC. Les plateformes proposant du trading au comptant de commodities numériques auraient dû s’enregistrer auprès de cette dernière et certifier les listes de tokens. Cette approche visait à reconnaître que certains actifs numériques se comportent davantage comme des matières premières que comme des titres financiers une fois le projet suffisamment décentralisé.
Pour les émetteurs, le mécanisme de certification offrait une voie de sortie progressive des obligations de divulgation. Après avoir fourni des informations initiales, y compris des états financiers et une description technique de la blockchain, ils pouvaient démontrer que leur influence sur le réseau avait diminué. Si la SEC ne s’y opposait pas dans les 90 jours, la certification prenait effet. Ce dispositif tentait de résoudre l’une des critiques les plus fréquentes : l’impossibilité pour de nombreux projets de se conformer indéfiniment aux règles applicables aux sociétés cotées traditionnelles.
Un contexte politique complètement transformé
Le vote de septembre intervient dans un paysage politique en mutation. Les démocrates s’apprêtent à prendre le contrôle du Congrès en janvier après leur victoire aux midterms de novembre. Cette nouvelle majorité change radicalement les perspectives pour tout texte de régulation crypto. Les négociations futures se dérouleront dans un rapport de force différent, et les priorités pourraient évoluer.
Certains observateurs estiment que l’industrie crypto a sous-estimé l’impact de ses propres dépenses de campagne. En soutenant massivement certains candidats et en en ciblant d’autres, elle a créé des rancœurs durables. Les déclarations de Gallego sur le fait que l’industrie serait « foutue » à Washington reflètent cette tension. Même si ces propos peuvent être interprétés comme dirigés davantage vers des figures politiques précises que vers l’ensemble du secteur, le signal envoyé est clair : le soutien financier ne garantit pas un soutien législatif indéfectible.
Ce que révèle la liste des 126 modifications
Les négociateurs républicains avaient publié, en même temps que le brouillon de septembre, une liste de 126 changements qu’ils attribuaient à des demandes démocrates. L’office SEC figurait en position 31. Cette publication visait clairement à démontrer que des concessions avaient été faites. Pour Lummis et ses alliés, le refus ultérieur des démocrates apparaît donc comme une volte-face difficile à justifier sur le fond.
Cette méthode de négociation, consistant à documenter chaque concession, illustre la méfiance qui s’est installée entre les deux camps. Dans un domaine aussi technique que la régulation des actifs numériques, la confiance est pourtant essentielle. Sans elle, les textes risquent de rester bloqués indéfiniment, laissant le secteur dans un flou juridique préjudiciable à la fois aux entreprises et aux investisseurs.
Les implications pour l’innovation américaine
Pendant que Washington débat, d’autres juridictions avancent. L’Europe a déjà adopté son règlement MiCA, qui fournit un cadre relativement complet pour les crypto-actifs. Plusieurs pays asiatiques ont également mis en place des régimes clairs. Les États-Unis, longtemps leaders en matière d’innovation financière, risquent de perdre du terrain si le flou réglementaire persiste.
Les fondateurs de projets, les développeurs et les investisseurs ont besoin de prévisibilité. Quand les règles changent au gré des administrations ou restent volontairement ambiguës, le capital et les talents migrent. Le CLARITY Act tentait précisément de réduire cette incertitude en fixant des critères objectifs et des procédures transparentes. Son échec temporaire ne signifie pas la fin de la discussion, mais il retarde un peu plus l’émergence d’un cadre stable.
Les arguments des défenseurs du texte
Les partisans du CLARITY Act insistent sur plusieurs points. Premièrement, le texte ne démantelait pas les pouvoirs de la SEC. Il organisait plutôt une répartition plus rationnelle des compétences avec la CFTC. Deuxièmement, les obligations de divulgation restaient exigeantes pour les phases initiales des projets. Troisièmement, les mécanismes de certification permettaient une transition progressive vers un statut de commodity une fois la décentralisation effective. Enfin, l’office dédié répondait à une demande concrète de simplification administrative.
Pour Lummis, le fait d’avoir intégré cette demande et de se heurter ensuite à un refus constitue une preuve que d’autres motifs, notamment politiques, ont primé. Dans un message clair et direct, elle a rappelé que les démocrates avaient demandé ce bureau pour que « rien ne passe entre les mailles du filet ». Le texte le créait. Ils ont voté non.
Les critiques et les zones d’ombre restantes
Les opposants au texte pointent plusieurs faiblesses. Certains estiment que les délais de 90 jours étaient trop courts pour permettre un examen approfondi des dossiers complexes. D’autres craignent que le mécanisme de non-objection automatique n’ouvre la porte à des abus. Les questions d’éthique, enfin, restent sensibles. Interdire aux élus et à leurs conjoints d’émettre des actifs numériques contre rémunération est une mesure de bon sens, mais sa rédaction exacte et son champ d’application ont fait l’objet de discussions prolongées.
Le fait que des démocrates ayant soutenu le texte en commission l’aient ensuite rejeté en séance plénière montre également que les négociations n’avaient pas abouti à un compromis satisfaisant pour toutes les parties. Gallego a explicitement regretté que les discussions sur l’éthique aient été interrompues. Dans ce contexte, le vote apparaît moins comme un rejet de principe de toute régulation que comme le résultat d’un désaccord sur les derniers points de friction.
Regard sur le GENIUS Act et les stablecoins
Le CLARITY Act n’était pas le seul texte sur la table. Le GENIUS Act, qui encadre les stablecoins de paiement, a également fait l’objet de négociations auxquelles Gallego a participé. L’existence de ces deux chantiers parallèles montre que le Congrès n’ignore pas le sujet. Les stablecoins, en particulier, soulèvent des enjeux de stabilité financière, de protection des réserves et de concurrence avec le système bancaire traditionnel. Leur régulation est souvent considérée comme plus urgente par certains décideurs que celle des tokens d’utilité ou de gouvernance.
Pourtant, les deux sujets sont liés. Un cadre clair pour les commodities numériques et les titres facilite également le développement d’un écosystème de stablecoins robuste. À l’inverse, l’absence de règles pour les uns freine l’adoption des autres. Les acteurs du marché le savent bien et multiplient les appels à une approche globale plutôt que fragmentée.
L’impact potentiel sur les marchés
Les marchés crypto sont particulièrement sensibles aux signaux réglementaires. Chaque avancée ou chaque blocage à Washington se traduit souvent par des mouvements de prix. Le refus d’avancer le CLARITY Act en septembre a sans doute contribué à maintenir un climat d’attentisme. Les investisseurs institutionnels, en particulier, préfèrent attendre des règles stables avant d’allouer des montants significatifs.
À plus long terme, l’absence de cadre clair peut favoriser les juridictions concurrentes. Des projets qui auraient pu se lancer aux États-Unis choisissent d’autres pays. Des talents quittent le territoire. Des capitaux s’orientent ailleurs. Ces dynamiques ne se voient pas immédiatement dans les cours du bitcoin ou de l’ethereum, mais elles pèsent sur la compétitivité américaine dans la durée.
Une communication politique particulièrement frontale
Le message de Cynthia Lummis du 20 novembre se distingue par sa franchise. Elle ne se contente pas de regretter un vote. Elle pointe du doigt une incohérence : les démocrates ont demandé un outil, l’ont obtenu, puis ont rejeté le texte qui le contenait. Cette communication directe vise à placer l’opposition face à ses responsabilités auprès de l’opinion et, surtout, auprès de l’industrie crypto qui suit ces débats de près.
Dans un environnement politique polarisé, ce type de message peut renforcer les clivages. Il peut aussi forcer un clarcissement des positions. Si les démocrates estiment que le texte restait insuffisant sur l’éthique ou sur d’autres points, ils ont désormais l’opportunité, avec leur future majorité, de proposer leur propre version. La question est de savoir s’ils le feront et dans quel délai.
Les prochaines étapes possibles
Avec le changement de majorité en janvier, le calendrier législatif va s’accélérer sur d’autres sujets. La régulation crypto risque de n’être qu’un dossier parmi d’autres. Pourtant, les besoins du marché ne disparaîtront pas. Les plateformes continueront d’opérer, les tokens continueront d’être émis, et les investisseurs continueront d’exiger de la clarté.
Plusieurs scénarios sont envisageables. Un nouveau texte pourrait reprendre les dispositions du CLARITY Act en renforçant les volets éthique et protection des consommateurs. Des initiatives bipartisanes plus modestes pourraient avancer sur des points précis, comme les stablecoins ou les procédures de certification. Ou bien le statu quo pourrait perdurer, laissant la SEC et la CFTC continuer à se partager le terrain au gré des actions en justice et des orientations politiques de chaque administration.
Le rôle des groupes de pression et de l’opinion publique
L’industrie crypto a investi des sommes importantes dans les campagnes électorales. Ces dépenses ont produit des résultats mitigés. Certains candidats soutenus ont été élus, d’autres non. Surtout, le soutien financier n’a pas empêché des prises de position critiques une fois les élections terminées. Cet enseignement pourrait pousser les acteurs du secteur à revoir leur stratégie d’influence, en privilégiant davantage le dialogue technique et moins les pure dépenses électorales.
L’opinion publique, quant à elle, reste partagée. Pour une partie de la population, les crypto-actifs restent associés à la spéculation et aux escroqueries. Pour une autre, ils représentent une innovation majeure capable de transformer la finance et d’offrir de nouvelles opportunités. Les élus, démocrates comme républicains, doivent naviguer entre ces perceptions contradictoires. Un texte trop favorable à l’industrie peut être présenté comme un cadeau aux lobbys. Un texte trop restrictif peut être accusé de freiner l’innovation.
Vers une clarification toujours attendue
Le CLARITY Act n’est pas mort. Les idées qu’il portait – répartition des compétences, procédures de certification, point de contact unique à la SEC – continueront d’alimenter les discussions. Cynthia Lummis a choisi de rappeler publiquement les concessions déjà faites. De leur côté, les démocrates insistent sur les points restés en suspens, notamment l’éthique.
Dans les mois qui viennent, la nouvelle majorité aura l’occasion de montrer si elle souhaite réellement avancer sur ce dossier ou si les priorités se porteront ailleurs. L’industrie, elle, continuera de fonctionner dans un environnement juridique complexe, où chaque projet doit anticiper des interprétations divergentes selon les régulateurs et les époques.
Ce qui s’est joué autour du CLARITY Act dépasse le sort d’un seul texte. Il s’agit de la capacité des institutions américaines à produire des règles adaptées à une technologie en évolution rapide. Le message de Lummis, en mettant en lumière l’écart entre les demandes formulées et le vote final, force chacun à s’interroger sur la sincérité des négociations et sur la place réelle accordée à la clarté réglementaire dans le débat public.
Pendant ce temps, les marchés continuent de fluctuer, les projets de se lancer ou de se relocaliser, et les investisseurs d’attendre un signal fort. Ce signal n’est pas encore venu. Mais l’épisode de novembre 2026 restera comme un moment révélateur des difficultés à faire avancer un cadre cohérent pour les actifs numériques aux États-Unis.
La suite dépendra de la volonté politique des nouvelles majorités et de la capacité des différents acteurs à dépasser les postures pour se concentrer sur le fond. Un bureau SEC dédié aux certifications crypto n’était qu’une pièce du puzzle. Mais son sort symbolise parfaitement les blocages actuels : demandé, obtenu, puis rejeté. Dans un domaine où la confiance est essentielle, ce type de séquence laisse des traces durables.