
Imaginez payer vos courses en ligne, recharger votre téléphone ou retirer de l’argent à un distributeur indien en utilisant simplement des bitcoins ou des stablecoins stockés sur un compte à l’étranger. C’est exactement ce que proposent certaines cartes crypto offshore, et cette possibilité attire désormais l’attention soutenue des autorités financières indiennes. Les régulateurs s’interrogent sur la conformité de ces outils avec les règles de change et le suivi des transactions.
Un examen approfondi des cartes crypto offshore en Inde
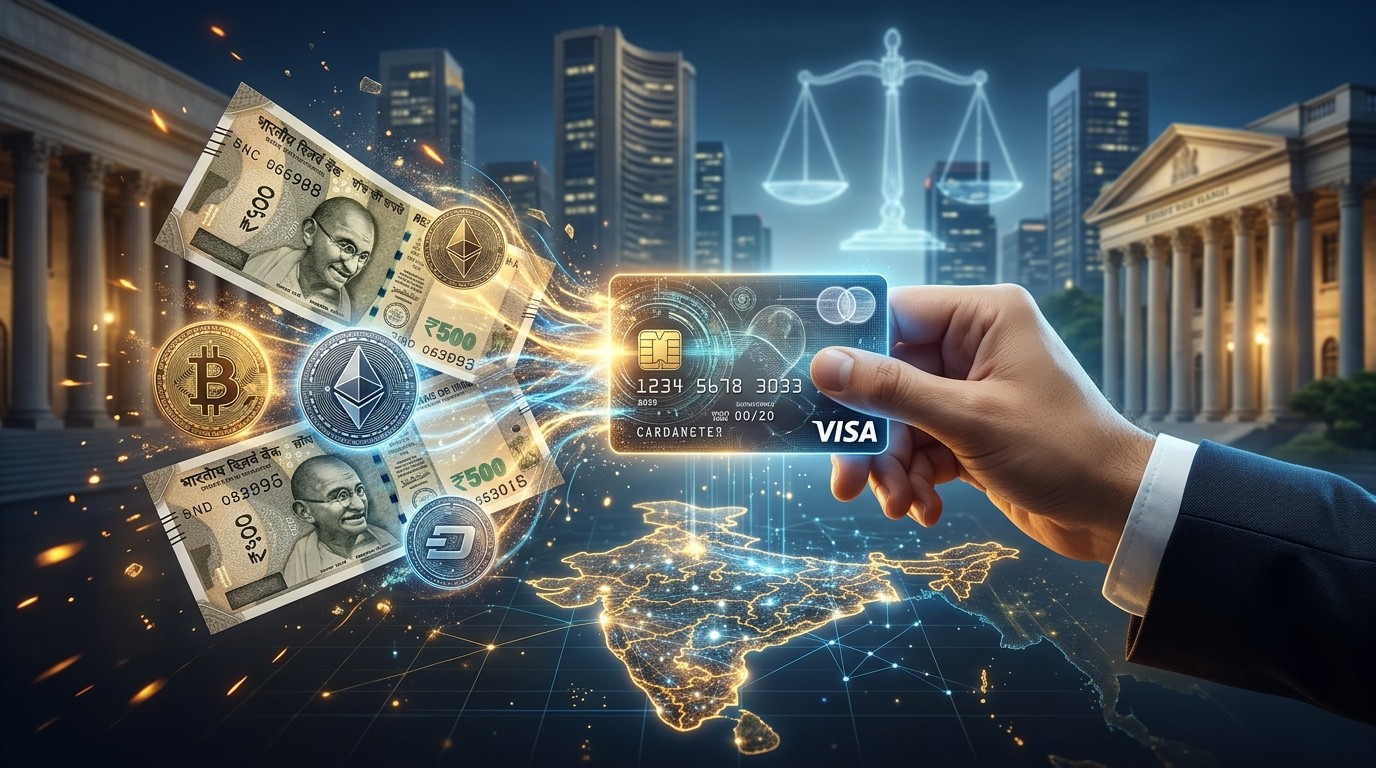
Les autorités indiennes ont commencé à se pencher de près sur ces instruments de paiement qui permettent de convertir des actifs numériques en roupies au moment de l’achat. L’idée paraît simple pour l’utilisateur : on charge la carte avec des cryptomonnaies, on paie chez un commerçant local, et le marchand reçoit des roupies via les réseaux traditionnels de cartes. Pourtant, derrière cette simplicité se cachent des questions juridiques complexes liées à la localisation des fonds et au contrôle des flux financiers.
Des sources proches du dossier indiquent que la Reserve Bank of India et la Financial Intelligence Unit examinent le fonctionnement de ces produits au sein du système de paiement national. L’un des acteurs souvent cité dans ces discussions est RedotPay, qui propose des cartes liées à Visa. D’autres programmes s’appuient sur des arrangements similaires avec Mastercard. Aucune interdiction formelle n’a encore été annoncée, mais les signaux d’alerte se multiplient.
Comment fonctionnent réellement ces cartes prépayées
Le principe repose sur une conversion à la volée. L’utilisateur détient des cryptomonnaies auprès d’un prestataire situé hors d’Inde. Lorsqu’il effectue un paiement, le service convertit la quantité nécessaire d’actifs numériques en monnaie locale. Le commerçant, lui, voit apparaître une transaction classique sur son terminal Visa ou Mastercard. Pour le client, l’expérience ressemble à celle d’une carte bancaire ordinaire.
Ces cartes existent en version virtuelle et physique. La version physique permet même de retirer des roupies dans des distributeurs automatiques de grandes banques indiennes. Le coût d’obtention d’une telle carte se situe généralement entre 40 et 50 dollars, avec une validité d’environ trois ans. Les actifs acceptés comprennent le bitcoin, l’ethereum, l’USDT et l’USDC, entre autres.
Les usages rapportés vont des achats en ligne aux recharges mobiles, en passant par la réservation de vols. Cette flexibilité explique en partie l’attrait pour une partie de la population indienne qui souhaite utiliser ses avoirs numériques sans passer par des échanges locaux parfois plus restrictifs.
Les premiers signes de restriction pour les utilisateurs
Depuis fin octobre, des utilisateurs indiens ont commencé à signaler des dysfonctionnements. Certains ont vu leur carte soudainement désactivée pour les paiements effectués sur le territoire national. D’autres n’arrivent plus à accéder aux sites des prestataires. Ces incidents ont alimenté les discussions sur les réseaux sociaux et ont attiré l’attention des observateurs du secteur.
Il n’est pas encore clair si ces restrictions émanent des réseaux de cartes eux-mêmes, des prestataires, ou d’une action plus coordonnée. Visa, Mastercard et la banque centrale n’ont pas communiqué officiellement sur le sujet. L’absence de déclaration publique laisse planer une incertitude qui pèse sur les utilisateurs déjà équipés.
Plusieurs clients indiens ont découvert du jour au lendemain que leur carte ne fonctionnait plus pour les transactions locales, sans explication claire de la part des prestataires.
Le rôle d’une organisation de recherche dans le signalement
Une organisation de recherche blockchain basée à Bengaluru a joué un rôle déterminant dans le déclenchement de cet examen. Son fondateur a expliqué avoir obtenu une carte virtuelle RedotPay adossée à Visa au mois d’août. L’équipe a ensuite réalisé plusieurs transactions en ligne sur le marché intérieur indien avant de transmettre ses observations aux autorités compétentes.
L’un des points soulevés concerne les procédures de vérification d’identité. Certains programmes offshore mettent en avant des exigences limitées en matière de contrôle client. Cette légèreté relative interroge sur la capacité des institutions à identifier correctement les utilisateurs et à surveiller les flux de manière efficace, surtout lorsque les fonds transitent par des structures situées hors du pays.
Les enjeux de change et de conformité réglementaire
La législation indienne sur la gestion des changes, connue sous le nom de Foreign Exchange Management Act, encadre strictement les opérations impliquant des devises étrangères, les paiements à l’étranger et les montages financiers transfrontaliers. Les cartes financées par des cryptomonnaies détenues à l’étranger peuvent entrer dans ce cadre, car l’utilisateur conserve des actifs auprès de dépositaires étrangers tout en effectuant des paiements auprès de commerçants indiens.
Des spécialistes du droit soulignent que de nombreux clients ne mesurent pas pleinement les implications de change liées à ces dispositifs. L’exposition n’est pas uniquement domestique : elle comporte une dimension internationale claire. D’autres experts s’interrogent sur la compatibilité de ces cartes avec les cadres indiens régissant les instruments de paiement prépayés et les systèmes de règlement.
L’Inde a déjà durci sa position à l’égard des cryptomonnaies ces dernières années. Les recommandations concernant l’exposition des banques et l’utilisation de stablecoins privés dans les paiements illustrent cette prudence. Par ailleurs, l’unité de renseignement financier a récemment adressé des notifications à une quinzaine de plateformes crypto offshore pour non-respect présumé des obligations de lutte contre le blanchiment. Le message est clair : les entreprises qui servent des clients indiens doivent se conformer aux règles de déclaration, peu importe leur localisation physique.
RedotPay face à une attention réglementaire accrue
Le moment choisi pour cet examen n’est pas anodin. RedotPay se trouve en pleine phase d’expansion internationale et prépare une éventuelle introduction en bourse aux États-Unis. L’entreprise a récemment achevé des revues financières et de conformité, notamment un audit et une évaluation de ses contrôles anti-blanchiment. Elle a démenti les rumeurs de report de son projet de cotation et affirme poursuivre le travail avec ses conseillers.
Avec environ 8,5 millions d’utilisateurs recensés en juillet et une valorisation visée supérieure à 5 milliards de dollars, la société incarne l’essor des solutions de paiement en stablecoins. Les données de dépenses montrent que les paiements cumulés par carte ont dépassé 10,9 milliards de dollars en août 2026. Le seul mois de juillet a enregistré plus d’un milliard de dollars de dépenses, un record dans les séries disponibles.
Cette croissance rapide place le prestataire sous le feu des projecteurs. Une attention réglementaire accrue en Inde, l’un des marchés potentiellement les plus importants d’Asie, pourrait influencer la perception des investisseurs et des régulateurs dans d’autres juridictions.
Pourquoi les autorités s’inquiètent-elles précisément
Plusieurs motifs motivent la vigilance des régulateurs. Le premier concerne le respect des règles de change. Lorsqu’un Indien convertit des crypto détenues à l’étranger en roupies pour consommer localement, la transaction peut être analysée comme un flux transfrontalier déguisé. Le deuxième motif porte sur la traçabilité. Les procédures de connaissance client allégées rendraient plus difficile le suivi des opérations et la détection d’éventuelles activités illicites.
Le troisième motif touche à l’intégrité du système de paiement national. Les réseaux de cartes traditionnels sont conçus pour fonctionner avec des émetteurs et des processeurs soumis à des règles locales. L’intégration de liquidités provenant de sources crypto offshore peut créer des zones grises que les autorités souhaitent clarifier.
Enfin, la protection du consommateur n’est pas absente des préoccupations. En cas de problème technique, de gel de fonds ou de litige, le recours juridique s’avère plus complexe lorsque le prestataire est situé hors du territoire et que les actifs sont détenus à l’étranger.
Les réactions des utilisateurs et le climat d’incertitude
Sur les forums et les réseaux, les témoignages se multiplient. Certains utilisateurs décrivent une interruption brutale du service sans préavis. D’autres s’inquiètent de ne plus pouvoir accéder à leurs soldes ou de perdre la possibilité de retirer de l’argent aux distributeurs. Cette situation génère une forme d’anxiété, d’autant plus que les communications officielles restent rares.
Le flou juridique amplifie le sentiment d’insécurité. Les détenteurs de ces cartes ne savent pas s’ils peuvent continuer à les utiliser en toute légalité, ni si de nouvelles restrictions sont à prévoir. Dans un environnement déjà marqué par une réglementation crypto relativement stricte en Inde, chaque nouveau signal de contrôle renforce la prudence.
À retenir : aucune interdiction générale n’a été publiée à ce stade. Les autorités examinent le fonctionnement des produits et les éventuelles non-conformités. Les utilisateurs restent dans l’attente de clarifications.
Le contexte plus large de la régulation crypto en Inde
L’Inde adopte depuis plusieurs années une posture prudente face aux actifs numériques. La banque centrale a régulièrement exprimé ses réserves quant à l’usage des cryptomonnaies privées dans les systèmes de paiement. Elle a plutôt encouragé l’exploration de solutions de tokenisation et de monnaies numériques de banque centrale.
Les obligations de lutte contre le blanchiment s’appliquent désormais explicitement aux prestataires de services d’actifs virtuels qui touchent des clients indiens, même s’ils opèrent depuis l’étranger. Les notifications envoyées en septembre à plusieurs plateformes offshore illustrent cette volonté de faire respecter le cadre, indépendamment de la localisation des serveurs ou des sièges sociaux.
Dans ce contexte, les cartes crypto offshore apparaissent comme un nouveau front. Elles combinent deux éléments sensibles : l’usage de cryptomonnaies et l’accès direct au système de paiement national via des réseaux internationaux bien établis.
Quels scénarios possibles pour la suite
Plusieurs évolutions sont envisageables. Les autorités pourraient exiger que les prestataires se conforment pleinement aux règles de vérification client et de reporting. Elles pourraient aussi demander aux réseaux de cartes de renforcer les contrôles sur les programmes émis à l’étranger et destinés au marché indien. Une interdiction pure et simple reste possible, mais n’a pas encore été officialisée.
Une autre piste consisterait à clarifier les conditions dans lesquelles un résident indien peut utiliser des instruments de paiement financés par des actifs détenus hors du pays. Une telle clarification réduirait l’incertitude juridique et permettrait aux acteurs de s’adapter.
Pour les utilisateurs, la période actuelle invite à la prudence. Il est recommandé de suivre attentivement les communications des régulateurs et des prestataires, et de s’assurer que les opérations réalisées respectent le cadre de change en vigueur.
L’impact potentiel sur l’écosystème des paiements numériques
Au-delà du cas particulier de l’Inde, cette affaire illustre les tensions qui existent entre innovation financière et souveraineté monétaire. Les cartes crypto permettent une forme de fluidité nouvelle : on peut dépenser des stablecoins ou des bitcoins presque comme de l’argent liquide. Mais cette fluidité se heurte aux frontières réglementaires et aux exigences de contrôle des flux.
Les volumes en jeu ne sont plus marginaux. Avec plus d’un milliard de dollars de dépenses mensuelles enregistrées sur ce type de cartes à l’échelle mondiale, le phénomène a atteint une taille qui attire nécessairement l’attention des banques centrales et des unités de renseignement financier.
Pour les émetteurs de ces cartes, la capacité à démontrer des contrôles robustes en matière de connaissance client, de lutte contre le blanchiment et de respect des règles locales devient un argument concurrentiel et un impératif de survie réglementaire.
Les leçons pour les utilisateurs indiens
Les résidents indiens qui utilisent ou envisagent d’utiliser ces cartes doivent être conscients de plusieurs réalités. Premièrement, la détention d’actifs auprès d’un prestataire étranger et leur conversion pour des dépenses locales peut soulever des questions de change. Deuxièmement, les procédures de vérification allégées ne protègent pas nécessairement l’utilisateur en cas de litige ou de restriction soudaine. Troisièmement, l’absence de communication claire des autorités n’équivaut pas à une validation implicite.
Il reste préférable de privilégier des solutions qui opèrent dans un cadre clairement compatible avec la réglementation indienne, même si cela implique parfois des contraintes supplémentaires. La sécurité juridique a un prix, mais elle évite les mauvaises surprises.
Une attention qui s’inscrit dans une dynamique mondiale
L’Inde n’est pas le seul pays à s’intéresser de près aux passerelles entre cryptomonnaies et systèmes de paiement traditionnels. Partout dans le monde, les régulateurs cherchent le bon équilibre entre innovation et maîtrise des risques. Les cartes qui permettent de dépenser des stablecoins ou d’autres actifs numériques via Visa et Mastercard incarnent précisément cette frontière.
Les volumes croissants de dépenses en stablecoins via ces instruments montrent que la demande existe. Les utilisateurs apprécient la rapidité, la disponibilité 24 heures sur 24 et la possibilité d’utiliser des avoirs numériques sans les convertir préalablement sur une plateforme d’échange classique. Mais cette praticité doit composer avec les exigences de transparence et de contrôle que les États imposent à leurs systèmes financiers.
Dans le cas indien, l’examen en cours pourrait servir de test grandeur nature. La manière dont les autorités trancheront influencera probablement d’autres juridictions confrontées aux mêmes questions.
Perspectives pour RedotPay et les acteurs similaires
Pour RedotPay, la préparation d’une introduction en bourse aux États-Unis rend particulièrement sensible toute attention réglementaire. Les investisseurs regardent de près non seulement les chiffres de croissance et le nombre d’utilisateurs, mais aussi la solidité des dispositifs de conformité. Une clarification positive des relations avec les autorités indiennes serait un atout. À l’inverse, des restrictions durables ou des litiges pourraient peser sur la valorisation.
Les autres prestataires de cartes crypto offshore qui ciblent le marché indien se trouvent dans une situation comparable. Ils devront probablement renforcer leurs procédures de connaissance client, améliorer la transparence sur l’origine des fonds et s’assurer que leurs modèles respectent le cadre de change local. Ceux qui n’y parviennent pas risquent de voir leur accès au marché se réduire.
Ce que révèle cette affaire sur l’avenir des paiements
Au fond, l’examen des cartes crypto offshore en Inde illustre un mouvement plus large. Les frontières entre finance traditionnelle et finance décentralisée s’estompent. Les utilisateurs veulent pouvoir dépenser leurs actifs numériques aussi facilement que de l’argent fiduciaire. Les réseaux de cartes internationaux facilitent cette convergence. Mais les États entendent conserver la maîtrise sur les flux monétaires qui traversent leur économie.
Cette tension n’est pas près de disparaître. Elle se manifestera probablement dans d’autres pays et sous d’autres formes. Les solutions qui réussiront seront celles qui parviendront à allier innovation technique et respect strict des cadres réglementaires locaux. Les autres risquent de se heurter, tôt ou tard, à des murs de conformité.
Pour l’instant, les utilisateurs indiens de ces cartes vivent dans l’attente. Les régulateurs analysent, les prestataires communiquent avec prudence, et le marché observe. La suite de cette histoire déterminera si les cartes crypto offshore peuvent trouver une place durable dans le paysage des paiements indiens, ou si elles resteront un phénomène temporaire confronté à des obstacles réglementaires majeurs.
Dans un pays où l’inclusion financière et la digitalisation des paiements progressent rapidement, la question n’est pas seulement technique. Elle touche à la manière dont l’innovation peut s’intégrer dans un système déjà dense de règles destinées à protéger la stabilité monétaire et à prévenir les abus. Les prochains mois apporteront sans doute des éléments de réponse plus précis, que ce soit par des annonces officielles ou par l’évolution concrète des services disponibles.
En attendant, la vigilance reste de mise pour tous ceux qui utilisent ou envisagent d’utiliser ces instruments. Comprendre les enjeux de change, vérifier la solidité du prestataire et suivre l’actualité réglementaire constituent des réflexes essentiels dans un environnement encore en construction.