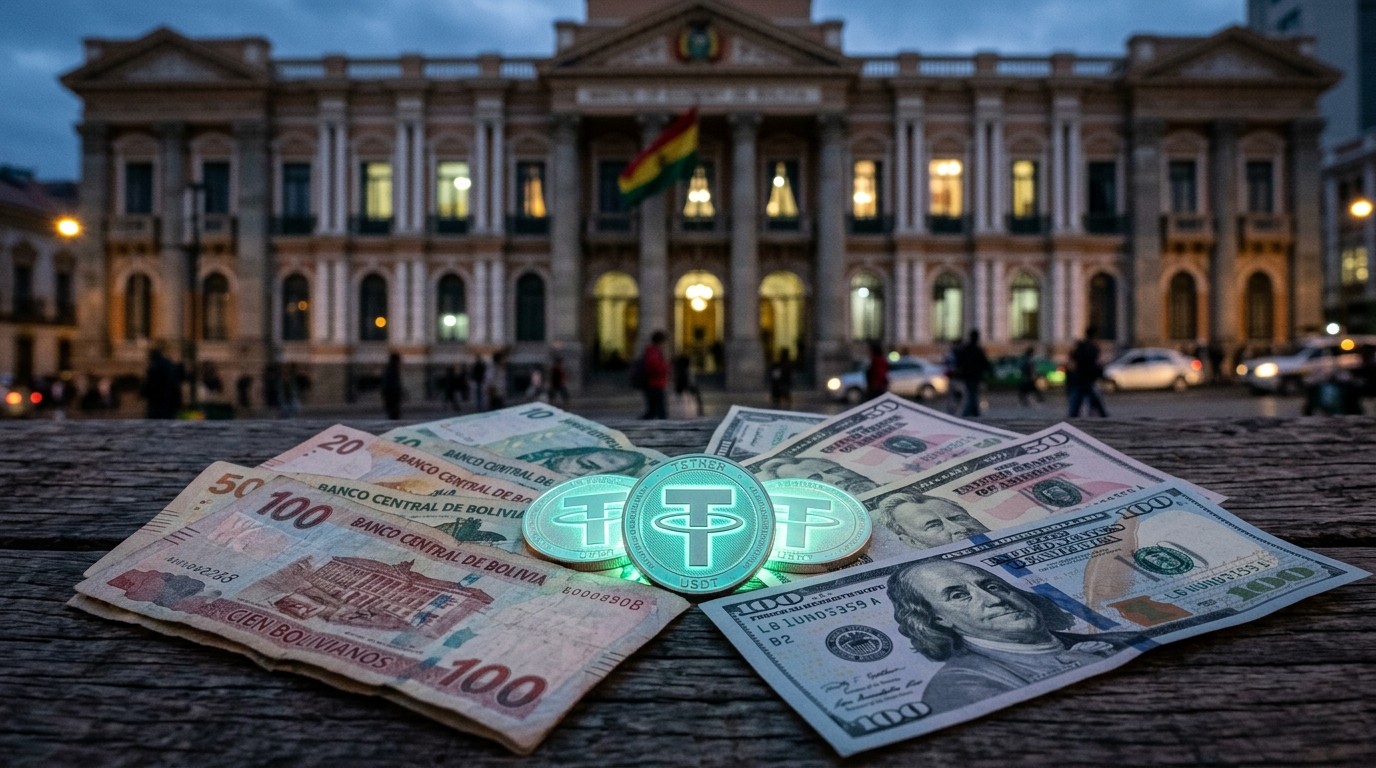

Et si la prochaine bataille monétaire de la Bolivie ne se jouait plus seulement dans les banques, mais sur les blockchains ? Face à une pénurie persistante de dollars, à des réserves sous pression et à un recours de plus en plus visible aux jetons stables, La Paz vient d’inscrire la surveillance des actifs virtuels au cœur de son programme économique. L’engagement n’est pas un détail technique : il conditionne une aide internationale, vise à limiter les sorties de capitaux et interroge déjà la place réelle de l’USDT dans le quotidien financier du pays.
Pourquoi La Paz Relie Désormais Cryptos Et Sauvetage Économique
Le ministère de l’Économie et des Finances publiques a formalisé cette orientation dans un mémorandum de politiques économiques et financières daté du 10 septembre. Le texte regroupe la supervision des actifs virtuels avec d’autres chantiers jugés urgents : marchés monétaires et de change, risques liés aux retraites, et renforcement des contrôles contre le blanchiment. Autrement dit, la crypto n’est plus traitée comme un gadget périphérique. Elle entre dans le même panier que les leviers de stabilité nationale.
Les autorités parlent d’un cadre robuste de régulation et de supervision. L’objectif affiché est double : réduire le risque de fuites de capitaux via les marchés numériques, et protéger la résilience du système financier. Sur le papier, la formule est claire. Dans les faits, le document ne fixe aucun calendrier, n’identifie aucune agence unique et ne précise pas si le futur régime passera par une loi, un décret ou de simples circulaires administratives.
Ce flou n’est pas anodin. Il laisse une marge politique, mais il crée aussi une incertitude pour les plateformes, les banques déjà exposées aux stablecoins et les ménages qui utilisent déjà ces outils pour contourner la rareté du dollar. Dans un pays où la confiance monétaire est érodée, l’absence de date et de pilote unique peut autant rassurer que inquiéter.
Un Programme De Trente-Six Mois Sous Condition Internationale
Ces engagements s’inscrivent dans un programme économique de trente-six mois négocié avec le Fonds monétaire international. Les équipes du Fonds et les autorités boliviennes ont trouvé un accord en juillet sur une facilité élargie, encore soumise à l’approbation du conseil d’administration. Le périmètre est vaste : politique budgétaire, réformes de change, reconstitution des réserves, supervision financière et mesures anti-blanchiment.
Le gouvernement évalue le financement autour de 1,9 milliard de dollars sur trois ans. L’ambition officielle est de réduire le déficit, de poursuivre la transition vers un régime de change plus proche du marché, et de moderniser le pilotage monétaire. Dans ce décor, encadrer les actifs virtuels devient un signal envoyé aux créanciers : La Paz veut montrer qu’elle ne laisse pas une soupape numérique s’ouvrir pendant qu’elle tente de refermer les brèches traditionnelles.
À retenir. Le cadre crypto n’est pas présenté comme une innovation technologique. Il est présenté comme un instrument de défense financière, au même titre que la surveillance bancaire et le contrôle des changes.
Les officiels décrivent la situation héritée comme la plus grave depuis les années 1980. Qu’on retienne ou non cette formule, elle dit quelque chose d’essentiel : la crypto arrive dans le débat public bolivien par la crise, pas par l’enthousiasme technologique. C’est souvent ainsi que les monnaies numériques s’imposent dans les économies émergentes. Elles deviennent un refuge avant de devenir un sujet de droit.
Ce Que Le Mémorandum Dit… Et Ce Qu’Il Tait
Le texte appelle à renforcer la supervision des actifs virtuels en parallèle des réformes monétaires et de change. Il insiste sur la prévention des fuites illicites et sur la stabilité. En revanche, il reste silencieux sur les licences, les obligations de reporting, les règles applicables aux plateformes ou le statut des prestataires de services. Personne ne sait encore qui délivrera les autorisations, qui collectera les données, qui sanctionnera.
Cette lacune n’est pas seulement juridique. Elle est opérationnelle. Un cadre sans institution responsable devient vite un catalogue de bonnes intentions. Or, dans un pays déjà sous surveillance internationale pour ses contrôles financiers, les intentions ne suffisent plus. Les partenaires attendent des procédures, des enquêtes, des poursuites et des preuves d’efficacité.
Un cadre robuste pour réguler et superviser les actifs virtuels, afin de réduire le risque de sorties impropres de capitaux et de protéger la résilience financière.
La citation, extraite de la logique du mémorandum, sonne comme une promesse de discipline. Elle ne dit pas comment on distingue une sortie « impropre » d’une simple stratégie de préservation du pouvoir d’achat. C’est précisément là que le débat va se durcir : entre protection contre l’évasion et droit des ménages à se couvrir contre la rareté du dollar.
L’USDT, Valve De Secours Dans Une Économie À Court De Dollars
Le recours aux cryptos s’est accéléré à mesure que les dollars manquaient et que les réserves s’épuisaient. Dans ce paysage, l’USDT s’est imposé comme l’alternative dollarisée la plus visible. Entreprises et particuliers y voient un moyen de conserver une unité de compte familière sans passer uniquement par le circuit bancaire officiel. Le dirigeant de Tether a d’ailleurs souligné en août que l’usage du jeton progressait en Bolivie comme dans d’autres économies monétairement instables.
La banque centrale publie déjà un taux de référence USDT, construit à partir de l’activité de gré à gré pondérée sur une grande plateforme d’échange. Ce détail, souvent négligé, est politiquement lourd : l’État observe le marché parallèle numérique assez sérieusement pour en extraire un prix public. Il ne s’agit plus d’un phénomène de marge. C’est un baromètre.
Entre juillet 2022 et juin 2025, l’activité crypto du pays a été estimée à 14,8 milliards de dollars selon des données d’analyse de flux citées dans les discussions sur l’adoption de l’USDT. Le chiffre ne dit pas tout. Il ne sépare pas épargne de précaution, commerce, spéculation et éventuels montages d’évasion. Mais il suffit à expliquer pourquoi le sujet intéresse autant les autorités de tutelle que les négociateurs internationaux.
| Signal | Ce qu’il révèle |
|---|---|
| Taux USDT publié | L’État reconnaît un marché dollarisé parallèle |
| 14,8 milliards $ d’activité | Le volume n’est plus anecdotique |
| Banques déjà exposées | Le stablecoin touche le système formel |
| Projet d’intégration paiements | La frontière entre informalité et officialisation se brouille |
Intégrer L’USDT Au Système De Paiement : Tentation Et Risque
Pendant que le mémorandum promet plus de contrôle, le gouvernement a aussi examiné une intégration plus formelle de l’USDT dans le système national de paiement, aux côtés du boliviano et du dollar. Une proposition évoquée en juillet aurait permis d’utiliser le jeton comme option de règlement. Deux établissements locaux, Banco Unión et Banco FIE, proposaient déjà des services liés au stablecoin. Les règles définitives n’étaient pas publiées à ce moment-là.
Cette dualité peut sembler paradoxale. D’un côté, on veut empêcher les fuites. De l’autre, on envisage de normaliser un instrument dollarisé qui circule hors des canaux classiques. En réalité, les deux mouvements peuvent coexister : officialiser pour mieux voir, mieux taxer, mieux tracer. Mais officialiser, c’est aussi légitimer. Et légitimer un dollar numérique privé dans une économie en crise de devises n’est jamais un geste neutre.
L’implication de l’État dans la crypto précède même ce débat sur les paiements. En mars 2025, l’entreprise énergétique publique YPFB a reçu l’autorisation d’utiliser des cryptos pour importer des carburants, précisément parce que le manque de dollars compliquait les paiements conventionnels. Quand un acteur stratégique de l’énergie passe par des actifs numériques pour sécuriser l’approvisionnement, le sujet quitte le salon des start-up. Il entre dans la souveraineté énergétique.
Les Contrôles De Capitaux Face Aux Stablecoins
La préoccupation bolivienne s’inscrit dans une discussion plus large des institutions financières internationales : comment les jetons adossés au dollar interagissent-ils avec les restrictions de change des économies émergentes ? Des travaux examinés en juillet ont observé que les flux de stablecoins réagissent peu aux contrôles de capitaux classiques. L’étude comparait l’activité de ces jetons et les dépôts bancaires en devises sur plus de 130 économies.
Le constat est simple à formuler, plus difficile à gouverner. Les tokens dollarisés circulent sur des réseaux ouverts. Ils n’ont pas besoin des mêmes tuyaux bancaires que les virements en devises. Là où un contrôle de change peut ralentir un transfert officiel, un jeton peut changer de main sans passer par le même guichet. Pour un État qui tente de reconstruire ses réserves, cette fluidité ressemble à une fuite d’eau dans une digue encore en réparation.
En août, le Fonds a aussi mis en garde contre un autre mécanisme : des stablecoins émis localement pourraient faciliter l’accès à des dollars numériques si les utilisateurs basculent ensuite, on-chain, vers des actifs adossés au dollar. Près de 99 % des stablecoins seraient libellés en dollars selon les chiffres cités dans cette évaluation. La dollarisation ne disparaît pas. Elle change de support.
Pour La Paz, la question n’est donc pas seulement « faut-il réguler la crypto ? ». Elle est « comment réguler sans pousser davantage d’activité dans l’ombre, et sans officialiser une dollarisation que la politique de change cherche précisément à maîtriser ? ». Le mémorandum n’indique pas si les futures règles limiteront les transactions en stablecoins, plafonneront les conversions ou imposeront un reporting détaillé des transferts.
La Liste Grise Et L’Ombre Du Blanchiment
Le volet anti-blanchiment n’est pas un accessoire du dossier. La Bolivie reste sous surveillance renforcée du GAFI, situation souvent appelée liste grise. En juin 2025, le pays a pris un engagement politique de haut niveau pour travailler avec le GAFI et le groupe régional d’Amérique latine afin de corriger les faiblesses de son dispositif de lutte contre le blanchiment et le financement du terrorisme.
Lors de sa revue de juin 2026, l’organisme a reconnu des progrès, tout en demandant d’achever plusieurs mesures. Parmi elles : renforcer la supervision fondée sur les risques dans les secteurs non financiers désignés, faire appliquer des sanctions en cas de manquement aux règles de propriété effective, et augmenter les enquêtes et poursuites en matière de blanchiment, en cohérence avec le profil de risque national.
Les standards internationaux sur les actifs virtuels exigent d’identifier et de traiter les risques de blanchiment et de financement du terrorisme liés au secteur. Le mémorandum bolivien relie explicitement l’amélioration de l’efficacité du dispositif anti-blanchiment et le renforcement de la supervision des actifs virtuels. Ce lien est stratégique. Il permet de présenter la régulation crypto comme une réponse de conformité, pas seulement comme une contrainte économique.
Mais la conformité se juge aux résultats. Des textes sans poursuites, des registres sans vérification, des plateformes sans responsable identifié ne sortent pas un pays d’une surveillance renforcée. Si le futur cadre crypto reste flou sur l’autorité compétente, il risque d’être lu à l’extérieur comme un engagement de plus, plutôt que comme un basculement opérationnel.
Qui Pourrait Superviser, Et Selon Quelle Architecture ?
Trois modèles se dessinent, même si aucun n’est tranché. Premier scénario : la banque centrale prend la main, au nom de la stabilité monétaire et du change. Deuxième scénario : l’autorité de supervision financière élargit son mandat aux prestataires d’actifs virtuels, comme on le voit dans d’autres juridictions. Troisième scénario : un régime partagé, avec la banque centrale sur les aspects systémiques et un régulateur financier sur l’agrément, le reporting et la conduite de marché.
Chacun a un coût. Une banque centrale trop exposée au quotidien des plateformes peut sembler juge et partie, surtout si elle publie déjà un taux USDT de référence. Un régulateur unique sans moyens d’enquête restera décoratif. Un régime partagé, plus réaliste, exige une coordination que le programme international appelle d’ailleurs de ses vœux entre agences publiques. Or la coordination est précisément l’un des points faibles récurrents des dispositifs sous surveillance.
La voie juridique compte autant que l’organigramme. Une loi donne de la lisibilité aux investisseurs et aux banques, mais elle prend du temps. Un décret va plus vite, au prix d’une fragilité politique. Des règlements administratifs permettent d’ajuster, mais ils laissent les acteurs dans un brouillard de conformité. Le mémorandum n’arbitre pas. Il ouvre seulement la porte.
Ce Que Les Ménages Et Les Entreprises Ont Déjà Compris
Dans la vie quotidienne, le débat institutionnel pèse moins que la file d’attente pour obtenir des dollars. Quand une devise forte se raréfie, les gens improvisent. Ils comparent les prix peer-to-peer, testent des applications, demandent à un cousin de leur expliquer un portefeuille, paient un fournisseur en jeton parce que le virement officiel tarde. Ce n’est pas une idéologie. C’est une adaptation.
Les entreprises importatrices ont une lecture encore plus brutale. Sans devises, pas d’intrants. Sans intrants, pas d’activité. L’autorisation donnée à YPFB pour payer des carburants en crypto illustre cette logique de survie. Si un acteur public stratégique recourt à ces canaux, on comprend que des importateurs privés aient déjà exploré les mêmes chemins, parfois dans une zone grise.
Un cadre trop répressif pourrait tarir les canaux visibles sans tarir le besoin. Un cadre trop permissif pourrait accélérer la dollarisation numérique au moment où l’État cherche à reconstruire une politique de change plus ordonnée. L’équilibre, s’il existe, passera par des règles de transparence plutôt que par une interdiction frontale que la technologie rendrait de toute façon poreuse.
Licences, Reporting, Voyages : Le Menu Probable Des Futures Règles
Même sans texte publié, on peut deviner le menu standard d’un régime aligné sur les attentes internationales. Agrément des plateformes et des intermédiaires. Identification des clients. Conservation d’enregistrements. Signalement des opérations atypiques. Traçabilité des transferts entre prestataires. Sanctions en cas de manquement. Rien de tout cela n’est original. C’est précisément pour cela que cela rassure les institutions de prêt.
Le point sensible sera le traitement des conversions vers l’USDT et depuis l’USDT. Si chaque échange d’une certaine taille doit être déclaré, le marché visible se formalisera. Si les seuils sont trop bas, l’usage quotidien des ménages sera freiné. Si les seuils sont trop hauts, le cadre manquera sa cible anti-fuite. La calibration dira si l’État cherche à observer, à taxer ou à dissuader.
Autre zone grise : les services bancaires déjà liés au stablecoin. Deux banques locales sont citées comme actives sur ce créneau. Toute règle nouvelle devra clarifier leur responsabilité, leurs exigences de fonds propres, leur gestion du risque de liquidité et leur exposition réputationnelle. On ne peut pas demander aux banques de participer à l’intégration d’un jeton tout en les laissant sans boussole prudentielle.
Trois tensions à surveiller
- Officialiser l’USDT pour mieux le tracer, sans accélérer la dollarisation.
- Satisfaire les standards anti-blanchiment, sans asphyxier l’usage de précaution.
- Nommer un pilote clair, sans déclencher une guerre de compétences entre institutions.
Ce Que Le Programme Économique Attend Du Secteur Financier
Les réformes financières du programme ne se limitent pas aux cryptos. Elles portent aussi sur une supervision plus ferme, un meilleur suivi des risques bancaires et systémiques, une préparation aux crises et une coordination plus étroite entre administrations. Dans cette architecture, les actifs virtuels apparaissent comme un canal possible de contagion : s’ils permettent des sorties rapides, ils peuvent amplifier un choc de change. S’ils restent opaques, ils compliquent la lecture des réserves et des flux.
Reconstruire les réserves internationales, réduire les vulnérabilités budgétaires et externes, moderniser le cadre monétaire : ces objectifs ont besoin d’une cartographie plus honnête des circuits de devises. Ignorer les stablecoins reviendrait à mesurer le niveau d’un fleuve en oubliant un affluent. Les inclure sans méthode reviendrait à installer un barrage de papier.
Le gouvernement a insisté sur la gravité de la crise héritée. Qu’il s’agisse d’une formule politique ou d’un diagnostic partagé, elle justifie l’empressement à lier aide internationale et discipline des marchés numériques. Reste à transformer l’empressement en calendrier. Sans échéance, un engagement de mémorandum peut s’éroder dès que d’autres urgences budgétaires reprennent le dessus.
Leçons Régionales : Quand La Crypto Devient Politique De Change
La Bolivie n’invente pas le dilemme. Plusieurs économies confrontées à l’inflation, à une monnaie faible ou à un accès limité aux devises ont vu les jetons dollarisés s’installer comme monnaie parallèle. Le phénomène n’est pas une mode. C’est une réponse à un rationnement. Plus le change officiel s’éloigne du change vécu, plus les outils numériques deviennent attractifs.
Certains pays ont choisi l’interdiction. D’autres ont choisi la licence. D’autres encore ont improvisé. L’expérience montre qu’une interdiction sans alternative dollarise l’informel, tandis qu’une licence sans supervision crée des intermédiaires fragiles. La voie médiane — identification, reporting, accès contrôlé — est plus lente, mais c’est celle que les programmes de financement tendent à favoriser.
Le cas bolivien a toutefois une particularité : l’État n’est pas seulement censeur potentiel. Il est déjà utilisateur, via l’énergie, et observateur, via le taux de référence USDT. Cette position hybride complique le récit d’une crypto « hors système ». Elle force plutôt à admettre que le système a déjà basculé par fragments.
Ce Que Les Marchés Vont Lire Entre Les Lignes
Les acteurs crypto regarderont d’abord la date. Pas de date, pas de prix de la réforme. Ils regarderont ensuite le périmètre : les plateformes locales seulement, ou aussi les accès internationaux ? Ils regarderont enfin le traitement de l’USDT. Un jeton déjà semi-intégré aux banques et éventuellement aux paiements ne peut pas être régulé comme un actif marginal.
Les créanciers, eux, liront le dossier à l’aune de la liste grise et de la reconstitution des réserves. Un cadre publié mais non appliqué ne les convaincra pas. Des enquêtes, des agréments retirés, des déclarations de propriété effective suivies d’effet parleront plus fort qu’un paragraphe de mémorandum. C’est cruel, mais c’est ainsi que se mesurent désormais les réformes financières.
Entre les deux, les ménages jugeront à l’usage. S’ils peuvent encore se couvrir contre la rareté du dollar sans devenir suspects par défaut, ils verront la réforme comme un ordre retrouvé. S’ils doivent revenir à des files d’attente et à des marchés gris plus coûteux, ils y verront une contrainte de plus dans une crise déjà longue.
Une Réforme Encore Sans Horloge
Aujourd’hui, la Bolivie a un engagement, pas une architecture. Elle a un diagnostic — les actifs virtuels peuvent servir de soupape aux sorties de capitaux — et une contrainte externe — un programme de trente-six mois qui exige plus de discipline financière. Elle n’a ni calendrier public, ni chef de file unique, ni mode d’emploi pour les plateformes, ni doctrine claire sur l’USDT dans les paiements.
Ce vide peut être stratégique. Il permet d’attendre l’approbation du conseil, de tester des options bancaires, d’observer les flux, de négocier avec les institutions de contrôle. Il peut aussi devenir un piège si l’usage continue de croître plus vite que le droit. Dans ce cas, le cadre arrivera après la pratique, et devra rattraper un marché déjà installé dans les habitudes.
La suite se jouera donc moins dans les communiqués que dans trois décisions très concrètes : qui supervise, comment on déclare, et quel statut on donne au dollar numérique déjà présent dans les portefeuilles. Tant que ces trois points resteront ouverts, la promesse de « cadre robuste » demeurera une intention. Une intention désormais écrite noir sur blanc, mais encore trop légère pour peser à elle seule sur les flux.
La Bolivie n’est pas en train de « découvrir » la crypto. Elle est en train d’admettre que la crypto a déjà découvert ses failles monétaires. Encadrer n’effacera pas la pénurie de dollars. Cela peut, au mieux, rendre visibles des circulations qui échappaient au radar, et au pire, les pousser un cran plus loin dans l’informel. Entre ces deux issues, le pays a désormais un programme, une pression internationale et une opinion déjà habituée à payer autrement. Le reste, le plus difficile, commence maintenant : transformer une phrase de mémorandum en règles que l’on peut appliquer un lundi matin, au guichet comme à l’écran.