
Et si le vrai danger pour Bitcoin n’était pas le texte réglementaire resté bloqué au Sénat, mais une deuxième hausse de taux dès octobre ? L’idée paraît contre-intuitive après un vote raté et un marché qui a pourtant repris des couleurs. Elle mérite pourtant qu’on s’y arrête. Un chercheur de HashKey Group avance que le marché crypto juge désormais moins le calendrier législatif que la façon dont les investisseurs interpréteront la politique monétaire américaine. Une hausse isolée déjà anticipée n’a pas cassé la dynamique. Deux hausses d’affilée pourraient changer le récit tout entier.
Le vrai test d’octobre pour Bitcoin
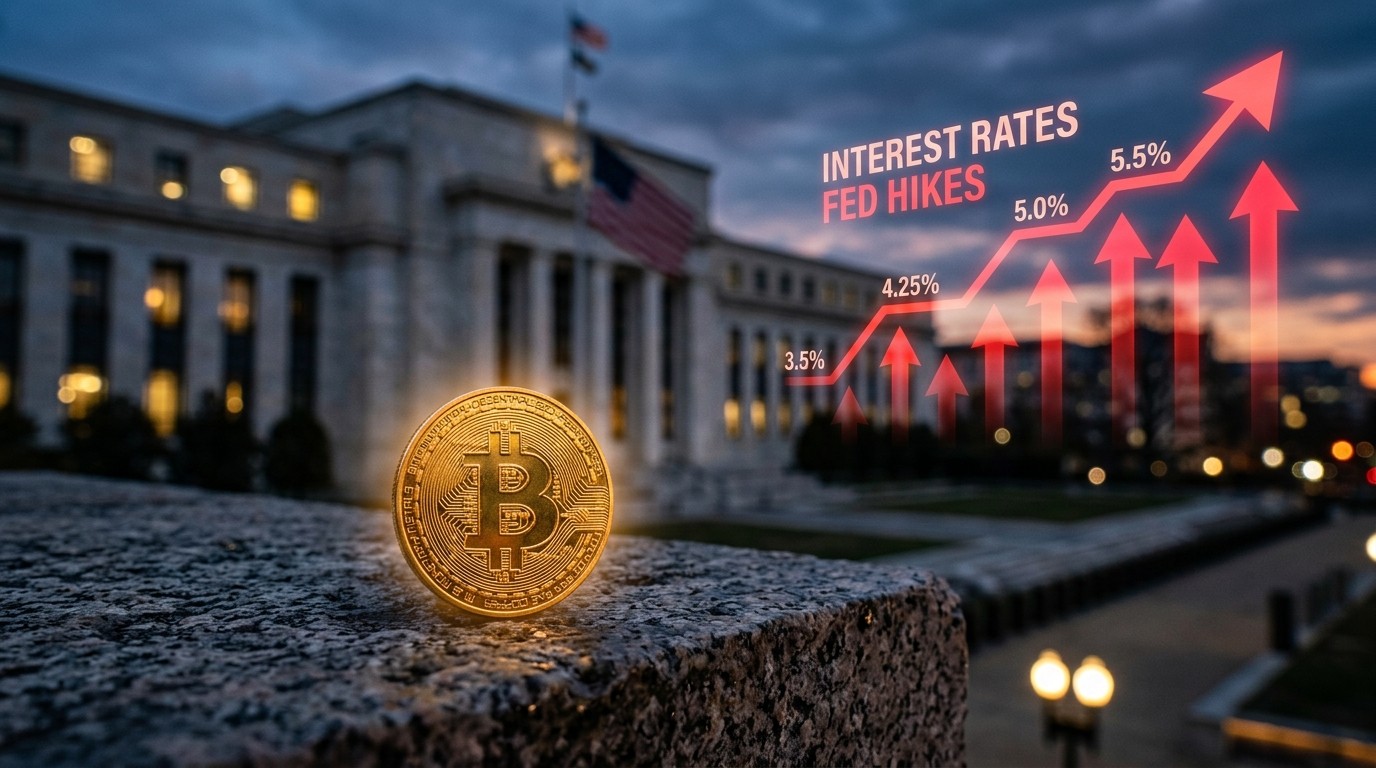
Le 16 septembre, la Réserve fédérale a relevé sa fourchette cible de 25 points de base, la portant à 3,75 %–4,00 %. Les douze membres votants ont soutenu la décision. L’institution a justifié le geste par une inflation encore trop élevée au regard de l’objectif de 2 %. Sur le papier, une telle décision aurait pu faire reculer les actifs risqués. Dans les faits, Bitcoin a d’abord avancé, puis s’est replié depuis la zone des 87 000 dollars après une poussée antérieure vers 75 000 dollars, avant de se stabiliser autour de 76 000 à 76 700 dollars dans les heures qui ont suivi l’annonce.
Selon Tim Sun, chercheur senior chez HashKey Group, cette réaction s’explique surtout par le fait que la hausse de septembre était largement intégrée aux prix avant même le communiqué. Les marchés n’ont pas découvert un durcissement : ils ont validé un scénario déjà écrit. Le problème, désormais, n’est plus cette première hausse. C’est la suivante.
Une nouvelle hausse en octobre pourrait faire considérer celle de septembre comme le début d’un cycle de resserrements répétés, et non comme un geste préventif isolé.
Tim Sun, HashKey Group
Ce basculement de lecture aurait des conséquences concrètes. Des taux longs plus élevés, une liquidité en dollars plus tendue, des flux vers les ETF spot moins généreux et un levier trop chargé sur les dérivés : voilà, selon lui, le cocktail capable d’interrompre la dynamique haussière actuelle. Le report du vote de clôture sur le Digital Asset Market Clarity Act pèse moins, à court terme, que cette équation financière.
Pourquoi septembre n’a pas brisé le marché
Les traders avaient déjà ajusté leurs positions. Quand une décision est attendue, son annonce officielle sert souvent de déclencheur technique plus que de choc fondamental. Bitcoin a donc pu progresser après le 16 septembre, non parce que des taux plus hauts sont favorables aux actifs spéculatifs, mais parce que l’incertitude immédiate s’était dissipée.
Cette distinction compte. Un marché qui digère une hausse déjà prévue n’est pas un marché qui accueille deux hausses consécutives. Dans le second cas, les investisseurs cessent de traiter le resserrement comme une parenthèse. Ils commencent à recalculer le coût du capital, la valeur actuelle des flux futurs et l’appétit pour le risque sur plusieurs trimestres.
Repère de marché
Fourchette Fed : 3,75 %–4,00 % depuis le 16 septembre. Projection médiane de fin 2026 : 4,1 %, contre 3,8 % en juin.
Les projections de septembre montrent une médiane de 4,1 % pour la fin 2026 comme pour 2027, contre 3,8 % et 3,6 % respectivement dans les prévisions de juin. Seize participants sur dix-huit ont placé leur estimation de fin d’année au-dessus de la fourchette actuelle. Ces points ne constituent pas un engagement à hausser les taux à une réunion précise. Ils suffisent toutefois à faire bouger les anticipations.
Les trois variables que Surveille Sun
Le chercheur isole trois leviers. Les rendements des Treasuries à long terme. Les flux nets vers les ETF spot Bitcoin américains. Le niveau de levier dans les marchés dérivés. Chacun agit à une vitesse différente. Ensemble, ils décident si un recul reste une correction ou devient un retournement.
Les rendements longs mesurent le prix du temps. Quand le dix ans américain grimpe, l’argent sans risque redevient concurrentiel. Le 24 septembre, ce rendement a touché 5,20 % en séance. Ce n’est pas un détail cosmétique. À ce niveau, une partie des allocations institutionnelles hésite davantage avant d’acheter un actif volatil dont le rendement n’est pas contractuel.
Les ETF, eux, traduisent la demande réelle des investisseurs américains qui ne veulent pas détenir de bitcoins en direct. Cinq séances consécutives d’entrées nettes ont été enregistrées jusqu’au 23 septembre. Pendant la semaine close le 18 septembre, les fonds n’ont pourtant collecté qu’environ 6,1 millions de dollars nets, malgré 433 millions le dernier jour de bourse. Les flux ont donc varié fortement plus tôt dans le mois. Sun insiste : un flux positif de court terme suit souvent le prix au lieu de l’annoncer.
Le levier, enfin, amplifie tout. Tant que le marché monte, les positions financées par emprunt gonflent les gains. Si les conditions financières se durcissent d’un coup, les liquidations mécaniques accélèrent la baisse. C’est précisément ce que redoute l’analyste si octobre bascule vers une nouvelle hausse.
Ce que change vraiment une hausse d’octobre
Une seconde hausse ne ferait pas qu’ajouter 25 points de base. Elle modifierait le cadre mental. Septembre passerait du statut de geste unique à celui de premier maillon. Les modèles de pricing des options, les hypothèses de carry et les seuils de risque des desks changeraient presque simultanément.
Sur Bitcoin, l’effet passerait par plusieurs canaux. Une liquidité dollar plus rare réduit la capacité à financer des positions longues. Des taux longs plus hauts pèsent sur la demande d’actifs non générateurs de cash-flow. Des ETF qui cesseraient d’absorber l’offre quotidienne laisseraient davantage de pression sur le marché spot. Un levier trop élevé transformerait un simple recul en cascade.
Sun juge cette combinaison plus lourde, pour le prix du bitcoin lui-même, que le retard législatif. Non parce que la régulation n’importe pas. Parce que Bitcoin, en tant qu’actif déjà largement identifié, réagit d’abord aux conditions financières américaines et aux flux d’investissement.
Le vote CLARITY, un échec politique plus qu’un choc de prix
Le 15 septembre, le Sénat a voté 49 contre 50 contre la clôture du débat sur une motion visant à examiner le Digital Asset Market Clarity Act. Il fallait 60 voix. Les sénateurs n’ont pas tranché sur le fond du texte. Ils ont seulement refusé d’ouvrir la voie à un examen immédiat.
Le projet cherche à clarifier la frontière entre la Securities and Exchange Commission et la Commodity Futures Trading Commission pour une partie du marché des actifs numériques. Pour Bitcoin, Sun estime que l’issue du texte ne modifierait pas substantiellement ses caractéristiques propres ni sa position réglementaire déjà relativement établie. Le bitcoin n’attend pas ce vote pour exister comme actif négocié, coté en ETF et surveillé.
En revanche, un blocage durable peut peser sur l’industrie autour de lui. Des règles inachevées freinent l’engagement de capitaux vers les entreprises, les infrastructures et les projets de long terme. L’enjeu n’est pas tant de savoir quelle société pourra opérer demain matin. C’est de savoir dans quel cadre les investisseurs accepteront d’immobiliser de l’argent pendant plusieurs années.
Le report réglementaire pèse sur le capital patient. La politique monétaire, elle, pèse tout de suite sur le prix.
Après le vote, les régulateurs ont continué d’agir avec les outils existants. La CFTC a transmis une mesure relative aux marchés crypto pour un examen préliminaire à la Maison Blanche. La SEC a publié une exemption limitée concernant le trading d’actions tokenisées. Aucune de ces initiatives ne remplace le cadre statutaire complet envisagé par CLARITY. Elles montrent simplement que l’absence de loi n’équivaut pas à un vide administratif total.
Activité américaine, inflation et réévaluation des probabilités
Les traders ne regardent pas seulement le communiqué de septembre. Ils observent aussi la conjoncture. L’indice PMI composite préliminaire des États-Unis publié par S&P Global est monté à 58,4 en septembre, contre 56,0 en août. Une économie d’affaires plus ferme complique le récit d’un assouplissement rapide. Elle nourrit l’idée que la Fed peut encore resserrer si l’inflation résiste.
Des commentaires de responsables de la banque centrale sur les prix ont renforcé cette réévaluation. Rien n’est joué pour octobre. Mais la fenêtre mentale s’est déplacée. Après une hausse déjà réalisée, le marché se demande s’il doit encore en pricer une autre. C’est exactement le basculement que Sun décrit comme potentiellement fatal à la dynamique récente de Bitcoin.
Ce que le marché doit départager
- Hausse unique déjà digérée, ou début d’une série ?
- Flux ETF de convenance, ou demande structurelle ?
- Levier utile à la hausse, ou poudre prête à exploser ?
ETF : un soutien visible, un signal fragile
Les fonds spot américains sont devenus le thermomètre le plus commenté du bitcoin institutionnel. Cinq séances d’entrées nettes jusqu’au 23 septembre montrent que des acheteurs ont continué d’utiliser ce canal pendant la phase de hausse vers 87 000 dollars. Cela ne prouve pas qu’ils resteront si une nouvelle hausse de taux devient le scénario central.
Sun le rappelle avec prudence : les flux de très court terme peuvent simplement accompagner le mouvement de prix. Quand Bitcoin avance, les investisseurs se sentent plus légitimes à acheter l’ETF. Quand il recule et que le dollar se tend, le même réflexe peut s’inverser. Distinguer un achat de conviction d’un achat d’élan est essentiel pour juger octobre.
Pour les porteurs américains, qu’ils détiennent l’actif en direct ou via un fonds, les prochains rapports de flux pèseront autant que le communiqué de la Fed. Des entrées persistantes pourraient amortir un choc de taux. Une bascule soudaine vers les sorties, combinée à un levier élevé, amplifierait la correction.
Rendements longs : le concurrent silencieux
On parle souvent de Bitcoin comme d’un actif décorrélé. En pratique, il reste sensible au prix de l’argent. Un rendement à dix ans à 5,20 % offre une alternative simple, liquide et souveraine. Cela ne signifie pas que les institutions vendent tout d’un coup. Cela signifie que la barre pour justifier une allocation volatile s’élève.
Les yields longs intègrent à la fois les anticipations de politique monétaire et la prime de terme. Si le marché commence à croire à des hausses répétées, cette prime peut se tendre encore. Bitcoin n’a pas besoin d’un krach obligataire pour souffrir. Il lui suffit que le coût d’opportunité devienne trop visible.
C’est pourquoi Sun place les Treasuries au premier rang de sa liste. Pas par dogme macroéconomique. Parce que c’est là que se lit, en temps réel, le changement de régime que les traders tentent d’anticiper entre septembre et octobre.
Le levier des dérivés, amplificateur plus que cause
Le levier n’invente pas la tendance. Il l’exagère. Dans un marché qui vient de monter vers 87 000 dollars puis de reculer, la question n’est pas seulement « qui achète encore ». C’est « qui est forcé de vendre si le récit monétaire se durcit ».
Des positions trop chargées sur les contrats perpétuels ou les options rendent le marché fragile aux variations de liquidité. Une hausse de taux inattendue dans son interprétation — même si elle reste de 25 points de base — peut suffire à faire sauter des stops, puis des collatéraux, puis des carnets déjà amincis.
Sun n’affirme pas que le levier est aujourd’hui hors de contrôle. Il dit qu’une accumulation excessive deviendrait un risque supplémentaire si les conditions changeaient. La nuance est importante. Le danger n’est pas le dérivé en soi. C’est le dérivé au mauvais moment, avec le mauvais récit Fed.
Ce que le report législatif change pour les entreprises
Si Bitcoin comme actif peut vivre sans CLARITY, l’écosystème des sociétés, lui, a besoin de lisibilité. Les frontières entre supervision des titres et supervision des matières premières déterminent des licences, des produits, des levées de fonds et des implantations.
Un flou prolongé n’interdit pas toute activité. Il renchérit le coût du capital. Les comités d’investissement détestent les zones grises qui durent des années. Ils peuvent attendre un trimestre. Ils hésitent davantage à financer une infrastructure sur cinq ou sept ans si le partage d’autorité reste contesté.
C’est là que le vote du 15 septembre laisse une trace. Pas nécessairement dans la bougie quotidienne de Bitcoin. Dans le calendrier des décisions industrielles. Des équipes juridiques plus prudentes. Des partenariats bancaires plus lents. Des projets tokenisés qui restent dans les cartons.
Deux horloges, deux publics
Le marché du bitcoin spot et des ETF raisonne en jours et en semaines. L’industrie des entreprises crypto raisonne en années. Confondre les deux horloges conduit à de mauvais diagnostics. Un échec procédural au Sénat peut laisser le prix calme et les dirigeants inquiets. Une surprise monétaire peut laisser les juristes de marbre et faire chuter le graphique en quelques heures.
Sun articule précisément cette différence. Bitcoin, dans sa lecture, dépend aujourd’hui davantage des conditions financières américaines et des flux d’investissement que d’un marché structure bill encore en souffrance. L’observation n’absout pas le législateur. Elle replace chaque risque à sa bonne échelle.
| Facteur | Horizon | Impact principal |
|---|---|---|
| Hausse Fed d’octobre | Immédiat | Prix, liquidité, levier |
| Yields à 10 ans | Court terme | Coût d’opportunité |
| Flux ETF spot | Jours / semaines | Demande institutionnelle |
| Retard CLARITY | Années | Capital des entreprises |
Relire le rallye de septembre sans naïveté
Après la décision de septembre, Bitcoin a monté, puis s’est éloigné de la zone des 87 000 dollars la semaine suivante. Ce schéma n’est pas une preuve que « les taux plus hauts sont bullish ». C’est la preuve qu’un événement attendu peut libérer de l’achat technique. Sun met en garde contre l’extrapolation. Le rallye qui suit une hausse anticipée ne dit rien de la réaction à une série de hausses.
De même, une série d’entrées ETF pendant une avance de prix ne garantit pas la même générosité si le récit monétaire bascule. Les acheteurs de fonds peuvent rester présents. Ils peuvent aussi réduire la voilure dès que le rendement sans risque redevient plus séduisant et que la volatilité augmente.
Cette prudence méthodologique est précieuse. Trop de commentaires de marché transforment une corrélation d’une semaine en loi. Ici, l’analyste refuse ce raccourci. Il demande de juger octobre à l’aune d’un changement d’interprétation, pas à l’aune du souvenir de septembre.
Ce que les investisseurs peuvent suivre concrètement
Pas besoin d’un tableau de bord infini. Quelques indicateurs suffisent à coller au cadre de Sun. Le communiqué et les votes de la prochaine réunion. La médiane des dots et sa dispersion. Le dix ans américain et sa volatilité. Les flux quotidiens des ETF spot. L’intérêt ouvert et les taux de financement des perpétuels. L’évolution du PMI et des commentaires d’inflation.
Chacun de ces éléments raconte une partie de l’histoire. Ensemble, ils disent si le marché traite encore septembre comme une exception ou comme le début d’une séquence. C’est cette bascule narrative, plus que le chiffre brut de 25 points de base, qui menacerait selon lui la dynamique actuelle.
Les détenteurs de long terme n’ont pas à réagir à chaque tick. Ils ont intérêt, en revanche, à savoir quel régime ils financent. Un régime de hausse unique déjà prixée n’est pas un régime de resserrements répétés. Confondre les deux expose à de mauvaises surprises de levier et de liquidité.
Une régulation utile, un prix d’abord monétaire
Rien dans cette analyse n’invite à négliger CLARITY. Clarifier qui supervise quoi reste un chantier majeur pour l’industrie américaine des actifs numériques. Les exemptions limitées et les mesures administratives ne remplacent pas une architecture législative complète. Elles colmatent. Elles n’unifient pas.
Mais le prix de Bitcoin, aujourd’hui, se joue davantage dans le corridor des taux, des yields et des fonds cotés. C’est une leçon déjà vue lors d’autres cycles : l’actif le plus symbolique de la finance alternative reste branché sur le cœur du système monétaire qu’il prétend parfois contourner.
Le paradoxe n’est qu’apparent. Plus Bitcoin s’institutionnalise via les ETF, plus il devient sensible aux mêmes variables que les autres allocations risquées américaines. Le vote sénatorial parle à l’industrie. La Fed parle au graphique.
Ce qu’il faut retenir avant la réunion d’octobre
La hausse du 16 septembre a été votée à l’unanimité des membres votants et portée à 3,75 %–4,00 %. Les projections ont relevé la médiane de fin d’année. L’activité des entreprises américaines s’est raffermie. Le dix ans a touché 5,20 %. Les ETF ont enchaîné des entrées, après une semaine presque plate en net. Le Sénat a échoué à clore le débat sur CLARITY par 49 voix contre 50.
De tous ces faits, Sun extrait une hiérarchie. Pour Bitcoin, le risque dominant n’est pas le texte resté dans l’antichambre. C’est la possibilité qu’octobre transforme un geste isolé en début de cycle. Si cela arrive, yields, flux et levier parleront plus fort que n’importe quelle motion procédurale.
Le marché a déjà montré qu’il savait monter après une hausse attendue. Il n’a pas encore montré comment il se comporterait si les investisseurs cessaient de croire que cette hausse était la dernière. C’est précisément ce chapitre qui s’ouvre maintenant.
Entre une loi qui avance trop lentement et une banque centrale qui pourrait resserrer trop tôt au goût des acheteurs de crypto, le second scénario pèse plus lourd sur le cours. L’industrie, elle, continuera d’attendre un cadre plus net. Les deux histoires avancent en parallèle. Seule la première peut, en quelques séances, interrompre la dynamique que septembre n’avait pas brisée.