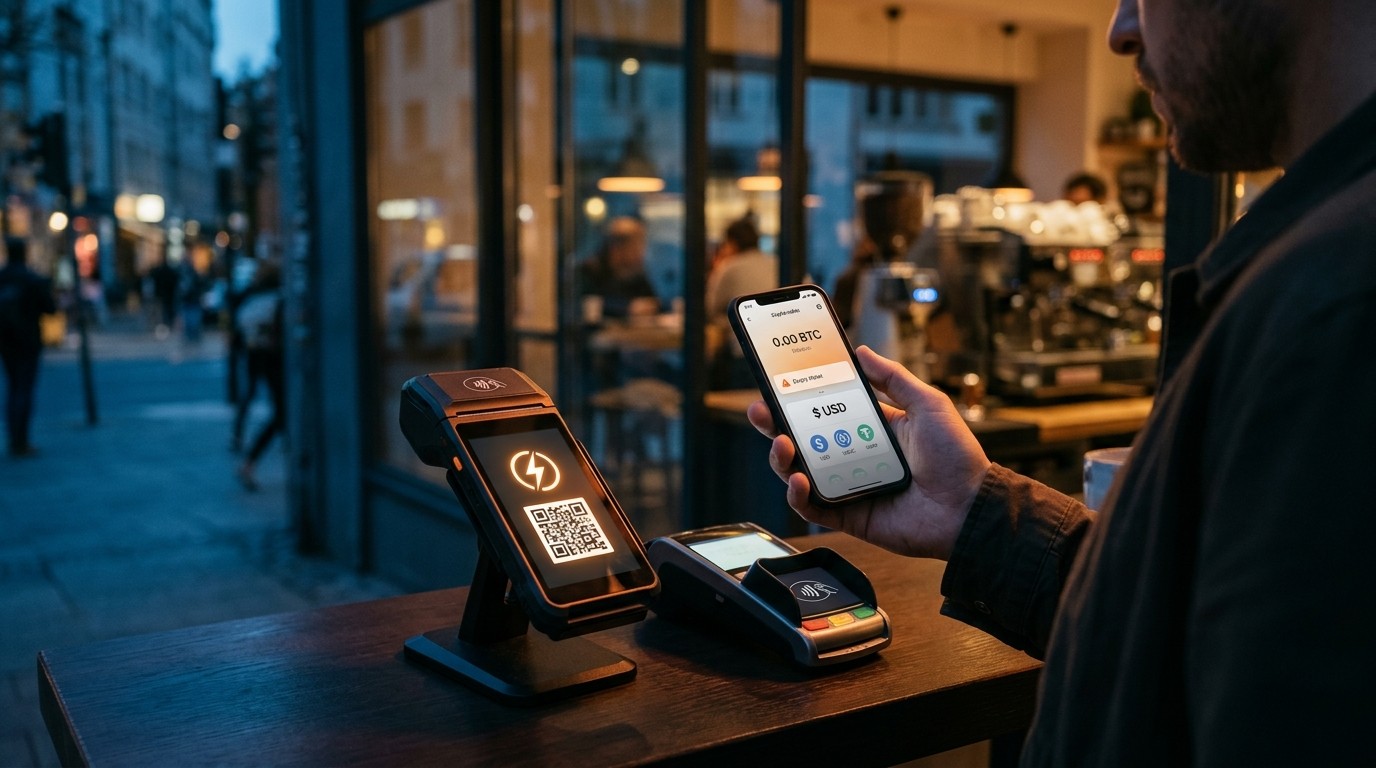

Imaginez entrer dans un café, commander un cappuccino et voir apparaître sur l’écran de paiement une option Bitcoin bien visible. Le commerçant l’accepte. Le réseau Lightning fonctionne. Votre portefeuille est prêt. Pourtant vous glissez votre carte bancaire sans même y penser. Ce petit geste anodin se répète des millions de fois chaque jour aux États-Unis. Plus d’un million de vendeurs peuvent désormais encaisser du Bitcoin grâce à Square, mais les dépenses réelles restent rares. Voilà le paradoxe que révèle un rapport franchement lucide publié le 27 octobre 2026.
Un million de commerçants, presque aucune transaction visible
Le chiffre impressionne. Square, filiale de Block, a ouvert la porte à environ un million de marchands américains. Ils peuvent recevoir un paiement Lightning et obtenir automatiquement des dollars. Plus besoin de se préoccuper de la volatilité, de trouver un convertisseur ou de gérer un terminal spécialisé. En théorie, le frein technique a disparu. En pratique, la réalité est tout autre.
Spiral, l’équipe de développeurs soutenue par Block qui travaille depuis des années sur les outils de paiement Bitcoin, dresse un constat sans fard. Sept années d’améliorations du Lightning Network ont multiplié les points d’acceptation. Elles n’ont pas multiplié les raisons de dépenser. Un commerçant peut afficher l’option Bitcoin toute la journée et ne jamais en recevoir un seul. Un client peut détenir des satoshis depuis longtemps et continuer à régler ses courses avec de la monnaie fiduciaire. La différence entre « pouvoir accepter » et « réellement utiliser » n’a jamais été aussi nette.
Ce qui frappe, c’est l’absence de données publiques comparables. On connaît le nombre de vendeurs éligibles. On ignore combien d’entre eux ont enregistré au moins une vente en Bitcoin le mois dernier. On ignore combien de clients sont revenus une deuxième fois. On ignore quelle part du chiffre d’affaires total de Square ces paiements représentent. Sans ces chiffres, le million de marchands reste une mesure de distribution, pas d’adoption.
L’option existe, la vente n’arrive pas
Être capable d’accepter Bitcoin ne signifie pas que le bouton est mis en avant, que le caissier sait comment l’utiliser ou qu’un client a réellement payé avec. Un million de commerçants sans une seule transaction Bitcoin reste un million de commerçants « activés ». À l’inverse, une poignée de boutiques actives pourrait concentrer la quasi-totalité des paiements. Impossible de trancher sans données de volume et de récurrence.
Square convertit par défaut le Bitcoin en dollars pour le vendeur. Cela résout le problème comptable majeur : le loyer et les salaires sont en dollars. Le commerçant n’a plus à supporter le risque de change. Mais cette solution ne force pas le client à choisir le Bitcoin plutôt que sa carte. Le processeur peut même acheter ou vendre du Bitcoin en arrière-plan. Ce qui compte vraiment, c’est la proportion de paiements réellement financés par le client en BTC.
Un tableau de bord utile montrerait le nombre de vendeurs ayant réalisé au moins une vente Bitcoin sur un mois donné, le nombre de ventes répétées, la valeur totale et la part dans l’ensemble des transactions Square. Il distinguerait aussi les remboursements et les tentatives échouées. Sans ces éléments, l’argument de l’adoption reste incomplet.
Pourquoi le détenteur préfère garder ses satoshis
La raison principale est simple et humaine. Beaucoup de personnes qui détiennent du Bitcoin le considèrent comme un actif d’épargne à long terme. Elles s’attendent à ce que sa valeur augmente. Dépenser aujourd’hui un actif qui pourrait valoir davantage demain demande un effort psychologique. Recharger ensuite le portefeuille implique des frais de change, des transferts et une nouvelle saisie comptable. Une carte bancaire, elle, puise dans un compte déjà destiné aux dépenses courantes.
La volatilité joue aussi. Même si Square protège le commerçant, le client voit un prix en dollars converti en BTC au moment du paiement. Le taux peut avoir bougé depuis l’achat des coins. Les stablecoins, eux, offrent une unité stable des deux côtés, même s’ils introduisent d’autres risques liés à l’émetteur et aux réserves.
La fiscalité américaine ajoute une couche supplémentaire. L’administration fiscale traite l’achat d’un bien avec un actif numérique comme une cession. Si le Bitcoin a pris de la valeur depuis son acquisition, un gain peut être imposable, même pour un café. Calculer la base, la période de détention et le montant exact reste fastidieux. Beaucoup préfèrent éviter cette paperasse pour une petite dépense.
Comparer uniquement les frais de réseau Lightning aux frais de carte interbancaire est trompeur. Le client a déjà payé pour acquérir le Bitcoin. Il peut supporter un spread au moment de le reconstituer. Le processeur et le commerçant ont aussi des coûts de conversion et de gestion des remboursements. Une comparaison honnête doit suivre l’ensemble du parcours, de l’achat initial au règlement final.
Le Lightning a simplifié l’usage, pas la volonté
Le Lightning Network permet de déplacer des Bitcoin via des canaux de paiement sans enregistrer chaque petite transaction dans un bloc. Les portefeuilles modernes masquent la gestion des canaux et de la liquidité. Selon Spiral, intégrer du Bitcoin custodial dans une application est aujourd’hui aussi simple que d’intégrer des stablecoins custodial. Faire tourner des services auto-custodial à grande échelle reste plus complexe.
Ces progrès techniques éliminent des frictions. Adresses réutilisables, montants clairs, méthodes de récupération, QR unique : tout cela compte. Mais une expérience fluide ne suffit pas à créer l’habitude. Un transfert réussi ne dit pas si le même acheteur reviendra la semaine suivante. Un portefeuille qui gère bien la première transaction est nécessaire. Il n’est pas suffisant.
Spiral insiste sur une distinction essentielle. Bitcoin peut servir de rail technique tout en laissant le paiement économique dénommé en dollars. Si un portefeuille convertit un solde dollar et règle une facture Lightning, l’infrastructure Bitcoin a transporté de la valeur, mais le client n’a pas choisi de piocher dans ses économies en BTC. Les deux usages sont intéressants. Les mélanger dans un même total « paiements Bitcoin » masque le vrai problème d’adoption.
La même ambiguïté apparaît côté commerçant. Le client a dépensé du Bitcoin. Le vendeur a reçu des dollars. Si l’objectif est de faire de Bitcoin un moyen d’échange courant entre particuliers, les dépenses côté client comptent directement. Si l’objectif est de construire une infrastructure ouverte capable de transporter différentes monnaies, un paiement dollar sur Lightning compte aussi. Spiral plaide pour les deux mais exige qu’on les mesure séparément.
Les stablecoins ont déjà pris place à la caisse
Les plateformes de commerce établies intègrent de plus en plus facilement des options en tokens dollar. Un pilote USDC chez Shopify a montré comment un commerçant peut proposer une monnaie stable dans un logiciel qu’il connaît déjà. La disponibilité seule ne révèle pas le nombre d’acheteurs qui l’ont choisie. Elle montre cependant que la concurrence se joue à la fois sur l’actif préféré du client et sur l’interface de paiement où ce choix s’exprime.
Les tokens adossés au dollar résolvent le problème d’unité de compte pour un vendeur qui facture en dollars. Stripe, Shopify et d’autres ont construit des options. PayPal dispose de son propre token. Le client a toujours besoin d’un portefeuille, d’un moyen d’acquérir le token et d’un commerçant prêt à l’accepter. La différence pratique est qu’un article affiché à dix dollars n’a pas besoin d’être recalculé contre un solde Bitcoin fluctuant entre la commande et le règlement.
Les stablecoins n’éliminent pas le risque émetteur. L’utilisateur dépend des réserves, de la garde et des règles de rachat. Un émetteur peut restreindre l’accès pour des raisons légales ou opérationnelles. Le modèle d’auto-détention du Bitcoin reste utile quand quelqu’un veut transférer de la valeur sans dépendre d’un émetteur de token dollar. Le choix varie donc selon le lieu et l’usage. La préoccupation de Spiral est plus immédiate : tant que les grands prestataires de paiement privilégient les tokens dollar pour les nouvelles intégrations, les développeurs et les commerçants prennent l’habitude de ces interfaces avant qu’une option Bitcoin comparable n’arrive jusqu’à leurs clients.
L’ordre d’arrivée compte. Une plateforme qui accepte déjà cartes et dollars peut ajouter un token dollar sans obliger le commerçant à apprendre un nouveau langage de prix. Une option Bitcoin peut être rendue aussi simple à intégrer pour un processeur, selon Spiral. Le client doit pourtant encore la préférer au moment de payer. Rien n’oblige le premier rail installé à rester dominant pour toujours. Les coûts de changement deviennent toutefois plus élevés une fois que les portefeuilles, les rapports commerçants, les remboursements et les outils de développement s’organisent autour d’un actif accepté.
Une partie de l’activité stablecoin correspond à des mouvements de trésorerie transfrontaliers plutôt qu’à des achats en magasin. Comparer les volumes totaux de transfert peut donc induire en erreur. La bonne comparaison dépend de la question posée : achats marchands dans la même région, envois de fonds de même taille, ou paiements pour un appel d’API sous le même protocole. Les transferts on-chain incluent parfois des rééquilibrages entre échanges ou des mouvements entre adresses contrôlées par la même organisation. Un titre affirmant que les stablecoins dépassent Bitcoin dans tous les « paiements » doit d’abord séparer ces catégories.
Les agents d’intelligence artificielle commencent à payer
Des logiciels autonomes peuvent désormais demander une API, recevoir un prix et régler automatiquement une petite quantité de données ou de calcul. Ces achats exigent des coûts prévisibles et un flux de paiement lisible par machine. Le standard x402 utilise la réponse HTTP « Payment Required » pour faciliter cela. Spiral note que les tokens dollar ont pris une avance nette dans les premiers paiements d’agents, avec une part d’environ 99 % d’USDC dans une mesure particulière. Ce chiffre concerne l’activité x402 mesurée, pas l’ensemble des paiements d’IA dans le monde.
En septembre 2026, Block a ajouté un support Lightning à x402. L’option Bitcoin est donc présente dans un standard qui traitait déjà des demandes en stablecoins. Le dépôt technique était visible dans le dépôt de code avant l’annonce. Le support dans un protocole ouvert signifie qu’un développeur peut l’implémenter. Cela ne signifie pas que Square, Cash App ou chaque plateforme d’agents utilise déjà Lightning pour ses transactions x402. Block n’a pas publié de date de déploiement ni de part de paiements pour ses produits grand public.
Lightning Labs a ouvert plus largement son service Wavelength en octobre. Les développeurs peuvent donner à un agent un portefeuille Bitcoin sans faire tourner eux-mêmes un nœud Lightning ni gérer les canaux. Le plafond initial de solde est de 300 000 satoshis. Les frais de service affichés s’élèvent à 0,25 % plus les frais de routage. Le service est encore en alpha et le support stablecoin reste prévu. Ces conditions décrivent une expérience accessible, pas une part de marché démontrée face à l’USDC.
Un agent peut payer une API sans qu’un humain voie la transaction. La question devient : qui alimente son portefeuille, quel actif le vendeur souhaite-t-il recevoir, et quels contrôles empêchent des dépenses illimitées. Un utilisateur qui dépose du Bitcoin dans le portefeuille d’un agent a choisi le BTC comme fonds de roulement. Un autre pourrait l’alimenter en dollars si une interface future assure la conversion. Le commerce d’agents pourrait générer de très nombreuses petites transactions tout en laissant très peu d’humains changer leurs habitudes de paiement à la caisse. C’est un test utile du rail et peut-être de la monnaie, à condition de mesurer les deux distinctement.
Les incitations achètent un essai, pas une habitude
Spiral invite les développeurs à proposer des raisons pour lesquelles les détenteurs existants dépenseraient, y compris des réductions et des récompenses. Une ristourne peut vaincre la réticence face à un parcours de paiement inhabituel. Sa valeur réelle apparaît après la fin de la promotion : le même acheteur revient-il quand la carte, le stablecoin et le Bitcoin se présentent à égalité ? Une campagne qui ne publie que le volume du premier mois peut simplement mesurer des personnes qui collectent une subvention plutôt qu’une préférence durable.
Une incitation côté commerçant produit un effet différent. Si le vendeur obtient un avantage de frais ou un accès plus rapide aux fonds, il peut afficher l’option Bitcoin plus proéminemment et former son personnel. Le client doit toutefois disposer d’un portefeuille compatible et d’une réponse à la question « pourquoi le BTC est-il l’argent le plus simple à dépenser ». Le commerçant pourrait répercuter une partie des économies sur l’acheteur et modifier ainsi le calcul. Que l’économie globale fonctionne dépend du coût complet d’acquisition, de transmission, de conversion et de comptabilisation, pas seulement du frais de routage Lightning nominal.
Les micropaiements pourraient offrir un usage plus distinctif que la simple reproduction d’un achat par carte. Payer un créateur à la minute, acheter une seule requête de données ou rémunérer un ordinateur distant pour une unité de travail minuscule reste souvent malaisé avec les minimums de carte ou les abonnements. La divisibilité du Bitcoin et les petits transferts Lightning rendent ces expériences possibles. Un produit a aussi besoin de contenu utile, de livraison fiable et de protections contre les charges répétées accidentelles. L’infrastructure de paiement résout le mouvement d’argent. Le service doit mériter d’être payé.
Spiral pointe également vers les régions où les contrôles de capitaux ou une monnaie locale instable rendent l’auto-détention précieuse. Un stablecoin dollar peut rester attractif parce que son prix nominal est plus stable, même si les restrictions d’émetteur et d’accès comptent. La preuve de l’avantage Bitcoin viendrait de personnes qui choisissent de le détenir et de le dépenser de façon répétée sur un marché donné, pas de l’hypothèse selon laquelle tous les habitants d’une zone inflationniste ont les mêmes besoins. Les envois de fonds, les dépenses locales chez les commerçants et l’épargne doivent être comptés séparément. Un transfert vers l’épargne ne revient pas automatiquement en circulation sous forme de paiement à la caisse.
L’appel ouvert à des propositions « moonshot » sur cinq ans est une demande de projets et de preuves, pas l’annonce d’un produit doté d’un budget, d’une date de fin ou d’un volume de paiements garanti. Spiral invite les prestataires de paiement à partager des données. Sa volonté de reconnaître que l’usage reste faible devrait placer ces données au centre de l’évaluation de tout projet soutenu. Une nouvelle fonctionnalité de portefeuille peut être réellement utile et pourtant échouer si elle augmente les installations sans générer de dépenses répétées et complétées.
Comment savoir si le million de marchands est réellement utilisé
Il faut commencer par la période et le dénominateur. Un décompte mensuel de vendeurs actifs en Bitcoin divisé par le nombre total d’éligibles dirait bien plus que le chiffre global d’un million. Le même rapport devrait indiquer combien de transactions chaque vendeur actif a traitées et quelle part de la valeur totale des encaissements elles représentent. Les commerçants qui ont fait une vente test doivent être distingués de ceux qui voient des achats réguliers. Cette différence détermine si l’acceptation est devenue une option de travail réelle ou reste une fonctionnalité en attente de demande.
Il faut ensuite suivre l’acheteur. Combien de clients distincts ont payé deux fois ou plus en 30 ou 90 jours, et combien ont continué après la fin d’une réduction ? Les exigences de confidentialité peuvent empêcher un processeur de publier des dossiers nominatifs, mais des cohortes agrégées répondent à la question sans nommer personne. Un lieu qui annonce une croissance de volume de paiements devrait préciser si un grand commerçant unique, une nouvelle cohorte de vendeurs ou des paiements quotidiens répétés en sont à l’origine. Sinon une seule intégration peut faire paraître un réseau largement populaire alors que la plupart des vendeurs n’ont rien vu changer.
Enfin il faut préciser l’actif à chaque extrémité. Un client qui paie en BTC tandis que le vendeur reçoit des dollars représente une dépense Bitcoin côté client et un encaissement dollar côté commerçant. Un paiement dollar transporté sur Lightning est un usage de l’infrastructure liée à Bitcoin, sans décision nécessaire du client de dépenser du BTC. Un transfert de stablecoin entre deux plateformes d’échange n’est ni un achat marchand ni la preuve qu’un consommateur a choisi des tokens dollar à la caisse. Séparer ces flux donne au chiffre du million de marchands un test équitable au lieu de faire concurrencer des catégories sur des totaux incompatibles.
Un calcul simple illustre le dénominateur manquant sans prétendre connaître la réponse. Si 10 000 des un million de vendeurs activés ont pris un paiement Bitcoin dans un mois, la part active serait de 1 %. Si 100 000 l’ont fait, elle serait de 10 %. Les deux scénarios sont compatibles avec un million de vendeurs activés, et aucun n’est affirmé comme la performance réelle de Square. Publier le nombre de vendeurs actifs remplacerait la spéculation par un ratio observé. Publier les acheteurs récurrents et la valeur montrerait si ce ratio reflète une dépense de consommation significative.
Les interprétations concurrentes du rapport peuvent aussi être testées dans le temps. Si la volatilité du Bitcoin diminue et que les portefeuilles deviennent plus simples alors que la part d’acheteurs actifs reste plate, le problème de demande paraîtra plus persistant. Si les dépenses répétées croissent dans les marchés à monnaie locale faible puis se diffusent ailleurs, l’argument patient de réserve de valeur gagnera en preuves. Si une incitation produit des achats uniques qui disparaissent à la fin de l’offre, elle n’a pas résolu l’usage habituel. Le résultat utile peut arriver progressivement plutôt qu’en une seule annonce le jour du lancement.
La question des cinq ans commence par les encaissements de cette année
Le Congrès a examiné des modifications fiscales limitées sur les actifs numériques, y compris une proposition de la Chambre portant sur les petits frais de réseau. La disposition de 10 dollars sur les frais n’est pas une exonération générale pour un café payé en Bitcoin, et une proposition de commission n’est pas la loi. Une vraie exonération de paiement nécessiterait un langage opératoire définissant la transaction éligible, un seuil et une date d’effet. Jusqu’à ces étapes, les commerçants peuvent simplifier leur côté de la caisse tandis que les consommateurs restent soumis aux règles de cession existantes.
L’appel de Spiral vise un chemin crédible vers l’adoption des paiements Bitcoin d’ici cinq ans. L’équipe peut soutenir des expériences et Block peut placer des options de paiement devant une large base de vendeurs. La première question mesurable est plus modeste : combien des vendeurs et des clients qui ont déjà accès l’utilisent réellement ? Le rapport public établit la disponibilité et reconnaît une demande faible, mais ne fournit pas de série de transactions Square comparable.
Une future publication de cohortes de commerçants, de taux de clients récurrents et de paiements réellement financés en BTC permettrait aux lecteurs de juger des progrès. Les chiffres exposeraient aussi des constats inconfortables mais utiles, comme un produit intensément utilisé par quelques boutiques ou un taux d’essai élevé suivi de peu de retours. Ces résultats peuvent orienter les changements de produit. Un rail de paiement n’a de valeur que dans la mesure où quelqu’un le choisit et où le destinataire peut utiliser ce qui arrive.
Les preuves disponibles écartent déjà une explication facile : les gens ne peuvent pas dépenser de Bitcoin simplement parce qu’aucun magasin ne l’accepte. Square a réduit cette barrière de distribution pour un million de vendeurs. Le travail restant concerne les raisons pour lesquelles les acheteurs choisiraient le BTC, si la transaction complète est pratique et ce qu’un commerçant fait après l’avoir acceptée. L’appel de Spiral est le plus utile si les prestataires de paiement répondent avec les données nécessaires pour distinguer ces réponses.
Ce qu’il faut surveiller dans les mois à venir
Plusieurs indicateurs concrets permettront de sortir du flou. Le premier est le nombre daté de marchands Square ayant réalisé des ventes BTC complétées, divisé par le nombre d’activés, plus l’activité récurrente des vendeurs. Le deuxième concerne les acheteurs qui reviennent : comparer les primo-utilisateurs et les payeurs récurrents après la fin des réductions ou des récompenses. Le troisième distingue l’actif à la caisse : achats financés par le client en BTC, paiements dollar sur Lightning et règlement commerçant en dollars.
Les transactions d’agents méritent aussi un suivi séparé. Il faudra des volumes x402 et Wavelength ventilés par actif, réseau, requêtes réussies et frais. Enfin, toute évolution de la fiscalité américaine sur les petits achats en Bitcoin devra être suivie sur la base de règles réellement promulguées et de leur date d’effet, plutôt que de traiter les propositions comme le droit actuel.
Ces éléments ne constituent pas un conseil d’investissement. Ils offrent simplement une grille de lecture pour juger si le million de points d’acceptation se transforme un jour en millions de transactions quotidiennes. Pour l’instant, le rapport de Spiral a le mérite de la franchise. La disponibilité technique a progressé. La demande, elle, attend encore ses raisons.
Le Bitcoin a prouvé sa capacité à servir de réserve de valeur pour un nombre croissant de personnes. En faire un moyen d’échange courant pour les dépenses du quotidien est une ambition différente. Elle exige non seulement des outils plus simples, mais aussi des motivations plus fortes que la simple possibilité technique. Tant que le client continuera de considérer ses satoshis comme quelque chose à conserver plutôt qu’à dépenser, le bouton Bitcoin restera visible sans être pressé. Le chemin vers une adoption réelle des paiements passera nécessairement par la compréhension de ce comportement, et par la capacité à le mesurer sans fard.
Dans cinq ans, on saura peut-être si les expériences proposées aujourd’hui ont créé des habitudes durables ou seulement des essais subventionnés. D’ici là, chaque nouveau rapport qui publiera des cohortes de vendeurs actifs, des taux de retour clients et la ventilation des actifs réellement utilisés à la caisse aura plus de valeur que cent annonces de nouveaux points d’acceptation. La vraie mesure de succès n’est plus le nombre de boutons affichés, mais le nombre de fois où quelqu’un choisit réellement de les utiliser.