
Imaginez un monde où les transferts d’argent internationaux ne s’arrêtent plus le week-end, où les règlements se font en quelques secondes et non en plusieurs jours, et où une simple API permet de basculer entre dollars classiques et stablecoins sans friction. C’est précisément ce que promet l’accord signé entre Ripple et Cross River Bank. Le 15 octobre 2026, les deux acteurs ont officialisé un partenariat qui place le stablecoin RLUSD au cœur d’une plateforme bancaire traditionnelle. Une annonce qui pourrait bien redessiner les contours des paiements numériques pour les fintechs américaines.
Un partenariat stratégique qui change la donne pour RLUSD
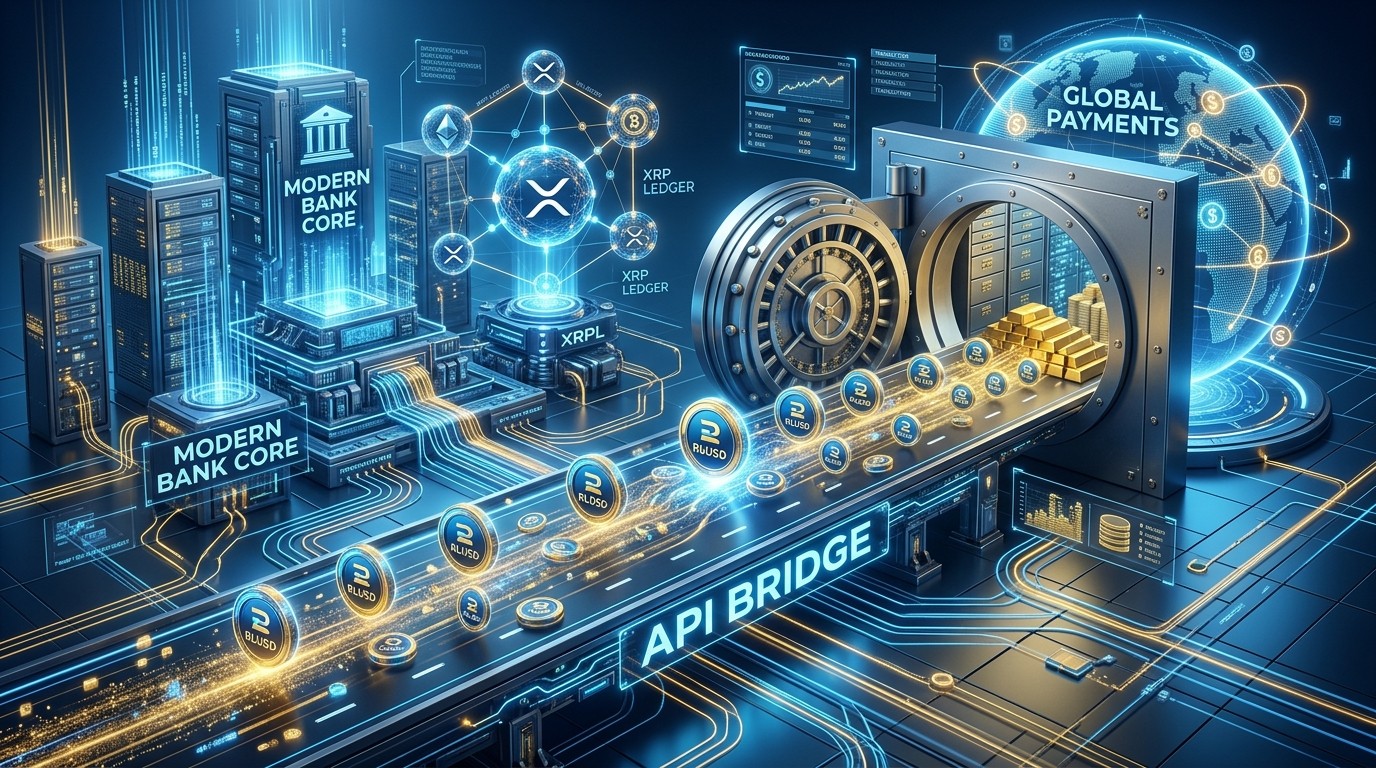
Cross River Bank a annoncé que son Core Operating System, plus connu sous le nom de COS, intégrerait désormais le stablecoin RLUSD. L’objectif est clair : offrir aux entreprises fintech un accès unique aux transferts en dollars, aux paiements transfrontaliers et aux règlements continus, le tout supporté par le XRP Ledger. Pour les clients de la banque, cela signifie pouvoir basculer entre monnaies fiduciaires et RLUSD sans avoir à construire une infrastructure blockchain séparée.
Adam Goller, responsable de la banque fintech chez Cross River, résume l’ambition de manière limpide :
« Les entreprises ne devraient pas avoir à s’appuyer sur plusieurs prestataires différents pour déplacer de l’argent à travers le monde. »
Cette déclaration met en lumière un problème récurrent. Aujourd’hui, beaucoup de sociétés jonglent entre plusieurs fournisseurs pour gérer ACH, virements bancaires, paiements en temps réel et désormais stablecoins. L’intégration via une seule API simplifie radicalement ce paysage. Les clients fintech pourront ainsi convertir des dollars en RLUSD et inversement, tout en conservant l’accès aux méthodes de paiement conventionnelles sur la même plateforme.
Comment fonctionne concrètement l’intégration
Le mécanisme repose sur le Core Operating System de Cross River. Cette plateforme propriétaire va accueillir RLUSD en tant qu’option de règlement supplémentaire. Les émetteurs et les acquéreurs disposent ainsi d’un nouvel outil pour liquider des fonds en cours de journée. L’avantage principal réside dans la réduction des délais de règlement et la possibilité d’effectuer des transferts internationaux et des opérations de trésorerie en dehors des heures bancaires classiques.
Sur le XRP Ledger, les transactions se finalisent généralement en trois à cinq secondes. Le coût reste dérisoire, de l’ordre de fractions de centime. Et le réseau fonctionne en continu, vingt-quatre heures sur vingt-quatre. Selon les données communiquées, la valeur cumulée des règlements sur le ledger dépasse déjà 1,3 billion de dollars. Ces performances techniques constituent l’un des arguments majeurs pour attirer les entreprises qui cherchent de la rapidité et de la prévisibilité.
Point clé à retenir : RLUSD devient accessible via une seule connexion API, aux côtés des services ACH, virements et paiements temps réel. Plus besoin de multiplier les prestataires.
Il faut toutefois noter une limite géographique importante. Les services de Cross River restent pour l’instant disponibles uniquement dans un nombre restreint d’États américains. Les entreprises situées hors de ces zones devront patienter avant de pouvoir profiter pleinement de cette intégration.
La vision de Ripple et le rôle de Markus Infanger
Du côté de Ripple, Markus Infanger, vice-président senior de RippleX, insiste sur une idée forte : les stablecoins doivent s’intégrer à l’infrastructure bancaire déjà utilisée par les entreprises. Selon lui, relier RLUSD à la plateforme réglementée de Cross River simplifie considérablement les transferts internationaux et les opérations continues pour les acteurs fintech.
Cette approche pragmatique marque une évolution dans la stratégie de Ripple. Plutôt que de tenter de remplacer les systèmes existants, l’entreprise cherche à s’y greffer. RLUSD n’est plus seulement un actif numérique échangé sur des plateformes crypto ; il devient un instrument de paiement utilisable au quotidien dans un cadre bancaire réglementé.
RLUSD en chiffres : une croissance rapide sous supervision new-yorkaise
Le moment choisi pour cet accord n’est pas anodin. RLUSD a récemment franchi la barre des 2,5 milliards de dollars de capitalisation. Plus d’un milliard de tokens circulent désormais sur le XRP Ledger. Quelques semaines plus tôt, le stablecoin avait déjà dépassé les 2 milliards de dollars de valeur de marché.
Les données de marché montrent que RLUSD représente plus de 92 % de l’offre totale de stablecoins suivie sur le XRP Ledger. Le reste de la capitalisation circule sur d’autres réseaux. Cette domination sur le ledger d’origine de Ripple renforce la position de RLUSD comme stablecoin de référence pour cet écosystème.
Sur le plan réglementaire, l’émetteur est Standard Custody & Trust Company, une filiale de Ripple. Elle opère sous une charte de trust à usage limité, supervisée par le Département des Services Financiers de l’État de New York. Les réserves font l’objet d’attestations indépendantes mensuelles. Un instantané publié fin septembre indiquait environ 2,409 milliards de tokens en circulation contre 2,5315 milliards de dollars de fonds en réserve. Ces chiffres témoignent d’une couverture solide et d’une transparence assumée.
Réserves RLUSD (instantané de fin septembre)
- Tokens en circulation : environ 2,409 milliards
- Fonds de réserve : 2,5315 milliards de dollars
- Attestations : mensuelles et indépendantes
Un contexte d’accords multiples autour de RLUSD
L’annonce avec Cross River s’inscrit dans une série d’accords récents. Le 14 octobre, Ripple a officialisé un partenariat avec DriveWealth. L’objectif : introduire le règlement et les paiements en RLUSD au sein d’un réseau d’infrastructure de courtage qui sert déjà plus de cent partenaires à travers le monde.
L’intégration débutera en Europe avant une extension prévue aux États-Unis. Les entreprises concernées pourront créer et racheter le stablecoin, et utiliser des dépôts en RLUSD convertibles en cash quasi instantanément. DriveWealth souhaite notamment améliorer le financement des comptes pour ses clients qui négocient déjà en continu cinq jours sur sept. Le décalage entre le règlement des actions américaines (un jour ouvré) et les transferts internationaux en dollars, souvent plus longs, constitue un frein que RLUSD pourrait lever.
Deux jours plus tôt, le 12 octobre, Standard Chartered a lancé la custody institutionnelle de RLUSD sur le XRP Ledger via sa succursale du Dubai International Financial Centre. Les clients institutionnels éligibles peuvent désormais détenir le stablecoin dans un cadre réglementé par la Dubai Financial Services Authority. La banque travaille également avec Ripple et LMAX Group sur un dispositif de collatéral : les clients pourraient utiliser leurs avoirs en RLUSD pour soutenir des positions de trading tout en laissant les tokens en custody. Cette initiative reste soumise à des tests, des documents juridiques et des validations internes.
Enfin, le 13 octobre, Privy, filiale de Stripe, a annoncé des outils de portefeuille pour le XRP Ledger en partenariat avec Ripple. Les développeurs pourront créer des wallets, les gérer de manière logicielle et signer des transactions impliquant XRP, RLUSD et d’autres actifs émis sur le ledger. Pour les applications grand public, les wallets embarqués permettront des paiements en stablecoin sans que l’utilisateur final n’ait à gérer ses clés cryptographiques. Des wallets côté serveur sont également prévus pour les entreprises qui construisent des agents IA capables d’effectuer des paiements.
Pourquoi cette intégration bancaire est stratégique
Jusqu’à présent, de nombreux stablecoins restaient principalement confinés à l’écosystème crypto. Leur utilisation dans les flux de trésorerie d’entreprises traditionnelles restait limitée par des questions d’infrastructure, de conformité et de liquidité. En connectant RLUSD directement au système d’exploitation d’une banque, Ripple et Cross River franchissent une étape concrète vers l’adoption institutionnelle.
Pour les fintechs, l’intérêt est multiple. Elles gagnent en rapidité de règlement, en disponibilité 24 heures sur 24, et en simplicité opérationnelle. Elles n’ont plus besoin de développer des connecteurs blockchain complexes. Une seule API leur ouvre l’accès à plusieurs rails de paiement. Cela réduit les coûts d’intégration et accélère le time-to-market de nouveaux produits.
Du côté des émetteurs et des acquéreurs, RLUSD offre une option supplémentaire pour liquider des fonds pendant la journée. Les délais de règlement traditionnels, souvent liés aux horaires bancaires, deviennent moins contraignants. Les opérations de trésorerie internationales peuvent se dérouler en dehors des heures classiques, ce qui améliore la gestion de liquidité.
La supervision new-yorkaise apporte également un élément de confiance. Dans un environnement où les régulateurs scrutent de plus en plus les stablecoins, le fait d’opérer sous une charte de trust et de publier des attestations mensuelles constitue un argument de poids. Les entreprises qui hésitent encore à adopter des actifs numériques pour des raisons de conformité peuvent y trouver un cadre plus rassurant.
Les limites et les zones d’ombre à surveiller
Malgré l’enthousiasme, plusieurs points méritent attention. La disponibilité géographique restreinte des services de Cross River limite pour l’instant l’impact national. Les entreprises situées hors des États actuellement couverts devront attendre une extension du réseau.
La liquidité réelle de RLUSD hors des plateformes crypto reste également un sujet à observer. Même si la capitalisation dépasse 2,5 milliards de dollars, l’adoption dans les flux de paiement quotidiens des entreprises traditionnelles prendra du temps. Le succès dépendra de la facilité d’utilisation perçue par les trésoriers d’entreprise et de la profondeur des marchés de conversion.
Enfin, la concurrence dans le domaine des stablecoins bancaires s’intensifie. D’autres acteurs développent leurs propres solutions. RLUSD devra prouver qu’il offre un avantage concurrentiel durable, notamment grâce aux performances du XRP Ledger et à l’écosystème de partenaires que Ripple continue de construire.
Ce que cela signifie pour l’écosystème XRP et les entreprises
Pour l’écosystème XRP, l’intégration de RLUSD dans une plateforme bancaire core constitue une validation importante. Elle montre que le ledger peut servir non seulement de rail de règlement crypto-natif, mais aussi de couche de règlement pour des flux bancaires traditionnels. Les performances techniques — rapidité, faible coût, disponibilité continue — deviennent des arguments concrets face aux systèmes hérités.
Les entreprises qui utilisent déjà Cross River pour leurs services de paiement bénéficient d’une transition en douceur. Elles n’ont pas à changer de prestataire ni à former leurs équipes à de nouveaux outils complexes. L’ajout de RLUSD s’inscrit dans une continuité opérationnelle. C’est souvent ce type de friction minimale qui décide de l’adoption réelle d’une nouvelle technologie.
À plus long terme, si d’autres banques suivent l’exemple de Cross River, RLUSD pourrait s’imposer comme un standard de fait pour les règlements en dollars tokenisés sur le XRP Ledger. Les accords avec DriveWealth, Standard Chartered et Privy montrent que Ripple multiplie les points d’entrée : courtage, custody institutionnelle, outils pour développeurs. Chaque partenariat renforce la présence du stablecoin dans des cas d’usage concrets.
Une étape vers la finance tokenisée de demain
Le partenariat entre Ripple et Cross River Bank illustre une tendance de fond : la convergence progressive entre finance traditionnelle et actifs numériques. Les stablecoins ne restent plus confinés aux échanges crypto. Ils entrent dans les systèmes d’exploitation bancaires, les infrastructures de courtage et les outils de développement d’applications.
Pour les fintechs, cela ouvre la porte à de nouveaux produits : paiements internationaux plus rapides, trésorerie 24 heures sur 24, règlements quasi instantanés. Pour les institutions, cela représente un moyen de tester et d’adopter des rails de paiement alternatifs sans tout reconstruire. Pour les utilisateurs finaux, cela pourrait se traduire par des transferts moins chers et plus prévisibles.
Bien sûr, le chemin reste long. L’adoption de masse dépendra de la confiance des entreprises, de la clarté réglementaire et de la capacité des acteurs à démontrer des gains concrets en efficacité. Mais l’accord annoncé le 15 octobre 2026 marque une étape tangible. RLUSD n’est plus seulement un stablecoin parmi d’autres ; il devient un composant potentiel de l’infrastructure bancaire que les entreprises utilisent déjà au quotidien.
Dans les mois à venir, il sera intéressant d’observer le rythme d’adoption par les clients de Cross River, l’extension géographique des services, et la manière dont les autres partenariats (DriveWealth, Standard Chartered, Privy) se matérialisent concrètement. Si ces initiatives convergent, RLUSD pourrait jouer un rôle croissant dans la transformation des paiements internationaux et des règlements institutionnels. Une chose est certaine : le stablecoin de Ripple vient de franchir une nouvelle porte, celle des systèmes bancaires core. Et cette porte, une fois ouverte, est difficile à refermer.
Les entreprises qui suivent de près l’évolution des stablecoins réglementés auront désormais un cas d’étude concret à analyser. L’intégration d’un actif numérique dans un Core Operating System bancaire n’est plus une hypothèse théorique. Elle est devenue une réalité opérationnelle, même si elle reste pour l’instant limitée à certains États américains. C’est précisément ce type de progrès incrémental, ancré dans l’existant, qui construit souvent les changements les plus durables.
En résumé, le partenariat Ripple – Cross River Bank illustre comment un stablecoin sous supervision new-yorkaise peut s’insérer dans les flux de paiement traditionnels via une API unique. Les performances du XRP Ledger, la transparence des réserves et la multiplication des accords institutionnels forment un ensemble cohérent. Reste à voir si les fintechs saisiront massivement cette opportunité. Les prochains mois apporteront des réponses concrètes.