
Vous avez déjà tenté d’envoyer de l’argent à l’étranger un dimanche soir, juste avant qu’une banque ferme ses guichets virtuels ? Le virement part le lundi, le correspondant le retient mardi, et le destinataire découvre mercredi un montant amputé de frais qu’on ne lui avait pas vraiment expliqués. Fin octobre, Samsung veut glisser une autre option dans le téléphone que des dizaines de millions d’Américains ont déjà en poche : envoyer des dollars numériques USDC depuis Samsung Wallet, vers un portefeuille compatible ou vers un compte bancaire dans plus de soixante pays. L’annonce, datée du 7 octobre, fixe le déploiement à la dernière semaine du mois, sur un parc annoncé de 82 millions d’appareils Galaxy aux États-Unis. Ce n’est pas un gadget de plus dans un magasin d’applications. C’est une tentative de faire entrer un stablecoin dans le geste le plus banal du mobile : ouvrir le portefeuille déjà installé.
Ce que Samsung promet vraiment avec l’USDC dans le portefeuille
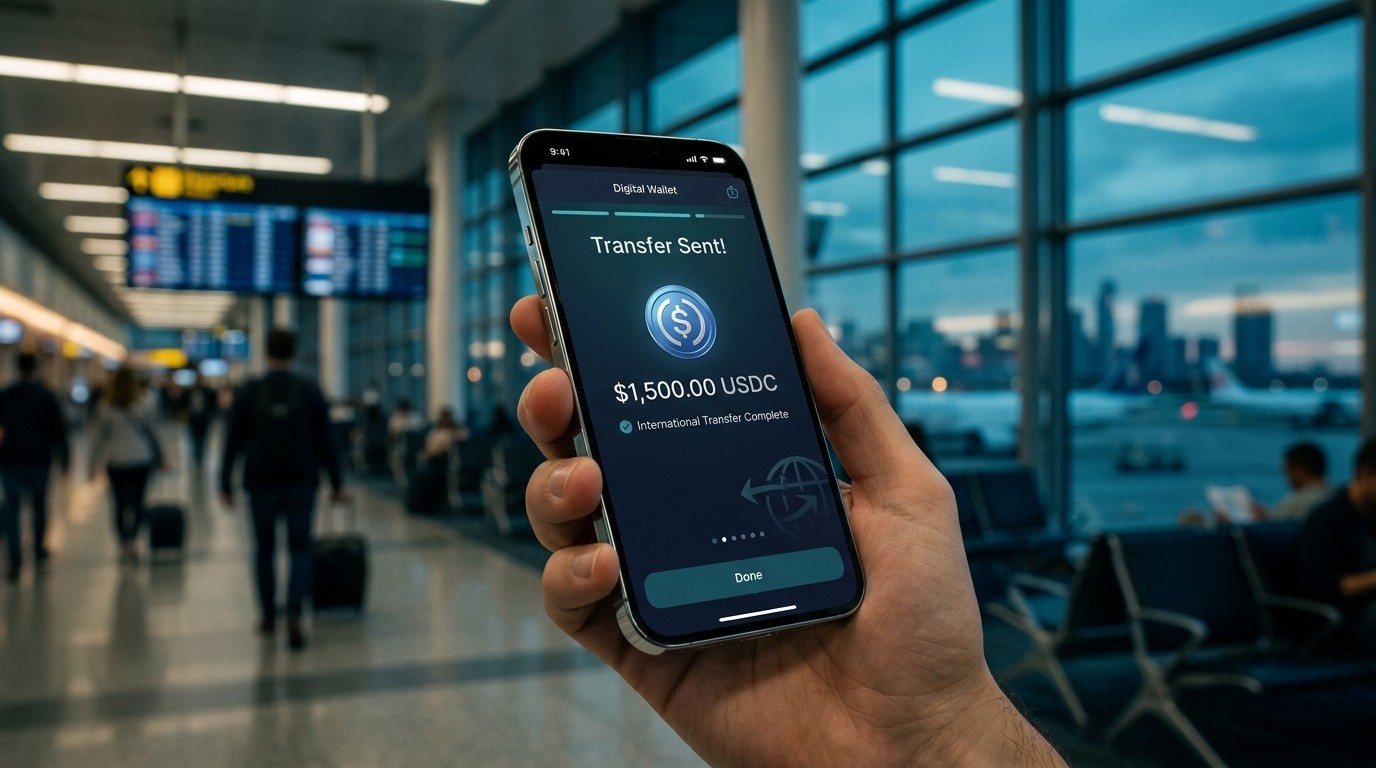
Le cœur du service tient en une phrase simple, presque trop simple pour un sujet aussi chargé. Un utilisateur Galaxy éligible pourra, depuis Samsung Wallet, acheter de l’USDC puis l’envoyer. Vers un portefeuille crypto compatible, l’entreprise indique ne pas prélever de frais de transfert Samsung, avec un règlement attendu en quelques secondes. Vers un compte bancaire à l’étranger, le destinataire reçoit de la monnaie locale, sans devoir détenir de cryptomonnaie ni installer quoi que ce soit. Entre les deux, un couloir de conversion, des frais qui peuvent varier selon la destination, et une promesse de confort : pas de clé privée à gérer soi-même.
Woncheol Chai, vice-président exécutif et responsable de l’équipe portefeuille numérique chez Samsung, a résumé l’intention avec une formule volontairement quotidienne. Envoyer de l’argent à l’étranger devrait donner la même sensation que d’utiliser le portefeuille déjà présent sur le téléphone. Derrière cette phrase, il y a un choix de produit très net. Samsung ne demande pas à l’utilisateur de devenir un opérateur de nœud, ni même un client d’une application d’échange séparée. L’USDC apparaît comme le stablecoin dollar par défaut lorsque l’on choisit l’option d’achat. C’est un positionnement de distribution de masse, pas de niche technique.
Envoyer de l’argent à l’étranger devrait être aussi simple que d’ouvrir le portefeuille déjà installé sur le téléphone.
Cette simplicité affichée mérite d’être lue avec précision. Samsung n’a pas publié, dans son annonce, la liste complète des pays destinataires ni le barème détaillé des frais bancaires. Les portefeuilles et plateformes qui reçoivent les fonds peuvent appliquer leurs propres commissions. Les délais, côté réseau, dépendent des conditions du moment. Autrement dit, le slogan est clair, le bordereau l’est moins. Pour un lecteur pressé, la différence entre « sans frais Samsung » et « sans frais du tout » est exactement l’endroit où se jouent la confiance et la déception.
Deux chemins, deux expériences très différentes
Le premier chemin est crypto à crypto. L’expéditeur reste dans Samsung Wallet, choisit un destinataire compatible, authentifie l’opération avec la biométrie de l’appareil enregistré, et le transfert part. Samsung décrit un règlement en secondes et l’absence de frais de transfert facturés par la marque. C’est le scénario le plus proche de ce que les utilisateurs de stablecoins connaissent déjà sur les réseaux rapides : un jeton adossé au dollar qui circule sans passer par le cut-off d’une banque correspondante.
Le second chemin est plus ambitieux commercialement, et plus opaque techniquement. Le destinataire n’a pas de portefeuille. Il a un compte bancaire, dans l’un des plus de soixante pays annoncés. Il reçoit sa devise locale. Pour lui, l’USDC n’existe pas. Il voit un virement. Pour Samsung et ses partenaires, il a fallu enchaîner garde, conversion, réseau de paiement et conformité locale. C’est là que le produit cesse d’être un simple bouton crypto et devient un service de cross-border payments, avec tout ce que cela implique de licences, de correspondants et de délais variables.
À retenir avant la dernière semaine d’octobre
Le parc visé est américain : 82 millions d’appareils Galaxy éligibles. L’USDC est le premier stablecoin supporté. Les envois vers portefeuille se veulent sans frais Samsung. Les envois vers banque convertissent en monnaie locale, avec des frais qui dépendent de la destination. La liste précise des pays et le barème ne figurent pas dans l’annonce initiale.
Pourquoi 82 millions d’appareils changent la conversation
Un stablecoin peut être techniquement impeccable et rester invisible. La distribution, elle, ne se décrète pas. Samsung avance un chiffre de parc : 82 millions d’appareils Galaxy aux États-Unis susceptibles d’accéder au service. Un an plus tôt, en octobre 2025, l’intégration de services Coinbase dans Samsung Wallet visait environ 75 millions d’utilisateurs Galaxy américains, avec trading, staking et avantages promotionnels liés à Coinbase One. Samsung Pay était déjà devenu une option de financement dans l’application Coinbase. Le chiffre de 2026 n’est donc pas une irruption. C’est une marche de plus sur une rampe déjà construite.
Cette continuité compte. Beaucoup de projets crypto échouent au moment où il faut convaincre quelqu’un de télécharger une énième application, de créer un compte, de comprendre une seed phrase, puis d’oser envoyer de l’argent. Ici, le terrain est déjà occupé. Le téléphone est vendu, le portefeuille est préinstallé ou familier, la biométrie est en place. Samsung ne recrute pas un public crypto. Il propose une fonction à un public mobile. La nuance est énorme pour l’adoption, et elle explique pourquoi les partenaires blockchain parlent de jalon de distribution plutôt que de prouesse de protocole.
Alec Lovett, responsable des produits d’infrastructure chez Coinbase, a décrit la portée mondiale de Samsung comme une étape significative pour l’USDC. Lily Liu, présidente de la Solana Foundation, a été plus directe encore : ce niveau d’adoption est précisément ce pour quoi Solana a été construit, les stablecoins devenant un moyen de déplacer de l’argent au-delà des applications crypto traditionnelles. Ces deux phrases ne disent pas la même chose. L’une parle de distribution d’un actif. L’autre parle d’un réseau qui sort du cercle des initiés. Les deux, pourtant, dépendent du même pari : que l’utilisateur Galaxy appuie vraiment sur le bouton.
Qui garde l’argent, et pourquoi ce n’est pas un détail
Samsung a choisi Bastion pour le cadre de paiement transfrontalier, avec Coinbase comme sous-dépositaire officiel. L’USDC détenu via le service est protégé dans Coinbase Prime Vault. Bastion est présenté comme un prestataire d’infrastructure et de garde de stablecoins sous supervision de régulateurs financiers américains. L’utilisateur, de son côté, n’administre pas ses clés. L’authentification biométrique sur un appareil Galaxy enregistré sert de verrou avant l’envoi.
Ce modèle est un portefeuille custodial, même si le mot n’est pas mis en avant dans la communication grand public. Il règle un problème réel : la perte de phrase de récupération, qui reste l’une des premières causes de fonds inaccessibles chez les particuliers. Il en crée un autre, plus politique : la confiance se déplace de l’utilisateur vers une chaîne d’intermédiaires. Samsung fournit l’interface et l’appareil. Bastion fournit le cadre. Coinbase Prime conserve. Les réseaux, Solana et Sui en tête des partenaires techniques cités, font circuler. Si l’un de ces maillons se grippe, le bouton du téléphone ne suffit plus.
Le lien capitalistique n’est pas anecdotique. Samsung Next figurait déjà parmi les investisseurs de Bastion. En septembre 2025, Coinbase Ventures a mené un tour de 14,6 millions de dollars auquel participaient Samsung Next, le Sony Innovation Fund, a16z crypto et Hashed, portant le financement cumulé de Bastion au-delà de 40 millions. On n’est pas face à un prestataire tiré au sort. On est face à un partenaire dans lequel l’écosystème Samsung a déjà mis de l’argent. Cela peut rassurer sur l’alignement des intérêts. Cela peut aussi interroger sur la dépendance : plus le service grossit, plus la sortie vers un autre gardien devient coûteuse.
Solana, Sui, et le rôle discret des réseaux
L’annonce cite Solana et Sui parmi les partenaires d’infrastructure blockchain. Elle ne dit pas, dans le texte public, quel réseau sert quel type de transfert, ni si l’utilisateur choisit la chaîne. Pour le grand public, cette opacité est peut-être volontaire. Personne n’ouvre son portefeuille bancaire en se demandant quel protocole SWIFT interne a routé le message. Pour les observateurs du secteur, elle est frustrante. Un envoi « en secondes » n’a pas le même sens sur un réseau à finalité rapide et frais bas que sur une architecture plus lourde. Le choix de Solana colle au discours de Liu sur les paiements du quotidien. La présence de Sui élargit le pari technique, sans que l’on sache encore la répartition du trafic.
Il faut aussi distinguer le rail et le produit. L’USDC peut circuler sur plusieurs chaînes. Le service Samsung, lui, vend une expérience unique : acheter, envoyer, recevoir en devise locale. Si demain un réseau subit une congestion ou un incident, l’utilisateur ne voudra pas un cours sur les validateurs. Il voudra savoir si son argent est parti. La qualité perçue du service dépendra donc autant du routage interne, des files d’attente de conversion et du support client que de la vitesse brute d’une blockchain.
Le calendrier, du Unpacked de juillet à la fin octobre
Le projet n’est pas sorti du chapeau en octobre. Lors du Galaxy Unpacked de juillet 2026, Samsung avait déjà évoqué un support natif des stablecoins, sans nommer l’actif, sans date ferme et sans partenaires d’infrastructure. L’annonce du 7 octobre comble une partie de ces blancs : USDC en premier, dernière semaine d’octobre, Bastion et Coinbase pour la garde, Solana et Sui côté technique, périmètre initial limité aux Galaxy éligibles aux États-Unis. Le reste demeure en chantier. Les paiements chez les marchands en ligne et en magasin sont « à l’étude ». L’extension hors des États-Unis dépendra des règles locales. Samsung n’a pas annoncé de stablecoin maison.
Ce séquençage est classique dans l’industrie mobile. On montre la direction sur scène en été, on livre un périmètre restreint à l’automne, on élargit si la régulation et le support tiennent. Il a aussi un sens politique. Samsung lie explicitement le calendrier d’octobre à l’existence d’un cadre réglementaire américain pour les stablecoins. Sans ce cadre, un constructeur de téléphones hésite à mettre un dollar numérique dans une application préinstallée. Avec ce cadre, le risque réputationnel baisse, même s’il ne disparaît pas.
| Étape | Ce qui est connu | Ce qui reste flou |
|---|---|---|
| Octobre 2025 | Services Coinbase dans Samsung Wallet, environ 75 millions de Galaxy US | Pas encore de transfert stablecoin natif grand public |
| Juillet 2026 | Annonce d’un support stablecoin au Galaxy Unpacked | Actif, date, partenaires non précisés |
| 7 octobre 2026 | USDC, fin octobre, 82 millions d’appareils, plus de 60 pays | Liste des pays, barème, appareils exacts |
| Après lancement | Paiements marchands envisagés, expansion selon les règles | Aucune date de paiement en magasin |
Ce que l’utilisateur verra, et ce qu’il ne verra pas
Du point de vue de l’écran, le parcours se veut court. Ouvrir Samsung Wallet. Choisir l’achat de stablecoin, où l’USDC est le dollar par défaut. Passer par les rampes d’entrée et de sortie en monnaie fiduciaire. Envoyer. Confirmer avec le visage ou l’empreinte. Recevoir, de l’autre côté, soit un solde crypto, soit un crédit bancaire en devise locale. Pas d’application séparée. Pas de seed phrase à noter sur un papier que l’on perdra. C’est le contrat implicite.
Ce que l’écran ne montre pas, c’est la chaîne de responsabilités. Qui bloque un transfert suspect ? Qui répond si le destinataire bancaire affirme n’avoir rien reçu ? Qui fixe le taux de change au moment de la conversion ? Qui porte le risque si un partenaire de paiement local suspend un corridor ? Ces questions ne sont pas hostiles au produit. Elles sont le métier des virements internationaux depuis cinquante ans. Les remplacer par une interface plus jolie ne les abolit pas. Elles se déplacent simplement vers des contrats que l’utilisateur ne lira probablement pas.
Il y a aussi la question de l’éligibilité, répétée dans l’annonce sans être détaillée. « Éligible » peut vouloir dire appareil récent, compte américain, vérification d’identité réussie, pays de résidence conforme, ou les quatre à la fois. Un parc de 82 millions n’est pas un public de 82 millions d’envoyeurs actifs le premier jour. Une partie des téléphones est ancienne, une partie des comptes ne passera pas la conformité, une partie des utilisateurs n’ouvrira jamais l’onglet. Le chiffre est un plafond de distribution, pas une prévision d’usage.
Frais, vitesse, et le piège du « gratuit »
Sur le volet portefeuille, Samsung insiste : pas de frais de transfert facturés par la marque, règlement visé en secondes. C’est un argument fort face aux virements classiques, dont le coût visible et le coût caché, le spread de change, irritent depuis longtemps les diasporas et les familles binationales. Il faut toutefois lire la phrase entière. Le destinataire crypto, ou la plateforme qui héberge son adresse, peut prélever sa commission. Le réseau peut, selon la charge, allonger un délai. Le « sans frais Samsung » n’est pas un « zéro euro de bout en bout ».
Sur le volet bancaire, le discours change de ton. Des frais peuvent s’appliquer et varier selon la destination. C’est honnête, et c’est aussi le point le plus sensible pour l’adoption. Un utilisateur qui envoie 200 dollars à un proche compare trois choses : le montant reçu, le temps, et la clarté du reçu. S’il découvre après coup un écart de change qu’il n’avait pas anticipé, il ne reviendra pas, même si la technologie sous-jacente est élégante. Les services qui gagnent sur les corridors populaires sont ceux qui affichent le net avant la confirmation, pas ceux qui expliquent le spread dans une foire aux questions.
Une comparaison utile, sans transformer l’article en tableau de banques, consiste à séparer trois couches de coût. La couche Samsung, annoncée nulle vers portefeuille compatible. La couche réseau et plateforme, variable. La couche conversion et correspondant bancaire, présente dès que l’on sort vers un compte en monnaie locale. Le produit sera jugé sur la somme des trois, pas sur la première ligne du communiqué.
Sécurité : biométrie, appareil, et brevet du 6 octobre
Chaque transfert exigera une authentification biométrique sur un Galaxy enregistré. C’est une barrière efficace contre un usage opportuniste si le téléphone est déverrouillé quelques secondes. Ce n’est pas une barrière contre un appareil compromis, ni contre une ingénierie sociale qui pousse le propriétaire à valider lui-même. Les fraudes aux virements, dans la banque classique, passent souvent par la victime, pas par le coffre. Rien n’indique que le stablecoin y échappera. Le support client et les plafonds compteront autant que le capteur d’empreinte.
Le 6 octobre, soit la veille de l’annonce commerciale, Samsung a été associé au dépôt d’une demande de brevet américain décrivant un portefeuille d’actifs numériques où des contrats intelligents autorisent les transactions sans que chaque appareil manipule directement les clés privées. Le système envisagé ferait participer téléphones, ordinateurs, objets connectés et appareils domestiques à la gestion d’un portefeuille partagé. Samsung n’a pas confirmé que cette architecture alimentera un produit commercial. Le rapprochement de dates est néanmoins frappant. D’un côté, un service custodial livré avec des partenaires. De l’autre, une recherche sur une garde répartie entre objets de la maison, sans exposer la clé à chaque terminal.
Il ne faut pas confondre les deux. Le service d’octobre repose sur Bastion et Coinbase Prime. Le brevet décrit une piste technique, pas un engagement de feuille de route. Les confondre nourrirait un récit plus spectaculaire que le produit réel. Les garder côte à côte, en revanche, éclaire une obsession de Samsung : sortir la clé privée du téléphone individuel, que ce soit en la confiant à un gardien régulé ou en la fragmentant dans un schéma plus tardif. Dans les deux cas, l’entreprise refuse le modèle « votre seed, votre problème » qui a défini une décennie de portefeuilles grand public.
Pourquoi l’USDC, et pas un jeton Samsung
Samsung a été explicite : pas de stablecoin propre annoncé dans Samsung Wallet. L’USDC est l’actif initial, présenté comme le dollar stable par défaut. Le choix est rationnel. Émettre son stablecoin obligerait un constructeur à porter réserves, attestations, politique de gel et relation directe avec les régulateurs monétaires. Distribuer un actif déjà établi reporte une partie de ce fardeau sur l’émetteur et sur le gardien. Pour un groupe dont le métier reste le matériel et les services, c’est une frontière prudente.
Ce choix a un coût stratégique. Samsung ne capte pas le seigneuriage des réserves. Il capte l’usage, la donnée de parcours, éventuellement des commissions de service, et le lien avec un écosystème de paiement qu’il espère étendre aux magasins. Si les paiements en USDC chez les marchands voient le jour, la marque redevient un rail de dépense, pas seulement un rail d’envoi. Tant que cette brique reste « à l’étude », le produit est un couloir de transfert, pas une monnaie de poche universelle.
L’absence de jeton maison protège aussi la réputation. Un incident sur un stablecoin émis par un géant de l’électronique serait un sujet de une bien au-delà de la crypto. En s’appuyant sur l’USDC, Samsung hérite de la crédibilité et des controverses déjà attachées à cet actif, sans en devenir l’émetteur. C’est un partage de risque assumé, visible dans le choix de Coinbase comme sous-dépositaire.
Le cadre américain, condition du bouton
Samsung présente le lancement d’octobre comme la suite logique d’un cadre réglementaire américain désormais en place pour les stablecoins. Le détail de ce cadre n’est pas redéveloppé dans l’annonce produit, mais le message politique est limpide : sans règles lisibles, pas de fonction préinstallée. Un téléphone vendu par millions ne peut pas embarquer un service financier dans une zone grise. Les équipes juridiques d’un constructeur exigent des licences, des partenaires supervisés, des procédures de gel, des pistes d’audit.
Cette dépendance explique aussi la frontière géographique. Le service démarre aux États-Unis, pour des Galaxy éligibles. L’extension internationale est conditionnée aux exigences de chaque marché. Un pays peut autoriser la détention, en interdire la conversion bancaire, imposer un agrément local ou simplement tarder. Le chiffre « plus de 60 pays » concerne les destinataires bancaires, pas l’ouverture du service d’émission partout. Un proche à l’étranger peut recevoir. L’expéditeur, dans un premier temps, est américain et éligible. Confondre les deux pervertit la promesse.
Pour les utilisateurs hors des États-Unis, la nouvelle est donc une anticipation, pas une disponibilité. Elle indique la direction que Samsung voudrait prendre si les régulateurs locaux suivent. Elle ne dit pas que le même bouton apparaîtra à Paris, à Séoul ou à São Paulo au même calendrier. Les groupes qui vendent le même téléphone partout savent que le logiciel financier, lui, ne se clone pas.
Ce que cela change pour les envois familiaux
Le cas d’usage le plus parlant n’est pas le trader. C’est la famille. Un parent aux États-Unis, un proche ailleurs, un montant modeste, un besoin rapide. Aujourd’hui, ce flux passe par des services de transfert spécialisés, des banques, parfois du cash chez un correspondant. Les frais y sont connus, parfois élevés, souvent opaques sur le change. Un parcours dans le téléphone déjà utilisé pour payer le café peut gagner, à condition que le net reçu soit compétitif et que le support existe quand un nom est mal orthographié.
Le destinataire bancaire est ici la clé psychologique. Beaucoup de proches n’ouvriront jamais un portefeuille crypto, par méfiance ou par simple absence d’intérêt. Recevoir des pesos, des euros ou des pesos philippins sur un compte existant retire l’objection principale. Le stablecoin devient un tuyau invisible. C’est exactement le discours de Liu : sortir l’argent du périmètre des applications crypto. Si ce tuyau tient, Samsung n’a pas vendu de la crypto. Il a vendu un virement plus court.
Le risque symétrique existe. Un destinataire qui reçoit parfois en crypto et parfois en banque peut se tromper de chemin. Un expéditeur peut croire qu’une adresse est « compatible » alors qu’elle ne l’est pas sur le réseau retenu. Les interfaces qui réussissent sur ces flux réduisent les choix, préremplissent, et empêchent l’envoi tant que le format n’est pas validé. On jugera Samsung Wallet à cette discipline, pas au nombre de logos partenaires sur le communiqué.
Paiements en magasin : la suite qui n’a pas de date
Au-delà des transferts, Samsung envisage des paiements en stablecoin chez des marchands en ligne et dans des magasins physiques. L’image est facile à projeter : poser le Galaxy sur un terminal, régler en USDC, partir. Aucune date n’est donnée. La fonction reste à l’étude. Il serait trompeur de la présenter comme livrée avec le service d’octobre.
Cette prudence est cohérente. Payer chez un commerçant exige un réseau d’acceptation, des terminaux, des accords, une gestion de la monnaie côté caisse, parfois une conversion instantanée en devise locale pour le vendeur qui ne veut pas tenir d’USDC. C’est un autre métier que l’envoi entre deux personnes. Samsung a déjà une marque de paiement mobile. Greffer un stablecoin dessus peut sembler naturel. Cela demande pourtant que le commerçant y trouve un intérêt, frais moindres ou règlement plus rapide, sinon le terminal continuera d’encaisser la carte.
Si cette brique arrive, le récit change d’échelle. Le téléphone ne sert plus seulement à expédier. Il sert à dépenser un dollar numérique sans passer par le réseau de cartes. Les émetteurs de cartes, les banques acquéreurs et les wallets concurrents regarderont alors le taux d’acceptation, pas le communiqué. En attendant, mieux vaut traiter les paiements marchands comme une intention, et les transferts d’octobre comme le seul engagement daté.
Concurrence : banques, applications de transfert, autres wallets
Samsung n’entre pas dans un vide. Les applications de transfert internationales ont des corridors rodés, un service client multilingue et des décennies de conformité. Les banques ont la confiance, et souvent la lenteur. Les portefeuilles crypto ont la vitesse sur certains réseaux, et une courbe d’apprentissage qui écarte encore une majorité de gens. Le pari de Samsung est de prendre la distribution du téléphone, la garde d’un acteur déjà connu du public américain, et la vitesse d’un stablecoin, puis de les présenter comme un seul geste.
Face aux applications spécialisées, l’avantage est l’absence de téléchargement et la familiarité. Le désavantage est l’expérience encore jeune sur les cas limites : nom incomplet, banque destinataire qui rejette, plafond dépassé un vendredi soir. Face aux banques, l’avantage est la promesse de secondes vers un portefeuille et d’une conversion directe vers plus de soixante pays. Le désavantage est la nouveauté, et la méfiance qu’inspire encore le mot stablecoin à une partie du public. Face aux wallets non custodial, l’avantage est l’absence de clé. Le désavantage est la dépendance à des tiers, que ces wallets vendent précisément comme un défaut.
Aucun de ces écarts n’est tranché par l’annonce. Ils se trancheront sur trois mois d’usage réel : taux d’échec, temps médian vers un compte bancaire, écart entre le montant annoncé et le montant reçu, qualité des réponses quand quelque chose coince. Les 82 millions d’appareils sont une audience potentielle. Ils ne sont pas un taux de réussite.
Vie privée, données, et le téléphone qui sait tout
Un transfert initié dans le portefeuille du constructeur produit des données que ni une banque traditionnelle ni un portefeuille auto-hébergé ne regroupent de la même façon. Samsung voit l’appareil, le compte, la biométrie, l’historique d’usage du wallet. Les partenaires de garde voient les flux d’USDC. Les partenaires de paiement voient les destinataires bancaires. Agrégées, ces traces dessinent des corridors familiaux, des montants, des horaires. Le cadre américain impose des obligations de lutte contre le blanchiment. Il n’efface pas la question de la minimisation.
Pour beaucoup d’utilisateurs, ce compromis sera acceptable. Ils l’acceptent déjà pour la carte et pour le paiement mobile. Pour d’autres, le simple fait qu’un stablecoin passe par le constructeur du téléphone suffira à les tenir à l’écart. Le produit ne cherche pas à convaincre ce second groupe. Il cherche le premier, celui qui veut le geste simple et accepte l’intermédiaire. Le dire clairement évite les malentendus avec la culture crypto la plus sourcilleuse sur la custody.
Ce que les entreprises et les indépendants peuvent en tirer
Le discours public vise d’abord les particuliers. Rien n’empêche pourtant un indépendant américain de tester le couloir pour régler un prestataire à l’étranger, si les plafonds et les catégories de compte le permettent. Là encore, l’annonce ne détaille pas les limites professionnelles. Un outil pensé pour la famille peut devenir un outil de trésorerie légère, à condition que la piste d’audit soit exportable et que le traitement fiscal soit lisible. Envoyer de l’USDC n’efface pas l’obligation de déclarer. Cela change le rail, pas le droit.
Côté marchands, l’intérêt viendra plus tard, si les paiements en magasin sortent de l’étude. D’ici là, le signal utile est ailleurs : un constructeur qui pèse sur le parc mobile américain considère qu’un stablecoin peut vivre dans le wallet par défaut. Pour une fintech, c’est à la fois une validation et une menace. Validation, parce que le geste devient normal. Menace, parce que le bouton n’est plus dans leur application, mais dans celle du téléphone.
Limites assumées de l’annonce
Plusieurs zones restent volontairement, ou simplement, incomplètes. La liste des pays destinataires n’est pas publiée. Le barème des frais bancaires non plus. Les modèles d’appareils exacts ne sont pas énumérés. Le choix du réseau pour chaque transfert n’est pas exposé à l’utilisateur dans le texte public. Les plafonds, les délais de vérification d’identité, la politique de gel et les recours en cas de litige ne figurent pas dans le communiqué de lancement. Ce n’est pas un procès. C’est un état des lieux. Un produit financier se juge sur ces annexes, pas sur la citation du dirigeant.
Il est également trop tôt pour mesurer un effet sur le volume d’USDC en circulation ou sur l’activité de Solana et de Sui. Une intégration dans un wallet préinstallé peut rester un onglet ignoré. Elle peut aussi, si le corridor bancaire est propre, déplacer des flux qui aujourd’hui ne touchent aucune blockchain parce que le destinataire refuse la crypto. Les deux issues restent ouvertes. Les annonces de partenariats ont souvent surestimé le second scénario.
Questions utiles avant d’envoyer le premier dollar
- Le pays du destinataire est-il dans le couloir réellement ouvert, pas seulement dans l’annonce « plus de 60 » ?
- Le montant net en devise locale est-il affiché avant validation ?
- Le portefeuille destinataire est-il compatible avec le réseau utilisé par le service ?
- Quel plafond s’applique au compte après vérification ?
- Que se passe-t-il si la biométrie échoue ou si l’appareil n’est plus enregistré ?
Une lecture froide, sans envolée
Réduite à l’os, l’information est la suivante. Fin octobre, Samsung compte ouvrir dans Samsung Wallet, pour des Galaxy éligibles aux États-Unis, l’achat et l’envoi d’USDC. Vers un portefeuille compatible, sans frais de transfert Samsung, en visant quelques secondes. Vers un compte bancaire dans plus de soixante pays, en monnaie locale, avec des frais variables. La garde passe par Bastion et Coinbase Prime. Solana et Sui sont cités comme partenaires d’infrastructure. La biométrie verrouille l’envoi. Les paiements marchands et l’internationalisation de l’expéditeur viennent après, si la régulation suit. Pas de stablecoin Samsung.
Ce périmètre est déjà considérable pour un constructeur. Il n’est pas une révolution monétaire. Il est une tentative de rendre un dollar numérique aussi ennuyeux qu’un virement, dans un objet que les gens ne rangent plus. L’ennui, ici, serait une victoire. Les services financiers qui durent sont ceux dont on oublie l’infrastructure. On se souvient du proche qui a reçu, du délai, du montant. On ne se souvient pas du nom du réseau.
Le test commencera donc loin des citations. Il commencera quand quelqu’un, un dimanche soir, comparera le net reçu via Samsung Wallet et le net reçu via son habitude actuelle. Si l’écart est favorable et le reçu clair, le bouton a une chance. Si l’écart se cache dans le change, le parc de 82 millions restera un chiffre de communiqué. Entre les deux, il y a une dernière semaine d’octobre, des partenaires déjà liés par des investissements, et un public qui n’a pas demandé un cours sur les stablecoins. Il a demandé que l’argent arrive.
Comment se préparer sans se raconter d’histoire
Pour un détenteur de Galaxy aux États-Unis, la préparation tient en peu de gestes. Vérifier que l’appareil et le compte entrent dans le périmètre quand Samsung publiera les conditions fines. Ne pas confondre l’annonce de juillet et le service d’octobre. Ne pas supposer que tous les pays du monde reçoivent, ni que tous les portefeuilles sont compatibles. Regarder le montant net avant d’envoyer, surtout vers une banque. Garder une trace du transfert. Ne pas traiter la biométrie comme une garantie contre l’arnaque : elle garantit que c’est bien vous qui validez, y compris si l’on vous a poussé à valider.
Pour un destinataire à l’étranger, la préparation est encore plus simple, et c’est tout l’intérêt du second chemin. Un compte bancaire au nom correct, dans un pays supporté, peut suffire. Pas d’application à installer, pas de jeton à conserver. Si le premier envoi est un test de petit montant, l’erreur coûte peu. C’est une discipline ancienne des transferts, et elle reste la bonne quand un nouveau rail s’ouvre.
Pour tout le monde, une retenue s’impose sur les suites non datées. Le paiement en magasin n’est pas lancé. L’expansion hors des États-Unis n’est pas calendée. Le brevet sur les contrats intelligents n’est pas un produit. L’USDC reste l’actif de départ, pas une promesse d’ouvrir demain toutes les stables du marché. Tenir ces frontières évite de transformer une fonction de wallet en récit total sur l’avenir de l’argent.
Samsung a mis un dollar numérique dans l’objet le plus répandu de son écosystème américain, avec des partenaires de garde déjà dans son tour de table, des réseaux qui réclament ce type d’usage, et une fenêtre réglementaire qu’il juge suffisante. Le reste, la liste des pays, le prix réel d’un envoi, la solidité du dimanche soir, ne se lira pas dans l’annonce. Il se lira dans le premier reçu.