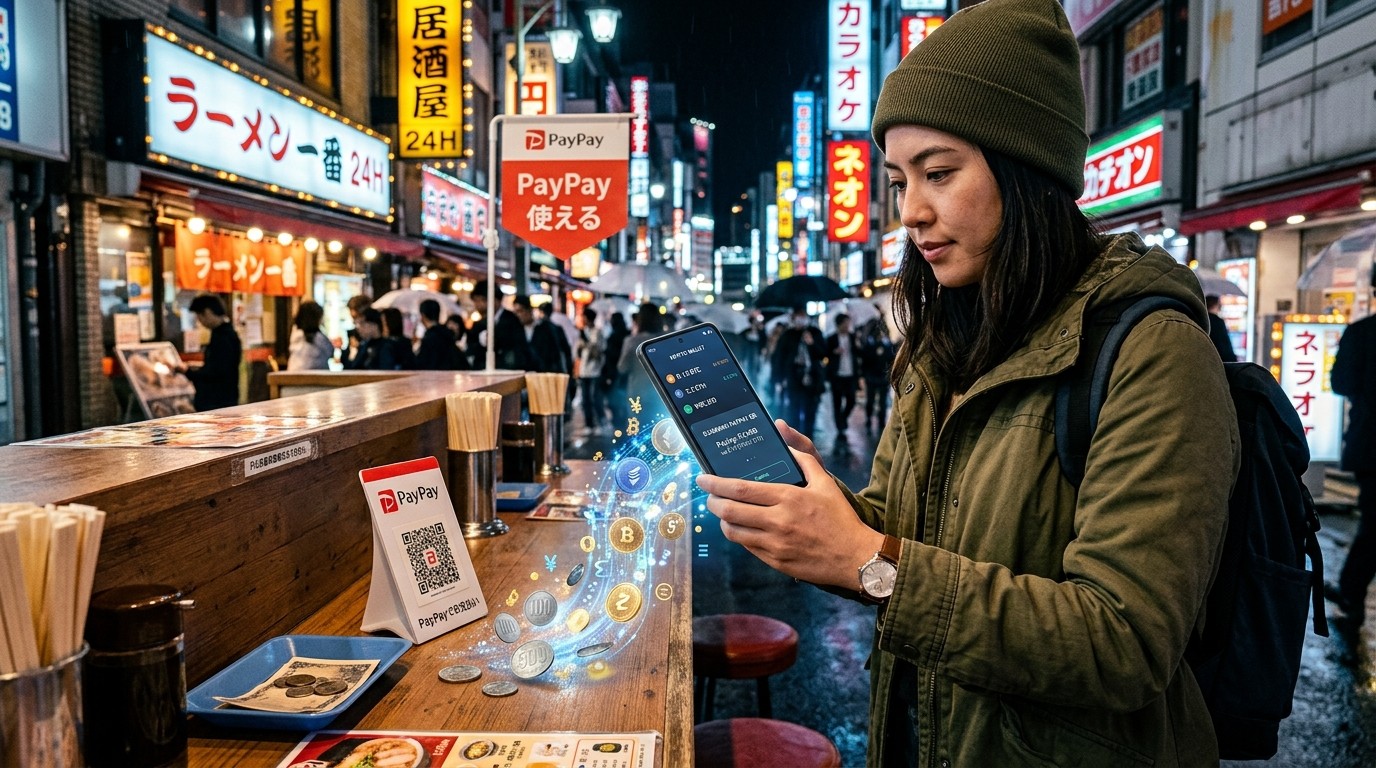

Et si le prochain café commandé à Shibuya n’était plus payé avec une carte étrangère, ni même avec une application locale, mais directement depuis un portefeuille d’actifs numériques ? Cette scène, encore improbable il y a quelques années, devient concrète pour des millions de visiteurs. Le 30 septembre 2026, un pont discret a été ouvert entre un service de paiement crypto mondial et le réseau de commerçants le plus omniprésent du quotidien japonais.
Un Pont Inattendu Entre Crypto Et Quotidien Japonais
Le principe paraît simple, presque trop simple. Un voyageur éligible ouvre son application, scanne le code déjà collé sur le comptoir, et le commerçant reçoit des yens. Derrière cette fluidité se cache pourtant une architecture financière nouvelle : la crypto reste du côté de l’utilisateur, le yen reste du côté du magasin, et un intermédiaire relie les deux mondes sans obliger le restaurateur à devenir expert en chaînes de blocs.
Cette nouveauté ne s’adresse pas à tout le monde. Les résidents japonais en sont exclus. Le service vise les visiteurs venus de plus de cent pays et régions, à condition que leur compte soit vérifié et que le paiement crypto soit déjà disponible dans leur juridiction. Autrement dit, le Japon n’ouvre pas ici un supermarché crypto pour ses habitants. Il ouvre une porte de sortie pratique pour ceux qui arrivent avec des actifs numériques déjà en poche.
Ce Que Change Vraiment L’arrivée De Binance Pay
Jusqu’ici, dépenser de la crypto au Japon relevait souvent du bricolage. Il fallait convertir, transférer, parfois passer par une carte intermédiaire, puis prier pour que le terminal accepte le flux. Le nouveau dispositif inverse la logique. Le voyageur paie depuis son compte existant. Le commerçant, lui, ne change presque rien à sa caisse.
Environ 48 millions d’utilisateurs éligibles sont concernés. Le chiffre impressionne, mais il faut le lire avec prudence. Tous ne visiteront pas Tokyo la semaine prochaine. Tous n’auront pas non plus le réflexe de payer un bentō avec un jeton. L’intérêt n’est pas l’explosion immédiate des volumes. L’intérêt est l’accès à un réseau déjà installé dans les restaurants, les hôtels, les boutiques et une foule de commerces du quotidien.
À retenir. Le commerçant continue de recevoir des yens. L’utilisateur dépense des actifs numériques. Le réseau HIVEX sert de passerelle. Les résidents locaux restent hors du dispositif lancé le 30 septembre.
Thomas Gregory, vice-président des paiements et du fiat chez Binance, a présenté le Japon comme l’une des destinations les plus avancées pour les paiements sans espèces interconnectés. Sa formule insiste sur trois mots : seamless, borderless, accessible. Derrière le vocabulaire marketing, l’enjeu est plus terre à terre. Un touriste ne veut pas chercher un terminal spécial. Un commerçant ne veut pas signer un nouveau contrat pour chaque application étrangère.
« Notre intégration avec PayPay reflète une vision partagée : rendre les paiements plus fluides, plus transfrontaliers et plus accessibles pour les voyageurs. »
Thomas Gregory
HIVEX, La Plaque Tournante Que Personne Ne Voyait
Le nom HIVEX ne dit rien au client qui commande un ramen. Pourtant, c’est lui qui rend l’opération possible. Ce réseau permet à des applications de paiement étrangères de s’appuyer sur l’infrastructure QR déjà utilisée par les commerçants PayPay. Les entreprises n’ont pas à intégrer chaque portefeuille un par un. Elles restent dans leur environnement habituel.
Ce n’est pas la première connexion de ce type. Plus tôt en septembre, le même réseau avait déjà ouvert la voie à des paiements UnionPay par QR pour les visiteurs utilisant l’application correspondante. Après cette étape, PayPay indiquait que son réseau marchand pouvait recevoir des paiements issus de 36 services cashless étrangers, couvrant 17 pays et régions. Selon l’entreprise, ces territoires représentaient environ 80 % des visiteurs internationaux au Japon.
Binance Pay n’arrive donc pas dans un désert. Il s’insère dans une stratégie déjà rodée : attirer le flux touristique sans reconstruire toute la caisse. La différence, et elle n’est pas mince, tient à la source de fonds. Ici, l’argent ne vient pas seulement d’une banque étrangère ou d’un wallet fiat. Il peut venir d’actifs numériques détenus sur un compte d’échange.
Comment Se Passe Le Paiement Devant Le Comptoir
Le geste reste familier. Deux chemins existent. Dans le premier, le client scanne le QR du commerçant avec Binance Pay. Dans le second, lorsqu’il est pris en charge, il affiche son propre code et le personnel le scanne. Le commerçant vérifie ensuite la bonne fin de l’opération dans PayPay for Business, comme pour un paiement classique.
Cette banalité visuelle est précisément ce qui rend le dispositif crédible. Un paiement crypto qui exige un terminal dédié, une formation spéciale et cinq minutes d’attente n’a aucune chance dans un konbini à l’heure de pointe. Un paiement qui imite le rituel déjà connu a, lui, une chance d’être utilisé dès le premier soir.
Côté voyageur
Compte vérifié, juridiction éligible, scan du QR PayPay ou présentation d’un code dans l’application.
Côté commerçant
Règlement en yen, flux proche d’un paiement PayPay habituel, possibilité de désactiver HIVEX dans les réglages.
Les commerçants éligibles n’ont pas besoin de déposer une demande séparée pour commencer à recevoir ces paiements. Ils peuvent toutefois couper le service depuis leurs paramètres professionnels. Cette option de sortie est importante. Elle rappelle que l’ouverture n’est pas une obligation doctrinale. C’est une couche ajoutée à un réseau existant.
Pourquoi Les Commerçants Reçoivent Du Yen, Pas Des Jetons
Le point le plus décisif du dispositif n’est pas le QR. C’est le règlement. Le magasin n’encaisse pas de bitcoin, pas d’ether, pas de stablecoin affiché à l’écran. Il encaisse du yen. Toute la conversion, la conformité et le risque de change restent du côté de l’infrastructure de paiement et de l’échange.
Cette séparation a une conséquence psychologique énorme. Un hôtelier n’a pas à se demander comment comptabiliser un actif volatile. Un restaurateur n’a pas à ouvrir un portefeuille. Un comptable n’a pas à inventer une nouvelle ligne d’inventaire crypto. Le quotidien administratif reste japonais, local, libellé dans la monnaie du pays.
On peut y voir une limite. Si l’ambition des actifs numériques est de circuler de pair à pair jusqu’au dernier kilomètre, ce modèle la coupe juste avant la caisse. On peut aussi y voir une ruse intelligente. Pour qu’un usage se répande, il faut d’abord qu’il soit invisible. Le yen à l’arrivée rend l’innovation acceptable.
Une Alliance Qui Ne Date Pas D’hier
Le lancement du 30 septembre n’arrive pas dans le vide. PayPay, filiale du groupe SoftBank, avait déjà pris une participation de 40 % dans Binance Japan en octobre 2025, dans le cadre d’une alliance capitalistique et commerciale. À l’époque, PayPay dépassait les 70 millions d’utilisateurs au Japon. L’idée était de relier un réseau cashless massif à des services d’actifs numériques.
Les premières briques n’étaient pas destinées aux touristes. Elles concernaient le va-et-vient de l’argent entre PayPay et Binance Japan. Les utilisateurs locaux pouvaient acheter de la crypto avec PayPay Money et PayPay Points, puis renvoyer le produit d’une vente vers PayPay. En avril 2026, le lien s’est épaissi : dépôt de yens via PayPay Money avant un ordre crypto, puis usage de ce solde pour des achats, des ordres limites et du trading.
En août, les plafonds de dépôt instantané ont été relevés. Le plafond sur 24 heures est passé de 300 000 yens à 1 million. Le plafond sur 30 jours est passé de 1 million à 2 millions. Ces chiffres parlent d’un usage qui cesse d’être anecdotique. Ils parlent aussi d’un couple d’entreprises qui teste, ajuste, puis élargit.
Le service lancé fin septembre vise toutefois un public différent. Il ne s’agit plus du résident qui convertit son solde PayPay. Il s’agit du visiteur étranger éligible qui arrive avec un compte Binance Pay déjà actif. Deux publics, deux rails, une même obsession : réduire la friction entre monnaie locale et actifs numériques.
Le Japon Teste Plusieurs Portes D’entrée Vers Le Paiement Crypto
Le pays n’attend pas qu’un seul acteur invente le futur du paiement. En août, l’enseigne de convenience stores Lawson a testé des paiements en stablecoins JPYC, USDC et USDT dans deux points de vente à Tokyo. Le pilote branchait des portefeuilles numériques sur les caisses existantes. Le client montrait un code-barres, le personnel le scannait comme d’habitude, sans terminal crypto séparé.
Lawson a indiqué qu’il évaluerait la vitesse, la stabilité du système et l’organisation en magasin avant d’envisager un déploiement plus large. Ce langage prudent dit l’essentiel. Au Japon, l’innovation de paiement se juge d’abord à la file d’attente, pas au communiqué.
D’autres expérimentations existent hors du rayon alimentaire. JCB s’est associé à Circle en juillet pour tester l’USDC sur des transferts de trésorerie internes et des paiements marchands. La première étape visait les mouvements de fonds transfrontaliers de JCB lui-même, avant une éventuelle bascule vers le commerce de détail. Ici encore, on commence par l’arrière-boutique, pas par le spectacle.
Binance Pay emprunte une route distincte. Au lieu de brancher un stablecoin directement sur la caisse d’une enseigne, le service branche un utilisateur étranger sur un réseau QR national. Le commerçant n’apprend pas un nouveau geste. Le voyageur n’apprend pas une nouvelle monnaie locale. Chacun reste dans son univers, et le pont se fait au milieu.
Ce Que Cette Stratégie Révèle Sur Les Paiements Mondiaux
Plus tôt dans l’année, la société a présenté une stratégie où les paiements et les stablecoins ne sont plus un accessoire du trading, mais un pilier à part entière. Une note de recherche d’avril affirmait que Binance Pay atteignait plus de 21 millions de commerçants dans le monde et s’était déjà connecté à des réseaux domestiques, dont Pix au Brésil. Le QR n’est donc pas un gadget japonais. C’est un langage commun des paiements contemporains.
Cette approche a un avantage évident. Signer un par un les restaurants, hôtels et détaillants d’un pays prend des années. Se brancher sur un réseau déjà accepté prend des semaines. Le coût d’acquisition du commerçant s’effondre. La couverture explose. Le risque, en revanche, est de dépendre d’un intermédiaire local, de ses règles, de ses exclusions et de sa capacité à couper le robinet.
Le Japon offre un terrain particulièrement révélateur. Le pays aime le cashless, mais il aime aussi le contrôle, la clarté réglementaire et la séparation des rôles. Un service ouvert aux visiteurs et fermé aux résidents n’est pas un hasard. C’est une manière de tester l’usage sans bousculer trop vite le cadre domestique.
Qui Peut Payer, Qui Ne Peut Pas
Les conditions d’éligibilité méritent d’être lues sans romantisme. Il faut venir d’une juridiction où Binance Pay est proposé. Il faut avoir terminé la vérification d’identité. Il faut être un visiteur, pas un résident. Ces filtres réduisent le rêve d’un paiement universel. Ils le rendent aussi plus défendable auprès des régulateurs et des partenaires bancaires.
Pour le voyageur concerné, le bénéfice est immédiat. Plus besoin de chercher un bureau de change à l’aéroport uniquement pour le premier taxi. Plus besoin de jongler entre trois applications locales dont l’interface n’existe qu’en japonais. Le compte déjà utilisé pour stocker des actifs devient un outil de dépense sur place.
Pour le résident, le message est inverse. Le chemin vers la crypto reste celui de Binance Japan, des dépôts PayPay Money, des points et des plafonds. Deux Japon coexistent désormais : celui que l’on visite avec un wallet international, et celui que l’on habite avec un compte local réglementé.
Ce Que Gagnent Les Voyageurs Sur Le Terrain
Le premier gain est psychologique. Dépenser un actif numérique dans un lieu réel donne enfin un usage banal à ce qui restait souvent un objet de spéculation. Un dîner, une nuit d’hôtel, un billet de transport : la crypto sort du graphique et entre dans le ticket de caisse.
Le deuxième gain est opérationnel. Les cartes internationales peuvent entraîner des frais, des refus, des plafonds. Les espèces exigent un change. Une application locale demande une carte SIM, une inscription, parfois un numéro de téléphone japonais. Un paiement depuis un compte déjà ouvert contourne une partie de ces frictions.
Le troisième gain est symbolique. Le Japon, souvent décrit comme à la fois hypermoderne et attaché au cash, devient une vitrine. Si l’on peut payer un commerçant de quartier à Osaka depuis un compte crypto étranger, l’argument « la crypto ne sert à rien dans la vraie vie » perd une partie de sa force.
Ce Que Risquent Les Utilisateurs Et Les Magasins
La fluidité a un prix. Le voyageur dépend d’une chaîne : disponibilité de l’application, statut du compte, règles de la juridiction, bon fonctionnement de HIVEX, acceptation du commerçant, conversion dans les coulisses. Un maillon qui saute, et le QR ne suffit plus.
Il y a aussi la question du taux. L’utilisateur dépense un actif. Le commerçant reçoit du yen. Entre les deux, quelqu’un convertit. Le client devra surveiller le moment de la dépense, le spread, les éventuels frais, la liquidité de l’actif choisi. Payer un souvenir avec un jeton volatile n’a rien d’anodin si le marché bouge pendant le repas.
Côté magasin, le risque n’est pas de détenir de la crypto. Il est de gérer un flux supplémentaire, des litiges transfrontaliers, des pics touristiques, des coupures de service. Même si le geste ressemble à un paiement PayPay ordinaire, le client, lui, n’est pas un client ordinaire. Il arrive d’ailleurs, avec un autre cadre juridique et parfois une autre langue.
Une Lecture Plus Large Du Cashless Japonais
Le Japon n’a pas attendu la crypto pour digitaliser le paiement. PayPay s’est imposé comme un réflexe national, des konbini aux petits restaurants. Le QR est devenu un objet culturel autant qu’un outil technique. Brancher un service étranger sur ce réflexe, c’est accepter que l’innovation passe par l’habitude plutôt que par la rupture.
C’est aussi accepter une hiérarchie. Le réseau local reste le maître du dernier mètre. L’acteur crypto apporte la source de fonds. L’intermédiaire traduit. Dans cette hiérarchie, la blockchain n’est plus le centre du décor. Elle est une réserve de valeur que l’on convertit au moment utile.
On peut le regretter au nom de la pureté doctrinale. On peut aussi y voir la seule voie réaliste pour qu’un paiement crypto survive à l’heure du déjeuner. Les théories aiment les ruptures. Les files d’attente aiment la continuité.
Le Tourisme Comme Laboratoire
Choisir les visiteurs plutôt que les résidents n’est pas seulement une contrainte réglementaire. C’est une méthode. Le tourisme concentre des paiements ponctuels, des paniers variés, des utilisateurs déjà habitués aux applications internationales. Si le système tient pendant la haute saison, il pourra éventuellement inspirer d’autres couches plus tard.
Le Japon a tout à gagner à fluidifier la dépense des visiteurs. Moins de frictions à la caisse, c’est potentiellement plus de consommation dans les commerces qui acceptent déjà PayPay. Pour un pays qui soigne son accueil et mesure chaque yen du voyageur, un réseau de paiement supplémentaire n’est pas un gadget. C’est un argument d’attractivité.
Encore faut-il que l’expérience soit irréprochable. Un paiement qui échoue devant une file, un message d’erreur incompréhensible, un commerçant qui ne sait pas où regarder la confirmation : ces détails tueront l’usage plus sûrement qu’un débat théorique sur la nature de la monnaie.
Ce Que Cette Annonce Ne Dit Pas
Le communiqué insiste sur l’accès, le yen, le QR, l’éligibilité. Il dit moins sur les actifs acceptés au cas par cas, sur le coût exact pour l’utilisateur, sur le traitement des remboursements, sur les délais de litige. Or, c’est précisément dans ces zones grises que se joue la confiance.
Un voyageur qui paie un hôtel voudra savoir comment annuler. Un commerçant qui constate un écart voudra savoir qui appeler. Une famille qui voyage avec plusieurs comptes voudra savoir qui est éligible et qui ne l’est pas. Tant que ces réponses restent dans les conditions d’utilisation plutôt que dans le geste de caisse, l’adoption restera prudente.
Il faudra aussi observer si le service reste cantonné aux visiteurs ou s’il prépare, sans le dire, une familiarisation plus large. Les alliances capitalistiques, les relevés de plafonds, les tests de stablecoins en magasin : tous ces signaux vont dans le même sens. Le Japon n’interdit pas d’imaginer un usage élargi. Il refuse seulement de le décréter d’un coup.
Une Mise En Perspective Pour Les Autres Pays
Le schéma japonais peut inspirer d’autres marchés où un réseau QR national existe déjà. Brancher un acteur crypto mondial sur une infrastructure locale évite de reconstruire le commerce de détail. C’est plus rapide, moins coûteux, plus acceptable politiquement, à condition que le règlement final reste dans la monnaie du pays.
La leçon n’est pas « tout le monde doit copier PayPay ». La leçon est plus sèche. L’usage réel des actifs numériques avancera d’abord là où le commerçant n’a rien à réapprendre. Les pays qui possèdent déjà un standard de paiement mobile ont une longueur d’avance pour absorber la crypto sans la mettre au centre de l’affiche.
Ceux qui n’ont pas ce standard devront choisir : créer un terminal crypto visible, ou inventer leur propre couche d’interopérabilité. Le premier chemin est spectaculaire. Le second est efficace. Le Japon vient de rappeler lequel des deux intéresse les files d’attente.
Ce Qu’il Faudra Surveiller Après Le 30 Septembre
Le lancement n’est qu’une date. La suite se jouera dans des indicateurs plus prosaïques : nombre de transactions, panier moyen, taux d’échec, répartition géographique des paiements, types de commerces les plus utilisés, saisonnalité touristique. Sans ces données, le récit restera un récit d’ouverture, pas un récit d’usage.
Il faudra aussi regarder la réaction des autres services de paiement étrangers déjà branchés sur HIVEX. L’arrivée d’une source crypto change-t-elle la concurrence entre portefeuilles ? Les visiteurs continueront-ils de préférer leur application bancaire habituelle ? Ou bien le réflexe « je paie avec ce que j’ai déjà sur mon compte d’échange » va-t-il s’installer chez une minorité influente ?
Enfin, il faudra observer le débat public japonais. Un paiement crypto pour touristes peut rester discret. S’il devient visible dans les statistiques de consommation, il nourrira des questions sur la fiscalité, la traçabilité, la protection du consommateur et la place des actifs numériques dans l’économie réelle.
Une Conclusion Prudente, Mais Pas Banale
Le 30 septembre 2026 n’invente pas la monnaie du futur. Il fait quelque chose de plus utile : il rend un paiement inhabituel aussi banal qu’un scan de QR dans une épicerie de quartier. Les commerçants gardent le yen. Les visiteurs éligibles gardent leurs actifs. Le réseau local garde la main sur le dernier geste.
Cette architecture n’est pas révolutionnaire au sens romantique du terme. Elle est révélatrice. Elle dit que la crypto entre dans le commerce quand elle accepte de disparaître au moment de la caisse. Elle dit aussi que le tourisme peut servir de sas, plus sûr politiquement qu’une bascule nationale.
Reste la seule question qui compte vraiment, loin des communiqués. Quand le voyageur aura faim, tard le soir, dans une rue qu’il ne connaît pas, lèvera-t-il son téléphone par habitude ? Si la réponse devient oui, le pont aura tenu. Si la réponse reste non, il ne restera qu’une belle connexion technique, visible le jour du lancement, oubliée dès le lendemain.