
Et si la vraie histoire n’était pas la baisse du bitcoin, mais le fait que l’argent continue d’entrer ? En une seule semaine, les fonds cotés liés aux cryptoactifs ont attiré environ 2,39 milliards de dollars. Le marché a reculé. Les rendements américains à dix ans ont grimpé jusqu’à 5,20 %. Les actions ont cédé du terrain. Pourtant, la demande institutionnelle n’a pas cédé. Ce décalage entre le prix et les flux mérite d’être regardé de près, parce qu’il dit quelque chose de plus durable qu’un simple mouvement quotidien.
Quand Les Flux Résistent Alors Que Le Prix Cède
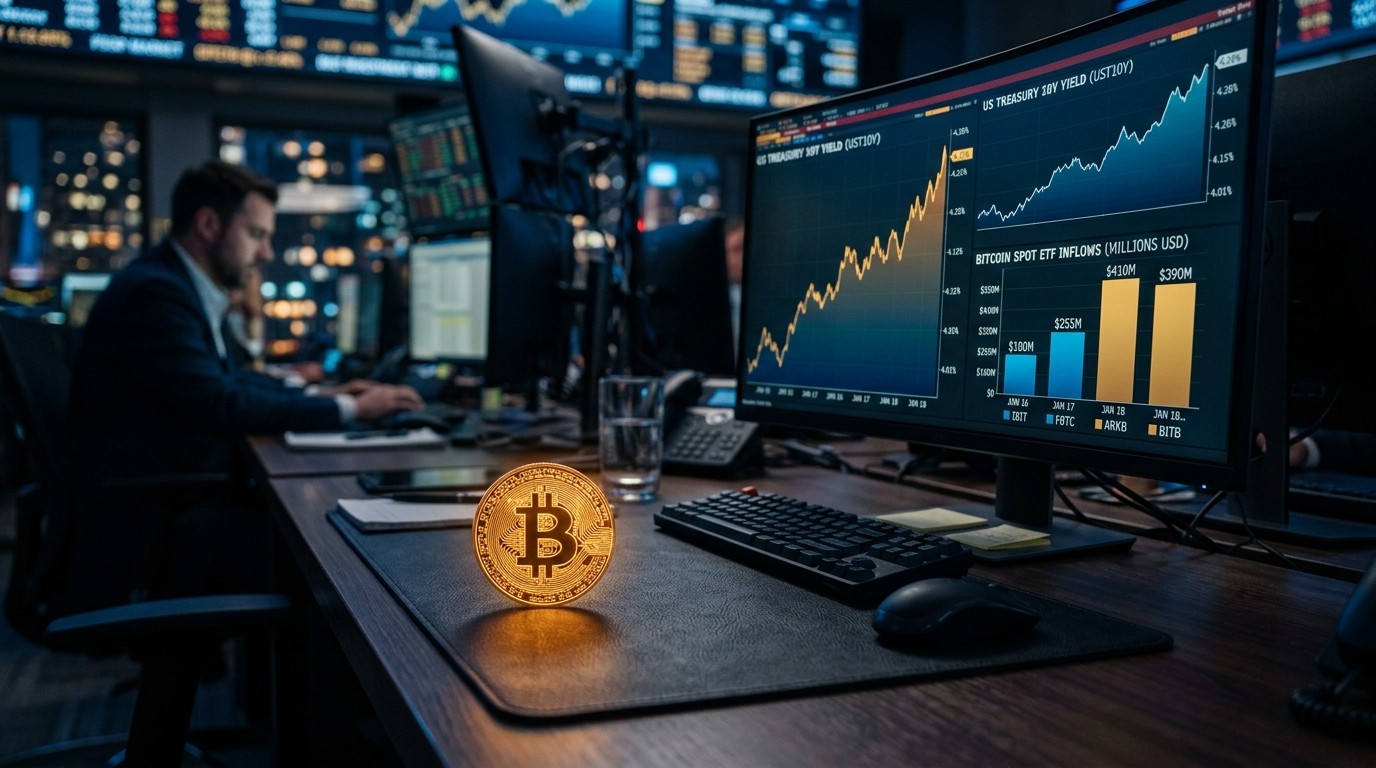
Le scénario de fin septembre 2026 a quelque chose de trompeur. Le bitcoin perd 4,3 % et glisse vers 83 500 dollars. Les titres américains se replient. Les taux longs accélèrent. Sur le papier, c’est un cocktail classique de pression. Dans les faits, les ETF crypto enregistrent l’une de leurs meilleures semaines de l’année. Selon Hilbert Group, cette collecte ramène même les flux nets de 2026 au-dessus de zéro, après un déficit qui avait atteint 5,8 milliards de dollars au plus bas de juillet.
Jesse Marre, gérant senior chez Hilbert Group, insiste sur ce point : le bitcoin a vendu sur la cassure des rendements, et les flux sont tout de même arrivés. C’est, selon lui, le même schéma que la semaine précédente. Une mauvaise nouvelle n’arrive plus à s’incruster dans la demande. On peut le lire comme un simple décalage temporaire. On peut aussi y voir un changement de nature du marché, désormais plus porté par des allocations régulières que par l’humeur du jour.
Le bitcoin a reculé de 4,3 pour cent sur la cassure des rendements et les flux sont tout de même arrivés, ce qui reprend le schéma de la semaine précédente où les mauvaises nouvelles n’arrivent plus à coller.
À environ 108 milliards de dollars, l’actif net total des ETF reste nettement sous son pic de 152 milliards. Ce sommet avait été touché alors que le bitcoin évoluait autour de 125 000 dollars. L’écart est utile. Il rappelle que le prix actuel n’a pas encore retrouvé le niveau qui avait justifié la plus forte valorisation des fonds. Il rappelle aussi que la collecte récente ne suffit pas, à elle seule, à reconstituer toute la base d’actifs perdue pendant les phases de reflux.
Une Semaine Portée Par Les Gros Véhicules Américains
Les données des fonds américains exposés au bitcoin précisent la géographie de cette demande. Sur la semaine du 21 au 25 septembre, les flux restent positifs chaque jour, même s’ils s’essoufflent au fil des séances. On part d’environ 999 millions de dollars le lundi pour finir autour de 134,5 millions le vendredi. La pente descend, mais elle ne bascule pas.
BlackRock, via IBIT, capte environ 1,16 milliard de dollars. Fidelity, avec FBTC, suit avec 701,6 millions. ARK 21Shares et ARKB ajoutent 294,7 millions. Morgan Stanley, à travers MSBT, attire 203,3 millions, son plus fort flux hebdomadaire depuis son lancement en avril. Cette répartition n’est pas anodine. Elle montre que la collecte n’est pas l’affaire d’un seul produit star. Elle se diffuse chez plusieurs émetteurs, y compris des acteurs arrivés plus tard dans le cycle.
Ce que la semaine dit vraiment
Les flux quotidiens restent verts cinq jours de suite. L’intensité baisse, pas le signe. C’est souvent ainsi que se construit une allocation institutionnelle : moins spectaculaire en fin de semaine, plus persistante dans la durée.
Cette persistance a une conséquence psychologique. Tant que les rachats ne prennent pas le relais, chaque repli de prix peut être lu comme une fenêtre d’entrée plutôt que comme un signal de sortie. Ce n’est pas une loi. C’est une habitude de marché qui s’installe quand les véhicules réglementés deviennent le canal principal d’accès.
Pourquoi Les Rendements À Dix Ans Pèsent Sur Le Bitcoin
Jusqu’à mercredi, la semaine paraissait plutôt calme. Puis les rendements américains à dix ans cassent leurs précédents plus hauts et passent d’environ 4,95 % à 5,20 %. Marre n’isole pas un seul chiffre économique comme déclencheur. Il décrit plutôt une tendance déjà en place, nourrie par les craintes d’inflation et par les doutes sur la soutenabilité des finances publiques.
Une poussée de 25 points de base à travers les plus hauts, sans catalyseur et sans retracement, n’est pas le même signal qu’un repricing guidé par une statistique. Cela dit que la tendance et l’inquiétude budgétaire suffisent désormais à elles seules.
Pendant la phase de vente, le S&P 500 recule de 1,2 %, le Nasdaq de 1,4 %, et le bitcoin de 4,3 % jusqu’à 83 500 dollars. Ensuite, la volatilité se tasse. L’indice large revient vers 7 750. Les rendements, eux, restent proches de leurs plus hauts. C’est précisément ce que le gérant juge trompeur. Un marché plus calme n’est pas un marché qui a réglé la pression. Tant que les taux longs restent perchés, le coût d’opportunité de détenir un actif sans rendement reste élevé.
Le bitcoin n’évolue plus dans une bulle isolée. Il réagit aux mêmes forces que les actifs risqués : liquidité, taux réels, appétit pour la duration, lecture de la politique monétaire. Quand le dix ans accélère sans retracement, les modèles d’allocation se tendent. Les gérants n’ont pas besoin d’un titre de une pour réduire l’exposition. Le mouvement des taux suffit.
Le Prix Teste Un Couloir, Pas Encore Une Rupture
Sur le graphique hebdomadaire, Marre décrit une consolidation entre 82 400 et 87 500 dollars. Cette bande correspond à une pause après un rallye vif. Sans nouveau catalyseur, il s’attend à ce que le marché reste à l’intérieur de cette zone. Au-dessus, le niveau proche de 89 000 dollars devient le seuil dont le franchissement pourrait ouvrir la route vers 95 000 dollars.
En dessous, le support est placé à 80 000 dollars, puis à 77 000. Une cassure sous 77 000 dollars, selon cette lecture, réactiverait la pression vendeuse et abîmerait la structure haussière. Le biais de fond reste toutefois orienté à la hausse. Autrement dit, le marché n’est pas en train de basculer. Il est en train de choisir s’il consolide pour reprendre, ou s’il laisse les taux longs lui voler le momentum.
Quelques jours plus tôt, le bitcoin évoluait déjà autour de 83 450 dollars après être passé au-dessus de 87 000. Des opérateurs de marché évoquaient alors une zone de transaction entre 83 500 et 85 000 dollars. La perte des 83 000 dollars ouvrait, dans cette grille, la possibilité d’un regard vers 81 000. Ces repères ne se contredisent pas. Ils décrivent simplement deux échelles : le bruit quotidien d’un côté, l’architecture hebdomadaire de l’autre.
| Repère | Niveau | Lecture |
|---|---|---|
| Zone de range hebdo | 82 400 – 87 500 $ | Pause après rallye |
| Seuil de relance | 89 000 $ | Ouverture possible vers 95 000 $ |
| Premier support | 80 000 $ | Cushion technique |
| Support structurel | 77 000 $ | Risque de dégradation haussière |
Ce Que Disent Les Options Quand Le Marché Se Calme
Du côté des options, Marre situe la DVol autour de 35. La tarification entre options haussières et baissières apparaît relativement symétrique. Les appels à cinq deltas portent une volatilité implicite proche de 39 %. L’implicite reste inférieure à la volatilité réalisée, mais l’écart s’est resserré. Il était de sept points. Il n’est plus que d’un à un point et demi, parce que les oscillations réelles du bitcoin se sont apaisées.
Malgré ce resserrement, le gérant estime que les vendeurs d’options reçoivent encore peu de valeur aux prix actuels. Traduction plus simple : le marché d’options n’offre pas une prime généreuse pour ceux qui parient sur l’immobilité. Le calme observé sur le sous-jacent n’est donc pas forcément une aubaine pour les stratégies de portage de volatilité.
Cette configuration a un autre mérite. Elle évite le récit trop facile d’un marché « trop cher en peur » ou « trop cher en euphorie ». La surface d’options ne penche pas de façon spectaculaire. Elle décrit un équilibre provisoire, dans lequel les flux d’ETF et les taux longs se disputent le prochain mouvement.
La Régulation Avance Sans Attendre Une Grande Loi
Le volet réglementaire pèse autant que le graphique. Marre souligne de nouvelles orientations de la SEC sur l’application du droit des valeurs mobilières aux jetons. Dans sa lecture, ce cadre ouvre une voie pour une distribution de revenus aux détenteurs, via le staking et les rachats, dans un format plus compatible avec le droit américain.
Après l’échec de CLARITY au Congrès, la SEC et la CFTC accélèrent pour fixer une partie des règles avec les leviers dont elles disposent déjà. C’est plus rapide. C’est aussi plus réversible. Les mesures prises hors du législateur peuvent être réécrites par une administration future moins favorable. Marre situe ce risque politique à plus de deux ans, et estime que la durabilité des changements dépendra de la profondeur de leur ancrage d’ici là.
Chaque règle écrite de cette façon est une règle qu’une future administration peut réécrire, ce qui fait que les deux prochaines années portent moins sur ce qui est publié que sur la profondeur de l’ancrage avant la fermeture de la fenêtre.
Un autre chantier, distinct, concerne les actions tokenisées. Un cadre sur cinq ans évoqué à la mi-septembre impose aux jetons d’actions approuvés de préserver les droits économiques, de vote, de dividende et de liquidation des titres sous-jacents. L’exemption reste modifiable. Ici encore, la logique est la même : avancer vite, tout en laissant une porte ouverte à l’ajustement politique.
Pour un investisseur, cette dualité compte. D’un côté, le marché américain gagne en lisibilité. De l’autre, une partie du cadre n’a pas la gravité d’une loi votée. Les flux d’ETF bénéficient déjà de cette clarification relative. Ils pourraient aussi en pâtir si le curseur réglementaire recule plus tard.
Le Calendrier Macro Qui Peut Trancher Le Prochain Mouvement
Dans l’agenda de la mise à jour du 28 septembre, Marre place le PCE, le PCE sous-jacent, le PIB et le Chicago PMI pour mercredi, puis l’ISM manufacturier jeudi et l’emploi non agricole vendredi. Ces publications serviront à orienter les rendements américains et à affiner la lecture du prochain geste de la Réserve fédérale.
C’est là que le récit des ETF rejoint celui des taux. Une série de données plus fermes peut maintenir le dix ans près de 5,20 % et continuer de taxer les actifs risqués. Une série plus souple peut au contraire relâcher la pression et redonner de l’air au bitcoin à l’intérieur, puis au-dessus, de sa bande actuelle. Les flux hebdomadaires ont déjà montré qu’ils peuvent résister à une mauvaise séance. Ils n’ont pas encore démontré qu’ils peuvent ignorer une réaccélération durable des taux.
Le marché des fonds cotés a ceci de particulier qu’il transforme une allocation stratégique en flux visibles chaque soir. On n’attend plus uniquement le commentaire d’un trader. On compte les créations et les rachats. Cette transparence rend le débat plus concret. Elle le rend aussi plus brutal, parce qu’un retournement de flux se lit immédiatement.
Ce Que Change Vraiment L’Arrivée Des Gros Allocataires
Il y a cinq ou six ans, un recul de 4,3 % sur un choc de taux aurait souvent déclenché une cascade de liquidations retail et un récit de fin de cycle. Aujourd’hui, le même mouvement cohabite avec plus de deux milliards de dollars d’entrées. Cela ne prouve pas que le risque a disparu. Cela prouve que le profil de l’acheteur a changé.
Un gérant de fonds, un conseiller en gestion de patrimoine, une plateforme de courtage traditionnelle n’arbitrent pas comme un compte à effet de levier. Ils suivent un processus, un mandat, parfois un calendrier d’investissement programmé. Leurs tickets sont plus lents à arriver. Ils sont aussi plus lents à partir. C’est pour cela qu’une mauvaise nouvelle « n’accroche » plus aussi facilement. Le marché n’est pas devenu invulnérable. Il est devenu plus visqueux.
Cette viscosité a un prix. Quand la tendance se retourne vraiment, la sortie institutionnelle peut elle aussi s’étaler, peser longtemps, et empêcher un rebond vif. Les 108 milliards d’encours contre un pic à 152 milliards rappellent que le désengagement, une fois enclenché, laisse des traces. La collecte de 2,39 milliards répare une partie du chemin. Elle ne l’efface pas.
Lire Ensemble Prix, Taux, Flux Et Règles
Le piège, pour un lecteur pressé, serait de retenir une seule phrase : « les ETF ont tout absorbé, donc le marché est fort. » La phrase plus juste serait : les ETF ont absorbé un choc de taux court, alors que le bitcoin restait dans une zone déjà identifiée, et alors que la régulation américaine continuait d’avancer par la voie administrative.
Quatre variables bougent en même temps. Le prix teste 83 500 dollars et une bande 82 400-87 500. Les rendements à dix ans restent hauts près de 5,20 %. Les flux hebdomadaires reviennent largement positifs. Le cadre juridique se précise sans loi-cadre définitive. Aucune de ces variables ne domine encore les trois autres. C’est précisément pour cela que la semaine est intéressante. Elle ne clôt pas le débat. Elle le recentre.
Si 89 000 dollars cèdent à la hausse, le récit des flux gagnera du crédit. Si 77 000 dollars cèdent à la baisse, le récit des taux reprendra la main. Entre les deux, le marché peut continuer à donner l’impression d’une contradiction : un actif qui baisse un peu, des fonds qui collectent beaucoup. Cette contradiction n’est peut-être qu’une transition.
Les Leçons Concrètes Pour Suivre La Suite
La première leçon est de ne plus juger une semaine crypto uniquement au signe du chandelier. Les créations d’ETF sont devenues un thermomètre aussi utile que le prix. Une baisse accompagnée d’entrées n’a pas le même sens qu’une baisse accompagnée de rachats. La nuance paraît évidente. Elle est encore trop souvent oubliée.
La deuxième leçon concerne les taux. Un marché actions qui se stabilise alors que le dix ans reste au plus haut n’offre qu’un répit. Le bitcoin, plus sensible dans l’échantillon de cette semaine, l’a rappelé avec une amplitude plus forte que les indices. Surveiller le rendement long n’est pas un exercice d’économiste en chambre. C’est un geste de gestion.
La troisième leçon est réglementaire. Un cadre écrit par les agences peut accélérer l’adoption. Il peut aussi être repris, amendé, restreint. Les deux prochaines années serviront moins à collectionner les communiqués qu’à observer ce qui s’ancre vraiment dans les pratiques de marché : listings, gardes, politiques de staking, traitements comptables, accès bancaire.
À garder sous les yeux
- Flux hebdomadaires des ETF, pas seulement le dernier jour.
- Tenir ou non des 5,20 % sur le dix ans américain.
- Réaction du bitcoin à 89 000 dollars, puis à 80 000 et 77 000.
- Écart entre volatilité implicite et réalisée.
- Prochaines publications PCE, ISM et emploi.
Une Semaine Qui Ne Tranche Pas, Mais Qui Oriente
On ressort de cette séquence avec une impression double. D’un côté, le bitcoin a encore prouvé qu’il n’échappe pas au régime des taux. De l’autre, les véhicules cotés ont prouvé qu’une partie de la demande ne se décourage plus au premier recul. Les 2,39 milliards de dollars de la semaine ne sont pas une garantie de reprise. Ils sont un signal de profondeur.
Le marché peut rester longtemps dans son couloir. Il peut aussi en sortir dès qu’un chiffre d’inflation, un rapport d’emploi ou un nouveau mouvement de rendements force les arbitrages. Jusque-là, la phrase la plus honnête reste celle-ci : les mauvaises nouvelles n’ont pas collé cette semaine. Reste à savoir combien de semaines ce schéma peut tenir lorsque les taux, eux, refusent de redescendre.
C’est tout l’intérêt du moment. Le prix raconte une pause. Les flux racontent une accumulation. Les obligations racontent une tension. La régulation raconte une fenêtre. Quatre récits, un seul marché. Le prochain chapitre se jouera moins sur un slogan que sur la capacité de ces quatre fils à cesser enfin de se contredire.