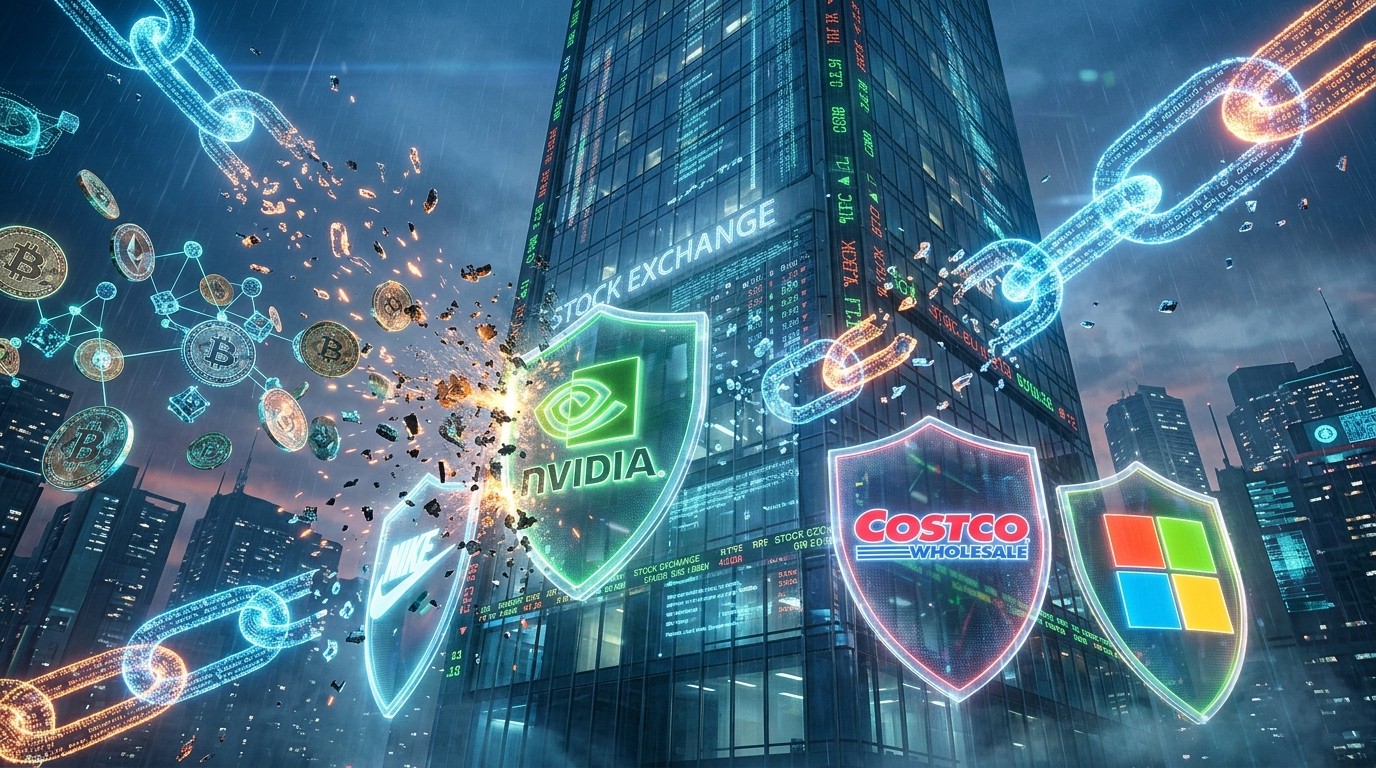

Cinquante. Le chiffre a de quoi faire réfléchir. En l’espace de quelques jours seulement, une cinquantaine d’entreprises cotées en Bourse ont officiellement fait savoir qu’elles ne voulaient pas voir leurs actions transformées en tokens sur la plateforme OKXICE. Parmi les derniers arrivants, des poids lourds comme Nvidia, Nike, Costco, Micron ou encore Reddit. Ce n’est plus une simple fronde isolée. C’est une vague de refus qui prend de l’ampleur et qui interroge directement l’avenir de la tokenisation des titres financiers aux États-Unis.
Une opposition qui s’accélère à vitesse grand V
Le 26 octobre, on comptait 26 sociétés opposées. Quatre jours plus tard, le compteur affichait déjà 50. Douze nouvelles objections ont été enregistrées entre le 28 et le 30 octobre. Le rythme est soutenu, presque impressionnant. Les entreprises n’attendent plus. Elles agissent vite, parfois même avant d’apparaître sur la liste initiale des titres envisagés par le projet.
OKXICE, coentreprise entre la plateforme d’échange crypto OKX et Intercontinental Exchange, la maison mère du New York Stock Exchange, avait initialement ciblé 62 sociétés. Aujourd’hui, une grande partie d’entre elles, et même certaines qui n’étaient pas dans le collimateur au départ, claquent la porte. Le message est clair : pas de tokenisation de nos actions sans notre accord explicite.
Qui sont les nouveaux opposants ?
La dernière salve d’objections publiée le 30 octobre comprend des noms qui pèsent lourd. Nvidia, géant des puces graphiques et de l’intelligence artificielle. Nike, symbole mondial du sport et du lifestyle. Costco, puissance de la grande distribution. Micron Technology, acteur majeur des semi-conducteurs. Reddit, plateforme sociale devenue cotée. Mais aussi CrowdStrike, Corning, IREN, USA Rare Earth, Bloom Energy, Palo Alto Networks et Hewlett Packard Enterprise.
Ces nouveaux refus s’ajoutent à une liste déjà fournie qui comptait déjà Microsoft, Alphabet, Goldman Sachs, JPMorgan Chase, AMD, Intel ou encore Walmart. On retrouve donc un mélange de géants technologiques, de banques d’investissement, de retailers et d’industriels. Difficile de trouver un point commun évident, si ce n’est une volonté partagée de garder le contrôle sur la façon dont leurs titres circulent.
Chiffres clés de la fronde :
- 26 objections le 26 octobre
- 38 le 28 octobre
- 50 le 30 octobre
- 12 nouveaux refus en seulement deux jours
Ce que permet réellement l’exemption de la SEC
Tout ce mouvement s’inscrit dans un cadre réglementaire précis. Le 17 septembre, la Securities and Exchange Commission a mis en place une exemption temporaire de trading. Celle-ci permet à certaines plateformes de proposer des titres tokenisés sans s’enregistrer immédiatement comme des bourses traditionnelles. Mais cette souplesse s’accompagne de conditions strictes.
Avant de proposer la version tokenisée d’une action, la plateforme doit notifier l’émetteur. L’entreprise dispose alors de 30 jours calendaires pour formuler une objection écrite. Si elle le fait dans les délais, le titre concerné est purement et simplement exclu du dispositif. C’est exactement ce que font aujourd’hui ces cinquante sociétés.
L’objection n’empêche pas une entreprise de tokeniser elle-même ses actions plus tard, ni de soutenir un autre projet. Elle bloque uniquement la commercialisation de tokens créés par un tiers non affilié sur la plateforme bénéficiaire de l’exemption. C’est une nuance importante, souvent oubliée dans les discussions.
Comment fonctionne le projet OKXICE ?
OKXICE LLC est une société texane détenue à parts égales par Intercontinental Exchange Holdings et OKC USA Holding. Le projet repose sur des pools de liquidité permissionnés utilisant Uniswap v4, déployés sur la blockchain XLayer d’OKX. Les investisseurs agréés pourraient y échanger des titres tokenisés contre des stablecoins comme l’USDC ou l’USDG, 24 heures sur 24.
Contrairement aux marchés traditionnels, il n’y a pas de carnet d’ordres. Les prix émergent directement des actifs présents dans chaque pool. Avant de pouvoir trader, les participants doivent passer par des vérifications d’identité, un screening des sanctions et une validation de leur wallet. Seuls les portefeuilles autorisés reçoivent une accréditation non transférable qui ouvre l’accès.
Le modèle prévoit qu’un tokeniseur autorisé détienne les actions ordinaires via un courtier enregistré, puis émette les tokens correspondants. OKXICE elle-même ne crée pas les tokens et ne conserve pas les actifs des clients. Les notices précisent d’ailleurs que les prix des tokens peuvent s’écarter de ceux des actions sous-jacentes, surtout en dehors des heures d’ouverture des marchés traditionnels.
Des droits économiques préservés… en théorie
La SEC exige que les titres tokenisés conservent les mêmes droits économiques et de propriété que les actions classiques. Dividendes, droits de vote, réclamation sur les actifs de l’entreprise : tout doit être répliqué. Les actions sous-jacentes doivent être détenues dans des arrangements de conservation appropriés et adossées un pour un aux tokens émis.
Sur le papier, le dispositif paraît solide. Dans la pratique, les entreprises semblent douter. Soit elles n’ont pas confiance dans la capacité du système à garantir réellement ces droits, soit elles préfèrent tout simplement garder la main sur la manière dont leurs titres sont représentés sur la blockchain. Ou les deux.
Nasdaq dans le viseur des critiques
Le contexte est d’autant plus sensible que des allégations circulent selon lesquelles des représentants de Nasdaq auraient encouragé certaines sociétés cotées à s’opposer au projet OKXICE. Nasdaq a refusé de commenter directement ces affirmations. En revanche, l’entreprise a fait savoir qu’elle privilégiait une approche centrée sur l’émetteur, dans le cadre des structures de marché existantes.
Nasdaq travaille d’ailleurs sur son propre modèle de tokenisation, en partenariat avec Kraken. L’objectif est une mise en service au deuxième trimestre 2027. Une approche plus lente, plus contrôlée, et clairement positionnée comme une alternative à l’exemption temporaire utilisée par OKXICE.
Les entreprises n’ont pas fourni d’explications individuelles dans les notices publiques. Elles se contentent de faire valoir leur droit d’objection. Le silence est éloquent.
Des limites de volume très strictes
Même pour les titres qui ne font pas l’objet d’objection, le cadre reste contraignant. Les titres de catégorie 1 ne peuvent pas dépasser 0,25 % du volume moyen quotidien du mois précédent. Pour les titres de catégorie 2, le plafond monte à 2,5 %. De plus, le trading des tokens doit s’arrêter dès que l’action sous-jacente est suspendue sur son marché principal.
Ces garde-fous montrent bien que la SEC n’a pas ouvert les vannes complètement. L’exemption est temporaire, limitée, et conçue pour tester le terrain plutôt que pour révolutionner immédiatement les marchés. Pourtant, même dans ce cadre étroit, la résistance des émetteurs est massive.
Pourquoi les entreprises disent non ?
Plusieurs hypothèses circulent. La première est le contrôle. Une entreprise cotée n’aime généralement pas qu’un tiers crée une représentation numérique de ses titres sans son feu vert. Même si les droits économiques sont censés être préservés, la perception du risque de dilution d’image ou de confusion des investisseurs reste forte.
La deuxième raison est réglementaire. Beaucoup d’entreprises préfèrent attendre un cadre plus stabilisé et une approche où elles sont parties prenantes dès le départ. La troisième est purement stratégique : certaines sociétés veulent développer leur propre solution de tokenisation ou s’associer à des partenaires qu’elles choisissent elles-mêmes.
Enfin, il y a la question de la liquidité et de la formation des prix. Un marché ouvert 24 heures sur 24, basé sur des pools de liquidité, peut générer des écarts de prix importants hors des heures de cotation traditionnelles. Pour des entreprises soucieuses de la stabilité de leur titre, c’est un point sensible.
Un test grandeur nature pour la tokenisation
Ce qui se joue actuellement avec OKXICE dépasse largement le sort d’une seule plateforme. C’est un véritable test de la tolérance des entreprises américaines à la tokenisation de leurs actions par des tiers. Et pour l’instant, le verdict est sans appel : la majorité des sociétés ciblées préfèrent dire non.
Cette résistance force le débat. Elle pousse les régulateurs, les places de marché traditionnelles et les acteurs crypto à clarifier les règles du jeu. Elle montre aussi que la tokenisation des actifs réels ne se fera pas uniquement par la technologie. Elle nécessitera l’adhésion, ou au moins la neutralité, des émetteurs.
Point important : L’objection d’une entreprise ne tue pas définitivement la tokenisation de ses titres. Elle empêche seulement leur trading sous le régime d’exemption actuel sur OKXICE. D’autres voies restent ouvertes.
Que reste-t-il pour OKXICE ?
Avec 50 objections, la liste des titres potentiellement éligibles s’est considérablement réduite. Le projet doit désormais composer avec un univers d’actifs plus restreint. La plateforme n’a pas encore annoncé de date de lancement ferme pour son service de trading américain. Le calendrier risque de s’allonger.
Pourtant, l’initiative n’est pas morte. Elle continue de tester les limites du cadre réglementaire et force les autres acteurs à se positionner. Nasdaq accélère son propre projet. D’autres places de marché observent. Les régulateurs prennent note de la réaction des entreprises.
La tokenisation, un sujet qui divise encore
Depuis plusieurs années, la tokenisation des actifs traditionnels est présentée comme la prochaine grande révolution financière. Actions, obligations, fonds immobiliers, tout pourrait un jour circuler sur blockchain avec des avantages de liquidité, de transparence et d’accessibilité. Mais le passage de la théorie à la pratique se heurte à des résistances concrètes.
Les entreprises cotées ne sont pas des startups crypto. Elles évoluent dans un univers réglementaire strict, avec des actionnaires, des conseils d’administration et des exigences de conformité élevées. Leur prudence n’est pas nécessairement un rejet de la technologie. C’est souvent une demande de garanties supplémentaires et de contrôle.
Dans ce contexte, le modèle d’OKXICE, basé sur une tokenisation par un tiers non affilié, apparaît comme particulièrement délicat. Même avec les protections mises en place par la SEC, il ne convainc pas encore assez d’émetteurs.
Vers quel modèle se dirige-t-on ?
Deux visions s’affrontent. D’un côté, une approche plus ouverte, où des plateformes peuvent proposer des versions tokenisées d’actions existantes sous certaines conditions. De l’autre, une approche centrée sur l’émetteur, où chaque société décide si, comment et avec qui elle tokenise ses titres.
Nasdaq a clairement choisi le second camp. OKXICE a tenté d’explorer le premier. Les cinquante objections montrent que, pour l’instant, le camp de la prudence l’emporte. Cela ne signifie pas que la tokenisation est condamnée. Cela signifie simplement qu’elle se construira probablement de manière plus progressive et plus collaborative que ce que certains anticipaient.
Un enjeu de confiance plus que de technologie
Au fond, ce débat ne porte pas uniquement sur la blockchain ou les smart contracts. Il porte sur la confiance. Confiance dans la capacité des nouveaux systèmes à répliquer fidèlement les droits attachés aux actions. Confiance dans la solidité des arrangements de conservation. Confiance dans la formation des prix en dehors des heures traditionnelles. Confiance dans le cadre réglementaire lui-même.
Les entreprises qui objectent envoient un signal clair : elles ne sont pas prêtes à déléguer ces questions à des tiers, même sous supervision de la SEC. Elles veulent rester maîtres du destin de leurs titres, y compris dans leur version numérique.
Ce que cela change pour les investisseurs
Pour les investisseurs particuliers ou institutionnels intéressés par les titres tokenisés, la situation se complexifie. L’univers d’actifs disponibles sur OKXICE sera plus restreint que prévu. Les noms les plus emblématiques du marché américain risquent d’être absents, au moins dans un premier temps.
En revanche, ceux qui resteront disponibles offriront une expérience de trading 24/7 inédite sur des actions traditionnelles. La liquidité, la profondeur de marché et les éventuels écarts de prix hors session seront des éléments à surveiller de près. Comme toujours avec les innovations financières, les premiers utilisateurs devront accepter une dose d’incertitude.
Un précédent important pour la suite
Ce qui se passe actuellement avec OKXICE créera un précédent. Les futures tentatives de tokenisation de titres américains se souviendront de cette vague d’objections. Les plateformes suivantes sauront qu’il faut probablement obtenir un accord préalable plus formalisé des émetteurs. Les régulateurs comprendront mieux les limites de ce que les entreprises sont prêtes à accepter.
Dans un secteur où tout va très vite, ce rappel à l’ordre des émetteurs traditionnels a quelque chose de salutaire. Il force tout le monde à ralentir un peu et à construire des ponts plutôt que d’imposer des solutions toutes faites.
La tokenisation des actions n’est pas abandonnée. Elle est simplement contrainte de se faire avec, et non contre, les entreprises concernées. Et c’est peut-être la leçon la plus importante de cette histoire qui continue de s’écrire jour après jour.
Les prochaines étapes à surveiller
Plusieurs éléments méritent d’être suivis dans les semaines et mois à venir. D’abord, le nombre final d’objections. Le délai de 30 jours n’est pas encore écoulé pour toutes les entreprises notifiées. Le total pourrait encore grimper.
Ensuite, la réaction d’OKXICE. La coentreprise va-t-elle réduire la voilure, recentrer son offre sur les titres restants, ou chercher d’autres voies réglementaires ? Puis, l’évolution du projet Nasdaq-Kraken, qui pourrait devenir le modèle de référence si l’approche centrée sur l’émetteur s’impose.
Enfin, la position de la SEC elle-même. L’exemption temporaire est un outil d’expérimentation. Les enseignements tirés de cette première confrontation avec les émetteurs pourraient influencer la réglementation future de manière durable.
En attendant, une chose est certaine : la tokenisation des titres financiers américains ne se fera pas dans l’indifférence des entreprises concernées. Cinquante d’entre elles viennent de le rappeler avec force. Et ce n’est probablement que le début d’une conversation beaucoup plus longue entre la finance traditionnelle et le monde des crypto-actifs.