
Imaginez un instant pouvoir basculer des dollars numériques d’un portefeuille à un autre en quelques secondes, sur trois blockchains différentes, sans passer par un virement bancaire classique. C’est exactement ce que propose désormais RLUSD, le stablecoin de Ripple, depuis son arrivée sur Coinbase le 28 octobre. Pourtant, derrière cette simplicité apparente se cache une mécanique bien plus subtile : le lien entre le jeton que vous détenez et les vrais dollars qui le soutiennent n’est jamais direct. Qui garde les réserves ? Qui peut réellement convertir le token en espèces ? Et pourquoi le fait d’avoir un prix proche de 1 dollar ne garantit pas automatiquement un accès immédiat à l’argent liquide ? Ces questions, souvent balayées d’un revers de main lors des annonces de listing, deviennent centrales dès que l’on regarde de plus près le fonctionnement concret de RLUSD.
L’arrivée de RLUSD sur Coinbase change la donne pour les utilisateurs
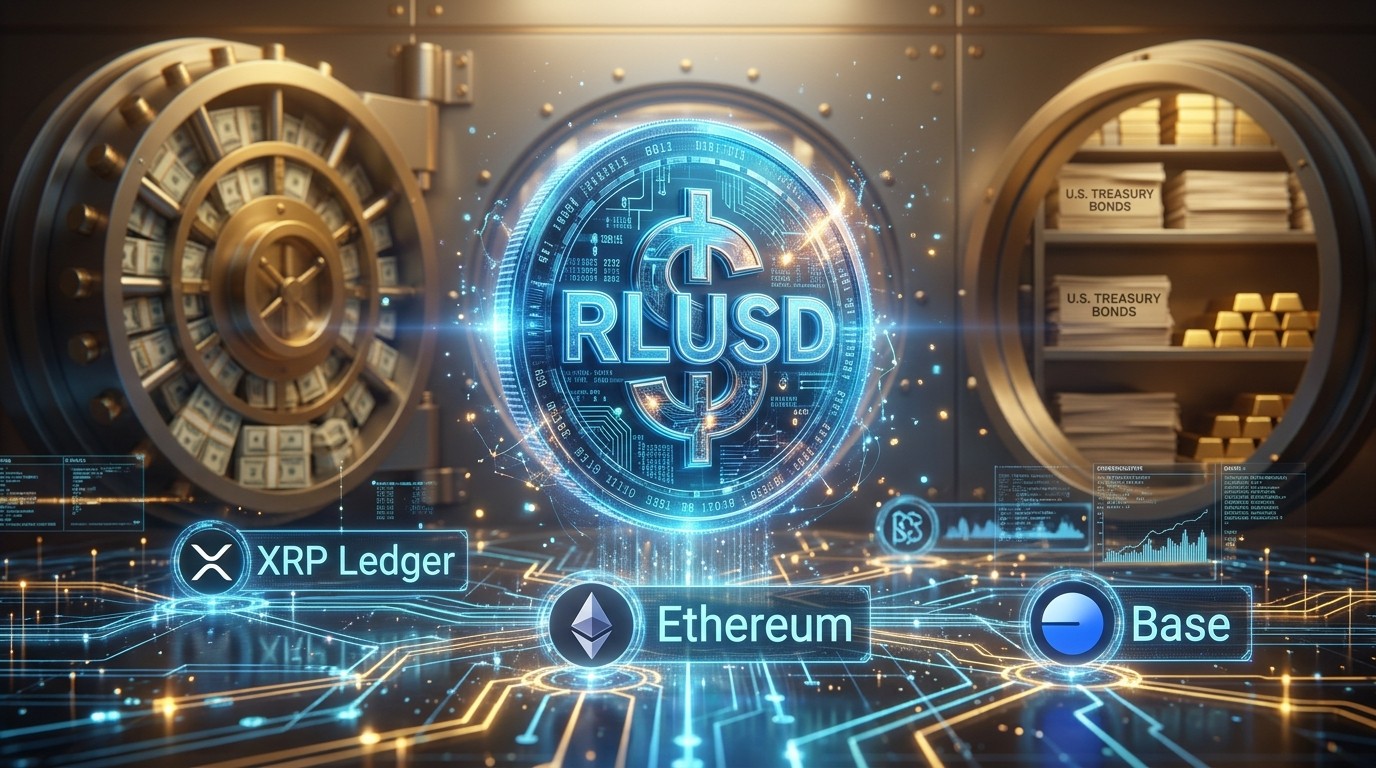
Le 28 octobre, Coinbase a officialisé l’intégration de RLUSD sur son application grand public, sur Coinbase Exchange et sur Coinbase Prime. Les dépôts et retraits sont désormais possibles sur trois réseaux : le XRP Ledger, Ethereum et Base. Cette ouverture multi-chaînes n’est pas anodine. Elle permet à un utilisateur déjà présent sur Coinbase d’acquérir le stablecoin sans devoir passer par une plateforme intermédiaire, puis de l’envoyer vers le réseau qui correspond le mieux à ses besoins ou à ceux de son contrepartenaire.
La conversion 1:1 depuis des dollars américains ou d’autres stablecoins libellés en USD est également annoncée. Pour quelqu’un qui utilise déjà l’écosystème Coinbase, l’obstacle pratique de devoir trouver un lieu d’achat spécifique disparaît. Le token devient immédiatement disponible dans l’environnement qu’il connaît. Ripple a par ailleurs indiqué que RLUSD avait dépassé les 2,4 milliards de dollars de capitalisation depuis son lancement en décembre 2024. Ce chiffre donne une idée de l’échelle atteinte, mais il ne dit rien de la part réellement détenue ou échangée via Coinbase le jour du listing.
Un point important reste encore à venir : le support collatéral sur Coinbase Global Exchange. Cette fonctionnalité n’est pas active au moment du lancement et dépendra de conditions qui n’ont pas encore été détaillées. Elle pourrait permettre d’utiliser RLUSD comme garantie dans certaines opérations, ce qui ouvrirait un usage institutionnel supplémentaire. Pour l’instant, l’accès se limite aux services de trading, de détention et de conversion déjà disponibles sur les trois interfaces mentionnées.
Trois réseaux, trois logiques d’usage différentes
Pourquoi supporter simultanément le XRP Ledger, Ethereum et Base ? Chaque chaîne s’adresse à des communautés et à des cas d’usage distincts. Le XRP Ledger dispose de son infrastructure de paiements et de trading native. Ethereum offre un écosystème de smart contracts extrêmement dense. Base, en tant que solution de couche 2 liée à Ethereum, attire les utilisateurs qui recherchent des frais plus bas tout en restant dans l’environnement Ethereum.
Cette flexibilité réduit le besoin de conversions supplémentaires. Une entreprise peut choisir le réseau déjà utilisé par son partenaire commercial. Elle évite ainsi des transferts intermédiaires et des risques de friction. Cependant, les réseaux ne sont pas interchangeables. Les frais de transaction, les délais de confirmation et le support des portefeuilles varient. Un utilisateur doit sélectionner le bon actif et la bonne chaîne aux deux extrémités du transfert. Une adresse qui se ressemble n’implique pas que les réseaux soient compatibles.
La liquidité locale peut aussi différer. Le fait que RLUSD circule globalement à hauteur de plusieurs milliards de dollars ne garantit pas qu’un marché décentralisé particulier dispose de suffisamment d’acheteurs pour une grosse opération. Ripple a indiqué qu’il fournirait de la liquidité sur Base. Cette promesse aide le token à s’implanter localement, même si le montant et la durée de ce soutien n’ont pas été précisés.
Le déplacement de tokens d’une chaîne vers une autre ne crée pas automatiquement une nouvelle obligation en dollars. Si le processus est correctement géré par l’émetteur, le total des engagements reste stable. En revanche, une représentation bridgée indépendante introduit de nouveaux contrats et de nouvelles contreparties. Il faut toujours vérifier que l’on détient bien l’actif officiel et non un token homonyme.
Le backing de RLUSD : dépôts et Treasuries américains
Un stablecoin dollar n’est jamais qu’un solde transférable inscrit sur une blockchain. Les actifs qui sont censés le soutenir se trouvent ailleurs : dans des comptes bancaires, des titres de dette publique ou d’autres instruments éligibles. Ripple décrit le backing de RLUSD comme composé de dépôts en dollars, de Treasuries américains à court terme et d’équivalents de trésorerie. Cette composition est au cœur de la promesse de stabilité.
Lorsque vous envoyez RLUSD à quelqu’un, vous transférez la propriété du token. Les réserves, elles, restent là où elles sont. Aucun mouvement bancaire n’a lieu pour chaque transaction. L’émission et le rachat, en revanche, fonctionnent différemment. Quand un client éligible apporte des dollars pour obtenir de nouveaux tokens, l’offre en circulation et l’obligation de réserve augmentent ensemble. Quand des tokens sont rachetés et retirés de la circulation, l’obligation diminue. L’émetteur doit gérer ce processus tout en maintenant une liquidité suffisante pour ceux qui souhaitent récupérer des dollars.
La composition exacte des réserves influence la vitesse à laquelle les actifs peuvent être transformés en liquidités et la sensibilité de leur valeur en période de stress. Les dépôts bancaires dépendent des institutions et des accords de compte. Les titres peuvent devoir arriver à échéance ou être vendus. Un transfert blockchain ne modifie en rien ces arrangements sous-jacents. Déplacer RLUSD d’un réseau à un autre ne place pas un nouveau dépôt en dollars au nom du destinataire.
Le détenteur possède le token et bénéficie des droits prévus par les conditions de l’émetteur et de la plateforme. Les actifs de réserve soutiennent le système dans son ensemble, mais le chemin concret vers ces actifs dépend de la relation que le client entretient avec l’émetteur ou avec un intermédiaire. C’est pourquoi les informations sur les réserves et les modalités de rachat doivent être examinées ensemble. Un backing solide n’a de valeur que s’il existe un processus permettant de réaliser la valeur en dollars lorsque cela est nécessaire.
Émetteur, dépositaire et plateforme : trois rôles distincts
RLUSD est émis par Standard Custody & Trust Company, filiale régulée de Ripple dans l’État de New York. C’est cet émetteur qui est responsable de la création et du rachat des tokens selon les conditions applicables. BNY, de son côté, a été choisi comme principal dépositaire des réserves en juillet 2025. Cette banque établie assure la garde des actifs qui soutiennent le stablecoin.
Ces deux fonctions ne doivent pas être confondues. Un dépositaire détient des actifs selon un accord spécifique. L’émetteur porte les obligations liées au token. Coinbase ajoute encore une troisième couche : elle propose les services de trading, de conservation et de conversion accessibles via les comptes de ses clients. Un utilisateur retail peut donc interagir presque exclusivement avec Coinbase, alors qu’une autre société a émis le token et qu’une banque conserve les réserves.
Cette séparation a des conséquences concrètes. Un retard de retrait sur une plateforme d’échange peut relever d’un problème purement opérationnel de la plateforme, même si les réserves de l’émetteur restent intactes. Inversement, une difficulté liée à un actif de réserve ne serait pas résolue simplement parce qu’une plateforme continue de traiter des transactions blockchain. Chaque institution contrôle une partie différente du service.
Les relations influencent aussi la qualité de l’information. Coinbase peut communiquer sur ses routes de dépôt et ses conditions de trading. L’émetteur est mieux placé pour publier l’offre totale et la composition du backing. La présence d’un dépositaire de premier plan renforce la confiance dans la conservation des actifs, mais elle ne confère pas automatiquement à chaque détenteur de token un compte bancaire personnel, une garantie de dépôt ou une relation de rachat directe avec ce dépositaire.
À retenir : pour un client, la question utile est toujours « qui doit effectuer la prochaine étape ? ». Un trade, un retrait de tokens et un rachat en dollars peuvent chacun impliquer une société différente, même si le parcours semble se dérouler à l’intérieur d’une seule application.
Vendre n’est pas racheter : deux chemins vers les dollars
Un détenteur de stablecoin dispose de plusieurs façons de sortir de sa position. Il peut vendre le token à un autre participant de marché, le convertir via une plateforme ou le racheter directement auprès de l’émetteur s’il y est éligible. En conditions normales, ces actions peuvent produire un résultat similaire. Leurs mécanismes divergent dès que les marchés se tendent ou qu’un service devient indisponible.
Une vente de marché dépend de la présence d’acheteurs. Le prix et le spread reflètent les ordres disponibles à l’instant T. Ils peuvent s’écarter de 1 dollar si la liquidité devient déséquilibrée. Le rachat direct, lui, dépend du processus de l’émetteur et de l’éligibilité du client. Des vérifications de compte, des montants minimums, des arrangements bancaires et des délais de traitement influencent le moment où les dollars utilisables arrivent réellement.
La conversion via une plateforme ajoute les conditions propres à cette plateforme. Un service affiché comme 1:1 rend l’accès plus pratique, mais le client doit toujours vérifier quels actifs, quels comptes et quelles juridictions sont acceptés. Les conditions d’utilisation de RLUSD, accessibles via les ressources produit de Ripple, précisent le rôle de la relation avec l’émetteur. Détenir un token dans un portefeuille ordinaire ne donne pas automatiquement accès à tous les services réservés aux clients institutionnels approuvés.
Le timing compte également. Une blockchain peut traiter un transfert un week-end, alors qu’un paiement en dollars dépend des horaires bancaires et de l’institution destinataire. Une entreprise qui règle une facture a besoin que le destinataire obtienne de l’argent qu’il peut réellement utiliser. Une confirmation de transaction est une étape importante, mais ce n’est peut-être pas la dernière dans le parcours de paiement.
La présence de plusieurs lieux de trading améliore les options. Un détenteur incapable d’utiliser une route peut en trouver une autre, à condition que les transferts restent possibles et que la profondeur de marché soit suffisante. Le listing sur Coinbase apporte précisément ce type d’option supplémentaire. Sa valeur réside autant dans la possibilité de sortie pour les détenteurs existants que dans la facilité d’acquisition pour les nouveaux arrivants.
Le collatéral sur Global Exchange : une étape encore à venir
Utiliser un stablecoin comme collatéral ouvre une dimension supplémentaire. Au lieu de le détenir uniquement pour des paiements ou du trading, un client éligible pourrait le mettre en gage contre une exposition. Ripple a indiqué que cet usage arriverait sur Coinbase Global Exchange. L’annonce du 28 octobre ne détaille cependant ni les règles de marge finales, ni les produits éligibles, ni les éventuels ajustements de valorisation.
Ces détails détermineront l’utilité réelle du service. Une plateforme peut accepter un actif tout en appliquant une décote à sa valeur ou en limitant le montant utilisable. De telles règles anticipent la possibilité que le collatéral devienne plus difficile à vendre en période de stress. Un token conçu pour suivre 1 dollar peut malgré tout connaître des écarts de prix, des retards de retrait ou une pénurie temporaire d’acheteurs.
La plateforme a également besoin d’une méthode cohérente pour valoriser l’actif. Les prix peuvent diverger d’un lieu à l’autre et d’un réseau à l’autre, surtout pendant des périodes de rachats rapides ou de transferts interrompus. Un système de marge doit fonctionner dans ces conditions. Il ne peut pas simplement supposer que le token se vendra toujours immédiatement à son prix cible.
Pour les institutions qui détiennent déjà RLUSD, l’acceptation comme collatéral pourrait rendre le même inventaire plus polyvalent. Elles pourraient le déplacer entre des besoins de règlement et de marge sans convertir au préalable vers un autre stablecoin. Cela représenterait un nouvel usage de positions existantes, et non la preuve que chaque dépôt de collatéral correspond à une nouvelle émission de RLUSD. L’offre et l’adoption des services mesurent des réalités différentes.
Capitalisation et flux Coinbase : deux indicateurs distincts
Quand Ripple annonce que RLUSD a dépassé 2,4 milliards de dollars de capitalisation, ce chiffre donne une indication utile de l’échelle des tokens en circulation. À un prix proche de 1 dollar, il reflète le volume total d’obligations. Il ne montre en aucun cas combien d’argent les clients de Coinbase ont apporté le premier jour. Des détenteurs existants peuvent déposer des tokens sur une nouvelle plateforme sans modifier l’offre totale.
Le volume de trading mesure encore autre chose. Le même RLUSD peut changer de mains plusieurs fois, générant un chiffre d’affaires important alors que le nombre de tokens en circulation reste stable. Le volume de transferts peut également compter plusieurs étapes d’un même mouvement de fonds. Une entreprise peut déplacer des tokens d’une solution de conservation vers une plateforme d’échange puis vers un contrepartenaire, chaque transfert étant enregistré séparément.
Cette activité est réelle, mais elle ne doit pas être automatiquement décrite comme autant de paiements clients distincts. La gestion de portefeuilles et le market making peuvent contribuer à des montants de transactions élevés. L’émission nette fournit un autre indicateur. Si l’offre augmente en même temps que les réserves, l’émetteur a étendu ses obligations, même si la raison reste liée au trading, au collatéral ou à des positions de trésorerie.
Une ventilation par réseau aiderait à comprendre où se situe l’activité. Une croissance sur Base pourrait représenter une nouvelle demande, des utilisateurs existants changeant de chaîne, ou des market makers déplaçant de l’inventaire pour soutenir un nouveau lieu. Aucun total unique ne peut distinguer toutes ces possibilités. L’offre, les réserves, le trading et l’activité de paiement décrivent des parties liées du métier plutôt que des mesures interchangeables d’adoption.
Les dates des réserves comptent aussi. Un chiffre d’offre publié après plusieurs jours d’émission ne doit pas être comparé négligemment avec un solde de réserves plus ancien pour calculer une couverture actuelle. Les divulgations les plus utiles placent les deux côtés à la même date. Cela permet de comprendre si le backing a suivi le rythme de l’émission, sans confondre une cotation de marché changeante avec les obligations réelles de l’émetteur.
Vers une utilisation régulière dans les paiements ?
Un listing peut supprimer une friction pour un utilisateur potentiel. Il ne crée pas, à lui seul, une facture, un salaire ou un transfert transfrontalier qui a besoin d’être réglé. Pour que RLUSD croisse via les paiements, les entreprises doivent avoir une raison de le choisir plutôt que des virements bancaires ou d’autres stablecoins. La disponibilité fait partie de ce choix, aux côtés du prix, de la liquidité et de la capacité du destinataire à obtenir des fonds utilisables.
Une équipe de trésorerie peut valoriser le fait de garder des dollars disponibles en dehors des horaires bancaires habituels. Une autre entreprise peut préférer le stablecoin que ses fournisseurs acceptent déjà, même si un concurrent offre un backing similaire. Plus de services de trading et de paiement aident plus d’entreprises à utiliser le même token. Davantage de lieux facilitent l’obtention et l’échange du même actif sans devoir nouer une nouvelle relation pour chaque paiement.
L’annonce concernant Robinhood le 27 octobre ajoute une autre route. RLUSD est en ligne sur Robinhood Chain et Bitstamp by Robinhood, avec une disponibilité dans l’application principale attendue plus tard dans l’année. Ces étapes successives comptent. La disponibilité via une plateforme affiliée ne signifie pas que chaque utilisateur de l’application principale a déjà accès.
Pour un client institutionnel, les relations de financement et de règlement existantes peuvent aussi influencer le choix du token le plus pratique. Un stablecoin devient plus utile lorsqu’il s’intègre aux services que l’entreprise utilise déjà. La concurrence peut croître par substitution plutôt que par une augmentation globale du marché des stablecoins. Un client qui passe d’un autre token dollar à RLUSD modifie les parts de marché sans nécessairement apporter de nouveaux dollars dans l’écosystème crypto.
Cela peut rester commercialement important. Cela montre que l’émetteur attire un solde qui soutenait auparavant un concurrent. Une activité de paiements durable exigerait cependant une utilisation répétée au-delà de la première intégration. Les clients devraient choisir le token de manière récurrente parce que le parcours complet, du financement jusqu’au solde utilisable du destinataire, fonctionne de façon fiable à un coût acceptable.
Ce qu’il faut surveiller dans les semaines à venir
Le résultat immédiat est un accès élargi. Les clients de Coinbase disposent d’un nouveau stablecoin dollar disponible sur plusieurs services et réseaux supportés. L’étape suivante montrera comment ils l’utilisent. Les soldes de trading, les paiements et une future activité de collatéral pourraient chacun générer un type de demande différent.
Ripple dispose désormais d’une nouvelle voie pour atteindre des clients. Que cela se traduise par une activité régulière dépendra de la fréquence à laquelle ces clients emploient RLUSD pour des paiements, du trading et d’autres services. Pour les détenteurs, les questions pratiques restent familières. Ils ont besoin de savoir sur quel réseau ils se trouvent, où ils peuvent vendre ou convertir le token, et quelle route reste disponible s’ils ont besoin de dollars.
Les arrangements de réserve soutiennent ce processus, mais ils ne suppriment pas toutes les dépendances aux plateformes ou aux réseaux. Un stablecoin qui fonctionne repose sur la coordination de ces services au moment où les utilisateurs veulent déplacer de l’argent. Le listing sur Coinbase rend RLUSD plus facile à obtenir et à déplacer pour ses clients. Son usage à plus long terme dépendra de la capacité de ces clients à l’envoyer, le trader et le reconvertir en dollars de manière fiable lorsqu’ils en ont besoin.
- Support réseaux : suivre la disponibilité réelle des dépôts et retraits sur XRP Ledger, Ethereum et Base.
- Divulgations de réserves : comparer les actifs de réserve et l’offre en circulation à la même date.
- Rachat en dollars : vérifier l’éligibilité aux conversions, les frais et les délais d’obtention des fonds.
- Liquidité et collatéral : observer la liquidité de trading sur Base et les conditions du futur service de collatéral sur Global Exchange.
Comprendre le fonctionnement au-delà de l’annonce
Beaucoup d’annonces de listing se concentrent sur la disponibilité immédiate et sur le prix proche de 1 dollar. Ces éléments sont visibles et rassurants. Pourtant, le véritable test d’un stablecoin se joue dans les moments où un utilisateur a réellement besoin de liquidités, où les marchés sont tendus, ou où un service intermédiaire rencontre une difficulté. C’est à ces moments-là que la distinction entre émetteur, dépositaire et plateforme cesse d’être théorique.
RLUSD s’inscrit dans un paysage où les stablecoins dollars deviennent des outils de plus en plus utilisés pour les règlements, la gestion de trésorerie et, potentiellement, le collatéral. Chaque nouvel acteur et chaque nouveau lieu d’accès renforcent l’infrastructure globale, mais ils complexifient aussi la carte des responsabilités. L’utilisateur averti n’est plus seulement celui qui regarde le ticker. C’est celui qui comprend le chemin complet entre le solde affiché sur son écran et les dollars qu’il pourra finalement utiliser.
La présence de BNY comme dépositaire principal, le statut réglementé de Standard Custody & Trust Company, et l’ouverture multi-chaînes via Coinbase constituent autant d’éléments qui renforcent la crédibilité de l’ensemble. Ils ne remplacent pas la nécessité de lire les conditions, de vérifier les réseaux supportés et de connaître les délais réels de conversion. Dans un environnement où les stablecoins se multiplient, la clarté sur ces points devient un avantage concurrentiel aussi important que la simple disponibilité.
Au final, l’arrivée de RLUSD sur Coinbase marque une étape concrète dans la diffusion du stablecoin de Ripple. Elle élargit l’accès, multiplie les routes et prépare d’éventuels usages collatéraux. Mais elle rappelle aussi que le dollar numérique reste ancré dans des institutions traditionnelles pour son backing et son rachat. La blockchain accélère le transfert de propriété. Elle ne dissout pas la nécessité d’un processus bancaire lorsqu’il s’agit de récupérer de véritables dollars.
Les prochains mois montreront si cette nouvelle accessibilité se traduit par une utilisation répétée dans les paiements et la trésorerie d’entreprise, ou si elle reste principalement un outil de trading et de gestion de positions. Dans les deux cas, la compréhension des mécanismes de réserves, des rôles institutionnels et des différences entre vente et rachat restera essentielle pour quiconque souhaite utiliser RLUSD de façon informée. Le token peut circuler en quelques secondes. Le lien avec le dollar, lui, continue de reposer sur des acteurs et des processus qui ne sont pas entièrement on-chain.
Cette dualité est caractéristique de la plupart des stablecoins fiat-backed aujourd’hui. Elle n’est ni un défaut caché ni une promesse non tenue. C’est simplement le fonctionnement réel d’un instrument qui cherche à combiner la vitesse des réseaux blockchain avec la stabilité et la confiance associées aux dollars et aux titres publics américains. RLUSD, en arrivant sur Coinbase avec un support multi-réseaux, rend ce fonctionnement plus accessible. Il ne le rend pas plus simple qu’il ne l’est réellement.
Pour les utilisateurs, l’enjeu consiste donc à profiter de la nouvelle disponibilité tout en gardant une vision claire des limites et des intermédiaires. Pour les entreprises, il s’agit d’évaluer si le token s’intègre de manière fluide dans leurs flux existants et si les routes de sortie restent robustes dans des conditions variées. Pour l’écosystème dans son ensemble, chaque listing de qualité et chaque clarification sur les réserves contribuent à faire des stablecoins des instruments plus matures et plus prévisibles.
RLUSD n’est plus seulement un projet de Ripple. Avec son entrée sur Coinbase, il devient un actif que des millions d’utilisateurs potentiels peuvent désormais acquérir, détenir et déplacer plus facilement. La suite dépendra de la façon dont ces utilisateurs choisiront de l’employer, et de la capacité de l’ensemble du système – émetteur, dépositaire, plateformes et réseaux – à répondre de manière coordonnée lorsqu’ils auront besoin de passer du token aux dollars.