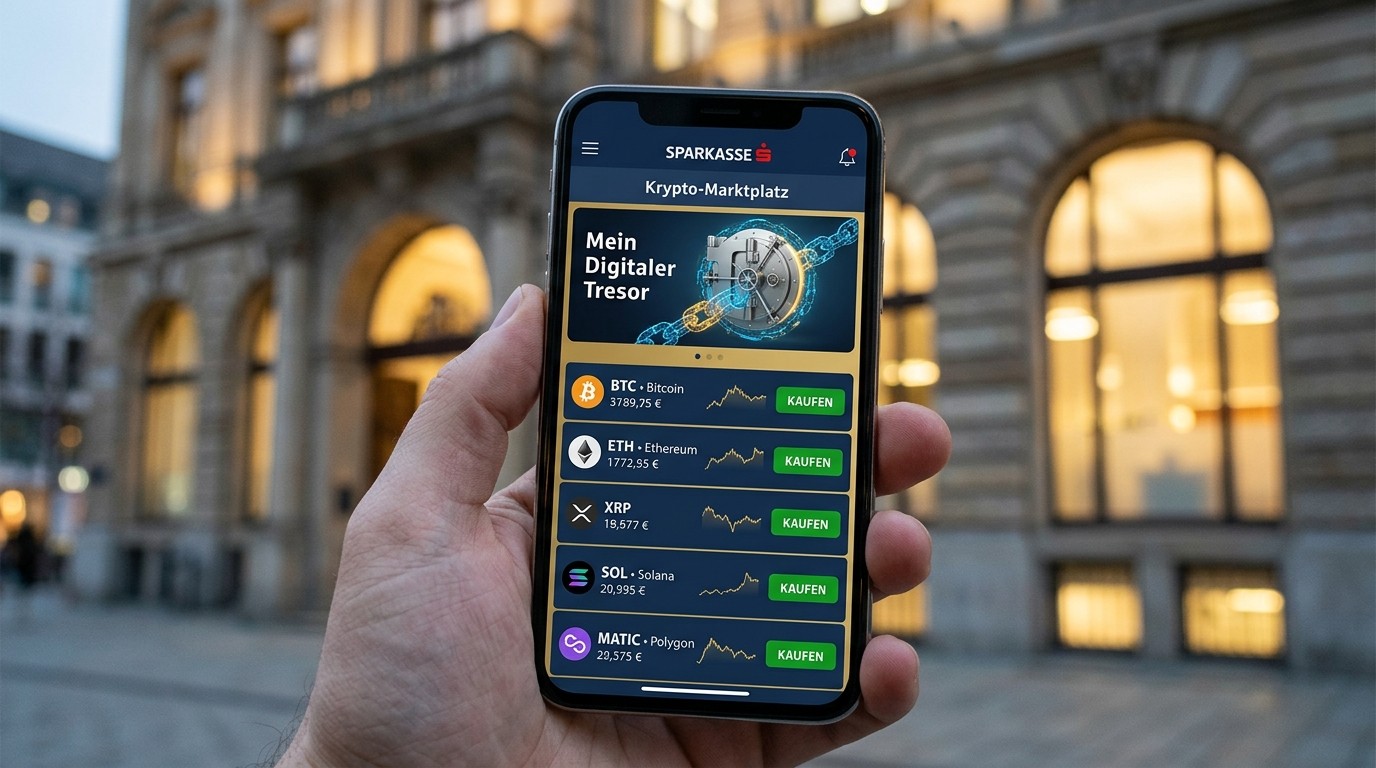

Imaginez ouvrir l’application de votre banque locale et pouvoir acheter du Bitcoin en quelques clics, sans créer de compte chez un exchange obscur ni manipuler de clés privées compliquées. C’est exactement ce qui vient de se produire en Allemagne. Depuis le 19 octobre 2026, une partie des caisses d’épargne Sparkassen propose à leurs clients le trading de cinq cryptomonnaies majeures directement dans leur interface habituelle. Une bascule culturelle pour un réseau qui, il y a encore peu, regardait les actifs numériques avec une méfiance quasi institutionnelle.
Un tournant historique pour les caisses d’épargne allemandes
Les Sparkassen représentent bien plus qu’un simple réseau bancaire. Avec plus de 42 millions de déposants et 339 institutions locales, elles incarnent l’épargne de proximité à l’allemande : solide, prudente, ancrée dans les territoires. Pendant des années, ce modèle s’est tenu à distance des cryptomonnaies, jugées trop volatiles et trop risquées pour le client moyen. Le changement de cap s’est préparé progressivement. En juin 2025, l’association des caisses d’épargne et de giro avait donné le feu vert à ses membres pour explorer ces services. Aujourd’hui, le produit baptisé « Krypto, powered by Deka » devient réalité.
Le service a démarré dans un premier cercle restreint d’établissements : Frankfurter Sparkasse, Taunus Sparkasse, Sparkasse Karlsruhe, Sparkasse Rottal-Inn et Niederrheinische Sparkasse RheinLippe. Cinq banques seulement, soit environ 1,5 % du réseau. Pourtant, plus de 230 institutions ont déjà manifesté leur intérêt. Le rythme annoncé est soutenu : trente à quarante nouvelles caisses devraient activer l’offre chaque mois. Si le calendrier se confirme, la majorité des banques participantes proposera le service d’ici le premier semestre 2027.
Ce déploiement progressif n’est pas anodin. Chaque caisse reste libre de décider si et quand elle ouvre le trading à ses clients. L’autonomie locale, pierre angulaire du modèle Sparkassen, s’applique aussi aux cryptomonnaies. Les clients dont la banque n’a pas encore activé l’option devront simplement patienter.
Cinq tokens, une interface familière
Le catalogue est volontairement restreint et centré sur les valeurs les plus liquides du marché. Les clients peuvent acheter et vendre Bitcoin, Ethereum, XRP, Solana et le token POL de Polygon. Pas de meme coins, pas de tokens obscurs, pas de produits dérivés complexes. Un choix assumé pour limiter les risques réputationnels et répondre aux exigences de protection du consommateur.
L’accès se fait depuis la section investissement de l’application Sparkasse. Aucun compte-titres classique n’est nécessaire. L’utilisateur ouvre simplement un compte cryptomonnaie dédié auprès de DekaBank, la filiale d’investissement du groupe. Une fois ce compte créé, les ordres s’exécutent directement dans l’appli. DekaBank propose un prix ferme pendant une durée limitée. Le client peut l’examiner avant de valider. Contrairement aux marchés actions qui ferment le soir et le week-end, le service vise à fonctionner presque en continu, sous réserve de disponibilité technique des systèmes sous-jacents.
Cette simplicité d’accès change la donne. Des millions d’Allemands habitués à gérer leur épargne, leurs crédits immobiliers et leurs placements via la même application se retrouvent face à des actifs numériques sans devoir franchir la porte d’une plateforme spécialisée. Pour beaucoup, c’est la première fois que la crypto devient « bancaire » au sens plein du terme.
Des frais transparents mais à surveiller
Le coût annoncé est clair : 0,99 euro par ordre, auquel s’ajoute le spread de trading. Le montant fixe peut paraître modeste, mais son poids relatif varie fortement selon la taille de l’opération. Sur un achat de 50 euros, les 0,99 euro représentent près de 2 % du montant. Sur 500 euros, la même commission tombe sous 0,2 %. Le spread, lui, fluctue en fonction des conditions de marché et n’est connu qu’au moment de la cotation.
DekaBank insiste sur le caractère autodirigé du produit. Les conseillers des Sparkassen ne formuleront aucune recommandation d’investissement sur les cryptomonnaies. Le client décide seul des montants, des timing et des actifs. Cette posture de neutralité protège les banques sur le plan réglementaire, mais place l’entière responsabilité sur l’utilisateur.
Les documents d’information rappellent avec insistance que les prix peuvent s’effondrer en quelques heures et que la perte totale du capital investi reste possible. Contrairement aux dépôts bancaires classiques, les cryptomonnaies ne bénéficient d’aucune garantie du fonds de protection des dépôts allemand. Ce point, souvent sous-estimé par les nouveaux entrants, mérite d’être souligné.
La garde des actifs : confort contre liberté
Voici le compromis central du dispositif. Les clients n’ont jamais accès aux clés privées. DekaBank conserve les actifs dans un portefeuille omnibus géré conjointement, avec un soutien technique de Boerse Stuttgart Digital. Les positions apparaissent dans l’application Sparkasse, mais la détention réelle reste centralisée.
Les retraits sont strictement encadrés. Ils ne sont autorisés que vers des adresses appartenant à certains prestataires de services sur crypto-actifs déjà agréés. Impossible d’envoyer librement ses Bitcoin vers un portefeuille personnel froid ou vers n’importe quelle adresse externe. Cette restriction constitue probablement la limite la plus importante pour les utilisateurs expérimentés habitués à la self-custody.
En contrepartie, le client bénéficie d’une infrastructure réglementée. DekaBank est enregistrée comme prestataire de services sur crypto-actifs au sens du règlement européen MiCA. Les procédures de lutte contre le blanchiment, la conservation des enregistrements et la surveillance des risques technologiques relèvent d’un cadre bancaire classique. Pour une partie de la clientèle, ce filet de sécurité l’emporte largement sur la perte de flexibilité.
Point de vigilance : les cryptomonnaies détenues via ce service ne sont pas couvertes par la garantie des dépôts. En cas de défaillance technique majeure ou de problème de custody, les règles habituelles des comptes courants ne s’appliquent pas.
Un contexte allemand déjà mature
L’Allemagne n’arrive pas de nulle part sur le sujet. Selon l’index d’adoption mondiale de Chainalysis pour 2026, le pays occupe la 13e place sur 117 nations. Il se classe 12e pour les flux totaux, 5e pour les soldes détenus, 15e pour l’activité peer-to-peer domestique et 15e pour les flux transfrontaliers. Ces données portent sur la période de juillet 2025 à juin 2026, donc avant le lancement des Sparkassen. Elles dessinent néanmoins un marché déjà structuré, avec une forte présence d’investisseurs institutionnels et de détenteurs de long terme.
Sur le plan fiscal, DekaBank rappelle l’existence d’un abattement annuel de 1 000 euros pour certaines cessions privées. Au-delà, les plus-values entrent dans le calcul de l’impôt sur le revenu selon des règles qui peuvent encore évoluer. Le service clients de la banque reste joignable du lundi au jeudi de 8 h à 18 h et le vendredi jusqu’à 17 h pour répondre aux questions techniques, mais pas pour du conseil fiscal personnalisé.
Pourquoi ce moment précis ?
Plusieurs facteurs convergent. Le règlement MiCA a clarifié le cadre européen pour les prestataires de services. Les autorités de supervision allemandes, notamment BaFin, disposent désormais d’outils plus précis. Les grandes banques commerciales préparent elles aussi leurs offres de custody. Deutsche Bank, par exemple, se rapproche d’une ouverture de service institutionnel. Dans ce contexte, les Sparkassen ne pouvaient plus rester à l’écart sans risquer de perdre une partie de leur clientèle plus jeune ou plus technophile.
Il y a aussi une dimension concurrentielle pure. Les plateformes pure players continuent d’attirer des flux importants. En proposant un accès régulé depuis l’application bancaire principale, les caisses d’épargne tentent de ramener une partie de ces volumes dans leur écosystème. L’objectif n’est pas de devenir un exchange agressif, mais d’offrir une porte d’entrée « safe » pour ceux qui hésitaient encore.
Le discours officiel reste prudent. Les banques indiquent qu’elles ne comptent pas promouvoir le produit de façon intensive durant la phase de démarrage. Pas de campagnes publicitaires massives, pas de push commercial auprès des clients existants. L’offre est là pour ceux qui la cherchent. Cette retenue s’explique par la volonté de limiter les litiges futurs liés à des pertes importantes.
Les implications pour le client moyen
Pour un épargnant qui n’a jamais touché aux cryptomonnaies, l’expérience change radicalement. Plus besoin de passer par des procédures d’inscription complexes, de vérifier l’identité auprès d’une entité étrangère, ni de comprendre les subtilités des réseaux blockchain. L’interface ressemble à celle utilisée pour acheter des parts de fonds ou des actions. La barrière psychologique s’abaisse considérablement.
En revanche, la restriction sur les retraits peut frustrer. Ceux qui souhaitent expérimenter la self-custody, participer à des protocoles DeFi ou simplement stocker leurs actifs hors du système bancaire devront sortir du dispositif. Le service s’adresse donc en priorité à une clientèle qui privilégie la simplicité et le cadre régulé plutôt que la souveraineté totale sur ses clés.
La séparation nette entre les activités traditionnelles et le nouveau produit est également à souligner. Les comptes d’épargne, les conseils en placement classiques et les services de crédit restent strictement distincts. Un conseiller pourra expliquer le fonctionnement technique du compte crypto, mais il ne pourra pas recommander d’acheter tel ou tel token. Cette frontière protège la banque autant que le client.
Risques techniques et de marché
DekaBank ne cache pas les zones d’ombre. Les périodes de maintenance, les incidents techniques ou les conditions de marché extrêmes peuvent interrompre la possibilité de trader. Un client qui souhaite vendre en pleine tempête pourrait se retrouver bloqué temporairement. Les documents d’information insistent sur ce point : la disponibilité n’est jamais garantie à 100 %.
Les risques de cyberattaque sur les infrastructures blockchain sous-jacentes existent également, même si la custody centralisée limite l’exposition individuelle. En cas de problème systémique affectant un réseau comme Ethereum ou Solana, la valeur des actifs détenus peut chuter indépendamment de la qualité de la garde bancaire.
La volatilité reste le risque numéro un. Les cinq tokens sélectionnés comptent parmi les plus liquides du marché, mais aucun n’est à l’abri de mouvements de 20 % ou plus en quelques jours. Le client qui investit une somme qu’il ne peut pas se permettre de perdre s’expose à de mauvaises surprises, même via une banque aussi respectable que sa Sparkasse locale.
Comparaison avec les offres concurrentes
Sur le marché allemand, plusieurs banques et néobanques proposent déjà des solutions plus ou moins avancées. Certaines plateformes pure players offrent des frais plus bas et une liberté totale de retrait, mais sans le confort d’une application bancaire unique. D’autres établissements traditionnels se concentrent uniquement sur la custody institutionnelle. L’offre Sparkassen se positionne dans une niche intermédiaire : accès grand public, interface familière, cadre régulé, catalogue limité et restrictions sur les sorties.
Ce positionnement peut séduire une large frange de la population qui n’aurait jamais franchi le pas autrement. Il risque en revanche de laisser de côté les utilisateurs avancés qui veulent maximiser leur autonomie. Le temps dira si le réseau élargira progressivement le catalogue de tokens ou assouplira les règles de retrait. Pour l’instant, la prudence l’emporte.
Ce que cela signifie pour l’Europe
Le mouvement des Sparkassen s’inscrit dans une tendance plus large. Plusieurs pays européens voient leurs banques de détail tester ou lancer des services similaires. Le règlement MiCA crée un terrain de jeu plus homogène et réduit l’incertitude juridique qui freinait jusqu’ici les acteurs traditionnels. L’Allemagne, avec son tissu dense de caisses d’épargne locales, offre un laboratoire particulièrement intéressant : si le modèle fonctionne à cette échelle, d’autres réseaux mutualistes ou coopératifs pourraient s’en inspirer.
On peut aussi y voir un signal de normalisation. Lorsque des institutions aussi conservatrices que les Sparkassen intègrent Bitcoin et Ethereum dans leur application principale, le message envoyé au grand public est clair : ces actifs font désormais partie du paysage financier légitime, même s’ils restent risqués. Cette normalisation psychologique pourrait, à moyen terme, accélérer l’adoption au-delà des seuls early adopters.
Bien sûr, tout n’est pas rose. Les critiques pointent le risque de concentration des actifs chez quelques grands custodians, la perte de l’esprit originel de décentralisation, ou encore le fait que les banques traditionnelles capturent une rente sur un marché qu’elles ont longtemps combattu. Ces débats resteront vifs. Ils n’empêchent pas le mouvement de fond de se poursuivre.
Perspectives pour les prochains mois
Le calendrier de déploiement sera scruté de près. Si les 30 à 40 banques supplémentaires par mois se confirment, le service touchera rapidement une proportion significative des 42 millions de clients du réseau. Les volumes échangés donneront une idée précise de l’appétit réel de la clientèle de détail allemande pour ces actifs via un canal bancaire.
On peut s’attendre à des ajustements. Le catalogue de cinq tokens pourrait s’élargir si la demande le justifie. Les règles de retrait pourraient évoluer sous la pression concurrentielle. Les frais eux-mêmes pourraient être revus. Pour l’instant, le dispositif reste volontairement simple et contrôlé.
Les autorités de supervision suivront également de près les volumes, les plaintes clients et la qualité de l’information fournie. Tout incident majeur dans les premiers mois pourrait freiner l’enthousiasme des caisses encore hésitantes. À l’inverse, un démarrage sans accroc renforcerait la légitimité de l’approche.
Conseils pratiques pour les clients intéressés
Avant de se lancer, plusieurs vérifications s’imposent. D’abord, confirmer que sa propre Sparkasse a bien activé le service. Ensuite, lire attentivement les documents d’information sur les risques, disponibles dans l’application. Comprendre la différence entre un compte d’épargne classique et un compte crypto reste essentiel.
Il est également recommandé de commencer avec des montants modestes. La volatilité n’est pas un concept abstrait : elle se ressent très concrètement lorsque le solde diminue de 15 % en une semaine. Tester le processus d’achat et de vente sur de petites sommes permet de se familiariser avec les délais, les cotations et les éventuels messages d’erreur.
Enfin, garder à l’esprit que le service n’est pas un conseil en investissement. Aucun employé de la caisse d’épargne ne vous dira si le moment est opportun pour acheter de l’Ethereum ou de la Solana. La décision, et ses conséquences, vous appartiennent entièrement.
En résumé, ce qu’il faut retenir :
- Lancement effectif le 19 octobre 2026 dans cinq caisses d’épargne
- Cinq tokens : Bitcoin, Ethereum, XRP, Solana, POL
- Frais de 0,99 € par ordre plus spread
- Custody centralisée chez DekaBank, retraits limités
- Plus de 230 banques intéressées, déploiement progressif jusqu’en 2027
- Aucun conseil d’investissement fourni par les conseillers
- Pas de protection du fonds de garantie des dépôts
Une étape, pas une fin
L’arrivée des cryptomonnaies dans les applications Sparkassen marque une étape symbolique forte. Elle ne résout pas tous les débats sur la place des actifs numériques dans le système financier. Elle ne transforme pas non plus du jour au lendemain le profil d’investisseur de millions d’Allemands. Elle rend simplement l’accès plus simple, plus familier et plus encadré pour une partie importante de la population.
Dans les mois qui viennent, l’attention se portera sur les chiffres concrets : combien de clients ouvriront réellement un compte crypto, quels volumes seront échangés, quelles banques rejoindront le mouvement et à quel rythme. Ces données diront si le pari des caisses d’épargne était juste ou trop prudent. Pour l’instant, une chose est certaine : le tabou a sauté. Les cryptomonnaies ont officiellement franchi les portes des banques d’épargne allemandes, et il sera difficile de faire machine arrière.
Le chemin reste long entre l’ouverture d’un service et son adoption massive. Les freins culturels, la méfiance héritée des années de volatilité extrême et la complexité perçue des sujets blockchain ne disparaîtront pas en quelques semaines. Pourtant, en proposant un point d’entrée régulé et simple, les Sparkassen viennent de retirer l’un des derniers obstacles pratiques qui séparait encore une large frange de la population de ces nouveaux actifs. L’histoire de l’adoption crypto en Europe vient peut-être de gagner un chapitre important, rédigé non pas par une startup de la Silicon Valley, mais par des caisses d’épargne ancrées dans le tissu économique allemand depuis des décennies.
Cette évolution invite aussi à réfléchir plus largement sur le rôle des banques traditionnelles dans l’écosystème crypto. Longtemps perçues comme des freins ou des adversaires, elles deviennent progressivement des acteurs à part entière, avec leurs contraintes, leurs avantages et leurs limites. Le modèle Sparkassen-DekaBank illustre parfaitement cette transformation : ni révolution décentralisée pure, ni simple copie des exchanges existants, mais une tentative de concilier sécurité réglementaire et accès grand public. Que l’on approuve ou que l’on critique ce compromis, il mérite d’être observé avec attention, car il pourrait inspirer d’autres initiatives similaires à travers le continent.
Au final, le véritable test ne sera ni le nombre de banques participantes ni la sophistication technique de l’interface. Il résidera dans la capacité des clients à utiliser cet outil de façon responsable, en comprenant pleinement les risques encourus. Si cette condition est remplie, le lancement des Sparkassen aura non seulement ouvert une nouvelle porte d’entrée vers les cryptomonnaies, mais aussi contribué à une meilleure éducation financière sur ces actifs encore mal compris par une grande partie du public. Et c’est peut-être là le gain le plus durable de cette initiative.