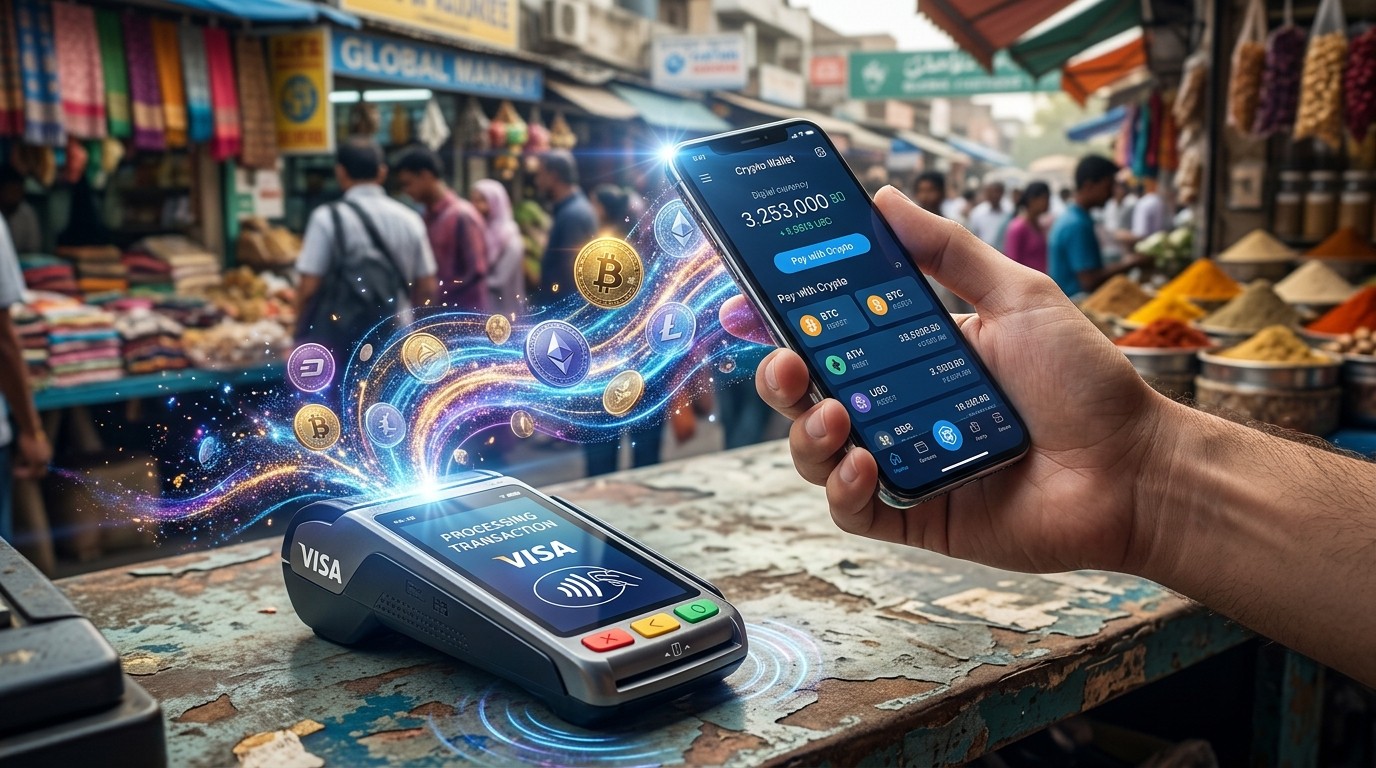

Imaginez pouvoir régler votre café du matin, vos courses hebdomadaires ou même un billet d’avion directement depuis votre portefeuille numérique rempli de bitcoins ou de stablecoins, sans jamais passer par un compte bancaire classique ni charger une carte prépayée. Cette vision, longtemps restée un rêve pour les détenteurs d’actifs numériques, se rapproche concrètement grâce à une alliance majeure annoncée aujourd’hui. Visa, géant incontesté des paiements mondiaux, s’associe à Mesh, spécialiste de l’infrastructure crypto, pour ouvrir l’accès à plus de 175 millions de points de vente à travers la planète.
Une Alliance Qui Change La Donne Pour Les Dépenses Quotidiennes
Le partenariat officialisé ce 19 octobre marque une étape importante dans l’intégration des cryptomonnaies au sein des circuits de paiement traditionnels. Mesh, déjà bien implanté auprès de nombreuses plateformes et portefeuilles, va connecter les soldes crypto et stablecoins des utilisateurs au réseau Visa. Résultat : les consommateurs pourront dépenser leurs actifs numériques chez des commerçants physiques et en ligne, dans plus de 200 pays et territoires, sans conversion manuelle préalable.
Jusqu’à présent, la plupart des solutions de paiement en crypto imposaient des étapes intermédiaires fastidieuses. Il fallait souvent vendre ses tokens, transférer les fonds vers une banque, puis utiliser une carte bancaire classique. Ou encore s’équiper d’une carte crypto dédiée émise par un prestataire spécifique. Ces frictions freinaient l’adoption massive. Avec cette collaboration, Mesh gère en coulisses le financement et la conversion au moment exact de la transaction. Le commerçant, lui, reçoit son argent via les canaux Visa habituels, sans rien changer à ses terminaux ni à ses habitudes.
Bam Azizi, cofondateur et PDG de Mesh, résume parfaitement l’enjeu : « Crypto n’a jamais eu de problème de dépense, il a un problème de dernier kilomètre. » Cette phrase capture l’essence du projet. L’infrastructure Mesh s’occupe précisément de ce dernier maillon manquant, en reliant les wallets existants au vaste réseau d’acceptation Visa.
Comment Fonctionne Concrètement Ce Nouveau Service
Le mécanisme repose sur la création d’un identifiant de paiement Visa en arrière-plan. L’utilisateur n’a pas besoin de demander une carte physique ou virtuelle séparée pour chaque portefeuille. Lorsqu’il souhaite payer, Mesh prélève le montant nécessaire depuis le solde crypto, stablecoin ou même fiat supporté, effectue la conversion instantanée, et transmet les fonds via le réseau Visa. Le commerçant voit simplement une transaction Visa classique.
Cette approche présente plusieurs avantages majeurs. D’abord, elle préserve l’expérience utilisateur habituelle : paiement sans contact en magasin ou checkout en ligne via les applications supportées. Ensuite, elle évite aux plateformes crypto de développer et de gérer leurs propres programmes de cartes, une opération coûteuse et réglementairement complexe. Une seule intégration Mesh suffit pour activer le service. Mesh assume le rôle de gestionnaire de programme, y compris les vérifications d’identité et les contrôles « know your customer ».
Le réseau de Mesh compte déjà plus de 200 entreprises et relie des centaines de wallets, exchanges et plateformes financières. Parmi ses partenaires existants figurent Kalshi, Tools for Humanity, Félix Pago, Majority et KAST. Bien que l’annonce ne précise pas encore lesquels participeront au lancement initial avec Visa, cette base solide laisse entrevoir un déploiement potentiellement large.
Point clé à retenir : Les commerçants ne reçoivent jamais de cryptomonnaies. Mesh assure toute la conversion pour que le paiement aboutisse en monnaie fiduciaire via l’infrastructure Visa existante.
Visa Poursuit Sa Stratégie D’Ouverture Aux Actifs Numériques
Cette alliance s’inscrit dans une dynamique plus large engagée par Visa depuis plusieurs années. Le groupe a déjà multiplié les initiatives pour connecter les stablecoins et les avoirs crypto à son réseau. Au second trimestre de son exercice 2026, plus de 160 programmes de cartes liées aux stablecoins opéraient à l’échelle mondiale. Le volume de paiements sur ces programmes a bondi de près de 200 % sur un an. Parallèlement, l’activité de règlement en stablecoins de Visa a dépassé un rythme annualisé de 20 milliards de dollars.
Une mise à jour plus récente, en octobre, confirme que la croissance annuelle des paiements par cartes stablecoins reste proche de 200 %. Les programmes destinés aux entreprises et aux commerces représentent environ 17 % de ce volume. Ces chiffres illustrent une adoption réelle, même si elle reste encore modestes par rapport aux 14,2 billions de dollars de volume total traité par Visa sur l’exercice 2025.
Rubail Birwadker, responsable mondial de la croissance chez Visa, souligne que cette collaboration offre aux consommateurs davantage de moyens d’utiliser leurs soldes d’actifs numériques à travers des services de paiement établis. L’approche Mesh se distingue des programmes de cartes crypto classiques. Elle ne force pas l’utilisateur à obtenir une carte distincte liée à chaque wallet. Elle s’appuie plutôt sur une connexion transparente et unifiée.
Les Initiatives Précédentes De Visa Dans L’Univers Crypto
Visa n’en est pas à son coup d’essai. En janvier, le groupe avait déjà collaboré avec Mercuryo pour permettre aux utilisateurs éligibles de convertir leurs cryptomonnaies en monnaie fiduciaire et de transférer les fonds vers des cartes de débit ou de crédit Visa via le service Visa Direct. L’objectif était de créditer les cartes en quelques minutes selon les marchés et les conditions de paiement.
Plus récemment, en octobre, Visa a conclu un autre accord avec la fondation ADI pour explorer les infrastructures blockchain et les systèmes de paiement numériques. Cet accord restait toutefois exploratoire, sans annonce de blockchain, de stablecoin ni de date de lancement commercial précise. Le partenariat avec Mesh apparaît donc plus concret et orienté vers une utilisation immédiate par les consommateurs.
Ces mouvements successifs montrent une volonté claire de Visa de ne pas rester à l’écart de l’évolution des actifs numériques. Le groupe cherche à positionner son réseau comme le pont naturel entre le monde crypto et l’économie réelle.
Mesh, Un Acteur En Pleine Expansion Depuis Le Début De L’Année
Mesh a multiplié les annonces tout au long de 2026. En septembre, Bybit Pay a intégré sa solution pour connecter son service de paiement à plus de 300 wallets, exchanges et plateformes financières. Les utilisateurs de Bybit, estimés à environ 80 millions, pouvaient ainsi accéder à leurs soldes d’exchange pour payer ou alimenter des comptes supportés sans retirer leurs actifs au préalable. Les entreprises déjà connectées à Mesh pouvaient prendre en charge Bybit Pay via leur intégration existante.
Sur le plan financier, Mesh a levé 75 millions de dollars lors d’un tour de table de série C en janvier 2026, portant sa valorisation à un milliard de dollars. L’entreprise a ensuite poursuivi son expansion en rejoignant en mai le Global Dollar Network de Paxos, une initiative visant à soutenir l’adoption du stablecoin USDG. En juin, Mesh a lancé son Alliance Program, qui rassemble désormais plus de 50 partenaires travaillant sur l’infrastructure de paiement crypto.
L’entreprise a également dévoilé Mesh Wallet, un produit destiné aux paiements automatisés permettant à des agents d’intelligence artificielle de réaliser des transactions en stablecoins. Cette orientation vers l’automatisation et les agents IA montre que Mesh ne se contente pas de relier les wallets existants, mais anticipe aussi les usages futurs.
Chiffres clés de Mesh :
- Plus de 200 entreprises clientes
- Centaines de wallets et exchanges connectés
- Valorisation d’un milliard de dollars après la série C
- Plus de 50 partenaires dans l’Alliance Program
Un Marché Crypto En Forte Croissance Mais Encore Sous-Utilisé Pour Les Dépenses
Selon une étude de dimensionnement de marché de Crypto.com portant sur le premier semestre 2026, le nombre de détenteurs de cryptomonnaies dans le monde a atteint 774 millions en juin. Ce chiffre impressionnant contraste cependant avec le volume encore limité des dépenses via des produits de paiement liés aux crypto-actifs.
Des données d’American Banker indiquaient qu’à la fin de 2025, le volume mensuel des paiements par cartes crypto tournait autour de 1,5 milliard de dollars. De son côté, Paymentscan, cité par RedotPay, montrait que les dépenses cumulées via des cartes stablecoins avaient dépassé 10,9 milliards de dollars en août 2026, avec un pic de plus d’un milliard de dollars au mois de juillet seul. Ces chiffres, bien que provenant de sources et de périodes différentes, confirment une dynamique positive mais encore loin des volumes des réseaux de cartes traditionnels.
Le partenariat Visa-Mesh vise précisément à réduire cet écart. En permettant aux utilisateurs de dépenser directement depuis plusieurs wallets participants via le même réseau d’acceptation marchand, Mesh et Visa espèrent transformer une détention passive en usage actif au quotidien.
Les Questions Qui Restent En Suspens
Malgré l’enthousiasme suscité par l’annonce, plusieurs éléments restent à clarifier. Les entreprises n’ont pas encore communiqué de date de disponibilité initiale. On ignore également quels wallets et quelles plateformes crypto participeront au lancement. Les cryptomonnaies et stablecoins éligibles n’ont pas été listés. Les appareils supportés et les marchés prioritaires restent aussi inconnus pour le moment.
Mesh a indiqué que ces détails seraient précisés au fur et à mesure de la finalisation des plans de déploiement. Cette prudence est compréhensible. Mettre en place une telle infrastructure à l’échelle mondiale implique de résoudre des questions techniques, réglementaires et opérationnelles complexes, notamment en matière de conformité et de gestion des risques de change.
Pour les utilisateurs, l’attente peut paraître longue. Pourtant, l’architecture décrite laisse entrevoir une solution particulièrement élégante. Une fois opérationnelle, elle pourrait devenir le standard de référence pour les dépenses crypto, rendant obsolètes de nombreuses solutions intermédiaires actuelles.
Pourquoi Ce Partenariat Arrive Au Bon Moment
Plusieurs facteurs convergent pour rendre cette initiative particulièrement pertinente aujourd’hui. D’abord, la maturité croissante des stablecoins. Ces actifs, conçus pour maintenir une valeur stable face aux monnaies fiduciaires, se prêtent particulièrement bien aux paiements du quotidien. Leur volume de transactions a explosé ces dernières années, et de plus en plus d’entreprises les intègrent dans leurs processus de trésorerie.
Ensuite, l’évolution réglementaire dans de nombreux pays tend vers une plus grande clarté. Même si les cadres restent hétérogènes, la tendance générale va vers une reconnaissance progressive des actifs numériques et une volonté d’encadrer plutôt que d’interdire leur usage. Visa, en tant qu’acteur global, dispose de l’expérience nécessaire pour naviguer dans ces environnements complexes.
Enfin, le comportement des utilisateurs évolue. Une partie croissante des détenteurs de crypto ne se contente plus de spéculer. Ils cherchent des moyens concrets d’utiliser leurs actifs dans la vie réelle. Les solutions qui réduisent les frictions ont donc un potentiel d’adoption important.
Les Bénéfices Pour Les Différents Acteurs De L’Écosystème
Pour les détenteurs de cryptomonnaies, l’avantage est évident : plus de fluidité et moins d’étapes. Ils conservent leurs actifs dans leurs wallets habituels et peuvent les dépenser presque aussi facilement que de l’argent sur un compte courant. La conversion se fait au moment du paiement, ce qui limite l’exposition au risque de change si l’utilisateur détient des stablecoins.
Pour les plateformes et les wallets, le modèle est attractif. Ils peuvent offrir un service de paiement à valeur ajoutée sans avoir à construire un programme de cartes de A à Z. Une seule intégration technique avec Mesh ouvre l’accès à l’ensemble du réseau Visa. Cela représente un gain de temps, de ressources et de complexité réglementaire considérable.
Les commerçants, quant à eux, n’ont rien à faire. Ils continuent d’accepter les paiements Visa comme avant. Ils n’installent aucun nouveau matériel, ne modifient aucun processus et ne reçoivent jamais de crypto. Le risque de volatilité est entièrement absorbé par Mesh et ses partenaires.
Visa, de son côté, enrichit son offre et attire potentiellement de nouveaux volumes de transactions. Dans un marché où la concurrence entre réseaux de paiement reste vive, être en mesure de capturer une part croissante des dépenses liées aux actifs numériques constitue un atout stratégique.
Les Défis Techniques Et Réglementaires À Surmonter
Mettre en œuvre un tel système à grande échelle n’est pas anodin. La conversion en temps réel de crypto vers monnaie fiduciaire nécessite une liquidité importante et des mécanismes de couverture du risque de change. Mesh doit s’assurer de disposer en permanence des liquidités nécessaires pour honorer les transactions, y compris lors de pics d’activité ou de fortes volatilités des marchés crypto.
Sur le plan réglementaire, les exigences de connaissance client (KYC) et de lutte contre le blanchiment d’argent varient considérablement d’un pays à l’autre. Mesh, en tant que gestionnaire de programme, devra se conformer à l’ensemble de ces obligations. Visa, de son côté, maintiendra ses propres standards de sécurité et de conformité, déjà parmi les plus élevés du secteur.
La question de la fiscalité se pose également. Dans de nombreux pays, chaque conversion de crypto en monnaie fiduciaire peut générer un événement taxable. Les utilisateurs devront rester vigilants quant à leurs obligations déclaratives, même si le service vise à simplifier l’expérience de paiement.
Perspectives D’Évolution À Moyen Terme
Si le déploiement se déroule comme prévu, ce partenariat pourrait accélérer significativement l’usage des cryptomonnaies dans les paiements du quotidien. On peut imaginer, dans un second temps, l’intégration de fonctionnalités supplémentaires : récompenses en crypto, programmes de fidélité liés aux actifs numériques, ou encore des options de paiement fractionné financées par des soldes crypto.
L’arrivée d’agents d’intelligence artificielle capables d’effectuer des paiements autonomes en stablecoins, comme l’illustre déjà le Mesh Wallet, ouvre également des perspectives intéressantes. Dans un futur proche, des assistants numériques pourraient gérer une partie des dépenses courantes en piochant directement dans des portefeuilles crypto, le tout de manière transparente pour l’utilisateur.
Le succès de cette initiative dépendra en grande partie de la qualité de l’expérience utilisateur au lancement et de la rapidité avec laquelle les grands wallets et exchanges rejoindront le programme. Plus le nombre de plateformes participantes sera élevé, plus l’offre sera attractive pour les consommateurs.
Ce Que Cela Change Pour L’Adoption Des Cryptomonnaies
Pendant longtemps, l’un des arguments critiques contre les cryptomonnaies a été leur manque d’utilité pratique au quotidien. On pouvait les acheter, les vendre, les staker ou les prêter, mais les dépenser restait compliqué. Chaque progrès sur ce front contribue à normaliser leur usage et à les faire sortir de la pure spéculation.
En reliant directement les soldes crypto au réseau de commerçants le plus étendu au monde, Visa et Mesh s’attaquent à l’un des derniers obstacles majeurs. Si l’expérience s’avère fluide et fiable, on peut s’attendre à une hausse progressive des volumes de dépenses, en particulier sur les stablecoins dont la volatilité limitée les rend plus adaptés aux paiements courants.
Cette évolution pourrait aussi influencer le comportement des institutions financières traditionnelles. Face à une demande croissante des clients pour pouvoir utiliser leurs actifs numériques, les banques et les fintechs pourraient accélérer leurs propres projets d’intégration crypto, soit en s’associant à des acteurs comme Mesh, soit en développant des solutions concurrentes.
Un Regard Sur Les Chiffres Globaux Du Secteur
Pour mesurer l’ampleur du potentiel, il est utile de rappeler quelques ordres de grandeur. Visa traite à lui seul plus de 14 000 milliards de dollars de volume de paiement annuel. Même une capture d’une fraction de pour cent de ce volume par des transactions originaires de crypto représenterait des montants significatifs pour l’écosystème.
Les 774 millions de détenteurs de crypto recensés en juin 2026 constituent une base d’utilisateurs potentiels immense. Si seulement une petite partie d’entre eux adopte régulièrement ce type de solution de paiement, les volumes pourraient croître rapidement. Les données déjà disponibles sur les cartes stablecoins, avec une croissance annuelle proche de 200 %, montrent que le marché répond positivement lorsque les solutions sont disponibles et pratiques.
Le contraste entre la taille de la base de détenteurs et le volume encore limité des dépenses souligne justement l’opportunité. Le « problème de dernier kilomètre » identifié par Bam Azizi n’est pas une simple formule marketing. C’est un frein réel que cette alliance cherche à lever.
Les Implications Pour Les Commerçants Et L’Économie Réelle
Du côté des commerçants, l’impact devrait rester invisible au quotidien. C’est précisément l’un des points forts du modèle. Aucun investissement supplémentaire, aucune formation du personnel, aucun changement de terminal. Pourtant, ils pourraient indirectement bénéficier d’une clientèle supplémentaire : celle des détenteurs de crypto qui hésitaient jusqu’ici à convertir leurs actifs pour effectuer des achats.
Dans certains secteurs, comme le tourisme, le luxe ou les services numériques, cette ouverture pourrait s’avérer particulièrement intéressante. Les voyageurs détenteurs de crypto, par exemple, apprécieront de pouvoir régler leurs dépenses à l’étranger sans les frais et délais habituels de conversion de devises.
À plus long terme, si les volumes de paiements originaires de crypto deviennent significatifs, on pourrait assister à l’émergence de nouvelles stratégies commerciales ciblant spécifiquement cette population, avec des promotions ou des programmes de fidélité adaptés.
Une Étape Supplémentaire Vers La Normalisation
Au-delà des aspects techniques et commerciaux, ce partenariat symbolise une normalisation progressive des actifs numériques. Lorsque le plus grand réseau de paiement au monde s’associe à un spécialiste de l’infrastructure crypto pour faciliter les dépenses quotidiennes, le message est clair : les cryptomonnaies ne sont plus un phénomène marginal réservé aux initiés.
Cette évolution s’inscrit dans un mouvement plus large qui voit les frontières entre finance traditionnelle et finance décentralisée s’estomper progressivement. Les stablecoins, en particulier, jouent un rôle de passerelle de plus en plus important. Leur capacité à combiner la rapidité et la programmabilité des blockchains avec la stabilité relative des monnaies fiduciaires en fait un outil de choix pour les paiements.
Mesh, en se positionnant comme l’infrastructure qui gère le « dernier kilomètre », occupe une place stratégique dans cette transition. Visa, en ouvrant son réseau, renforce sa position de plateforme universelle capable d’accueillir de nouveaux types d’actifs et de flux de paiement.
Ce Qu’il Faut Retenir De Cette Annonce
Le partenariat entre Visa et Mesh représente une avancée concrète vers une utilisation plus simple et plus répandue des cryptomonnaies et des stablecoins dans les paiements du quotidien. En connectant directement les wallets au réseau d’acceptation de 175 millions de commerçants, les deux entreprises s’attaquent à l’un des principaux freins à l’adoption.
Le modèle choisi est élégant : Mesh gère la complexité technique et réglementaire, les plateformes crypto intègrent le service via une seule connexion, les utilisateurs dépensent sans friction, et les commerçants continuent de fonctionner comme avant. Cette répartition des rôles maximise les chances de succès.
Reste maintenant à connaître le calendrier de déploiement, la liste des wallets participants et les actifs supportés. Ces informations détermineront la portée réelle de l’initiative dans les mois à venir. En attendant, l’annonce elle-même constitue un signal fort de la direction prise par l’industrie des paiements.
Les détenteurs de crypto qui attendaient depuis longtemps de pouvoir utiliser leurs actifs aussi facilement que de l’argent classique ont désormais une raison supplémentaire d’être optimistes. Le dernier kilomètre commence enfin à se construire.
Dans un contexte où le nombre de détenteurs dépasse les 770 millions et où les volumes de cartes stablecoins progressent à un rythme soutenu, cette alliance arrive à un moment opportun. Elle pourrait bien marquer le début d’une nouvelle phase dans l’histoire des paiements numériques, celle où la frontière entre actifs traditionnels et actifs crypto s’estompe véritablement au profit de l’utilisateur final.
Les prochains mois seront déterminants pour observer la vitesse d’intégration des grands acteurs et la qualité de l’expérience proposée. Si Mesh et Visa parviennent à tenir leurs promesses de simplicité et de fiabilité, le paysage des paiements pourrait évoluer plus rapidement que beaucoup ne l’anticipent. L’ère où détenir des cryptomonnaies signifiait les garder enfermés dans un wallet en attendant une revente pourrait progressivement céder la place à une utilisation fluide et quotidienne.
Cette perspective mérite d’être suivie de près par tous les acteurs de l’écosystème, des particuliers aux institutions financières, en passant par les commerçants et les régulateurs. Car derrière une annonce technique se dessine potentiellement un changement de paradigme dans la façon dont l’argent, sous toutes ses formes, circule dans l’économie mondiale.