
Imaginez envoyer 200 dollars à un proche et voir la facture passer de près de 13 dollars à seulement 2. Ce n’est plus une promesse marketing, c’est ce que révèle une comparaison récente sur les remises financées par stablecoins. L’écart atteint environ 84%, mais derrière ce chiffre spectaculaire se cache une réalité plus nuancée : la rapidité des paiements n’est pas uniforme et les taux de réussite varient fortement d’un pays à l’autre.
Un écart de coût qui redéfinit les envois d’argent
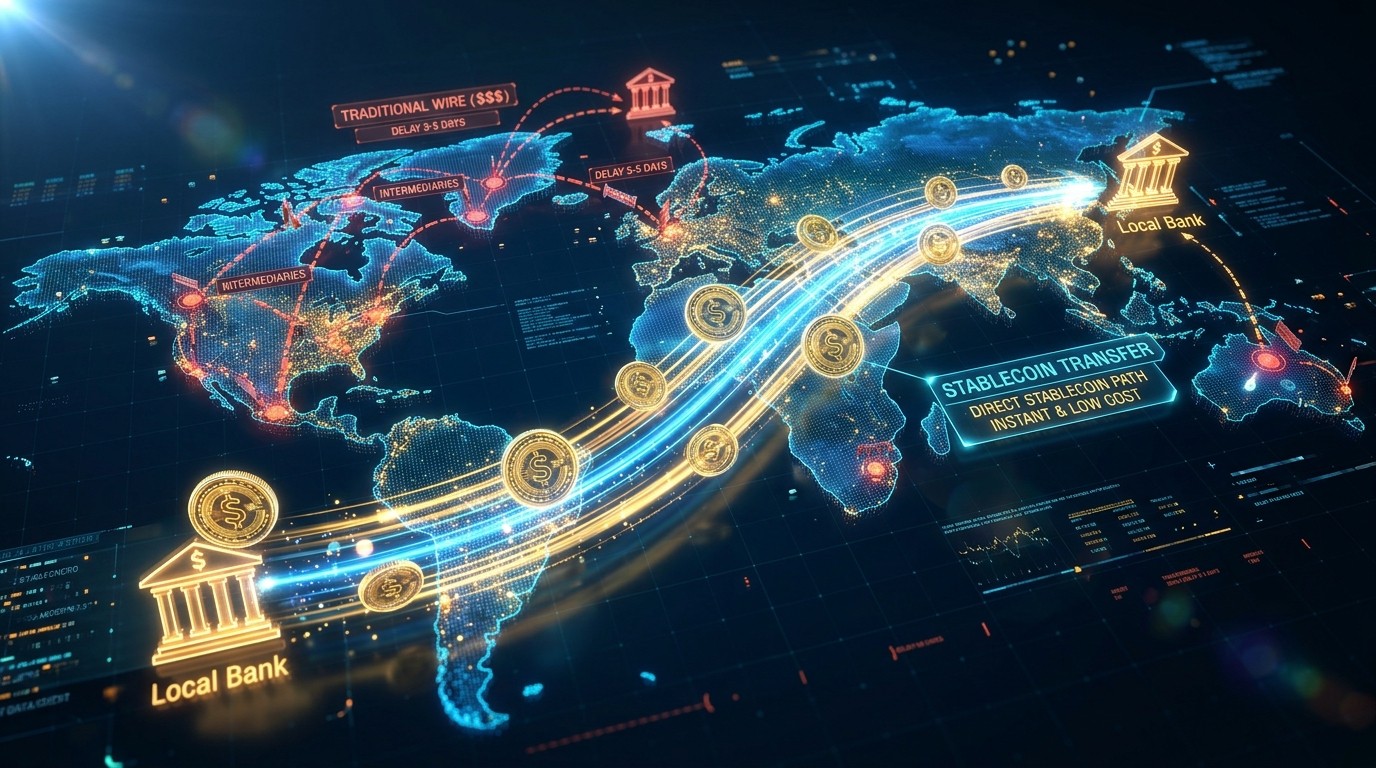
Pendant longtemps, envoyer de l’argent à l’étranger restait un geste coûteux. Les familles et les entreprises acceptaient des frais élevés parce qu’elles n’avaient pas vraiment le choix. Aujourd’hui, les routes financées par stablecoins bouleversent cette équation. D’après les données du troisième trimestre 2026, le coût médian d’une remise stablecoin s’établit à 1%, contre une moyenne mondiale de 6,36% enregistrée un an plus tôt pour les transferts classiques.
Sur un envoi de 200 dollars, cela donne concrètement 2 dollars via les canaux stablecoin contre 12,72 dollars avec l’ancienne référence. La différence de 10,72 dollars représente une réduction de 84,3%. Ce n’est pas un détail : pour des millions de personnes qui envoient de petites sommes chaque mois, l’impact cumulé devient considérable.
Il faut toutefois rester précis. La donnée stablecoin est une médiane, tandis que la référence traditionnelle est une moyenne. Les deux jeux de chiffres ne portent pas non plus sur la même année. Malgré ces nuances méthodologiques, l’ordre de grandeur reste frappant et confirme une tendance déjà observée dans les trimestres précédents.
Des économies encore plus marquées selon les régions
Les écarts ne sont pas identiques partout. En Afrique subsaharienne, le coût stablecoin atteint 2,9% contre 8,46% pour les transferts traditionnels. Sur 200 dollars, cela représente 5,80 dollars contre 16,92 dollars, soit une économie de 11,12 dollars et une réduction de près de 66%.
En Amérique latine, les chiffres cités sont de 1,25% pour les routes stablecoin et 5,64% pour les envois classiques. Le calcul donne 2,50 dollars contre 11,28 dollars, soit 8,78 dollars d’économie. Ces variations régionales montrent que le gain dépend fortement du corridor et de la structure des frais locaux.
Même en comparant uniquement avec les options numériques traditionnelles, l’avantage demeure. L’indice des remises numériques s’établissait à 4,59% et celui des opérateurs purement numériques à 3,54%. Face au 1% médian des stablecoins, les économies calculées atteignent respectivement 78% et près de 72%. Ces pourcentages ne décrivent pas un parcours précis pour un expéditeur donné, mais ils illustrent l’ampleur de la compression des coûts.
Les banques restent les plus chères du marché classique
Dans l’univers traditionnel, les banques occupaient la place la plus onéreuse au troisième trimestre 2025, avec une moyenne de 14,99%. Les opérateurs de transfert d’argent internationaux se situaient à 5,52%, encore au-dessus de la moyenne globale et bien au-dessus des solutions purement digitales. Ce classement explique en partie pourquoi les alternatives stablecoin attirent autant d’attention : elles viennent directement concurrencer les canaux les plus coûteux.
Pour les envois de montants modestes, les frais fixes pèsent lourdement. C’est précisément sur ce segment que les stablecoins affichent leur plus fort avantage relatif. Plus le montant est faible, plus la part des coûts fixes devient déterminante, et plus l’écart se creuse en faveur des routes numériques adossées à des tokens stables.
Les paiements d’entreprise : un autre terrain de jeu
Les transferts professionnels suivent une logique similaire, mais avec des ordres de grandeur différents. Pour un virement de 10 000 dollars vers la zone euro, le coût le plus bas observé via stablecoin descend à 26 dollars chez le prestataire le moins cher. La médiane tous corridors confondus atteint 52 dollars.
En face, un virement bancaire classique se situe entre 135 et 150 dollars, en incluant les frais de transfert et une marge de change estimée à 1%. Sur 10 000 dollars, cette seule hypothèse de marge de change représente déjà 100 dollars. L’écart avec le meilleur prix stablecoin atteint donc 109 à 124 dollars. Même face à la médiane de 52 dollars, l’économie reste comprise entre 83 et 98 dollars.
Ces chiffres rappellent qu’au-delà des particuliers, les entreprises internationales ont tout intérêt à examiner les options disponibles. Le choix du prestataire n’est plus un détail administratif : il devient un levier de compétitivité.
Le choix du prestataire change tout
Les observations antérieures montraient déjà à quel point le prestataire sélectionné influence le coût final. Choisir le prestataire médian plutôt que la meilleure route disponible pouvait coûter 2 330 dollars supplémentaires pour chaque million transféré. Sur certains corridors, comme celui reliant l’USDT au real brésilien, le prestataire le moins cher a changé 34 fois en seulement 88 jours d’observation.
La méthodologie retenue définit le coût total de livraison comme la somme du prix de payout du prestataire par rapport à un point médian de référence, des frais de réseau de paiement et des taxes locales. Ces montants varient selon la taille du paiement, car les frais fixes pèsent davantage sur les petits transferts.
Les réseaux locaux disponibles ne se traduisent pas forcément en usage réel. Plus de 130 rails de paiement locaux ont été recensés dans 70 pays, mais les livraisons effectivement réalisées n’ont mobilisé qu’une vingtaine de schémas. Les chiffres publiés restent donc des observations de réseau : le prix d’un paiement individuel dépend toujours du corridor, du montant et du prestataire retenu.
Rapidité record, mais fiabilité inégale
Sur le terrain de la vitesse, les stablecoins affichent des performances impressionnantes. Au Brésil, le système PIX et en Colombie le système PSE enregistrent des délais médians de deux minutes pour le payout. Au Mexique, SPEI se situe à trois minutes. Ces temps concernent l’arrivée des fonds sur le compte bancaire local du destinataire.
À titre de comparaison, un virement SWIFT classique se règle généralement le jour ouvré suivant, et les 10% les plus lents peuvent prendre jusqu’à trois jours ouvrés. L’avantage de rapidité des solutions stablecoin est donc net, surtout pour les besoins urgents.
Pourtant, la vitesse ne garantit pas un taux de réussite uniforme. Les observations indiquent 98,6% de complétion pour SPEI au Mexique, 97,8% pour PIX au Brésil, 79% pour PSE en Colombie et seulement 73% pour SINPE au Costa Rica. L’écart entre le meilleur et le moins bon résultat atteint 25,6 points de pourcentage. Ces pourcentages reflètent l’échantillon observé et non une performance absolue de chaque réseau domestique.
Cette variabilité rappelle qu’un coût bas et un délai court ne suffisent pas. La fiabilité du payout reste un critère décisif, particulièrement pour les entreprises qui doivent sécuriser des flux de trésorerie ou pour les familles qui comptent sur l’arrivée effective des fonds.
Des essais concrets côté entreprises
Plusieurs expérimentations récentes illustrent l’intérêt croissant des grands groupes. Une opération intercompagnie de 20 000 dollars a été réalisée entre des entités américaines et mexicaines en utilisant de l’USDT sur une blockchain publique. Le transfert s’est achevé en environ sept minutes, après conversion des dollars en tokens puis reconversion à l’arrivée. L’ensemble du processus a inclus les contrôles réglementaires, juridiques, fiscaux et internes nécessaires.
Dans un autre cas, un établissement bancaire et un acteur majeur des paiements ont réglé 750 000 dollars en USDC sur une période de sept jours. Les fonds ont atteint le destinataire en moins d’une heure, y compris un week-end. L’opération a mobilisé une plateforme d’échange régulée pour l’achat des tokens avant le transfert.
Ces exemples montrent que les stablecoins ne se limitent plus aux envois individuels. Ils commencent à s’intégrer dans des circuits de règlement corporatifs, avec des exigences de conformité élevées et des volumes significatifs.
Pourquoi l’écart de coût est-il si important ?
Plusieurs facteurs expliquent la compression des prix. Les stablecoins permettent de contourner une partie des intermédiaires bancaires traditionnels. Le change s’effectue souvent de manière plus directe, et les frais de réseau peuvent être nettement inférieurs à ceux des circuits correspondants classiques. Sur les petits montants, la disparition ou la réduction des frais fixes change radicalement l’équation.
La concurrence entre prestataires joue également un rôle. Lorsque le moins cher change fréquemment sur un même corridor, cela signifie que le marché reste dynamique et que les utilisateurs avertis peuvent capturer des gains supplémentaires en comparant les offres. À l’inverse, se contenter du prestataire médian revient à laisser de l’argent sur la table.
Enfin, l’infrastructure locale de payout conditionne une part importante du résultat. Un réseau de paiement domestique rapide et fiable amplifie l’avantage stablecoin. Un réseau plus fragile ou moins mature réduit l’intérêt global, même si le coût d’envoi reste attractif.
Les limites à ne pas sous-estimer
Le tableau n’est pas uniquement rose. La variabilité des taux de complétion reste le point le plus sensible. Un taux de 73% signifie qu’un envoi sur quatre peut rencontrer des difficultés, ce qui n’est pas acceptable pour de nombreux usages professionnels ou personnels urgents. Les utilisateurs doivent donc croiser le coût avec la performance historique du corridor concerné.
Les données comparées ne portent pas toujours sur les mêmes périodes ni sur des méthodes strictement identiques. Une médiane n’est pas une moyenne, et un an d’écart peut masquer des évolutions des frais traditionnels. Ces précautions méthodologiques n’annulent pas l’avantage observé, mais elles invitent à une lecture prudente.
Le prix final dépend toujours de paramètres individuels : montant, destination, prestataire, moment de l’opération et éventuelles taxes locales. Ce qui apparaît comme un gain de 84% sur un exemple de 200 dollars peut se transformer en un avantage plus modeste ou plus important selon le cas précis.
Ce que cela change pour les particuliers
Pour les familles qui envoient régulièrement de l’argent, chaque point de pourcentage économisé compte. Sur une année, un écart de plusieurs dollars par envoi se transforme en dizaines voire centaines de dollars supplémentaires disponibles pour le destinataire. Dans des régions où les frais traditionnels restent élevés, l’impact social de ces économies devient tangible.
La rapidité constitue un second bénéfice concret. Recevoir les fonds en quelques minutes plutôt qu’en un ou plusieurs jours change la gestion du budget quotidien. Pourtant, la fiabilité doit rester le critère prioritaire. Un envoi rapide mais incertain peut créer plus de stress qu’un délai un peu plus long mais assuré.
Les utilisateurs ont donc intérêt à tester de petits montants sur les corridors qu’ils utilisent le plus souvent, à comparer les prestataires et à vérifier les taux de réussite historiques avant de basculer des flux importants.
Ce que cela change pour les entreprises
Du côté des sociétés, l’enjeu se situe à la fois sur le coût et sur la trésorerie. Réduire de plusieurs dizaines de dollars chaque virement de 10 000 dollars améliore la marge opérationnelle, surtout pour les groupes qui multiplient les opérations intercompagnie ou les paiements fournisseurs internationaux.
La possibilité de régler hors jours ouvrés, y compris le week-end, apporte une flexibilité nouvelle. Les essais déjà réalisés montrent que des volumes significatifs peuvent circuler en moins d’une heure une fois les contrôles nécessaires effectués. Cela ouvre la porte à une optimisation des flux de cash et à une réduction des immobilisations liées aux délais bancaires classiques.
Cependant, l’intégration de ces solutions exige une revue réglementaire, fiscale et de contrôle interne rigoureuse. Les entreprises qui s’engagent dans cette voie le font généralement après une phase de test limitée, précisément pour mesurer la fiabilité réelle sur leurs corridors prioritaires.
Vers une généralisation progressive
Les données du troisième trimestre 2026 confirment que les remises financées par stablecoins ne sont plus une curiosité. Elles constituent désormais une option concurrentielle sur de nombreux corridors, avec des avantages de coût et de rapidité mesurables. La variabilité des taux de complétion rappelle toutefois que le marché n’a pas encore atteint une maturité uniforme.
Les prochaines étapes dépendront de l’amélioration des infrastructures de payout locales, de la stabilisation des performances et de la capacité des prestataires à maintenir des prix bas tout en augmentant la fiabilité. Les utilisateurs, particuliers comme entreprises, disposent déjà d’outils pour comparer et choisir. L’avantage concurrentiel ira à ceux qui sauront combiner le meilleur prix avec le taux de réussite le plus élevé sur leurs routes prioritaires.
En résumé, l’écart de 84% n’est pas un mirage. Il reflète une transformation réelle des coûts de transfert. Mais comme souvent dans le domaine des paiements internationaux, le diable se cache dans les détails de l’exécution. La vitesse et le prix ne valent que si l’argent arrive effectivement à destination, et c’est précisément sur ce point que les différences entre pays restent les plus marquées aujourd’hui.
Les acteurs qui sauront naviguer entre ces paramètres – coût, délai, fiabilité et conformité – tireront le meilleur parti de cette nouvelle génération de remises. Pour tous les autres, le risque est de se contenter d’un gain apparent qui ne se matérialise pas pleinement à l’arrivée. Le marché évolue vite, et les données les plus récentes invitent à regarder au-delà du seul pourcentage d’économie pour juger de la pertinence réelle de chaque solution.
Cette dynamique s’inscrit dans un mouvement plus large de digitalisation des flux financiers transfrontaliers. Les stablecoins apportent une couche de liquidité et de rapidité qui manquait jusqu’ici à de nombreux corridors. Leur adoption progressive par des groupes industriels et des institutions financières traditionnelles montre que le sujet a quitté le stade expérimental pour entrer dans une phase d’industrialisation mesurée.
Les chiffres du troisième trimestre 2026 offrent un instantané clair : l’avantage de coût est massif, la rapidité est au rendez-vous sur plusieurs marchés clés, mais la fiabilité reste le dernier grand chantier à consolider. Tant que cet écart de performance entre les réseaux locaux persistera, les utilisateurs avertis continueront de sélectionner soigneusement leurs prestataires et leurs destinations prioritaires.
Pour les familles comme pour les entreprises, le message est le même. Les économies sont réelles et mesurables. Elles justifient pleinement d’explorer ces nouvelles routes. Mais elles ne dispensent pas d’une vigilance sur la qualité d’exécution. Dans un domaine où chaque dollar compte et où chaque minute de retard peut peser, la combinaison optimale reste celle qui allie prix bas, délai court et taux de réussite élevé. C’est exactement ce que les données les plus récentes invitent à rechercher, corridor par corridor.
En observant l’évolution sur plusieurs trimestres, on constate que le marché gagne en profondeur. Le nombre de corridors suivis, la fréquence de changement des meilleurs prestataires et la diversité des rails locaux mobilisés dessinent un écosystème en pleine maturation. Les utilisateurs qui suivent ces évolutions de près disposent d’un avantage informationnel non négligeable face à ceux qui restent fidèles aux canaux traditionnels par habitude.
Le contraste avec les délais SWIFT classiques reste saisissant. Passer de plusieurs jours ouvrés à quelques minutes change la nature même de la relation financière entre l’expéditeur et le destinataire. Pour un fournisseur qui attend un paiement, pour une famille qui gère un budget serré ou pour une filiale qui doit équilibrer sa trésorerie, cette compression du temps de cycle représente une valeur ajoutée difficile à quantifier en pourcentage mais bien réelle au quotidien.
Les essais menés par des acteurs de poids confirment que la technologie est prête à supporter des volumes plus importants. Les questions qui restent ouvertes portent davantage sur l’homogénéisation de la qualité de service et sur l’adaptation des cadres réglementaires locaux. Tant que ces deux dimensions progresseront, l’écart de coût observé aujourd’hui devrait continuer à soutenir l’adoption.
En définitive, les remises financées par stablecoins offrent aujourd’hui l’une des démonstrations les plus concrètes de la capacité des actifs numériques à transformer un usage de masse. L’économie de 84% sur un envoi de 200 dollars n’est pas qu’un chiffre accrocheur. C’est le reflet d’une reconfiguration des coûts d’intermédiation qui bénéficie directement aux utilisateurs finaux. À condition, bien sûr, de ne jamais perdre de vue la dimension essentielle de la fiabilité d’arrivée des fonds.
Les prochains trimestres diront si les taux de complétion les plus bas progressent et si l’avantage de coût se maintient face à d’éventuelles adaptations des acteurs traditionnels. Pour l’instant, les données disponibles dressent un tableau clair : une opportunité majeure existe, elle est quantifiable, et elle mérite d’être examinée avec attention par quiconque envoie de l’argent régulièrement à l’étranger.