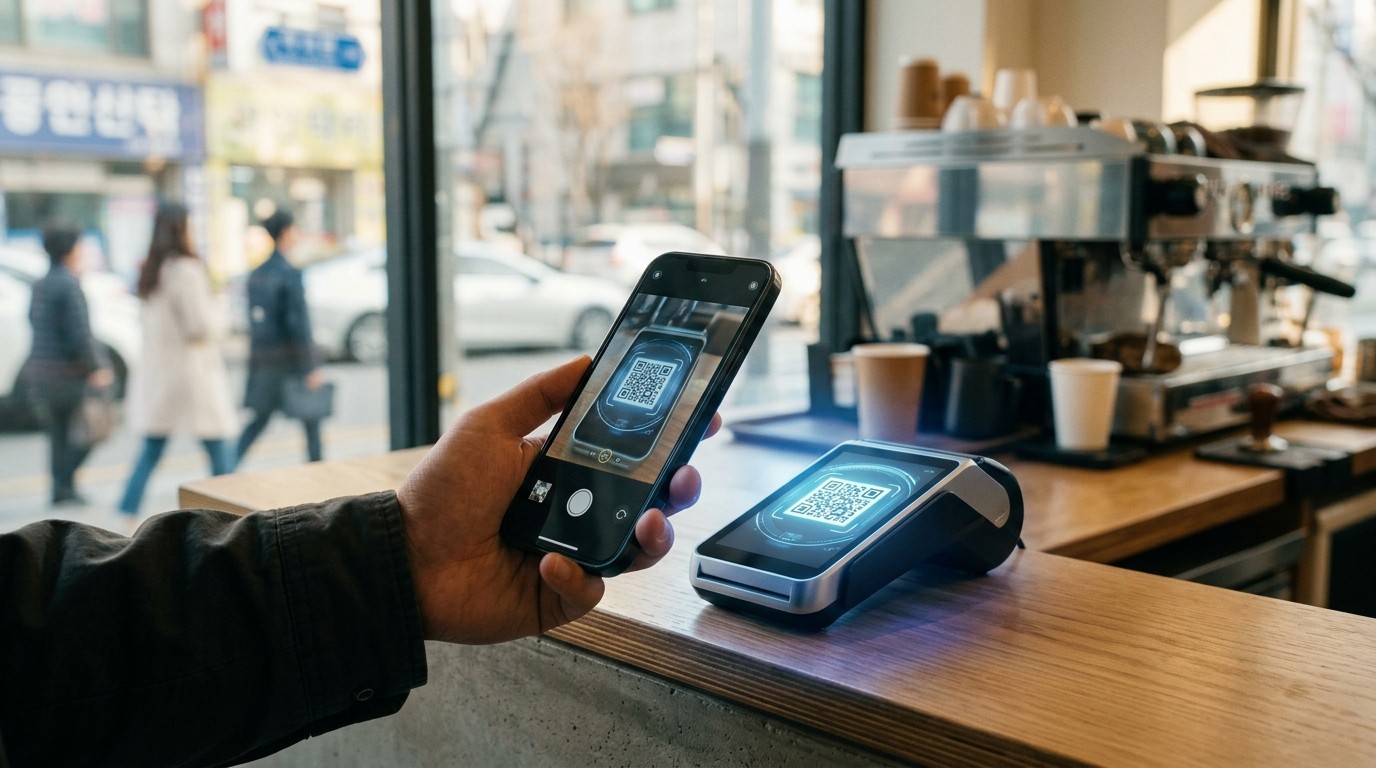

Imaginez la scène. Vous êtes devant un comptoir à Gwangju, le ticket s’affiche, le commerçant tourne vers vous un petit terminal, et au lieu de sortir une carte ou des billets vous ouvrez l’application de votre banque régionale. Quelques secondes plus tard, un code est scanné, un montant est confirmé, et des unités numériques stables quittent votre portefeuille pour celui du magasin. Pas de file d’attente à un guichet crypto, pas de copier-coller d’adresse, pas de réseau à choisir à la va-vite. Le 8 octobre 2026, Gwangju Bank et la fintech Toss ont annoncé avoir mené à bien une preuve de concept de ce geste précis. Ce n’est pas encore un service ouvert au public. C’est déjà un signal net : le paiement stablecoin cherche à se glisser dans le quotidien coréen par le chemin le plus familier du pays, le QR.
Un essai bancaire qui veut rendre le stablecoin aussi simple qu’un scan
L’essai relie trois briques qui, prises séparément, existent déjà : l’application mobile de Gwangju Bank, l’application Toss, et les terminaux commerçants Toss Place. Ensemble, elles forment un parcours de paiement où le client choisit l’option stablecoin dans sa banque, bascule vers l’écran de scan de Toss, lit le code affiché chez le marchand, vérifie la somme, puis valide. Une fois l’accord donné, les unités passent directement du portefeuille du client vers celui du commerçant. Le client peut ensuite revenir dans l’application bancaire pour consulter le résultat.
Ce découpage a l’air banal. Il ne l’est pas. Dans la plupart des démonstrations crypto, le paiement reste un exercice de spécialiste : choisir un réseau, estimer des frais, attendre une confirmation, parfois recommencer parce qu’une adresse a été mal saisie. Ici, l’objectif déclaré est l’inverse. Les deux partenaires voulaient vérifier qu’un achat courant pouvait se faire sans procédure compliquée. Le succès annoncé porte d’abord sur la connexion technique entre applications et terminaux, pas sur un lancement commercial.
Ce que l’essai a vraiment prouvé
Une liaison fonctionnelle entre une banque régionale, une application grand public et un terminal marchand. Ni la date d’ouverture au public, ni le stablecoin qui serait utilisé plus tard n’ont été annoncés.
Le parcours client, étape par étape
Le détail du geste compte plus que le slogan. Le client commence dans l’univers qu’il connaît déjà, celui de sa banque. Il sélectionne le paiement en stablecoin. L’application bancaire le redirige alors vers l’écran de scan de Toss. Le code n’est pas généré par le téléphone du client : il est affiché sur le terminal du commerçant. Le client le lit, revoit le montant, confirme. Le transfert se fait de portefeuille à portefeuille. Le retour dans l’application de Gwangju Bank sert de point de contrôle, comme un reçu que l’on retrouve là où l’on a commencé.
Cette boucle a une logique psychologique. Beaucoup de gens acceptent une nouveauté si elle démarre dans un cadre déjà fiable. Une banque régionale du sud-ouest du pays n’a pas le même capital de familiarité qu’une application de trading. En plaçant le premier clic dans l’app bancaire, l’essai réduit la sensation de quitter le système connu. Toss, de son côté, apporte l’habitude du scan et la présence chez les commerçants via Toss Place.
Le revers de cette élégance est le nombre d’étapes. Ouvrir une app, choisir une option, être redirigé, scanner, vérifier, confirmer, revenir : cela reste plus long qu’un paiement sans contact d’une carte déjà enregistrée. Les deux sociétés le savent. Elles préparent un second essai dont le but explicite est de raccourcir le chemin avant l’achat. Autrement dit, la première preuve a validé que la tuyauterie tient. La suivante devra montrer que le client n’a pas l’impression de bricoler.
Pourquoi le QR, et pas la puce ou le lien
La Corée du Sud vit depuis des années avec le code carré comme réflexe de caisse, de pourboire informel, de commande au restaurant et de transfert entre proches. Le QR n’y est pas un gadget de conférence. C’est un objet du quotidien, au même titre que la carte de transport. Choisir ce support pour un essai de stablecoin, c’est refuser l’idée que l’actif numérique doive inventer son propre rite. On greffe la nouveauté sur un geste déjà appris.
Le terminal Toss Place joue ici un rôle décisif. Il affiche le code, donc il ancre le paiement dans le lieu physique. Le commerçant n’a pas à expliquer une adresse, un réseau ou un mémo. Le client n’a pas à faire confiance à un lien reçu par message. Le scan relie deux appareils qui sont face à face. Cette proximité réduit une famille entière d’erreurs et de fraudes par redirection, même si elle n’élimine pas tous les risques : un écran peut être remplacé, un montant peut être mal relu, une confirmation peut être pressée trop vite.
Il existe d’autres architectures. Certaines passent par une puce sans contact, d’autres par un lien de paiement, d’autres encore par un identifiant de compte. L’essai de Gwangju n’a pas tranché pour l’éternité. Il a choisi le support le plus immédiatement lisible pour un test régional. Si le second essai se fait avec de vrais commerçants à Gwangju et dans le Jeonnam, le QR permettra aussi de comparer des contextes très différents : supérette, café, marché, petit commerce de quartier. Le code est le même ; l’attente du client, non.
Ce que signifie une preuve de concept, sans enjoliver
Une preuve de concept n’est pas un produit. Elle répond à une question étroite : est-ce que ces systèmes peuvent se parler, dans des conditions contrôlées, jusqu’au transfert ? La réponse donnée ici est oui. Gwangju Bank n’a publié ni calendrier d’ouverture, ni nom du stablecoin qui serait proposé au public. Cette retenue est importante. Annoncer un succès technique sans nommer l’actif, c’est admettre que la brique manquante n’est pas seulement logicielle. Elle est aussi juridique, comptable et commerciale.
Byun Mi-kyung, vice-présidente de Gwangju Bank, a situé le projet comme une base technique pour répondre aux évolutions des paiements en actifs numériques. Elle a aussi insisté sur l’évaluation de l’expérience du point de vue du client. La formule est classique. Elle dit pourtant quelque chose de précis : la banque ne se contente pas de tester une connexion d’API. Elle observe si le détour par une autre application reste acceptable. C’est le bon critère. Un paiement que l’ingénieur trouve élégant et que le client trouve long est un paiement qui restera en laboratoire.
Le premier essai a vérifié que les applications et le terminal se parlent. Le second devra vérifier que le client n’a plus l’impression de changer de monde entre la banque et la caisse.
Gwangju et le Jeonnam, un terrain d’essai qui n’est pas anodin
Les discussions pour un test supplémentaire portent sur des commerçants réels dans la ville de Gwangju et la région du Jeonnam. Aucune date n’a été fixée. Le choix géographique mérite qu’on s’y arrête. Gwangju Bank est une banque régionale, ancrée dans un territoire qui n’est pas le quartier des sièges de Séoul. Tester là, c’est sortir du décor des démonstrations de salon. Les commerces n’ont pas tous le même débit, la même connexion, la même patience pour une caisse qui hésite.
Un essai régional a aussi une vertu politique discrète. Il montre qu’une banque locale peut participer à une infrastructure de paiement nouvelle sans attendre qu’un géant national impose son standard. Cela ne garantit rien sur la part de marché future. Cela change toutefois le récit : le stablecoin n’apparaît plus seulement comme un sujet de place financière ou de grand groupe. Il devient un sujet de caisse de proximité, avec des contraintes de file, de rendu de monnaie et de fin de journée.
Pour le commerçant, la question utile n’est pas « la blockchain fonctionne-t-elle ? ». Elle est plus terre à terre. Le terminal affiche-t-il le bon montant du premier coup ? Le client comprend-il qu’il doit confirmer dans une autre application ? L’encaissement apparaît-il assez vite pour libérer le suivant ? Le rapprochement de fin de journée se fait-il sans export manuel ? Tant que ces points ne sont pas mesurés sur un vrai flux, le succès technique reste une condition nécessaire, pas une preuve d’usage.
Toss, un fil conducteur plutôt qu’un partenaire isolé
L’essai avec Gwangju Bank s’inscrit dans une série de travaux menés par Toss et sa filiale bancaire. En juillet, Toss s’est associé à Optimism et à Sunnyside Labs pour examiner une infrastructure de stablecoins libellés en won, dans un programme de vérification technique de trois mois. Le périmètre couvrait le règlement des paiements, la protection de la vie privée et les exigences de conformité, avec la pile OP Stack et la technologie Privacy Boost. L’enjeu était de voir si cette base pouvait traiter des flux financiers tout en respectant les standards de sécurité attendus d’un système de paiement institutionnel.
Le même mois, l’émetteur Circle a signé un accord avec Toss pour explorer des services de paiement adossés à l’USDC, des portefeuilles numériques et des paiements programmables. Un accord distinct a été conclu avec le groupe Kakao, autour des paiements en stablecoin, des envois de fonds et de l’infrastructure d’actifs numériques. Aucun de ces accords n’a annoncé le lancement d’un produit commercial. En juin, Toss Bank avait déjà engagé un partenariat avec la Solana Foundation pour étudier des virements internationaux et un règlement appuyés sur une chaîne, afin de voir si des stablecoins pouvaient porter des transferts vers l’étranger tout en restant branchés sur des services bancaires existants.
Lue d’un bloc, cette séquence raconte une méthode. Toss multiplie les vérifications plutôt que de parier sur une seule architecture. Une piste regarde le won numérique stable et la confidentialité. Une autre regarde un stablecoin en dollars déjà largement diffusé. Une troisième regarde le transfert transfrontalier. L’essai QR avec Gwangju Bank ajoute la couche qui manquait souvent à ces annonces : le geste en magasin, avec un terminal déjà déployé. Ce n’est pas la preuve qu’une pile unique sortira gagnante. C’est la preuve que le groupe teste le paiement là où le client le juge, c’est-à-dire à la caisse.
| Moment | Partenaires | Question posée |
|---|---|---|
| Juin | Toss Bank et Solana Foundation | Le stablecoin peut-il porter un virement international branché sur la banque ? |
| Juillet | Toss, Optimism, Sunnyside Labs | Une infrastructure de stablecoin en won tient-elle sur le règlement, la vie privée et la conformité ? |
| Juillet | Circle et Toss ; Circle et Kakao | L’USDC peut-il servir aux paiements, aux portefeuilles et aux envois, sans produit lancé ? |
| Octobre | Gwangju Bank et Toss | Un client peut-il payer en magasin par QR, de portefeuille à portefeuille, sans parcours compliqué ? |
Le stablecoin, rappel utile avant d’en faire une caisse
Un stablecoin est un actif numérique dont la valeur est censée rester arrimée à une référence, souvent une monnaie nationale ou le dollar. L’arrimage peut reposer sur des réserves, sur une structure de marché, ou sur des mécanismes plus complexes. Pour un paiement de tous les jours, le client n’achète pas une promesse de hausse. Il veut que dix unités vaillent encore dix unités au moment où le commerçant encaisse, et que ces unités puissent être converties ou comptabilisées sans surprise.
C’est pourquoi le nom de l’actif absent de l’annonce de Gwangju Bank n’est pas un détail. Payer en unité adossée au won n’a pas le même sens que payer en unité adossée au dollar. Dans le premier cas, le commerçant coréen reçoit quelque chose qui ressemble à sa monnaie de compte. Dans le second, il reçoit une exposition au dollar, même brève, qu’il faudra convertir, couvrir ou accepter. Les deux modèles peuvent coexister. Ils ne répondent pas à la même peur : la peur de la volatilité pour l’un, la peur du change pour l’autre.
Le transfert direct de portefeuille à portefeuille, tel que décrit dans l’essai, a une conséquence comptable. Il n’y a pas, dans le récit public, d’intermédiaire qui « garde » la somme le temps d’un cycle de carte classique. Cela peut accélérer la visibilité de l’encaissement. Cela déplace aussi des questions : qui est responsable si le scan réussit mais que le portefeuille marchand n’est pas le bon ? Qui gèle une opération suspecte ? Qui restitue en cas d’erreur de montant confirmée trop vite ? Une preuve technique ne répond pas à ces questions. Une loi, si.
Ce que les autres banques coréennes ont déjà mis sur la table
Gwangju Bank n’avance pas dans un désert. En mai, KB Financial Group a mené une preuve de concept couvrant l’émission d’un stablecoin en won, le paiement QR hors ligne, le règlement marchand et les virements internationaux. L’essai de paiement associait KG Inicis, Kaia et OpenAsset. Un envoi vers le Vietnam a été réalisé en moins de trois minutes, avec des frais annoncés environ 87 % plus bas que les méthodes classiques. Le chiffre porte sur ce cas de transfert, pas sur une moyenne nationale. Il suffit toutefois à expliquer pourquoi les directions générales écoutent.
En août, Shinhan Financial Group s’est associé à Visa pour développer une infrastructure de paiement en stablecoin et examiner l’usage d’actifs numériques dans le règlement de cartes. L’accord incluait un travail technique sur l’émission, le transfert et le rachat, ainsi que des services de paiement pour les entreprises et les particuliers. Là encore, il s’agit d’un cadre de travail, pas d’une caisse ouverte dans chaque agence.
Mis bout à bout, ces essais dessinent trois usages distincts qui se recouvrent parfois. Le premier est le paiement de proximité, celui que Gwangju et Toss viennent de vérifier par QR. Le deuxième est le règlement entre acteurs, plus invisible pour le client, que Visa et Shinhan explorent du côté des cartes. Le troisième est le transfert transfrontalier, où le gain de temps et de frais est le plus facile à raconter, comme dans l’exemple vietnamien de KB. Confondre ces trois usages produit des annonces floues. Les séparer permet de juger chaque essai à sa juste place.
Novembre, le mois où le laboratoire rencontre l’Assemblée
Pendant que les banques testent, les autorités préparent le cadre. En septembre, la Commission des services financiers a confirmé un examen en novembre de la deuxième étape de la législation sur les actifs numériques. Le projet couvre l’émission et la distribution, et la régulation des stablecoins figure parmi les sujets centraux. Le régulateur a indiqué que ses propositions et les textes déposés par les parlementaires allaient dans le même sens, tout en précisant que le cadre n’était pas arrêté.
La Banque de Corée a, de son côté, soutenu une approche où les stablecoins en won seraient d’abord émis par des consortiums menés par des banques. Le désaccord porte sur les conditions d’émission et sur la place respective des banques et des fintechs. Ce n’est pas une querelle de vocabulaire. Si seules des banques, groupées, peuvent émettre, une application comme Toss reste un canal de distribution et d’expérience, pas l’émetteur. Si les fintechs obtiennent un rôle plus direct, la carte du secteur se redessine. L’essai QR de Gwangju peut fonctionner dans les deux hypothèses. Son modèle économique, non.
L’Assemblée nationale doit examiner le cadre proposé en novembre, avec l’objectif, côté parlementaires, de boucler cette deuxième étape de législation au cours de 2026. Ce calendrier explique la prudence des annonces d’octobre. Lancer un service public avant de savoir qui a le droit d’émettre, selon quelles réserves, et avec quel contrôle, exposerait une banque régionale à un retrait forcé. Mieux vaut une preuve de concept datée qu’un produit retiré trois mois plus tard.
Le geste de caisse peut être prêt avant la règle. En Corée, en cet automne 2026, c’est exactement l’ordre des choses : les terminaux parlent déjà, la loi se discute encore.
Banque contre fintech : le vrai sujet derrière le QR
Le scan réussit parce que deux mondes acceptent de se passer la main. La banque apporte le compte, la confiance locale, peut-être demain la réserve ou le consortium d’émission. La fintech apporte le terminal, l’habitude de l’application et la capacité à enchaîner les écrans sans mode d’emploi. Si la loi réserve l’émission aux consortiums bancaires, cette complémentarité devient une architecture naturelle. Si la loi ouvre davantage, la même complémentarité peut se transformer en concurrence sur la relation client.
Gwangju Bank a intérêt à ne pas devenir un simple tuyau. En faisant démarrer le parcours dans sa propre application, elle garde le premier et le dernier écran. Toss a intérêt à ne pas devenir un simple lecteur de codes. En hébergeant le scan et le terminal, elle garde le moment où l’argent change de main. Le second essai, celui qui doit réduire les étapes, tranchera en partie ce partage. Chaque écran supprimé est un écran que l’une des deux marques ne montre plus.
Pour le client, cette tension est saine tant qu’elle produit moins de clics. Elle devient toxique si elle produit des parcours conçus pour garder l’utilisateur captif plutôt que pour encaisser vite. Le critère à surveiller, lorsque des commerçants du Jeonnam entreront dans l’essai, sera simple : le temps entre le moment où le montant s’affiche et le moment où le commerçant peut passer au client suivant. Si ce temps baisse, la coopération a un sens. S’il stagne parce que chaque marque veut son écran de confirmation, la preuve de concept aura surtout prouvé un orgueil d’interface.
Ce que le commerçant devrait exiger avant de dire oui
Un terminal qui affiche un QR ne règle pas la vie du commerçant. Il ouvre une liste de questions pratiques que les communiqués passent souvent sous silence. La première est la monnaie de réception. Si le portefeuille du magasin reçoit des unités en won stable, le rapprochement avec le chiffre d’affaires du jour reste lisible. S’il reçoit des unités en dollar, il faut une règle de conversion, une heure de référence et une personne qui assume l’écart.
La deuxième question est le moment où l’argent est vraiment disponible. Un transfert de portefeuille à portefeuille peut être visible tout de suite et pourtant difficile à utiliser pour payer un fournisseur le soir même, si la conversion vers un compte bancaire n’est pas instantanée. La troisième est le traitement des erreurs. Un client qui confirme 50 000 wons au lieu de 5 000 doit pouvoir être corrigé sans ouvrir un ticket obscur. La quatrième est la fiscalité de caisse : le ticket, la TVA, le journal des ventes. Un paiement nouveau qui n’entre pas dans le logiciel de caisse existant double le travail au lieu de le réduire.
La cinquième question, souvent oubliée, est la formation du personnel de week-end. Le gérant qui a suivi la démo n’est pas toujours celui qui tient la caisse le dimanche. Si le parcours exige une explication, il échouera aux heures chargées. C’est précisément pour cela que le second essai, centré sur la réduction des étapes, importe plus que le premier. Un paiement que l’on peut faire sans phrase d’explication a une chance. Un paiement qui demande « ouvrez votre banque, puis l’autre application, puis revenez » en a beaucoup moins.
- Recevoir une unité lisible dans la monnaie du magasin, ou une règle de change écrite.
- Savoir quand la somme peut être virée vers le compte bancaire du commerce.
- Corriger une erreur de montant sans procédure opaque.
- Faire entrer l’opération dans le journal de caisse et la déclaration.
- Tenir le dimanche avec un personnel qui n’a pas vu la démo.
Vie privée, conformité, et le prix d’un paiement trop transparent
Le partenariat de juillet entre Toss, Optimism et Sunnyside Labs ne citait pas la vie privée par hasard. Un paiement de proximité laisse une trace : qui a payé, où, combien, à quelle heure. Sur un grand livre partagé, cette trace peut devenir plus durable et plus recombinable qu’un ticket de carte déjà encadré par des règles bancaires. Privacy Boost était précisément dans le périmètre de vérification, aux côtés du règlement et de la conformité. L’essai QR d’octobre ne dit pas quelle couche de confidentialité a été utilisée. Il serait imprudent d’inventer ce qui n’a pas été publié.
Le bon équilibre n’est pas l’anonymat total. Un paiement de magasin doit pouvoir être contesté, remboursé, et examiné en cas de fraude ou de blanchiment. Il ne devrait pas non plus publier l’historique d’achats d’un client à quiconque sait lire une adresse. Les banques coréennes ont l’habitude de ce compromis dans le monde des cartes. Le faire tenir sur une infrastructure d’actif numérique demande des choix techniques précoces. Les ajouter après coup coûte plus cher que de les prévoir dans la preuve de concept.
La conformité, elle, explique une partie de la lenteur apparente. Un système institutionnel doit savoir identifier le client, tracer les opérations atypiques, geler ce qui doit l’être, et produire des rapports. Toss avait indiqué, dans le programme de trois mois, vouloir mesurer si l’infrastructure tenait ces exigences. L’essai avec Gwangju Bank ne remplace pas cette mesure. Il la complète par le geste. Une architecture peut être conforme sur le papier et inutilisable au comptoir. Les deux contrôles sont nécessaires.
Le dollar numérique stable et le won : deux promesses différentes
Les accords exploratoires autour de l’USDC, avec Toss d’un côté et Kakao de l’autre, montrent que le dollar stable n’est pas écarté du paysage coréen. Il a un avantage immédiat : il existe, il circule, et des émetteurs savent déjà en parler aux institutions. Il a un inconvénient pour la caisse de quartier : il n’est pas la monnaie dans laquelle le loyer, les salaires et les fournisseurs locaux sont libellés. Pour un transfert vers l’étranger ou un paiement à une plateforme internationale, l’unité en dollar peut être le chemin le plus court. Pour un café à Gwangju, elle ajoute une couche.
Le stablecoin en won, lui, n’a pas encore la même maturité de circulation. C’est justement pour cela que la Banque de Corée insiste sur des consortiums bancaires au départ. L’idée est de ne pas laisser une unité qui porte le nom de la monnaie nationale naître sans ancrage dans le système bancaire. KB a déjà testé l’émission dans une preuve de concept. Cela ne crée pas un standard. Cela montre que les grands groupes ne veulent pas subir un stablecoin étranger comme unique option de paiement programmable.
Gwangju Bank, en ne nommant pas l’actif de son essai, se laisse les deux portes ouvertes. C’est rationnel avant novembre. C’est aussi frustrant pour qui voudrait juger la solidité des réserves ou le droit au rachat. Un lecteur prudent doit donc retenir le geste, pas le jeton. Le geste est documenté. Le jeton ne l’est pas.
Ce que cet essai change, et ce qu’il ne change pas
Il change la crédibilité d’une phrase que l’on répète depuis des années : payer en stablecoin peut ressembler à payer tout court. En reliant une banque régionale, une application de masse et un terminal déjà présent chez des commerçants, Gwangju Bank et Toss ont sorti l’idée du schéma de conférence. Le client imaginé n’est plus un early adopter. C’est quelqu’un qui a déjà l’application de sa banque.
Il ne change pas trois choses. Il ne crée pas un cadre légal. Il ne choisit pas l’actif. Il ne prouve pas que des clients réels préfèrent ce parcours à la carte ou au virement instantané déjà disponible. Tant que le second essai n’a pas de date, et tant que des commerçants du Jeonnam n’ont pas encaissé de vrais tickets, le succès reste un succès de plomberie. Utile, rare même, mais incomplet.
Il ne change pas non plus la hiérarchie des frais annoncée ailleurs. La baisse d’environ 87 % citée pour un transfert vers le Vietnam concerne un autre essai, celui de KB, pas celui de Gwangju. Mélanger les deux chiffres serait malhonnête. Le paiement de proximité en Corée est déjà peu cher et très rapide sur certains rails domestiques. Le stablecoin devra gagner sur autre chose que la seule vitesse : la programmabilité, le transfert transfrontalier dans la même interface, ou l’intégration avec des services que la carte ne fait pas. S’il ne gagne sur aucun de ces terrains, le QR restera une démo réussie.
Programmer un paiement, au-delà du scan
Les discussions avec Circle évoquaient des paiements programmables. L’essai QR, lui, décrit un paiement immédiat et confirmé par le client. Les deux idées ne s’opposent pas. Le scan prouve le cas simple. La programmation ouvre des cas que la carte traite mal : déblocage d’une somme quand une livraison est confirmée, partage automatique d’une addition, versement conditionnel à un artisan, plafond quotidien fixé par l’utilisateur dans son application bancaire.
Aucune de ces fonctions n’a été montrée à Gwangju. Les mentionner sert seulement à situer l’essai. Si le stablecoin n’apporte que un équivalent de carte en plus lent, il perd. S’il apporte, plus tard, des règles que le client peut lire avant de confirmer, il a une raison d’exister à côté des rails actuels. Le second essai, en simplifiant le geste, prépare éventuellement ce terrain. On ne programme pas un paiement que les gens refusent déjà de lancer.
Il y a toutefois un risque de surpromesse. « Programmable » peut vouloir dire utile pour le client, ou utile pour celui qui encaisse et veut imposer des conditions. La différence se joue dans qui écrit la règle, qui peut la lire, et qui peut la refuser. Une banque régionale a une culture du contrat écrit. Une application grand public a une culture du bouton. Le paiement stablecoin vivra dans l’écart entre les deux, et c’est dans cet écart que la confiance se gagne ou se perd.
Le transfert international, l’autre moitié de l’histoire
Le partenariat de juin entre Toss Bank et la Solana Foundation visait les virements et le règlement transfrontaliers. L’essai de KB vers le Vietnam, en moins de trois minutes, donne une échelle de temps parlante, à condition de ne pas la généraliser à tous les couloirs. Pour une diaspora, un étudiant ou une PME qui paie un fournisseur proche, quelques minutes et des frais réduits changent le mois. Pour un café, non.
Relier les deux moitiés dans une même application aurait un sens commercial. Le client qui paie son déjeuner en stablecoin et qui, le soir, envoie de l’argent à sa famille sur le même support, comprend pourquoi on lui a demandé d’ouvrir un portefeuille. Le client à qui l’on propose seulement un équivalent de carte ne comprend pas. Gwangju Bank n’a pas annoncé cette jonction. Toss, en multipliant les essais, se place pour pouvoir la proposer si la loi l’autorise.
Le risque inverse existe. Un produit qui promet à la fois la caisse, l’émission et l’international avant d’avoir fixé l’actif devient un catalogue. Les preuves de concept sérieuses font l’inverse : une question, un parcours, un critère de succès. L’essai d’octobre respecte cette discipline. C’est sa meilleure qualité.
Comment lire la suite sans se faire embarquer par le mot succès
Quatre signaux permettront de savoir si l’essai dépasse le communiqué. Le premier est une date pour le second test. Le deuxième est le nombre et le type de commerçants à Gwangju et dans le Jeonnam, pas seulement leur existence dans une phrase. Le troisième est le nom de l’actif, ou au minimum sa monnaie de référence et la nature de celui qui l’émet. Le quatrième est un chiffre d’usage : temps médian de paiement, taux d’abandon au moment de la redirection, taux d’erreurs de montant. Sans ces quatre éléments, « succès » reste un mot de laboratoire.
Il faudra aussi lire novembre avec précision. Un examen parlementaire n’est pas une promulgation. Un accord de principe entre le régulateur et des textes déposés n’est pas un article de loi voté. Les désaccords sur le rôle des fintechs peuvent allonger le calendrier au-delà de l’objectif 2026. Les banques qui testent maintenant achètent une option : être prêtes si le texte sort, ne pas avoir dépensé une mise en production s’il tarde.
Enfin, il faudra résister aux comparaisons trop propres. Un QR stablecoin n’efface pas la carte, le virement, ni le liquide. Il s’ajoute, et il ne restera que s’il fait mieux sur un usage précis. À Gwangju, cet usage n’est pas encore mesuré. Il est seulement devenu imaginable, dans un enchaînement d’écrans qui tient. C’est peu pour une révolution. C’est beaucoup pour une banque régionale et une fintech qui refusent d’attendre que d’autres définissent le geste à leur place.
Une scène de caisse, pour finir, sans brochure
Revenons au comptoir. Le terminal s’allume, le code apparaît, le téléphone de la banque passe la main à l’application qui sait scanner. Le montant est là, lisible, avant la confirmation. Les unités partent. Le client retrouve son application bancaire, et le résultat s’y affiche. Rien, dans cette scène, n’exige de croire à une nouvelle monnaie mondiale. Tout exige que le code soit le bon, que le portefeuille du commerçant soit le bon, et que la règle du pays, encore en discussion, autorise un jour à refaire ce geste sans être dans un essai.
Gwangju Bank et Toss ont montré que la scène peut se jouer. Ils ont dit qu’ils veulent la raccourcir. Ils discutent pour la rejouer avec de vrais commerces, sans date. Autour d’eux, d’autres groupes testent l’émission, la carte, le transfert. En novembre, les parlementaires ouvrent le dossier qui décidera qui a le droit de créer l’unité que ces écrans font circuler. D’ici là, le paiement stablecoin en Corée n’est ni un produit ni un mirage. C’est un geste qui fonctionne en atelier, et qui attend de savoir s’il a le droit de devenir une habitude.