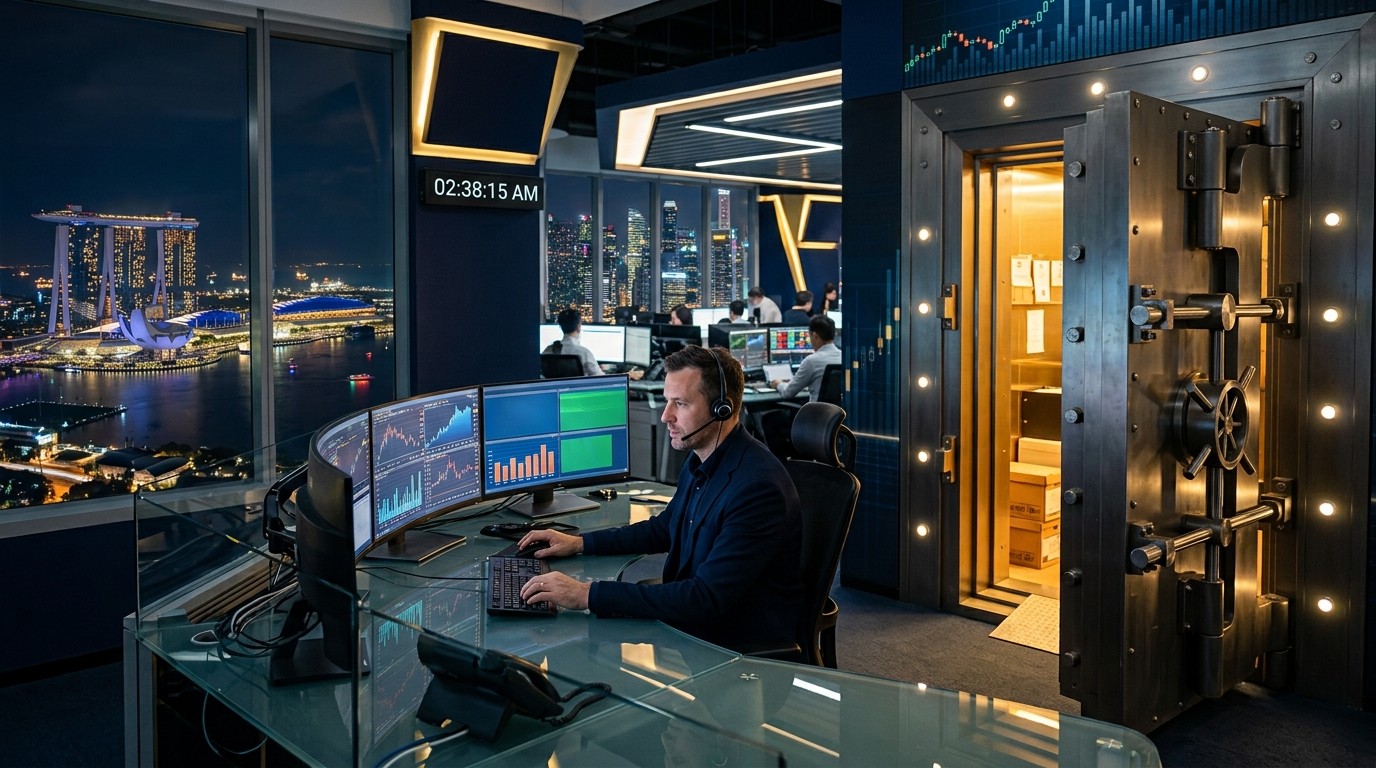

Imaginez un desk asiatique qui voit le dollar bouger un dimanche soir, alors que le correspondant bancaire habituel a déjà baissé le rideau. Le prix est là, la liquidité aussi, mais le cash ne bouge pas. Cette friction, connue de tous les opérateurs institutionnels, vient d’être attaquée de front : la maison mère de Kraken, Payward, s’est branchée sur SGB Net, le réseau de clearing de Singapore Gulf Bank, pour offrir à un cercle restreint de clients un règlement dollar disponible vingt-quatre heures sur vingt-quatre, sept jours sur sept, entre l’Asie et le Golfe.
L’annonce, datée du 5 octobre 2026, n’est pas un simple communiqué de partenariat. Elle relie deux pièces que les salles de marché séparent encore trop souvent : le mouvement de monnaie fiduciaire et la formation du prix des actifs numériques. D’un côté, des dépôts en dollars qui deviennent disponibles pour trader sans attendre l’ouverture d’une fenêtre bancaire. De l’autre, une banque de gros qui compte puiser dans Kraken Prime une source supplémentaire de liquidité pour coter les opérations de ses propres clients. Le calendrier de la suite reste flou. Le périmètre initial, lui, est clair : dollars américains, juridictions couvertes, institutions sélectionnées.
Pourquoi le week-end bancaire coûte encore si cher
Les carnets d’ordres crypto ne connaissent pas le samedi. Les chambres de compensation traditionnelles, si. Entre les deux, une zone grise s’est installée : le risque de délai. Un fonds peut avoir une exposition nette déjà décidée, un courtier peut avoir exécuté, et pourtant le cash reste bloqué jusqu’au prochain jour ouvré. Ce décalage n’est pas anecdotique. Il force des coussins de trésorerie, des lignes de crédit intra-journalières et, parfois, un renoncement pur et simple à certaines fenêtres de marché.
Mark Greenberg, directeur commercial de Payward, a résumé le problème d’une formule nette : le règlement s’arrête quand la journée de bureau s’arrête. La phrase vise moins la technologie des exchanges que l’architecture des paiements. Tant que le dollar institutionnel circule selon des cut-off, le marché continu reste un marché à moitié financé. Les acteurs compensent par des stables, des comptes préfinancés ou des correspondants capables de traiter hors heures. Chaque couche ajoute un coût, un risque de contrepartie et une question de conformité.
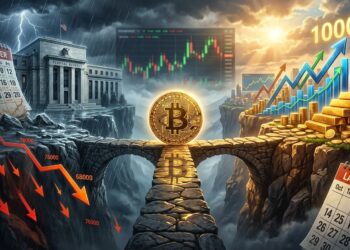
Le décalage en une image
Un carnet ouvert en permanence, un virement qui attend lundi : c’est exactement l’écart que le branchement SGB Net cherche à refermer pour un premier cercle de clients.
Ce n’est pas la première fois que Payward tente de coller le cash au rythme des marchés. En septembre, un accord avec SoFi avait déjà relié la maison à un réseau de paiement temps réel aux États-Unis, pendant que SoFi ajoutait Kraken Prime parmi ses sources de liquidité. Kraken s’était engagé à lister SoFiUSD. Le schéma est donc connu : un rail bancaire d’un côté, un accès au carnet institutionnel de l’autre. L’accord avec Singapore Gulf Bank déplace ce modèle vers des places où le fuseau horaire, le correspondant dollar et la licence locale ne coïncident pas toujours.
Ce que l’intégration change concrètement
Le mécanisme décrit est simple à énoncer, plus exigeant à opérer. Un client éligible de la banque peut déposer des fonds chez Payward et les voir disponibles pour le trading sans attendre la réouverture des guichets classiques, y compris le week-end. Les transactions qualifiées se règlent à toute heure via le réseau de clearing multidevise de SGB. Le premier jalon ne couvre que le dollar. Les deux parties ont indiqué que d’autres devises et d’autres clients viendraient ensuite, sans calendrier public.
Il faut lire cette prudence. Un rail 24/7 n’est pas un produit grand public. Il suppose des comptes déjà connus, des juridictions supportées, des contrôles anti-blanchiment capables de tourner la nuit et une répartition claire de la responsabilité en cas de rejet. L’annonce parle de clients institutionnels sélectionnés en Asie et dans le Golfe. Elle ne promet pas une ouverture générale. Shawn Chan, directeur général de Singapore Gulf Bank, a lié les deux bouts de la chaîne : les clients peuvent déplacer les fonds quand ils en ont besoin. La formule décrit le service visé, pas un accès immédiat pour l’ensemble de la clientèle.
L’autre jambe de l’accord concerne Kraken Prime. Ce desk sert des investisseurs qui ont besoin de négociation, de liquidité, de financement et de services annexes via l’infrastructure Payward. La banque compte s’en servir, dans les mois qui viennent, comme venue additionnelle lorsqu’elle price les opérations de ses clients. Autrement dit, le partenariat n’est pas seulement un tuyau de cash. C’est aussi un tuyau de prix. Un établissement qui détient la relation bancaire peut ainsi éviter de dépendre d’une seule source pour coter un actif numérique, tout en gardant le règlement fiduciaire dans un réseau qu’il contrôle.
Les chiffres que les deux maisons avancent
Payward indique que SGB Net traite désormais plus de 20 milliards de dollars de transactions fiduciaires par mois. Le chiffre vient des entreprises concernées. Il n’a pas été audité de manière indépendante dans les éléments rendus publics autour de l’annonce. Il mérite donc d’être lu comme un ordre de grandeur revendiqué, pas comme une statistique de place.
La trajectoire interne, elle, est plus parlante que le niveau absolu. En février 2026, une mise à jour de la banque évoquait plus de 2 milliards de dollars de volume fiduciaire mensuel. Passer de ce palier à plus de 20 milliards en quelques mois suppose soit une montée en charge très rapide des corridors, soit un élargissement du périmètre compté, soit les deux. Les partenariats de correspondant ajoutés entre-temps rendent la seconde hypothèse plausible. Quoi qu’il en soit, le réseau n’est plus un pilote confidentiel.
| Repère | Ce qui est public | Ce qui reste ouvert |
|---|---|---|
| Lancement SGB Net | Mai 2025, clearing temps réel multidevise | Part exacte liée aux actifs numériques |
| Volume revendiqué | Plus de 2 Md$ / mois en février 2026, plus de 20 Md$ ensuite | Audit externe, ventilation par devise |
| Accord Payward | Dollar, clients sélectionnés, Asie et Golfe | Calendrier des devises suivantes |
| Kraken Prime | Source de liquidité additionnelle pour la banque | Cryptos couvertes, volumes attendus, nombre d’institutions |
Les deux sociétés n’ont pas communiqué le volume de trading anticipé, la liste des cryptomonnaies prises en charge, ni le nombre d’institutions incluses dans la première vague. Ce silence est classique sur un lancement restreint. Il empêche aussi de mesurer, dès le jour un, si le rail change réellement la profondeur du carnet ou s’il sert d’abord à fluidifier la trésorerie d’un petit nombre de comptes déjà actifs.
Une banque de gros au nom de Singapour, une licence de Bahreïn
Le nom peut tromper. Singapore Gulf Bank se présente comme une banque de gros conventionnelle, licenciée et régulée par la banque centrale de Bahreïn. Le site de l’établissement le confirme. L’ancrage n’est donc pas une licence singapourienne de paiement, mais un agrément bancaire bahreïni, avec derrière lui le fonds souverain Mumtalakat et le groupe singapourien Whampoa. La licence a précédé le lancement des services aux entreprises, intervenu fin 2024. SGB Net est arrivé l’année suivante.
Cette géographie compte. Bahreïn a construit, depuis plusieurs années, une offre bancaire tournée vers les flux entre l’Asie et le Golfe. Une licence de gros permet des comptes multidevises, des paiements internationaux et un onboarding à distance pour une clientèle éligible, sans prétendre au modèle d’une banque de détail universelle. Pour un opérateur d’actifs numériques, l’intérêt est double : un interlocuteur régulé pour le cash, et un corridor déjà orienté vers les places où ses clients institutionnels résident.
Le réseau ne s’est pas construit seul. En mai, un partenariat avec Standard Chartered visait à renforcer le clearing et le règlement multidevise entre l’Asie et le Moyen-Orient, avec un accent sur l’infrastructure de correspondant et des règlements plus rapides pour des entreprises actives sur les marchés d’actifs numériques. Plus tôt, en janvier, la banque avait rejoint le réseau de correspondant de J.P. Morgan et adopté Wire 365, un service de clearing dollar ouvert tous les jours de l’année. L’argument alors avancé était l’accès ininterrompu aux paiements en dollars à travers les frontières.
Le dollar ne devient pas magiquement continu parce qu’un exchange le souhaite. Il le devient quand un correspondant accepte de traiter le samedi, et quand la conformité suit.
L’accord Payward s’inscrit dans cette série plutôt qu’il ne la remplace. Wire 365 ouvrait une porte dollar tous les jours. Standard Chartered élargissait le maillage de correspondant. SGB Net prétend être la couche de clearing temps réel sur laquelle ces briques peuvent s’appuyer. Brancher Payward, c’est faire entrer un acteur de marché crypto dans cette couche, pour des clients déjà filtrés.
Le précédent SoFi, relu depuis le Golfe
Le rapprochement de septembre avec SoFi éclaire la méthode. Payward s’était connecté au réseau de paiement temps réel de la néobanque américaine. En échange, SoFi gagnait Kraken Prime comme source supplémentaire de liquidité pour des ordres d’actifs numériques. Les clients institutionnels qualifiés obtenaient des transferts dollar en continu. Kraken listait SoFiUSD. Le deal bahreïno-singapourien reprend la symétrie : rail d’un côté, carnet de l’autre. Il change l’autorité de tutelle, le fuseau et le type de banque.
La répétition du schéma est en elle-même une information. Payward ne cherche pas un partenaire unique qui couvrirait le monde. Elle empile des connexions régulées, chacune bornée par une licence et une clientèle. Aux États-Unis, le rail passe par un acteur de paiement domestique. En Asie et dans le Golfe, il passe par une banque de gros dont le régulateur est la banque centrale de Bahreïn. Pour un trésorier de fonds, la question n’est pas de savoir si « la crypto a une banque ». Elle est de savoir quel rail, quelle devise, quel jour, et sous quelle licence son cash peut bouger.
Cette approche fragmentée a un coût commercial. Chaque intégration demande des tests, une cartographie des juridictions et une communication très contrôlée sur qui est éligible. Elle a aussi un avantage de résilience. Si un corridor se ferme, un autre peut rester ouvert. Les équipes de Payward Banking, qui regroupent dépôts, paiements, cartes, conservation et crédit à l’intérieur de l’infrastructure maison, semblent précisément construites pour additionner ces relations plutôt que pour parier sur un seul tuyau.
Stablecoins, comptes et couche fiduciaire
Singapore Gulf Bank ne découvre pas les actifs numériques avec Payward. Elle a développé, à part, un service d’interopérabilité entre monnaie fiduciaire et stablecoins, destiné aux institutions qui veulent émettre, convertir et négocier via une plateforme bancaire régulée. Les actifs cités incluent l’USDC et l’USDT, sur des réseaux comme Ethereum, Solana et Arbitrum. La banque présente SGB Net comme la couche de règlement fiduciaire qui soutient ces services. Elle a ensuite ajouté, pour des entreprises et des clients fortunés sélectionnés, des capacités directes d’émission et de rachat de stablecoins.
Le partenariat avec Payward ne se substitue pas à cette brique. Il la complète. Un stablecoin règle une jambe crypto-native. Un virement dollar sur un réseau de clearing règle une jambe bancaire. Les deux peuvent coexister dans la même journée de trading : l’un pour la rapidité entre portefeuilles, l’autre pour le cash qui doit rester dans le système bancaire, servir de collatéral comptable ou honorer un engagement hors chaîne. Les institutions qui refusent de laisser leur trésorerie principale sur un émetteur de stablecoin trouvent ici un argument. Celles qui utilisent déjà les deux verront surtout un rail de plus.
Il reste une zone d’ombre. Rien n’indique, dans l’annonce, si les dépôts rendus disponibles chez Payward peuvent être ensuite convertis dans le service stablecoin de la banque, ni dans quel ordre les contrôles s’appliquent. Un trésorier avisé demandera le schéma de flux avant de célébrer la continuité. Un dollar qui arrive à 3 heures du matin ne sert à rien s’il ne peut pas être affecté au bon compte, sous le bon mandat, avant l’ouverture de Tokyo.
Ce que les salles de marché gagnent vraiment
Le gain le plus immédiat est opérationnel. Moins de cash immobilisé « au cas où le lundi ouvre mal ». Moins de lignes de crédit tirées uniquement pour couvrir un week-end. Moins de conversations avec un correspondant qui ne répond pas le dimanche. Pour un market maker qui recycle son inventaire plusieurs fois par jour, la différence se mesure en heures de fonds propres libérés, pas en slogans.
Le deuxième gain est de prix. Si la banque peut interroger Kraken Prime en plus de ses sources existantes, elle élargit le panier de cotations qu’elle présente à ses clients. Cela ne garantit pas un meilleur prix à chaque ordre. Cela réduit la dépendance à un seul venue, surtout quand un carnet régional s’amincit. Les mois à venir diront si cet usage reste marginal ou s’il devient un réflexe de pricing.
Le troisième gain est politique, au sens de la gouvernance interne. Un comité d’investissement accepte plus facilement une exposition si le cash de règlement passe par une banque licenciée, avec un réseau nommé, plutôt que par une chaîne d’intermédiaires difficiles à expliquer au conseil. Le nom de la banque centrale de Bahreïn, celui de Mumtalakat, et les correspondants déjà annoncés servent ici de langage commun entre la salle des marchés et la direction des risques.
Trésorerie
Dépôt éligible rendu disponible pour trader, y compris hors jours ouvrés.
Prix
Kraken Prime comme venue additionnelle pour coter les clients de la banque.
Limite
Dollar seulement au départ, cercle fermé, pas de date pour la suite.
Les limites qu’il faut garder en vue
Un service restreint n’est pas un marché. Tant que le nombre d’institutions et les cryptomonnaies couvertes ne sont pas publics, il est impossible de dire si le branchement déplace des flux ou s’il prépare le terrain. L’absence de calendrier pour les devises suivantes laisse aussi planer un doute : le dollar est la devise la plus demandée, mais beaucoup de clients du Golfe et d’Asie raisonnent en paniers. Un rail mono-devise reste un rail incomplet.
Le volume mensuel de SGB Net, aussi impressionnant soit-il dans la communication, ne dit pas quelle part transite vers des comptes liés aux actifs numériques. Un réseau de clearing peut brasser des paiements commerciaux classiques et n’en consacrer qu’une fraction au sujet qui intéresse les desks crypto. Confondre le tuyau et le contenu du tuyau serait une erreur de lecture.
Il y a enfin le risque de concentration narrative. Présenter chaque nouveau correspondant comme une révolution du règlement continu finit par lasser les comités risques. Ce qui compte, c’est la preuve d’usage : délais médians la nuit, taux de rejet, devises réellement créditées, et capacité à dénouer un incident un dimanche. Aucun de ces indicateurs n’accompagne l’annonce du 5 octobre.
Payward Banking et la quête d’une licence fédérale
Le deal SGB s’ajoute à une séquence plus large. En 2026, les relations bancaires sont devenues un axe visible de l’expansion institutionnelle de Payward. L’accord SoFi couvrait le règlement dollar continu aux États-Unis. L’accord SGB couvre des clients supportés sur une partie de l’Asie et du Golfe. En parallèle, la maison a déposé en mai une demande de charte de trust auprès de l’Office of the Comptroller of the Currency, avec le projet de créer Payward National Trust Company, un dépositaire d’actifs numériques sous supervision fédérale.
Le dossier proposé excluait les dépôts bancaires classiques et les prêts conventionnels. Il visait la conservation institutionnelle. Au dernier point public d’août, l’agrément final n’avait pas été accordé, et Payward figurait parmi les entreprises d’actifs numériques dont les demandes fédérales restaient en examen. Cette attente ne bloque pas les partenariats de paiement. Elle rappelle toutefois que la maison ne contrôle pas encore, aux États-Unis, une licence de trust fédérale qui lui permettrait de présenter une conservation sous pavillon OCC.
Les deux mouvements ne sont pas interchangeables. Une charte de trust parle de garde des clés et des titres. Un réseau de clearing parle de mouvement de cash. Les clients institutionnels veulent les deux, mais ils les achètent à des guichets différents. Relier SGB Net ne fait pas avancer, juridiquement, le dossier OCC. Cela renforce en revanche le discours selon lequel Payward peut déjà faire circuler le dollar via des banques tierces, pendant que la licence fédérale suit son cours.
Comment lire l’annonce si l’on est trésorier
Première question : suis-je dans le cercle initial ? L’éligibilité n’est pas un détail marketing. Si le service démarre avec un groupe limité, un appel commercial ne vaut pas une ouverture de compte. Il faut le mandat, la juridiction et le type d’entité.
Deuxième question : quelle jambe est réellement continue ? Le dépôt vers Payward, le retrait vers la banque, ou les deux sens ? Un rail à sens unique soulage l’entrée en position. Il ne règle pas la sortie du week-end, souvent plus sensible pour un fonds qui doit honorer un rachat ou un appel de marge.
Troisième question : qui porte le rejet ? Un virement refusé à 2 heures du matin n’a pas le même coût qu’un rejet découvert lundi à l’ouverture. Les procédures de nuit, les contacts d’astreinte et le délai de retour d’information devraient figurer dans le contrat, pas dans le communiqué.
- Vérifier la devise réellement créditée, pas seulement la devise annoncée.
- Demander le schéma de flux entre compte bancaire, Payward et éventuel stablecoin.
- Comparer le délai de nuit avec le corridor Wire 365 déjà disponible via la banque.
- Isoler ce qui relève de Kraken Prime, pour le prix, de ce qui relève de SGB Net, pour le cash.
- Exiger une clause sur l’élargissement : nouvelles devises, nouveaux clients, préavis.
Ces contrôles ne diminuent pas l’intérêt de l’annonce. Ils la remettent à sa place : une brique d’infrastructure, pas une promesse de marché unique. Les maisons qui traiteront le sujet comme un produit fini risquent d’être déçues au premier incident. Celles qui le traiteront comme un corridor à qualifier pourront, elles, réduire vraiment leur coussin de week-end.
Asie, Golfe, et le fuseau qui ne dort pas
Le choix géographique n’est pas neutre. Une grande partie du volume crypto institutionnel se négocie quand Londres dort et quand New York n’a pas encore ouvert. Les desks de Singapour, de Hong Kong, de Dubaï ou de Manama vivent déjà dans cet intervalle. Leur problème n’a jamais été l’absence d’écran. C’était l’absence de dollar bancaire au moment où l’écran bouge. Un rail ancré entre une banque du Golfe et des clients d’Asie vise exactement cette fenêtre.
Le nom Singapore Gulf Bank porte cette ambition dans sa raison sociale. L’actionnariat aussi : un fonds souverain du Golfe, un groupe basé à Singapour. Le partenariat Standard Chartered allait dans le même sens, en parlant explicitement de marchés d’Asie et du Moyen-Orient. Payward, en se branchant, ne crée pas le corridor. Elle s’y accroche, pour que ses clients éligibles n’aient plus à choisir entre un prix asiatique et un cash américain du lundi.
Reste à voir si les juridictions « supportées » incluent les places où la demande est la plus forte, ou seulement celles où la conformité des deux maisons se chevauche sans friction. Un fonds basé à Singapour, un family office du Golfe et une entité européenne qui booke en Asie ne passeront pas le même filtre. L’annonce du 5 octobre ne dresse pas la liste. Elle la promet, implicitement, à ceux qui sont déjà en discussion.
Ce que cela dit du marché institutionnel en 2026
L’année a été moins une année de nouveaux tokens qu’une année de plomberie. Les maisons qui veulent des mandats institutionnels passent leur temps à nommer des banques, des charters, des réseaux de clearing. Le bruit des prix continue, bien sûr. Mais les décisions d’allocation se prennent de plus en plus sur la qualité du rail. Un carnet profond sans sortie de cash le week-end reste un carnet théorique pour un comité qui doit pouvoir dénouer.
Dans ce paysage, l’accord Payward–SGB est typique. Il ne lance pas une place. Il raccorde une place existante à un réseau qui revendique déjà un volume fiduciaire important, adossé à des correspondants de premier plan. Il reprend un modèle testé un mois plus tôt aux États-Unis. Il laisse la porte ouverte à d’autres devises sans s’engager sur une date. C’est le style d’une industrie qui a appris à vendre l’infrastructure avec des phrases courtes et des périmètres étroits.
Les concurrents liront l’annonce comme un signal de cadence. Chaque mois qui passe sans rail continu oblige un desk à garder plus de cash oisif. Chaque partenariat de ce type réduit, pour ceux qui y ont accès, le coût de cette oisiveté. L’avantage n’est pas public. Il est réservé. C’est précisément pour cela qu’il intéresse les institutions : non pas parce que tout le monde pourra l’utiliser demain, mais parce que ceux qui le peuvent pourront recycler leur dollar pendant que les autres attendront l’ouverture.
Une chronologie pour ne pas mélanger les couches
Fin 2024, la banque lance ses services aux entreprises après avoir obtenu sa licence. Mai 2025, SGB Net est présenté comme réseau de clearing temps réel et multidevise, pensé pour des acteurs à cheval sur la finance conventionnelle et les marchés numériques. Janvier 2026, entrée dans le réseau de correspondant de J.P. Morgan et adoption d’un clearing dollar quotidien. Février 2026, volume fiduciaire mensuel annoncé au-dessus de 2 milliards de dollars. Mai 2026, corridor renforcé avec Standard Chartered. Septembre 2026, Payward signe un schéma comparable avec SoFi aux États-Unis. 5 octobre 2026, intégration SGB Net pour des clients sélectionnés, avec Kraken Prime en source de liquidité additionnelle.
Cette ligne du temps évite une confusion fréquente. Le 24/7 dont on parle en octobre n’est pas né le jour du communiqué. Il s’appuie sur un réseau lancé un an et demi plus tôt, sur des correspondants ajoutés en cours de route, et sur une méthode de partenariat déjà rodée de l’autre côté de l’Atlantique. L’événement du jour est le raccord, pas l’invention du tuyau.
Questions encore sans réponse publique
Combien d’institutions entrent dans la première vague ? Quelles cryptomonnaies la banque pourra pricer via Kraken Prime ? Le crédit est-il instantané des deux côtés, ou seulement à l’entrée ? Les autres devises viseront-elles d’abord l’euro, la livre, le dirham, le dollar de Singapour ? Le volume de 20 milliards inclut-il des flux déjà comptés chez les correspondants ? Aucune de ces questions n’a reçu de chiffre dans les éléments publics.
L’honnêteté éditoriale consiste à les laisser ouvertes. Un article qui inventerait un calendrier ou un nombre de clients trahirait le sujet. Le sujet, précisément, est un lancement borné, dont la valeur se jugera à l’usage. Les prochains mois donneront soit une extension de devises, soit un élargissement du cercle, soit un silence qui voudra dire que le pilote reste un pilote.
En attendant, la phrase de Greenberg reste le meilleur résumé. Le marché ne s’arrête pas. Le règlement, lui, s’arrêtait avec la journée de bureau. Pour un groupe d’institutions en Asie et dans le Golfe, cette phrase vient de perdre une partie de sa vérité, au moins en dollars, au moins sur un réseau, au moins tant que le compte est éligible. C’est moins qu’une révolution. C’est déjà plus qu’un slogan.
Le dollar continu, entre promesse et plomberie
On peut ranger cette annonce dans la longue liste des « partenariats stratégiques » qui meublent les fils d’actualité. Ce serait dommage. Le détail utile est ailleurs : une banque de gros sous licence bahreïnie, adossée à un fonds souverain et à un actionnaire singapourien, ouvre son clearing à la maison mère d’une plateforme crypto, après avoir déjà branché des correspondants de taille mondiale. Le dollar n’y circule pas pour le grand public. Il circule pour des comptes qui ont passé les filtres.
C’est ainsi que le règlement institutionnel avance en ce moment. Pas par un grand soir réglementaire, mais par des raccords successifs, chacun limité à une devise, une licence, une liste de clients. Payward ajoute une prise. Singapore Gulf Bank ajoute une source de prix. Les desks qui sont dans la pièce pourront tester, dès ce week-end, si le cash suit vraiment le carnet. Les autres continueront de regarder l’écran en attendant lundi.
La suite la plus intéressante ne sera pas un nouveau communiqué de principe. Ce sera un élargissement daté, une deuxième devise créditée de nuit, ou un incident raconté par un trésorier. Jusque-là, le fait établi tient en peu de mots : le règlement dollar continu vient de gagner un corridor de plus, entre l’Asie et le Golfe, via SGB Net, pour des institutions choisies, avec Kraken Prime dans le rôle du carnet additionnel. Le reste est une question d’exécution.