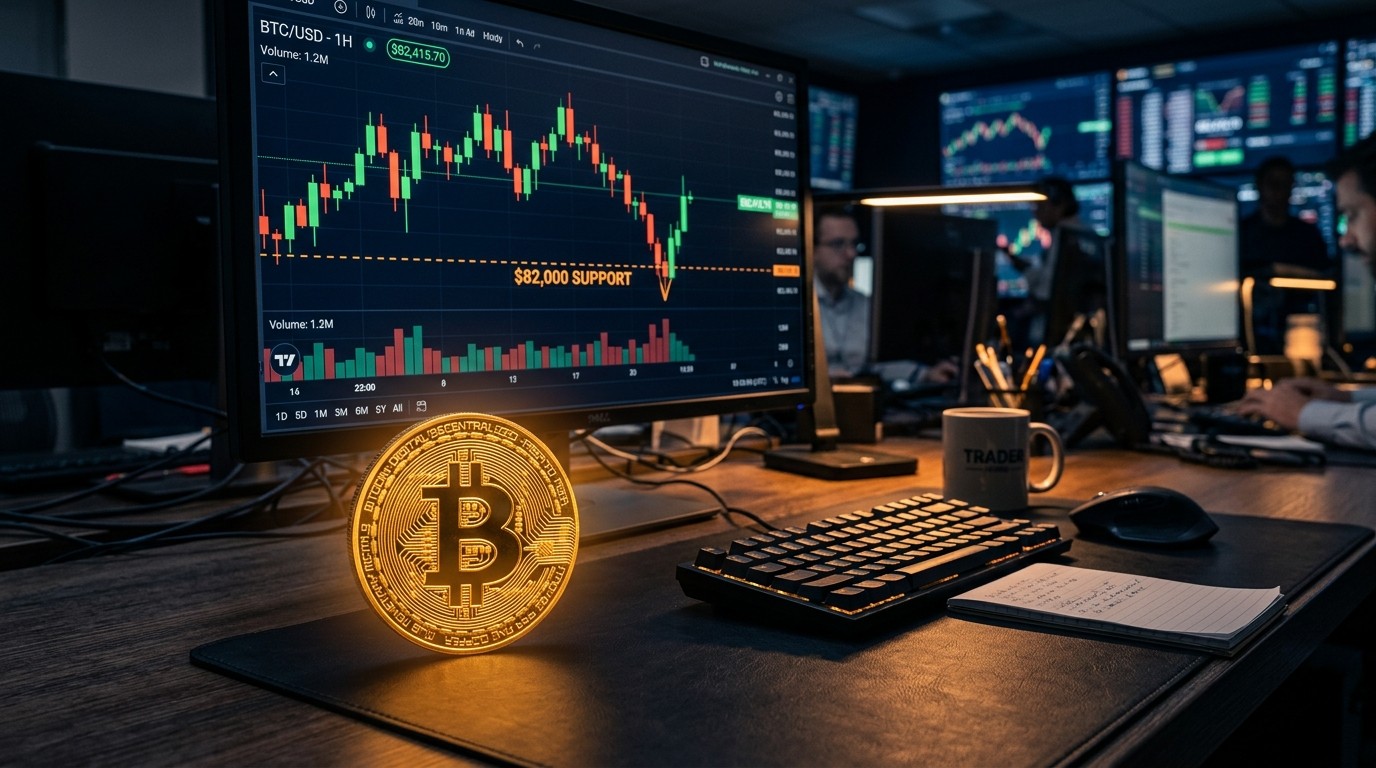

Et si le mois d’octobre, souvent présenté comme un allié historique du Bitcoin, commençait cette année par un test de nerfs plutôt que par une célébration ? Le premier jour du mois, le marché n’offre pas une envolée nette. Il offre un recul, un seuil et une question simple : est-ce que 82 000 dollars tiendront assez longtemps pour que la demande institutionnelle fasse le reste ?
Pourquoi 82 000 Dollars Devient Le Pivot D’Octobre
Après la publication des derniers chiffres d’inflation mesurée par l’indice des dépenses de consommation personnelle, le Bitcoin a d’abord réagi comme un actif qui savoure une surprise. Il a grimpé de plus de 2 %, a dépassé brièvement 85 500 dollars, puis a rendu l’intégralité de ce mouvement. Vers 83 500 dollars, le marché n’a plus l’allure d’un rallye. Il a celle d’un équilibre fragile.
Deux lectures se croisent. L’une insiste sur la saisonnalité : octobre a longtemps affiché des rendements médians plutôt généreux, souvent cités autour de 11 % à 14 %. L’autre rappelle qu’un calendrier n’est pas une thèse d’investissement. Entre les deux, un niveau technique s’impose. À 82 000 dollars, les clusters de liquidations deviennent plus clairsemés en dessous, et plus dangereux juste au-dessus. Autrement dit, perdre cette zone ne serait pas un simple ajustement. Ce serait un changement de régime.
Repère immédiat : le marché évolue autour de 83 500 dollars après avoir abandonné 85 500. Le plancher le plus surveillé se situe à 82 000, avec une bande de liquidations dense entre 82 000 et 82 500.
Ce Que Révèle Le Rebond Avorté Après L’Inflation
Le scénario a duré quelques heures, pas davantage. Les chiffres de PCE sont apparus plus froids que prévu : +0,3 % sur un mois et +3,4 % sur un an pour l’indice global, +0,2 % et +3,0 % pour le cœur. Les anticipations évoquées du côté des analystes se situaient plutôt à 3,7 % et 3,3 % en rythme annuel. Le marché a donc acheté l’idée d’un choc moins violent. Puis il a revendu l’idée que ce choc soit réellement moins violent.
Cette distinction compte. Une lecture plus froide peut venir d’une révision méthodologique autant que d’un vrai ralentissement des prix. Si les traders ont d’abord célébré le chiffre, ils ont ensuite douté de sa substance. Le Bitcoin a suivi cette bascule psychologique : d’abord l’espoir d’une politique moins restrictive, ensuite le retour des taux longs, du pétrole cher et d’une inflation encore coincée au-dessus de 3 %.
Octobre a un historique solide pour le Bitcoin, mais la saisonnalité à elle seule n’est pas une thèse d’investissement.
La phrase résume l’état d’esprit du moment. Personne ne nie que le mois a souvent été favorable. Tout le monde, en revanche, voit bien que les conditions de 2026 ne ressemblent pas à une simple répétition du passé. Le pétrole au-delà de 100 dollars, un rendement à dix ans américain proche de 5,2 % et une banque centrale encore capable de resserrer : voilà le décor, pas une carte postale de « Uptober ».
La Carte Des Liquidations Autour De 82 000 Dollars
Sur les marchés dérivés, un prix n’est jamais seulement un prix. C’est aussi une concentration de positions. Autour de 82 000 à 82 500 dollars, les analystes identifient une zone où les liquidations baissières se densifient. Une lecture antérieure des carnets de levier montrait déjà une bande chargée vers 82 300–82 600, et une autre, au-dessus du marché, vers 85 400–85 700.
Ce schéma explique pourquoi le seuil de 82 000 dollars n’est pas un totem arbitraire. Au-dessus, le marché peut encore absorber des ventes sans basculer dans une cascade. En dessous, les clusters s’amincissent, ce qui peut accélérer la chute vers 80 000. À ce stade, le débat n’est plus esthétique. Il devient mécanique : moins il reste de positions à liquider pour freiner le mouvement, plus le mouvement peut s’auto-alimenter.
La fourchette d’octobre avancée par certains chercheurs place le Bitcoin entre 78 000 et 95 000 dollars. Le bas de cette bande n’est pas un objectif de confort. C’est le scénario d’un échec du plancher actuel. Le haut, lui, exige deux conditions : tenir 82 000, puis reconquérir 87 500. Sans ce second palier, un sprint vers 95 000 resterait un récit, pas une trajectoire.
| Niveau | Lecture de marché |
|---|---|
| 87 500 $ | Seuil de cassure haussière et risque de short squeeze |
| 85 400–85 700 $ | Ancienne zone de liquidations au-dessus du marché |
| 83 500 $ | Zone actuelle après l’échec du rebond post-PCE |
| 82 000–82 500 $ | Soutien clé et bande de liquidations baissières |
| 80 000 $ puis 78 000 $ | Accélération possible si le plancher cède |
Les ETF Soutiennent, Ils Ne Garantissent Rien
La demande institutionnelle reste le meilleur argument des optimistes. Elle n’est pas imaginaire. Environ 2,4 milliards de dollars ont afflué la semaine dernière vers les ETF spot américains sur Bitcoin, avant un net ralentissement : seulement 31,1 millions de dollars d’entrées nettes quotidiennes le 28 septembre. Le même corpus de flux évoque aussi 2,3 milliards vers des fonds Bitcoin et 644 millions vers des fonds Ethereum sur la période récente.
Ces chiffres dessinent un plancher possible, pas un moteur automatique. Un fonds peut absorber une partie de l’offre. Il ne peut pas, à lui seul, compenser des prises de bénéfices de détenteurs de long terme et des ventes de mineurs si ces deux forces s’alignent. C’est précisément le point de bascule décrit par plusieurs chercheurs : la taille d’un achat corporatif impressionne, mais le solde net entre acheteurs nouveaux et vendeurs anciens décide du mois.
Une société déjà très exposée a encore acheté 1 665 BTC, portant ses réserves à 847 666 BTC. Le geste est visible. Il n’est pas suffisant pour conclure qu’octobre sera haussier. Il dit seulement que le bid institutionnel n’a pas disparu. Pendant la poussée de septembre, les mêmes ETF avaient déjà encaissé 999 millions de dollars le 21 et 714,7 millions le 22. Le rallye a d’abord été porté par du cash, puis le levier a commencé à s’accumuler. Cette séquence, déjà vue, explique la prudence actuelle.
La demande institutionnelle peut offrir un plancher. Elle ne peut pas garantir, à elle seule, un rallye d’octobre.
Un autre détail pèse. Des porteurs qui ont acheté entre 90 000 et 110 000 dollars l’an dernier se retrouvent, à mesure que le prix remonte vers leurs seuils d’entrée, tentés de réduire. Ce n’est pas de la panique. C’est de l’arithmétique émotionnelle. Chaque approche de ces zones historiques réveille une mémoire de perte et une envie de sortir « à l’équilibre ». Un marché qui veut aller au-delà de 90 000 dollars devra donc absorber à la fois l’offre des mineurs, celle des longs termes et celle de ces acheteurs blessés.
Taux, Pétrole Et Révision Du Scénario De Hausse
Le marché monétaire a pourtant assoupli une partie de ses craintes immédiates. La probabilité d’une hausse en octobre est passée, selon les chiffres cités par les analystes, de 70,9 % à 38,2 %. Décembre reste une autre affaire, avec une probabilité implicite autour de 86 %. Autrement dit, le mois qui s’ouvre n’est plus vu comme une quasi-certitude de resserrement. Il reste un test. Le mois de décembre, lui, continue d’être traité comme un rendez-vous dur.
Le scénario de base d’une chercheuse suit encore une hausse d’un quart de point le 28 octobre, ce qui porterait la fourchette cible à 4,00 %–4,25 %. L’argument est limpide : une inflation supérieure à 3 % et une énergie qui redevient un facteur de pression. Un autre chercheur avertit qu’une hausse d’octobre ferait relire celle de septembre, déjà d’un quart de point vers 3,75 %–4,00 %, comme le début d’une séquence et non comme un ajustement isolé.
Pour les détenteurs américains, qu’ils possèdent des pièces en direct ou des parts d’ETF, trois variables pèsent davantage que les slogans de saisonnalité : les rendements du Trésor, les flux de fonds et le levier des dérivés. Des taux longs plus élevés et une liquidité dollar plus tendue réduisent l’appétit pour un actif volatil. Le Bitcoin n’est pas insensible à ce régime. Il l’a déjà montré en rendant son rebond post-PCE.
Le pétrole au-dessus de 100 dollars n’est pas un détail de chronique énergétique. C’est un canal d’inflation importée. Il entretient l’idée que les prix à la consommation peuvent se réaccélérer même si certains sous-indices paraissent plus calmes. Dans ce décor, un chiffre « plus froid » sur le papier ne suffit pas à relancer durablement un actif risqué. Il faut que le marché croie que la tendance, et pas seulement la publication, a changé.
Emploi Le 2 Octobre, Prix Le 14 : Deux Juges Du Mois
Le calendrier américain va vite. Le rapport sur l’emploi de septembre tombe le 2 octobre. L’indice des prix à la consommation de septembre suit le 14. Plus tard, la première estimation du PIB du troisième trimestre et le PCE de septembre arrivent le 29, donc après la décision de politique monétaire d’octobre. Ces deux dernières publications parleront surtout à décembre. Les deux premières, elles, parleront à tout le monde dès maintenant.
Un emploi nettement plus faible, surtout s’il s’accompagne d’un chômage en hausse et de salaires moins dynamiques, relèverait la chance d’une pause. Un marché du travail résilient associé à une inflation encore ferme irait dans l’autre sens. Dans ce second cas, les taux réels, le dollar et le coût de l’argent redeviendraient des vents contraires pour les cryptomonnaies. Le Bitcoin n’a pas besoin d’un krach macroéconomique pour souffrir. Une simple confirmation que la Fed n’a pas fini suffirait.
Scénario d’apaisement
Emploi plus mou, salaires moins tendus, inflation qui confirme un reflux. La pause devient crédible, le dollar peut céder, le plancher de 82 000 dollars a davantage de chances de tenir.
Scénario de tension
Emploi solide, CPI encore ferme, pétrole cher. La hausse d’octobre redevient plausible, les taux réels pèsent, et 80 000 dollars rentre dans le champ des possibles.
Entre ces deux pôles, le marché des dérivés a déjà commencé à se dégonfler. L’intérêt ouvert sur les contrats perpétuels Bitcoin tournait autour de 7,7 milliards de dollars, en baisse d’environ 16 % sur une semaine. Le financement sur une grande plateforme se situait près de 0,0068 %, contre une moyenne sur sept jours d’environ 0,0023 %. Le positionnement reste positif, donc légèrement haussier, mais il n’est plus extrême. C’est une bonne nouvelle pour ceux qui redoutent une vague de liquidations généralisée. Ce n’est pas une garantie que le prix montera.
Un levier plus bas réduit le risque d’incendie. Il réduit aussi le carburant d’une hausse brutale. Un short squeeze au-dessus de 87 500 dollars devient moins automatique si moins de vendeurs à découvert sont coincés. Symétriquement, une cassure de 82 000 dollars peut encore faire mal, mais peut-être moins sous la forme d’une débâcle en cascade que sous celle d’un glissement vers 80 000, puis éventuellement 78 000.
La Saisonnalité Ne Remplace Pas Le Bilan Offre-Demande
On aime les moyennes historiques parce qu’elles donnent une impression d’ordre. Un rendement médian d’octobre entre 11 % et 14 % sonne comme une invitation. Il faut pourtant relire ce que cette statistique ne dit pas. Elle ne dit pas si les ETF absorbaient déjà des milliards. Elle ne dit pas si le pétrole dépassait 100 dollars. Elle ne dit pas si le dix ans américain vivait près de 5,2 %. Elle ne dit surtout pas si les mineurs et les longs termes vendent plus vite que les institutions n’achètent.
Le dossier haussier n’est pas vide. Les entrées dans les ETF, la baisse des soldes en Bourse et les achats d’entreprises forment une colonne vertébrale. Le dossier baissier non plus. Une énergie chère, des taux élevés et une inflation qui refuse de rentrer durablement sous 3 % forment l’autre colonne. Octobre se jouera dans l’espace entre ces deux piliers, pas dans un almanach.
C’est pourquoi le débat sur 82 000 dollars dépasse le graphique. Ce niveau résume une question de flux. Tant qu’il tient, les acheteurs institutionnels peuvent prétendre qu’ils offrent un plancher. S’il lâche, le récit saisonnier s’efface et le marché revient à une logique plus rude : qui vend, qui achète, et à quelle vitesse.
Ethereum En Coulisse, Mais Pas Encore Validé
Le Bitcoin n’est pas seul sur la photo. L’Ethereum a montré une force relative face au BTC depuis trois mois. Cette force, toutefois, attend encore une confirmation. Un analyste voudrait voir le ratio ETH/BTC casser nettement au-dessus d’environ 0,032 avant de parler d’un basculement durable. En dessous, la surperformance reste une tendance courte, pas un régime.
Les flux vers les fonds Ether, à 644 millions de dollars sur la période citée, rappellent que l’intérêt institutionnel ne se limite plus à un seul actif. Ils rappellent aussi une hiérarchie. Tant que le Bitcoin n’a pas tranché son sort autour de 82 000 dollars, l’Ether reste un satellite. Une cassure baissière du premier entraînerait presque mécaniquement une compression du second, même si le ratio a mieux résisté ces derniers mois.
Pour un lecteur qui suit les deux marchés, le message est donc double. D’un côté, une rotation possible vers l’Ether si le Bitcoin se stabilise et si le ratio valide sa cassure. De l’autre, une dépendance inchangée : le risque systémique du mois reste celui du roi du marché, pas celui de son dauphin.
Ce Que Les Investisseurs Doivent Surveiller Sans Se Laisser Hypnotiser
La tentation, en début de mois, est de transformer chaque publication en oracle. Ce n’est pas la meilleure méthode. Un rapport d’emploi peut déplacer les probabilités. Il ne réécrit pas à lui seul le bilan des ETF, ni la carte des liquidations, ni le comportement des mineurs. Mieux vaut donc une liste courte, suivie avec constance, qu’une avalanche d’indicateurs consultés dans la panique.
Le premier point reste le prix lui-même autour de 82 000 dollars, observé en clôture quotidienne plutôt qu’en mèche intra-journalière. Le deuxième, les flux nets des ETF spot, non pas un jour isolé à 31 millions, mais la tendance sur une semaine. Le troisième, le financement et l’intérêt ouvert : un levier qui remonte trop vite après s’être calmé serait un signal d’excès, pas de santé. Le quatrième, le dix ans américain et le pétrole, parce qu’ils conditionnent le récit d’inflation. Le cinquième, le ratio ETH/BTC, pour savoir si une éventuelle stabilisation du Bitcoin profite aussi au reste du marché.
Cette grille n’a rien d’ésotérique. Elle évite surtout de confondre un rebond de deux heures après un chiffre de PCE avec un changement de cycle. Le marché vient d’offrir précisément cette leçon. Il a acheté un chiffre. Il a ensuite vendu l’interprétation de ce chiffre. Octobre commencera par vérifier laquelle des deux lectures était la bonne.
Une Lecture Plus Humaine Du Risque
Derrière les pourcentages, il y a des comportements très ordinaires. Un trader qui a vu 85 500 dollars disparaître en quelques heures n’attend plus un miracle saisonnier. Un détenteur de long terme qui a porté le marché pendant des mois peut estimer que 83 500 dollars est un endroit acceptable pour alléger. Un mineur qui doit couvrir des coûts d’énergie, surtout avec un pétrole élevé, n’a pas le luxe d’attendre un almanach haussier.
En face, un allocataire d’ETF continue d’acheter parce que son mandat le lui demande, pas parce qu’il « sent » octobre. Cette différence de motivation est le vrai moteur du mois. Les flux institutionnels sont parfois lents, parfois irréguliers, rarement romantiques. Ils peuvent empêcher un effondrement. Ils ne créent un rallye que lorsqu’ils dépassent, de façon persistante, l’offre qui arrive de l’autre côté du carnet.
C’est aussi pour cela que le discours sur 95 000 dollars reste conditionnel. Reprendre 87 500 dollars ouvrirait la porte à une accélération, surtout si des shorts se retrouvent coincés. Mais cette porte ne s’ouvre que si 82 000 dollars a d’abord tenu. Inverser l’ordre des facteurs, c’est raconter une histoire à l’envers.
Ce Que Le Mois Peut Encore Devenir
Trois chemins restent ouverts. Le premier est un maintien au-dessus de 82 000 dollars, une reconquête de 87 500, puis une tentative vers 95 000 si les flux d’ETF se réaccélèrent et si l’emploi ne force pas la Fed à durcir davantage le récit. Le deuxième est une oscillation entre 80 000 et 87 000, un octobre sans gloire, où la saisonnalité déçoit sans pour autant produire un krach. Le troisième est une perte franche du plancher, une descente vers 80 000 puis 78 000, et l’invalidation du biais haussier saisonnier.
Aucun de ces chemins n’est écrit. Tous, en revanche, passent par les mêmes portes : le rapport d’emploi du 2 octobre, l’inflation du 14, la décision du 28, puis le PIB et le PCE du 29. Entre ces dates, le marché fera ce qu’il sait faire de mieux : tester la conviction de ceux qui parlent encore d’« Uptober » comme d’une évidence.
Le Bitcoin n’a pas perdu octobre. Il vient seulement de rappeler qu’un mois favorable dans les statistiques n’efface ni un rendement à 5,2 %, ni un baril au-delà de 100 dollars, ni une bande de liquidations à 82 000. Le rebond au-dessus de 85 500 dollars a duré le temps d’un communiqué. La suite, elle, se jouera au niveau où les positions forcées commencent vraiment à compter.
À l’ouverture de ce mois, la question n’est donc plus de savoir si octobre « devrait » être haussier. La question est de savoir qui, des institutions ou des vendeurs de long terme, paiera le prix de cette croyance. Tant que 82 000 dollars tient, le doute reste un bruit de fond. S’il cède, le doute deviendra le marché lui-même.