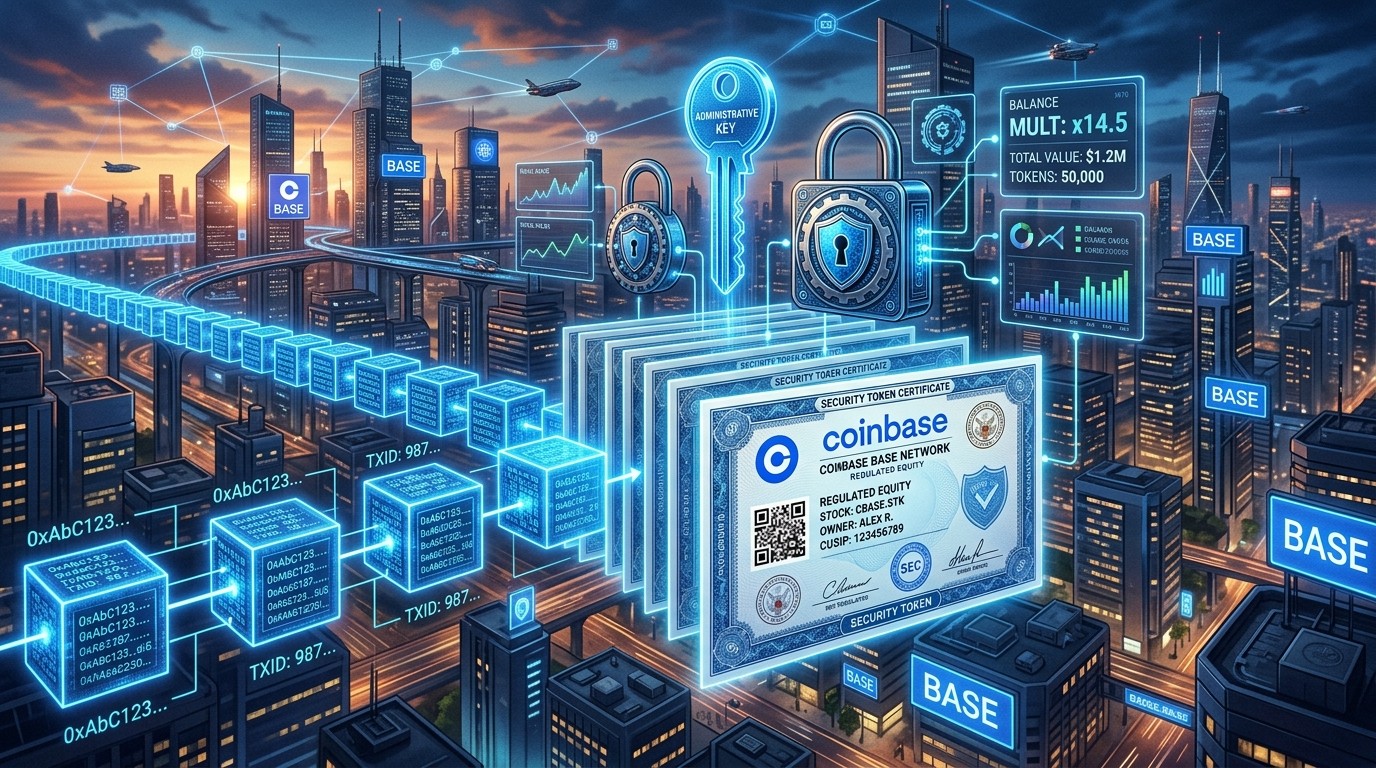

Et si le vrai événement n’était pas le fork lui-même, mais ce qu’il rend enfin visible? Le 30 septembre 2026, à 18 heures UTC, Base a activé Cobalt. Sur le papier, c’est une mise à jour technique. Dans les faits, c’est un basculement de langage: les jetons B20 ne se contentent plus d’afficher un solde. Ils portent désormais des leviers d’émetteur plus nets, plus combinables, plus traçables. Saisir un solde avec un mémo. Programmer un multiplicateur. Assembler des politiques de transfert. Rien de tout cela ne transforme magiquement un actif tokenisé en action nominative. En revanche, cela rend le pouvoir de l’émetteur beaucoup plus concret.
Ce Que Change Vraiment L’Activation De Cobalt
La fenêtre de maintenance du réseau principal a été annoncée pour 18h00 UTC et marquée comme achevée vers 20h00 UTC. Sepolia avait ouvert la voie une semaine plus tôt. Le calendrier est donc limpide. Ce qui l’est moins, c’est le périmètre réellement livré. Cobalt ajoute des fonctions d’actifs B20, des transactions conditionnelles à l’état de la chaîne, un registre de planification de mises à jour en mode surveillance, et une méthode on-chain pour enregistrer certains signataires de preuves en environnement d’exécution de confiance. Ces briques ne disent pas la même chose. L’histoire des actifs commence avec B20, le format introduit lors de la mise à niveau précédente, Beryl.
Deux idées trop souvent citées dans les discussions préparatoires n’ont pas voyagé jusqu’au code déployé. Le paiement des frais de réseau en jetons B20 a été retiré de la liste le 29 septembre. Les blocs canoniques à 200 millisecondes appartiennent à une proposition ultérieure, Denim. L’abstraction de compte native n’a pas non plus de porte d’entrée mainnet ici. Confondre la feuille de route et le logiciel utilisable aujourd’hui serait une erreur coûteuse, surtout pour une institution qui compare un standard de jeton à des exigences de conformité actuelles.
Repère utile. Un nœud mainnet doit être au moins en v1.4.2. La v1.4.1 contenait l’horodatage mais manquait le transfert RPC des transactions de validité. La v1.4.0 n’incluait pas l’activation. Un réseau “à jour” en apparence peut donc offrir une vue partielle.
Un Solde B20 N’est Pas Une Action En Société
Un produit d’actions tokenisées peut apparaître comme un solde sur Base pendant que les droits sur le titre sous-jacent restent chez un courtier, un dépositaire ou un émetteur contractuel. Le standard de jeton ne force pas un agent de transfert à reconnaître le détenteur de portefeuille comme actionnaire. Le lien entre le registre on-chain et la propriété hors chaîne vient des documents du produit, des entités qui portent le backing, la conversion et les opérations d’entreprise. Un jeton de sécurité peut être techniquement transférable et contractuellement bridé en même temps.
Cette distinction n’est pas académique. Une politique peut exclure une adresse, exiger une condition, n’autoriser qu’une classe de transfert. Une saisie administrative peut réaffecter un solde. Un multiplicateur peut modifier l’affichage des unités. Chacune de ces fonctions peut servir un besoin opérationnel légitime. Chacune peut aussi créer une dépendance à la clé administrative et au jugement de l’émetteur.
La chaîne décide si une transaction respecte les règles déployées. L’émetteur décide quel appel administratif autorisé envoyer. Le fournisseur de l’actif réel décide si le jeton correspond à une créance exécutoire. Cobalt change les deux premières couches. Il ne règle pas la troisième.
La Saisie Laisse Une Trace, Pas Une Preuve Juridique
Cobalt introduit seizeWithMemo, une opération autorisée par l’émetteur qui déplace des jetons d’un détenteur en une étape administrative. Elle remplace un flux antérieur de type burnBlocked. Le mémo peut inscrire un marqueur de motif dans le registre public. Il ne prouve pas que le motif était juridiquement suffisant. Un contrat intelligent peut vérifier l’autorité de l’appelant et les exemptions configurées. Il ne peut pas juger si une ordonnance était valide, si le bon destinataire a été visé, ou si une réclamation client devrait aboutir.
Les cas d’usage possibles sont nombreux et inégaux: ordre de sanctions, émission erronée, recouvrement prévu par contrat, opération d’entreprise. Chaque justification n’a pas le même poids. Le détenteur devrait pouvoir retrouver l’identité de l’administrateur, la politique, l’événement et une voie de contestation dans les documents juridiques du produit. Dire que la tokenisation est transparente ne suffit pas. Transparente à propos de quoi? Le mouvement peut être public tandis que la décision reste opaque.
Un détail d’implémentation mérite d’être isolé. Le périmètre d’exemption a changé de nom, de SEIZE_HOLDER_POLICY vers SEIZE_EXEMPT_POLICY, avec un sélecteur différent. Un code qui fige l’ancien nom peut échouer à lire ou à écrire le nouveau, même si d’anciens sélecteurs Beryl continuent par ailleurs. Ce n’est pas un slogan marketing. C’est une question d’intégration pour émetteurs et auditeurs. Le 30 septembre n’a pas rendu tous les soldes saisissables. Il faut inspecter la configuration vivante du jeton.
Le Multiplicateur Change L’Unité, Pas Forcément La Valeur
Un multiplicateur programmé permet à l’émetteur de définir un changement futur dans la représentation d’un solde B20. Pensez à un split d’actions. Si la quantité affichée passe de 10 à 20 pour un ratio deux pour un, pendant que la créance économique par unité est divisée par deux, la valeur n’a pas besoin de bouger. Le mécanisme on-chain coordonne l’ajustement sans demander une signature à chaque détenteur. L’émetteur, lui, doit encore exécuter l’opération réelle correspondante et l’expliquer aux courtiers, aux dépositaires et aux flux de prix.
L’arithmétique est simple. La réconciliation ne l’est pas. Un million d’unités en circulation, un multiplicateur deux pour un: deux millions d’unités affichées. Cela ne crée pas un million d’actions supplémentaires. Un émetteur responsable doit montrer que le total des créances bénéfiques reste inchangé et que le titre de référence a lui-même été splitté dans des termes alignés. Si les unités doublent pendant qu’un système de trading conserve un ancien prix par unité, un graphique ou un moteur de collatéral peut multiplier l’exposition par deux sans le vouloir.
La planification améliore la coordination en nommant le moment avant qu’il n’arrive. Elle donne aussi aux observateurs quelque chose à surveiller: une mise à jour pendante, son signataire autorisé, l’offre et les soldes après bascule. Elle ne garantit pas que chaque système dépendant consomme l’événement à temps. Un carnet d’ordres, un oracle, un coffre de prêt et un registre fiscal peuvent chacun figer un instantané différent. Un multiplicateur correctement exécuté on-chain peut encore produire des erreurs opérationnelles là où les intégrations mettent en cache l’ancienne représentation.
Union Et Intersect: La Porte D’Éligibilité Devient Visible
Union et Intersect sont les deux nouveaux types de politiques composites. Union autorise une opération si une politique sous-jacente l’accepte selon la logique configurée. Intersect exige que plusieurs conditions passent. L’analogie est simple: un portail qui accepte plusieurs badges alternatifs, ou un portail qui en exige plusieurs à la fois. Ce n’est pas une affirmation selon laquelle chaque jeton doit faire de la vérification d’identité.
Imaginez un actif dont l’émetteur autorise les transferts vers des portefeuilles de courtiers agréés ou vers un contrat de rachat désigné. Une politique Union peut exprimer ces alternatives. Un autre émetteur peut exiger que l’expéditeur et le destinataire satisfassent chacun une condition distincte. Intersect devient alors plus naturel. Si l’une des conditions est maintenue hors chaîne via un registre autorisé, la règle de transfert apparemment on-chain dépend encore d’une organisation qui met à jour cette liste. Un changement d’allowlist peut modifier la négociabilité sans que le détenteur ne déplace un seul jeton.
Les politiques composites facilitent la description d’un actif réglementé en modules réutilisables. Elles peuvent aussi rendre plus difficile la compréhension d’un échec de transfert si l’interface ne renvoie qu’une erreur générique. Un jeton permissionné dont la grille n’est pas documentée n’est pas transparent simplement parce que la grille vit sur une chaîne publique.
| Fonction Cobalt | Ce qu’elle fait | Ce qu’elle ne prouve pas |
|---|---|---|
| seizeWithMemo | Déplace un solde sous autorité d’émetteur | La validité juridique du motif |
| Multiplicateur programmé | Change l’unité affichée à une date donnée | Que l’offre sous-jacente a réellement augmenté |
| Union / Intersect | Combine des règles de transfert | Que le registre d’éligibilité est à jour et juste |
| Transactions de validité | Attendent une condition d’état avant exécution | Que la politique n’aura pas changé entre-temps |
Les Transactions Conditionnelles Ne Contournent Pas L’Émetteur
Cobalt introduit aussi les validity transactions: des transactions signées, associées à des conditions sur l’état de la chaîne, conservées jusqu’à ce que ces conditions correspondent. C’est une fonction générale, pas une dérogation automatique de conformité. Un utilisateur peut vouloir qu’un ordre ne s’exécute que si un solde, un état lié au prix ou un autre prédicat a une valeur précise. Une transaction devenue éligible doit encore satisfaire la politique de transfert du jeton au moment de l’exécution. Si l’émetteur a modifié une allowlist entre-temps, l’ordre peut échouer ou rester inéligible selon ses conditions.
Cette interaction pose une question de microstructure. Si un trader signe aujourd’hui un ordre qui ne devient valide que demain, qui peut modifier l’état dont dépend son exécution? Une partie de cet état vient de contrats neutres. Une autre vient d’une politique contrôlée par l’émetteur. Une transaction conditionnelle réduit une forme d’incertitude d’exécution tout en laissant le détenteur exposé à la capacité d’un administrateur de mettre à jour des permissions.
Le logiciel de nœud décide aussi si les portefeuilles et les prestataires voient ce chemin de façon fiable. Le minimum mainnet v1.4.2 inclut le comportement RPC pour transmettre les soumissions de validité vers une entrée de séquenceur compatible. Un nœud v1.4.1 peut suivre le fork de consensus mais rater cette route. Pour l’utilisateur, cela ressemble à une transaction rejetée sans explication claire. Pour une institution, cela impose des tests de bout en bout contre la version exacte et le fournisseur RPC utilisés en production.
Le Papier Décide Encore De L’Actif Sous Le Jeton
Un détenteur qui évalue une action tokenisée devrait commencer hors de la chaîne. Qui détient le titre de référence? Où est-il conservé? Quelle créance le jeton confère-t-il? Qui doit quelque chose au moment du rachat? Si le produit est un dérivé ou une créance contractuelle sur un émetteur, le détenteur n’a pas forcément les droits de vote ni les droits de faillite d’un actionnaire direct. Cobalt ne change pas cette classification. Ses contrôles peuvent mettre en œuvre des termes déjà présents dans le contrat. Ils peuvent aussi donner à l’émetteur une capacité technique nouvelle, qui exige une information mise à jour.
Un ticker familier dans une application n’est pas un substitut au nom de l’entité émettrice et aux termes spécifiques de l’actif. Certains produits ne sont disponibles que pour certains utilisateurs ou certaines juridictions. Les restrictions peuvent s’appliquer à l’onboarding, au transfert, au rachat, ou aux trois. Si le transfert on-chain est ouvert mais que le rachat est permissionné, l’acheteur secondaire peut se retrouver avec un jeton qu’il ne peut pas convertir directement.
Une divulgation utile listerait chaque rôle d’administrateur, les fonctions qu’il peut appeler, l’éventuelle exigence de multisignature, les verrous temporels, et la façon dont les changements d’urgence sont annoncés. Elle relierait chaque pouvoir on-chain à une clause contractuelle. Elle montrerait le processus de vérification des réserves ou de la garde, et la voie de contestation d’une saisie. Le nombre de portefeuilles qui détiennent un jeton ne répond à aucune de ces questions. Un actif peut se répandre sur des milliers d’adresses pendant qu’un seul émetteur conserve une autorité décisive sur chaque rachat.
Mesurer L’Adoption, Pas Seulement Le Statut Du Fork
L’activation se vérifie à un bloc et à une heure. L’adoption des nouveaux pouvoirs B20 demande un autre décompte: combien de contrats d’actifs vivants configurent réellement les nouvelles politiques, combien programment un multiplicateur, combien invoquent une saisie? Un compteur à zéro juste après l’activation ne signifierait pas que le fork a échoué. Il signifierait que les émetteurs n’ont pas encore utilisé des fonctions optionnelles. Un compteur élevé ne prouverait pas que les actifs sont pleinement adossés ni que les contrôles sont bien gouvernés.
Une mesure reproductible inventorierait les actifs B20, vérifierait les sélecteurs de politique à une même hauteur de bloc, identifierait les adresses d’administration et classerait les appels observés après le 30 septembre. Elle compterait séparément les tentatives qui revertent et les changements d’état réussis. Elle éviterait d’assumer qu’un actif appelé “stock” possède une action sous-jacente simplement parce que ses métadonnées le disent. C’est une meilleure mesure d’adoption que le volume de transactions, qui peut refléter une spéculation sur des jetons dont la structure juridique varie largement.
Trois Promesses À Tester Sur Un Seul Contrat
La première promesse est l’offre. Un rapport d’adossement peut affirmer que chaque jeton correspond à une unité d’un actif sous-jacent détenu par un conservateur. Le détenteur peut comparer l’offre de jetons au moment du snapshot avec la position déclarée du conservateur, en ajustant le multiplicateur alors en vigueur. Les deux nombres ont besoin du même horodatage et de la même unité. Un rapport d’un million d’actions à la clôture d’hier ne peut pas être posé à côté d’une offre post-split de deux millions de jetons aujourd’hui et baptisé déficit.
La deuxième promesse est le transfert. Un produit peut vanter le règlement de pair à pair, puis appliquer une politique qui n’autorise les transferts qu’entre intermédiaires enregistrés. Les deux énoncés peuvent être vrais si l’ensemble des pairs autorisés est étroit. Un détenteur peut inspecter les politiques configurées, simuler en lecture seule un transfert entre types d’adresses représentatifs, et comparer le résultat aux règles d’éligibilité publiées. L’exercice devrait inclure un portefeuille éligible, un portefeuille inéligible et la destination de rachat.
La troisième promesse est le recours. Un utilisateur dont le solde est déplacé par seizeWithMemo a besoin de davantage qu’un hash d’événement. L’émetteur devrait publier une référence de dossier qui protège les informations privées tout en identifiant l’autorité invoquée, la clause applicable, la date de notification et le canal de contestation. Un mémo qui dit seulement “compliance” sans procédure aide peu quelqu’un qui conteste une identité erronée ou une instruction dupliquée. Un standard de jeton ne peut pas imposer un appel équitable. Sa piste d’événements peut rendre l’absence visible.
Il existe un quatrième test pratique pour quiconque utilise ces jetons comme collatéral. Un protocole de prêt peut marquer l’actif à un prix de marché et l’accepter en garantie. Si l’émetteur peut geler ou saisir l’adresse de collatéral, ou modifier le compte d’unités via un multiplicateur, le logiciel de liquidation doit comprendre les deux événements. Un prêteur qui valorise un actif par ticker seul peut manquer une restriction contractuelle au moment de la liquidation. L’emprunteur, de son côté, peut voir une cotation saine sans pouvoir déplacer le solde nantis pour rembourser.
Ce Qu’Il Faut Surveiller Après Le 30 Septembre
Le fork fournit des primitives. Les émetteurs fournissent la gouvernance. La distinction paraît sèche. Elle devient concrète dès que l’on pose cinq points de contrôle. Combien de contrats B20 publics utilisent Union, Intersect et les permissions de saisie? Quel sera le premier multiplicateur programmé, à quel ratio, avec quelle réconciliation hors chaîne? Quels mouvements administratifs réussis apparaîtront, sous quel rôle autorisant, avec quelle explication? Les grands fournisseurs de nœuds et de RPC tournent-ils au moins en v1.4.2 et acceptent-ils de façon cohérente les soumissions de validité? Les termes des produits relient-ils enfin chaque pouvoir d’administrateur à un droit exécutoire et à une procédure d’appel?
Il reste un cas d’échec que la blockchain ne tranche pas: l’émetteur entre en insolvabilité pendant que le jeton continue de se négocier. L’offre on-chain, les politiques et les journaux d’événements peuvent tous être intacts. La question décisive devient alors de savoir si les actifs sous-jacents sont ségrégués pour les détenteurs, s’ils font partie de la masse d’un dépositaire, ou s’ils ne sont qu’une créance générale contre l’émetteur. Un contrat intelligent qui applique parfaitement des restrictions de transfert ne choisit pas une priorité de faillite. C’est précisément pour cela que la précision administrative de Cobalt rend plus urgent la lecture des termes du produit.
On peut aimer l’idée d’un registre public. On peut aussi refuser de confondre publicité d’un mouvement et légitimité d’une décision. Base dispose désormais d’outils plus précis pour contrôler soldes et éligibilité. Les détenteurs ont une meilleure chance d’inspecter ces contrôles si les émetteurs les divulguent clairement. Le test utile ne commence pas au communiqué du fork. Il commence à chaque jeton: qui peut changer le multiplicateur, qui peut saisir, qui peut modifier la politique de transfert, et quelle créance juridique survit si l’émetteur défaille?
Cette analyse est éducative. Elle ne constitue pas un conseil d’investissement. Les chiffres, les versions de nœuds et les configurations de politiques évoluent à chaque divulgation et à chaque bloc. Le 1er octobre 2026, le constat le plus honnête reste celui-ci: Cobalt a rendu les règles plus explicites. Il a aussi rendu l’identité de l’émetteur plus lourde de conséquences.