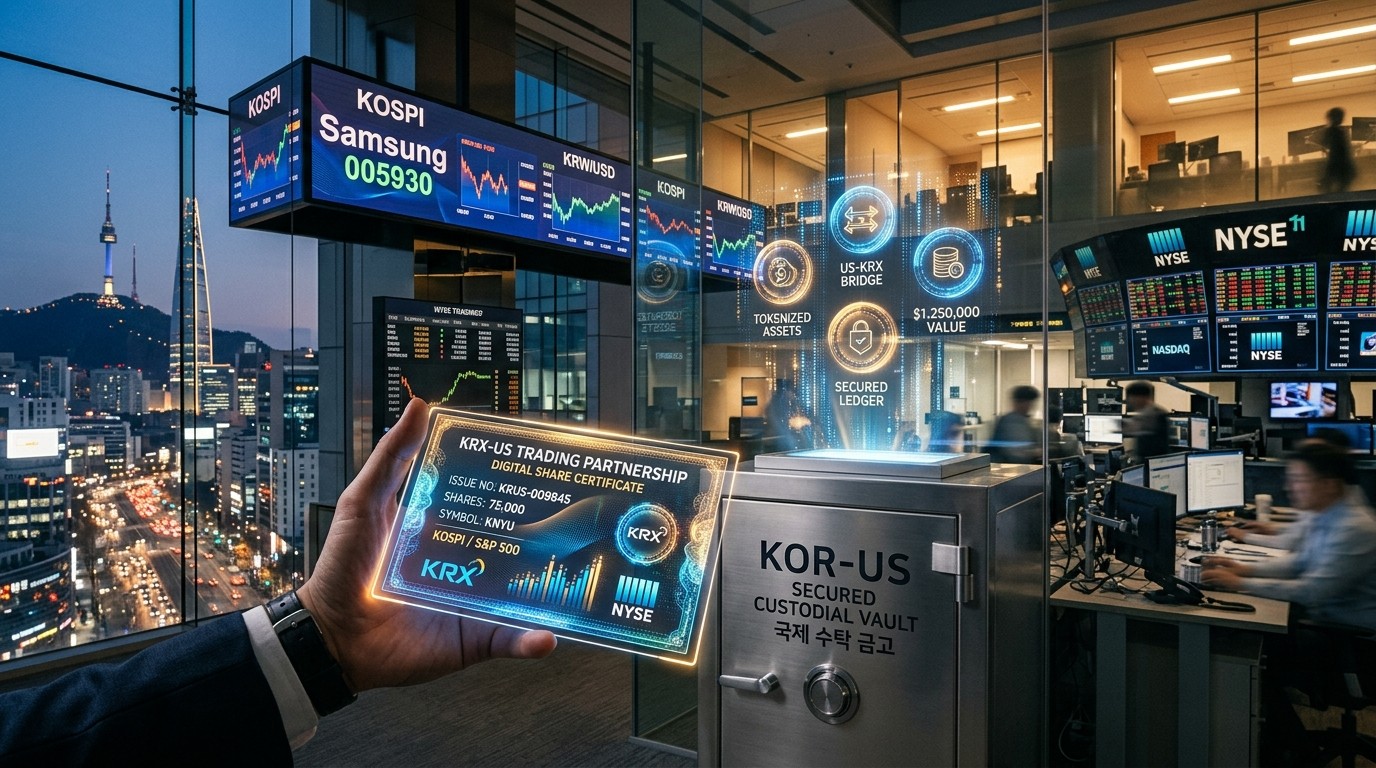

Et si demain un investisseur à New York pouvait acheter une fraction d’une grande entreprise cotée à Séoul aussi simplement qu’il envoie un stablecoin depuis son portefeuille ? L’idée n’est plus un slogan de conférence. Elle vient d’entrer dans une phase de test, encore prudente, encore sans titre nommé, mais déjà assez précise pour mériter qu’on s’y arrête. Kakaopay Securities et Dinari ont annoncé qu’ils allaient examiner comment des actions coréennes pourraient être représentées sous forme de jetons, puis proposées à des investisseurs éligibles hors de Corée du Sud, y compris aux États-Unis.
Un partenariat qui change la carte de l’accès boursier
Le 29 septembre 2026, les deux sociétés ont détaillé un plan de travail plutôt qu’un produit prêt à vendre. Elles veulent d’abord sourcer des titres coréens, ensuite conduire une preuve de concept de tokenisation, enfin constituer une task force commune pour regarder de près l’émission, le rachat, la réconciliation et les droits attachés aux actions. Aucune valeur coréenne n’a encore été tokenisée dans le cadre de cet accord. C’est important. Trop souvent, l’annonce précède le titre. Ici, l’annonce précède même le premier jeton.
Le projet s’appuie sur le modèle dShares de Dinari. Chaque jeton serait adossé un pour un à un titre sous-jacent conservé dans une structure de garde réglementée. L’ambition affichée n’est pas de fabriquer un dérivé opaque. Elle est de préserver, autant que possible, les droits liés à l’action, notamment les dividendes et le vote. Sur le papier, l’investisseur ne « joue » pas un prix. Il détient une représentation numérique d’un titre réel.
À retenir tout de suite
Le partenariat vise un cadre de distribution internationale. Il ne s’agit pas encore d’une offre approuvée d’actions coréennes tokenisées aux États-Unis. Le calendrier de lancement, la liste des titres et les volumes cibles n’ont pas été communiqués.
Pourquoi les actions coréennes restent difficiles d’accès
La Corée du Sud abrite des groupes que le monde entier connaît, dans l’électronique, l’automobile, la chimie, le luxe ou les plateformes numériques. Pourtant, pour un particulier américain, acheter directement ces titres n’a rien d’un geste anodin. Il faut souvent passer par un intermédiaire capable d’opérer sur le marché local, accepter des horaires décalés, gérer le change, comprendre les règles de règlement et, dans bien des cas, se contenter d’un instrument de substitution.
Les depositary receipts existent, mais ils ne couvrent qu’une partie de la cote. Beaucoup d’entreprises importantes n’ont pas d’équivalent facilement négociable à l’étranger. Le résultat est un écart d’accès. Les capitaux internationaux voient Séoul. Ils n’y entrent pas toujours avec la fluidité qu’ils connaissent sur les grandes places américaines ou européennes.
Gabe Otte, directeur général de Dinari, a résumé ce point avec une formule simple : l’accès aux sociétés publiques coréennes reste limité pour beaucoup d’investisseurs hors du pays. Ce n’est pas une révélation. C’est un constat de marché. La tokenisation, telle qu’elle est imaginée ici, cherche à réduire cette friction sans prétendre abolir le droit des titres.
Ce que Kakaopay Securities apporte réellement
Kakaopay n’est pas un acteur improvisé. Sa filiale titres connaît le marché local, les intermédiaires, les contraintes de conservation et le rapport des régulateurs coréens à l’innovation financière. Inyoung Chung, vice-présidente exécutive, a indiqué que l’entreprise voulait un cadre concret pour distribuer des actions coréennes à l’international. La séquence qu’elle décrit est méthodique : d’abord obtenir des actions cotées, ensuite tester leur représentation via l’infrastructure de Dinari, enfin juger de la faisabilité technique.
Cette prudence a une raison. Tokeniser n’est pas seulement « mettre un titre sur une blockchain ». C’est relier deux mondes qui n’ont pas les mêmes horaires, les mêmes registres, les mêmes procédures de corporate actions et les mêmes exigences de protection de l’épargnant. Si le jeton dit « une action », il faut que le rachat, le dividende et le vote restent traçables jusqu’au titre réel.
Kakaopay Securities n’en est d’ailleurs pas à sa première tentative d’ouverture vers les États-Unis. En juillet, la société avait annoncé un autre partenariat, avec Siebert Financial, pensé pour faciliter l’accès des particuliers américains aux actions coréennes. Dans ce projet parallèle, une structure de tokenisation permettant une négociation 24 heures sur 24 dans le cadre américain avait même été étudiée. Le modèle économique et le calendrier n’étaient pas figés. Les revues juridiques et la protection des investisseurs restaient ouvertes.
Les deux sociétés n’ont pas dit si le chantier Dinari remplacerait, fusionnerait ou coexisterait avec l’initiative Siebert. Pour l’instant, on a deux voies. Une seule chose est claire : l’appétit pour un accès transfrontalier existe côté coréen, et il ne se limite plus aux canaux boursiers classiques.
Le modèle dShares, pièce centrale du dispositif
Dinari n’arrive pas les mains vides. La société propose déjà 724 actions et ETF américains tokenisés à des investisseurs éligibles aux États-Unis et dans plus de 85 juridictions, selon l’annonce du 29 septembre. En août, elle avait ouvert le trading tokenisé d’actions de l’indice S&P 500 à des investisseurs américains éligibles, via des portefeuilles en auto-détention alimentés en USDC. Chaque dShare est présenté comme adossé un pour un à un titre sous-jacent.
Une intégration de septembre a ensuite fait entrer ces produits dans l’écosystème de Bitcoin.com pour des utilisateurs américains éligibles. L’argument commercial est toujours le même : garder le titre dans un circuit régulé, tout en donnant une représentation numérique utilisable dans un environnement crypto.
Côté statut, Dinari Securities LLC apparaît dans un dépôt auprès de la Securities and Exchange Commission comme courtier introducteur enregistré le 20 juin 2025, puis membre de la FINRA. Fin 2025, l’entité n’avait pas encore ouvert de comptes clients. Le service américain d’actions tokenisées a suivi en 2026. Cette chronologie compte. Elle montre une montée en puissance réglementaire avant l’extension géographique du catalogue.
Le jeton n’est intéressant que s’il reste fidèle au titre. Dès qu’il s’en éloigne, on ne parle plus d’accès au marché coréen. On parle d’un produit différent.
Appliquer ce schéma à des actions cotées à Séoul n’est pas un simple copier-coller. Il faudra vérifier comment le droit coréen, les règles de garde, le règlement-livraison local et les exigences transfrontalières s’articulent avec le réseau de partenaires de Dinari. La distribution potentielle passerait par ce réseau, aux États-Unis et ailleurs, sous réserve des contraintes opérationnelles et réglementaires.
Ce que la preuve de concept doit vraiment démontrer
La première étape consiste à obtenir des actions coréennes cotées, puis à tester leur représentation dans l’infrastructure de jetons. Le travail prévu couvre deux mouvements essentiels : la création de jetons contre des titres sous-jacents, et leur extinction lorsque l’investisseur sort de position. Sans ces deux portes, on n’a qu’une vitrine.
La task force commune, prévue plus tard en 2026, devra examiner plusieurs couches à la fois. L’émission. Le rachat. La réconciliation entre le jeton et le titre. Les droits d’actionnaire. L’infrastructure de distribution via les partenaires. Chacun de ces points peut sembler technique. Ensemble, ils décident si le produit reste un titre ou devient un objet financier hybride difficile à classer.
Ce qui est annoncé
Un cadre de sourcing, une preuve de concept, une task force, un examen du modèle dShares appliqué aux titres coréens.
Ce qui manque encore
La liste des actions, la date de négociation internationale, le volume visé, le statut d’offre aux États-Unis.
Cette absence de détails n’est pas forcément un signe de faiblesse. Elle peut aussi traduire une volonté de ne pas vendre un produit avant d’avoir testé la tuyauterie. Sur un sujet où le régulateur américain comme le régulateur coréen regardent de près la conservation, le règlement et l’information de l’investisseur, promettre trop tôt serait risqué.
Le calendrier coréen des titres tokenisés
La Corée du Sud prépare son propre cadre juridique pour les titres tokenisés. Le déploiement national est prévu à partir de février 2027, via des amendements qui reconnaissent les registres distribués comme registres de titres autorisés. La première phase devrait concerner certains fonds monétaires privés, des obligations institutionnelles, certaines actions non cotées et des titres d’investissement fractionné offerts au public. Des étapes ultérieures visent d’autres catégories de titres, puis une infrastructure de paiement fondée sur la blockchain.
Ce calendrier interne n’est pas un détail périphérique. Il fixe l’atmosphère dans laquelle Kakaopay Securities travaille. Une société de titres coréenne ne peut pas ignorer la manière dont Séoul entend qualifier un jeton adossé à une action. Même si le partenariat Dinari vise une distribution internationale, le titre sous-jacent reste un titre coréen. Sa naissance, sa conservation et ses événements d’entreprise continueront d’obéir au droit local.
D’autres acteurs locaux avancent déjà. KB Securities s’est associée à Securitize et Optimism sur des produits d’investissement tokenisés, en commençant par un fonds monétaire destiné aux institutionnels. Hanwha Investment & Securities aurait développé une plateforme capable de supporter Avalanche et Hyperledger Besu. Eugene Investment & Securities teste des stablecoins pour le règlement de titres. Le mouvement n’est donc pas isolé. Il s’inscrit dans une course plus large à l’infrastructure.
Aux États-Unis, le droit des titres n’a pas disparu
De l’autre côté du Pacifique, le dossier n’est pas plus simple. Les autorités et les établissements financiers américains continuent de préciser comment des actions tokenisées peuvent vivre à l’intérieur des règles existantes. Dinari a soumis en avril une demande au groupe de travail crypto de la SEC pour clarifier l’usage de sa technologie blockchain comme registre secondaire des positions clients. Le dépôt indique que les ordres sous-jacents s’exécuteraient toujours sur les marchés traditionnels, puis se compenseraient et se régleraient selon les processus habituels.
Dans cette vision, le jeton reflète une position maintenue chez un courtier ou un dépositaire. Il est créé après l’achat du titre. Il disparaît après la vente. Autrement dit, la chaîne de blocs n’est pas présentée comme un marché parallèle qui remplacerait la Bourse. Elle est présentée comme un miroir.
Cette architecture a un avantage politique. Elle cherche à conserver les protections attachées aux titres classiques : conservation, droits, information, responsabilité de l’intermédiaire. Elle a aussi une limite. Si tout doit encore transiter par les venues traditionnelles, le gain de fluidité dépendra moins de la magie du jeton que de la qualité de la réconciliation, de la garde et des partenariats de distribution.
Ce que « éligible » veut dire pour l’investisseur
Le mot revient sans cesse dans les communications : investisseurs éligibles. Il n’est pas décoratif. Il signifie que l’accès ne sera pas universel au premier jour. Les règles de connaissance client, les restrictions géographiques, le statut du produit et les obligations du courtier filtreront le public. Un Américain ne pourra pas, sur la seule foi d’un communiqué, acheter n’importe quelle action coréenne tokenisée depuis n’importe quel portefeuille.
Cette sélection a une vertu. Elle réduit le risque d’une commercialisation trop large d’un instrument encore en construction. Elle a aussi un coût. Si l’objectif est d’ouvrir un marché jusqu’ici peu accessible, trop de filtres peuvent recréer l’élitisme que l’on prétendait contourner. Le succès du projet se jouera donc autant sur la conformité que sur la simplicité d’usage.
Les investisseurs devront aussi comprendre ce qu’ils achètent. Un dShare n’est pas une simple image de cours. C’est une promesse d’adossement. Il faudra regarder qui conserve le titre, comment le dividende est transmis, comment le vote est exercé, ce qui se passe en cas de splitt, d’OPA ou de radiation, et comment le rachat fonctionne si la liquidité du jeton se tarit.
Dividendes, vote et événements d’entreprise
C’est ici que beaucoup de projets de tokenisation trébuchent. Représenter un prix est facile. Représenter un droit est plus difficile. Dinari affirme que le modèle dShares est conçu pour conserver les droits applicables liés aux actions, y compris les dividendes et le vote. Sur des titres américains déjà dans le catalogue, cette mécanique peut s’appuyer sur des chaînes de conservation connues. Sur des titres coréens, il faudra démontrer la même continuité à travers une frontière juridique.
Un dividende versé en won, puis transmis à un détenteur de jeton financé en USDC, n’est pas un détail comptable. C’est une série de conversions, de dates de coupure, de traitements fiscaux et de délais. Un droit de vote exercé depuis un portefeuille auto-détenu suppose une chaîne de mandats claire jusqu’à l’assemblée. Si cette chaîne se brise, le jeton reste un instrument de prix. Il cesse d’être un titre au sens plein.
La task force devra donc faire plus que « brancher » deux systèmes. Elle devra écrire le mode d’emploi des corporate actions. Sans cela, la preuve de concept pourra réussir sur l’émission et échouer sur la vie réelle du titre.
La garde, nerf discret de toute tokenisation sérieuse
Derrière chaque jeton « un pour un » se trouve une question simple : où est l’action ? Qui la détient ? Selon quelles règles ? Avec quelles assurances en cas de défaillance ? Le modèle présenté s’appuie sur une conservation réglementée. C’est le bon réflexe. Encore faut-il que la structure soit lisible pour un investisseur, un auditeur et un régulateur.
La garde transfrontalière ajoute des couches. Un titre coréen peut être conservé localement, puis représenté dans un compte d’un intermédiaire lié à Dinari, puis reflété par un jeton. Chaque maillon doit pouvoir être réconcilié. Un écart d’une unité entre le registre blockchain et le compte titres suffirait à faire basculer le récit de l’innovation vers celui du risque opérationnel.
C’est pourquoi le travail sur la réconciliation occupe une place centrale dans le plan annoncé. Ce n’est pas un mot pour spécialistes. C’est la condition pour que le « un pour un » reste vrai après le premier jour.
Distribution internationale : le réseau plutôt que la vitrine
Les sociétés évoquent une distribution via le réseau existant de partenaires de Dinari, aux États-Unis et dans d’autres marchés. Cette phrase dit beaucoup. Elle dit que le succès ne dépendra pas seulement de la qualité du jeton. Il dépendra de la capacité à insérer ce jeton dans des interfaces déjà utilisées par des clients éligibles.
On l’a vu avec l’intégration dans Bitcoin.com pour les produits américains. Le jeton voyage mieux lorsqu’il arrive là où l’utilisateur se trouve déjà. Pour des actions coréennes, le même principe s’appliquera, avec une contrainte supplémentaire : chaque juridiction d’arrivée peut avoir sa propre lecture du produit. Ce qui est acceptable pour un investisseur éligible dans un pays peut être interdit ou restreint dans un autre.
La distribution internationale n’est donc pas un bouton. C’est une mosaïque d’autorisations. Le partenariat le reconnaît en soumettant explicitement le projet aux exigences réglementaires et opérationnelles.
Deux stratégies coréennes vers les États-Unis
Le public a désormais deux récits sous les yeux. D’un côté, Siebert Financial et l’idée d’un accès retail américain, éventuellement avec une négociation continue dans un cadre américain. De l’autre, Dinari et le modèle dShares, déjà utilisé pour des actions et ETF américains tokenisés. Les deux cherchent à réduire la distance entre Séoul et l’investisseur étranger. Ils ne le font pas avec les mêmes outils, ni forcément avec le même public cible.
Cette dualité peut être une force. Elle permet de tester plusieurs architectures. Elle peut aussi créer de la confusion si les messages commerciaux se mélangent. Un investisseur peu familier du sujet pourrait croire qu’une action coréenne tokenisée est déjà disponible, alors que les deux projets restent, à des degrés divers, dans une phase de conception ou de revue.
La clarté sera donc un actif stratégique. Dire ce qui est testé. Dire ce qui n’est pas encore offert. Dire qui peut acheter. Dire ce que le jeton représente vraiment. Sur ce terrain, la communication prudente de septembre 2026 va dans le bon sens, à condition qu’elle dure au-delà de l’annonce.
Ce que cela change pour le marché des crypto-actifs
Le débat public oppose souvent « la crypto » et « la finance traditionnelle ». Ce partenariat appartient à une troisième catégorie : celle des titres qui empruntent une infrastructure blockchain sans quitter le droit des valeurs mobilières. Le stablecoin sert de rail de financement. Le portefeuille sert d’interface. Le titre, lui, reste un titre.
Pour l’écosystème crypto, l’intérêt est double. D’abord, cela élargit l’utilité des rails numériques au-delà des actifs natifs. Ensuite, cela force les plateformes à monter en gamme sur la conformité, la garde et l’information. On n’onboard pas une action Samsung ou Hyundai comme on onboard un mème. Les exigences ne sont pas les mêmes. Tant mieux.
Pour la finance traditionnelle, l’intérêt est inverse. La tokenisation peut devenir un canal de distribution supplémentaire, notamment vers des investisseurs déjà à l’aise avec l’auto-détention et les stablecoins. Elle peut aussi servir de laboratoire pour des horaires plus longs, des fractions plus petites et des réconciliations plus rapides. Rien de tout cela n’est automatique. Mais la direction est visible.
Les risques qu’il faut nommer sans détour
Le premier risque est réglementaire. Un cadre de distribution n’est pas une offre autorisée. Tant que les autorités compétentes n’ont pas tranché sur la qualification du produit, sa commercialisation aux États-Unis reste une hypothèse de travail.
Le deuxième risque est opérationnel. Émission, rachat, réconciliation, corporate actions : la moindre faille dans cette chaîne affaiblit la promesse d’adossement. Le troisième risque est celui de la liquidité. Un jeton peut exister sans marché profond. L’investisseur doit pouvoir sortir, pas seulement entrer. Le quatrième risque est pédagogique. Si le public croit acheter « la Corée en un clic » alors qu’il achète un instrument filtré, le désenchantement sera rapide.
Il existe enfin un risque de calendrier. La Corée avance vers 2027 pour son propre régime de titres tokenisés. Les États-Unis continuent d’affiner leur lecture des actions tokenisées. Deux horloges qui ne battent pas à la même vitesse peuvent retarder un projet même bien conçu.
Comment lire cette annonce sans se laisser emporter
On peut la lire comme un signal. Les intermédiaires coréens cherchent des voies nouvelles vers les capitaux étrangers. Les infrastructures de jetons adossés à des titres cherchent des catalogues au-delà des actions américaines. Les deux mouvements se rencontrent.
On peut aussi la lire comme un dossier encore mince. Pas de nom d’action. Pas de date de marché. Pas de volume. Pas d’offre américaine approuvée. Cette minceur n’invalide pas le projet. Elle impose simplement de le traiter comme un programme de travail, pas comme une révolution déjà livrée.
Entre les deux lectures, la plus utile est la plus sobre. Une porte s’ouvre. Elle n’est pas encore un couloir. La task force de 2026 dira si l’on peut y faire passer autre chose que des communiqués.
Ce que les mois à venir devraient clarifier
Plusieurs questions méritent d’être suivies. Quelles actions entreront dans la preuve de concept ? Comment la garde coréenne s’articulera-t-elle avec les partenaires de distribution ? Les droits de vote et de dividende seront-ils réellement transmissibles jusqu’au détenteur du jeton ? Le projet Dinari restera-t-il distinct de l’initiative Siebert ? Quels investisseurs américains seront vraiment éligibles ?
Les réponses ne viendront pas d’un seul communiqué. Elles viendront de documents opérationnels, de revues juridiques, peut-être de dépôts réglementaires, et surtout de la capacité à racheter un jeton aussi proprement qu’on l’a émis. C’est à cet endroit que l’on verra si le « un pour un » tient.
En attendant, le partenariat a déjà une vertu : il force à parler des actions coréennes autrement que comme d’un marché lointain réservé aux spécialistes. Il les place dans la conversation mondiale sur les titres tokenisés. Cette conversation, elle, ne fait que commencer.
Une ouverture utile, à condition de rester exigeant
Kakaopay Securities et Dinari n’ont pas promis un marché liquide pour demain matin. Ils ont promis d’examiner comment le rendre possible. Dans un secteur où l’hyperbole est fréquente, cette réserve est déjà une information. Elle dit que les deux parties mesurent la complexité du passage d’un titre de Séoul à un jeton détenu hors de Corée.
Si la preuve de concept réussit, l’investisseur étranger pourrait un jour accéder à une part plus large de l’économie coréenne, avec des fractions plus petites, des interfaces plus familières et, peut-être, des horaires plus souples. Si elle échoue, le constat restera le même qu’aujourd’hui : les grandes entreprises de Corée sont visibles, mais encore trop rarement saisissables depuis l’étranger.
Entre ces deux futurs, tout dépendra moins du mot « tokenisation » que de la qualité de la garde, de la clarté des droits et de la patience réglementaire. C’est moins spectaculaire qu’un lancement en fanfare. C’est beaucoup plus sérieux. Et c’est précisément pour cela que ce partenariat mérite d’être suivi, ligne après ligne, jusqu’au premier jeton réellement adossé à une action coréenne.