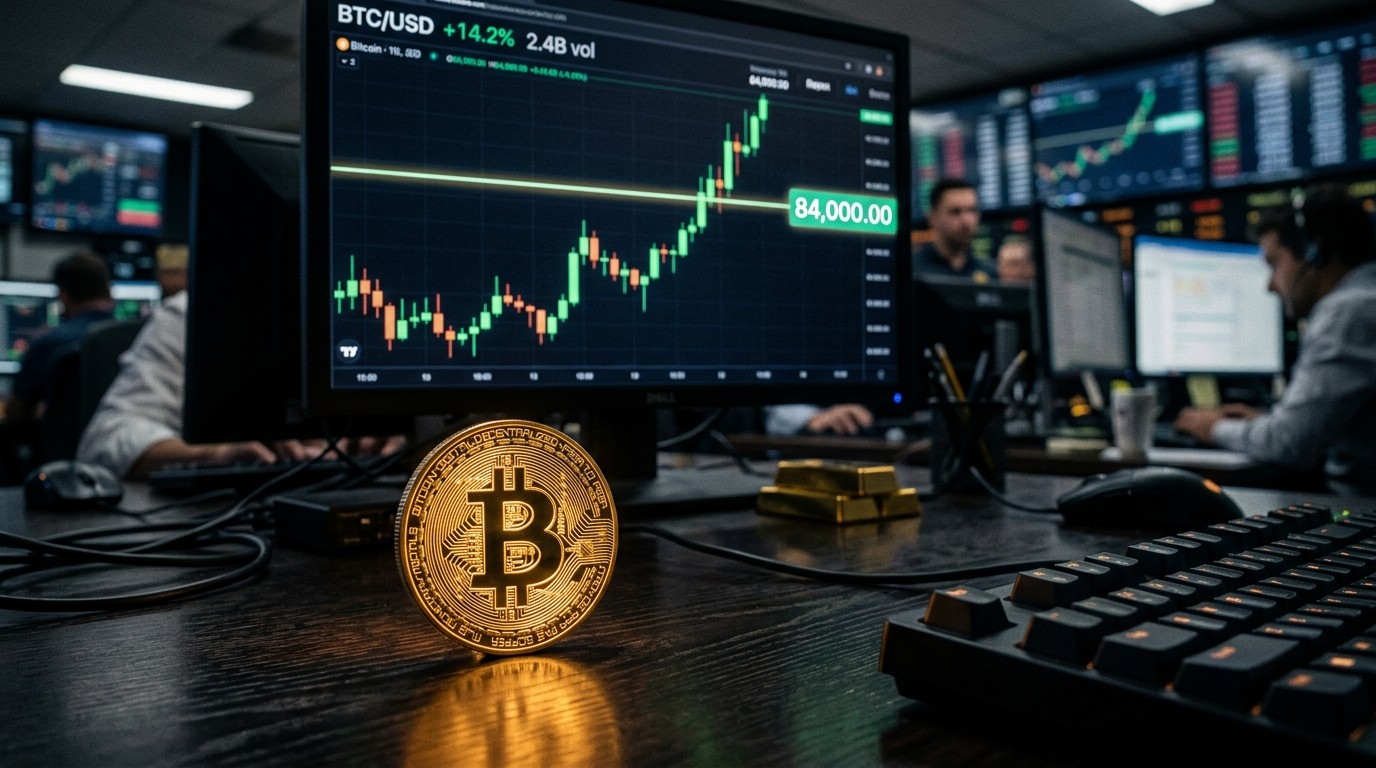

Qui aurait parié, il y a seulement quelques semaines, que le cours du bitcoin reviendrait aussi vite au-dessus de 84 000 dollars ? Après une chute rapide vers 76 000 dollars, nourrie par les tensions géopolitiques, les craintes inflationnistes et les hésitations autour de la politique monétaire américaine, le marché a changé de ton. Le 21 septembre, la première cryptomonnaie a non seulement récupéré le seuil des 80 000 dollars, mais elle l’a nettement dépassé, allant même frôler les 85 000 dollars, un plus haut depuis environ huit mois. Derrière ce mouvement, un signal concret : les fonds cotés américains adossés au bitcoin physique ont de nouveau attiré des capitaux.
Un Rebond Porté Par Les Capitaux Institutionnels
Le récit n’est pas seulement celui d’un graphique qui remonte. Il raconte un basculement de liquidité. Quand l’appétit pour le risque s’était contracté, le bitcoin avait été traité comme un actif de croissance très volatile, donc vendable en premier. Dès que certaines pressions se sont relâchées, l’argent est revenu. Les ETF spot bitcoin ont servi de porte d’entrée visible pour cette rotation.
Les chiffres du 18 septembre illustrent ce retour. Les flux nets du jour ont approché 433 millions de dollars. Une part importante a été absorbée par le produit de Fidelity, autour de 310,7 millions, tandis que le fonds de BlackRock en a recueilli près de 108,4 millions. Ces montants ne disent pas à eux seuls que le marché est « sauvé ». Ils disent qu’une partie des investisseurs institutionnels a repris des positions après une phase de tension.
Pourquoi 76 000 Dollars A Fait Figure De Point Bas Temporaire
Le passage vers 76 000 dollars n’avait rien d’abstrait. Il condensait plusieurs récits négatifs en même temps. Les tensions internationales réduisent souvent la prise de risque. L’inflation, même lorsqu’elle ralentit, entretient l’idée que les banques centrales pourraient rester prudentes. Les anticipations de taux, elles, agissent comme un thermostat : trop d’incertitude, et les actifs risqués se contractent.
Dans ce climat, le bitcoin a perdu une partie de son statut de refuge alternatif. Beaucoup l’ont traité comme un actif de liquidité, vendu pour dégager du cash. Puis le décor a changé. Une partie des pressions macroéconomiques s’est atténuée. Les prix du pétrole ont reculé. L’idée d’une liquidité un peu moins restrictive a repris de la place. Le marché n’avait pas besoin d’un miracle. Il avait besoin d’un prétexte pour racheter ce qui avait été trop vite cédé.
Repère de marché
De 76 000 $ à plus de 84 000 $ : le rebond de septembre s’est joué moins sur un slogan que sur le retour mesurable des flux vers les ETF au comptant.
Ce Que Les Entrées ETF Racontent Vraiment
Un flux de 433 millions de dollars en une journée n’est pas un verdict définitif. C’est un instantané. Mais cet instantané a une valeur narrative. Il montre que le canal institutionnel n’est pas fermé. Les ETF au comptant ont ceci de particulier qu’ils transforment une exposition autrefois complexe en un produit familier pour les intermédiaires financiers.
Lorsque Fidelity et BlackRock collectent simultanément, le marché lit souvent un signal de confirmation. Ce n’est pas une garantie de hausse continue. C’est une indication que des allocations, parfois automatiques, parfois opportunistes, se remettent en place. Pour le bitcoin, ce type de demande a un effet mécanique : elle absorbe de l’offre disponible et réduit, au moins temporairement, la pression vendeuse.
Le cours ne rebondit pas seulement parce que « le sentiment s’améliore ». Il rebondit lorsque la liquidité retrouve un chemin concret pour entrer dans l’actif.
Cette lecture aide à comprendre pourquoi le seuil des 84 000 dollars a été franchi avec une relative netteté. Le marché n’attendait pas une révélation technologique. Il attendait que l’argent revienne. Une fois ce mouvement enclenché, les seuils techniques ont suivi. Le dépassement des 80 000 dollars a d’abord rassuré. Celui des 84 000 dollars a ensuite servi de confirmation visuelle.
Le Bitcoin Vu Comme Actif De Croissance Volatil
Une idée revient avec insistance : le bitcoin n’est plus seulement discuté comme une monnaie parallèle. Il est de plus en plus traité comme un actif de croissance à forte amplitude. Cette lecture a deux faces. D’un côté, elle justifie des rebondissements violents. De l’autre, elle explique pourquoi un assouplissement attendu de la liquidité peut relancer l’intérêt.
Quand les investisseurs anticipent un environnement monétaire moins tendu, ils cherchent des actifs capables d’amplifier le mouvement. Le bitcoin, par sa profondeur de marché et sa visibilité, entre dans cette catégorie. Cela ne le rend pas prévisible. Cela le rend sensible aux mêmes vents que d’autres actifs risqués, avec une amplitude souvent plus large.
Dans ce cadre, le retour au-dessus de 84 000 dollars n’est pas un point final. C’est un changement de décor. Les détenteurs de long terme le savent. Une hausse de plusieurs milliers de dollars en quelques jours peut donner l’impression que le travail est fait. Elle peut aussi rappeler que le simple fait de détenir un actif n’épuise pas toutes les questions de gestion.
Après Le Seuil Des 84 000 Dollars, Quelle Stratégie Pour Les Détenteurs
Beaucoup d’investisseurs refusent désormais de tout miser sur la seule appréciation du prix. Attendre que le cours monte reste une stratégie. Ce n’est plus la seule. L’idée qui circule est plus terre à terre : comment faire travailler des avoirs qui, autrement, resteraient immobiles pendant que le marché hésite entre consolidation et nouvelle impulsion ?
C’est dans ce contexte que des solutions d’allocation automatisée et de minage délégué reviennent dans la conversation. Le message n’est pas que le prix cesserait d’importer. C’est que le prix n’est qu’une dimension de la valeur d’un actif numérique. L’autre dimension, plus discrète, concerne l’usage du capital en attendant la suite.
Point de bascule. Passer de « j’attends que ça monte » à « je cherche à mieux utiliser ce que je détiens déjà » change la façon dont un portefeuille est lu, surtout après un rebond rapide.
Ce Que Propose Une Plateforme Comme Ftmining
Dans les contenus partenaires qui circulent depuis le rebond, FTMINING est présentée comme une offre de minage cloud et de gestion automatisée d’actifs numériques. Le principe mis en avant est simple à énoncer : plutôt que d’acheter du matériel, de louer un local, de négocier l’électricité et d’assurer la maintenance, l’utilisateur souscrit un contrat de hash rate. Les rendements seraient ensuite versés quotidiennement vers un portefeuille.
Le discours commercial insiste sur la facilité. Inscription en ligne, choix d’un contrat, suivi depuis un téléphone, possibilité de retirer ou de réinvestir. Les cryptomonnaies citées comme compatibles incluent le bitcoin, l’ether, le litecoin, l’usdt, l’usdc, le xrp, le solana, le dogecoin et le bitcoin cash. L’argument est celui de la commodité : éviter les conversions successives et fluidifier dépôts comme retraits.
Le même discours évoque un bonus à l’inscription de 15 dollars et un bonus quotidien de connexion de 0,75 dollar. Ces éléments appartiennent au registre promotionnel. Ils ne remplacent ni une analyse de risque, ni une vérification indépendante. Toute offre qui met en avant un rendement quotidien élevé doit être lue avec distance, surtout lorsqu’elle apparaît au moment précis où un actif rebondit et capte à nouveau l’attention du grand public.
Le Minage Délégué N’est Pas Un Raccourci Magique
Le minage cloud séduit parce qu’il écarte la partie la plus visible de la contrainte technique. Plus besoin d’aligner des machines, de gérer la chaleur, de surveiller les pannes. Reste une réalité moins mise en avant : le rendement dépend du prix de l’actif, de la difficulté du réseau, de la qualité réelle de la puissance de calcul louée, et de la solidité de l’opérateur.
Un contrat de hash rate n’est pas une obligation d’État. C’est un engagement commercial. Les plateformes qui se présentent comme innovantes mettent souvent en avant un cadre réglementaire, des audits, des coffres froids multi-signatures, des pares-feux et une ségrégation des fonds. Ces mots rassurent. Ils doivent être vérifiés un par un. Un texte promotionnel peut affirmer qu’une société opère dans un cadre britannique et européen. Cela ne dispense personne de contrôler les documents, les conditions de retrait et la traçabilité des performances.
Le chiffre de 3 500 dollars de revenus quotidiens, brandi dans certains accroches, relève d’un registre publicitaire. Il n’a de sens que si l’on connaît le capital engagé, la durée du contrat, les frais, la volatilité du rendement et la probabilité de tenir ces flux dans la durée. Sans ces éléments, le nombre fonctionne surtout comme un aimant d’attention.
Comment Lire Une Offre De Contrats De Hash Rate
Une lecture utile commence par séparer trois couches. La première est technique : quelle puissance est réellement allouée, sur quel matériel, avec quelle stabilité lorsque le hash rate mondial bouge. La deuxième est financière : quels frais, quelle durée, quelle liquidité en cas de sortie anticipée. La troisième est juridique : qui détient les fonds, où sont-ils conservés, que se passe-t-il en cas d’incident.
Les contenus qui présentent FTMINING insistent sur une génération récente de matériel, une production de hash rate présentée comme stable, et des mécanismes de sécurité à plusieurs niveaux. Ils parlent aussi de contrats adaptés à des budgets différents, du court terme au plus long terme. Cette architecture commerciale est classique dans le secteur. Elle vise à transformer une activité industrielle lourde en un produit de souscription.
- Vérifier si les paiements quotidiens sont documentés de façon traçable.
- Comparer la durée du contrat et les conditions de reconduction.
- Examiner les frais cachés derrière le rendement affiché.
- Évaluer la dépendance à une seule plateforme pour le retrait.
- Ne jamais engager une somme dont la perte modifierait un équilibre de vie.
Ces précautions ne tuent pas l’intérêt du sujet. Elles le ramènent à sa juste place. Après un rebond de marché, l’envie de « faire travailler » un actif augmente. C’est précisément le moment où les récits de rendement passif se multiplient. Un lecteur attentif distingue l’information de marché et l’offre commerciale qui s’y greffe.
Le Rôle Des ETF Dans La Nouvelle Psychologie Du Détenteur
Les ETF ont changé plus que le canal d’achat. Ils ont changé le calendrier mental de beaucoup d’investisseurs. Avant, le bitcoin était souvent pensé comme un pari isolé. Désormais, il entre dans des allocations qui regardent aussi les flux hebdomadaires, les rapports de souscription et les arbitrages entre fonds. Cette institutionnalisation n’efface pas la volatilité. Elle la rend plus lisible, parfois plus brutale aussi, parce que les mêmes portes peuvent laisser sortir l’argent aussi vite qu’elles l’ont laissé entrer.
Le 18 septembre, la concentration des flux vers deux gros collecteurs a rappelé que le marché reste polarisé. Quelques véhicules absorbent l’essentiel de l’attention. Cette polarisation a un avantage : elle rend les mouvements visibles. Elle a un inconvénient : elle peut donner l’illusion d’un consensus plus large qu’il n’est.
Pour un particulier qui détient déjà du bitcoin, la leçon n’est pas d’imiter les flux institutionnels au jour le jour. C’est de comprendre que le prix réagit à des canaux désormais plus formalisés. Attendre uniquement une nouvelle bougie verte revient à ignorer cette architecture.
Liquidité, Pétrole Et Macroéconomie : Le Décors Autour Du Cours
Le rebond ne s’est pas produit dans une pièce vide. Un recul des cours pétroliers et un allègement apparent de certaines pressions macroéconomiques ont rendu les actifs risqués plus fréquentables. Ce n’est pas une loi. C’est une corrélation souvent observée : lorsque le coût de l’énergie et l’incertitude monétaire se calment, la prime de risque exigée par les marchés a tendance à diminuer.
Le bitcoin, dans cette séquence, a bénéficié d’un alignement. Moins de vent contraire immédiat. Plus de flux vers les produits cotés. Un seuil technique recouvré. La combinaison a suffi à faire basculer le récit, d’une phase de repli vers une phase de reconquête. Reste à savoir si cette reconquête s’installe ou si elle n’est qu’un rebond technique dans un marché encore nerveux.
Les prochains rendez-vous macroéconomiques continueront de peser. Un chiffre d’inflation plus élevé que prévu, un discours monétaire plus ferme, un regain de tension internationale, et le même actif qui vient de franchir 84 000 dollars peut tout aussi bien tester à nouveau des supports inférieurs. C’est le propre d’un marché à haute beta.
De La Possession Simple À La Question Du Rendement
Le basculement le plus intéressant n’est pas seulement chiffré. Il est culturel. Pendant des années, la phrase dominante était : acheter et attendre. Cette phrase n’a pas disparu. Elle cohabite désormais avec une autre : comment extraire une utilité supplémentaire d’un actif déjà détenu. Le minage délégué, le staking sur d’autres réseaux, les produits structurés, les stratégies de trésorerie stablecoin, tout cela participe du même déplacement.
Ce déplacement a une vertu : il force à penser le coût d’opportunité. Un bitcoin immobile n’est pas « gratuit » à détenir si d’autres usages existent. Il a aussi un piège : transformer chaque phase de marché en promesse de revenu immédiat. Or le revenu immédiat, dans la crypto, est rarement gratuit. Il est le plus souvent le prix d’un risque de contrepartie, d’un risque de liquidité ou d’un risque opérationnel.
La vraie question n’est pas « comment gagner 3 500 dollars par jour ». C’est « quel risque je consens à prendre pour que mon capital ne reste pas inerte ».
Ce Qu’Un Détenteur Peut Faire Sans Se Précipiter
La première décision utile, après un rebond, n’est pas d’ouvrir un contrat. C’est de cartographier son exposition. Quelle part du patrimoine est déjà en bitcoin ? Quelle part peut supporter une nouvelle baisse de 20 ou 30 % ? Quelle part est réellement disponible pour une expérience de rendement ? Sans ce cadrage, n’importe quelle offre paraît plus attractive qu’elle ne l’est.
La deuxième décision consiste à séparer les outils. Un ETF sert à s’exposer au prix. Un portefeuille auto-conservé sert à contrôler les clés. Un service de minage cloud sert, en théorie, à louer de la puissance de calcul. Mélanger ces fonctions dans une même décision brouille le jugement. On se met alors à comparer des objets qui n’ont pas le même risque.
La troisième décision est temporelle. Un rebond de 76 000 à plus de 84 000 dollars en peu de temps crée une urgence psychologique. Cette urgence est rarement une alliée. Les meilleures allocations se construisent souvent après le bruit, pas pendant le slogan du jour.
| Levier | Ce qu’il fait | Limite principale |
|---|---|---|
| ETF spot | Expose au prix via un véhicule coté | Ne produit pas de hash rate |
| Détention directe | Garde le contrôle de l’actif | Le capital reste souvent inerte |
| Minage délégué | Cherche un flux lié à la puissance de calcul | Dépend de l’opérateur et du réseau |
Les Arguments De Crédibilité Qu’Il Faut Interroger
Les textes qui présentent la plateforme parlent d’audits financiers et de sécurité réalisés par des tiers, d’un cadre britannique et européen, de certifications cloud, de portefeuilles froids et de séparation des actifs. Ce vocabulaire appartient au langage de réassurance. Il n’est pas inutile. Il n’est pas suffisant non plus.
Un audit a une date, un périmètre et un commanditaire. Une régulation a un territoire et une activité précisément définie. Une certification cloud porte souvent sur l’infrastructure, pas sur la promesse de rendement. Un cold wallet multi-signatures réduit certains risques de vol, pas le risque qu’un modèle économique soit trop généreux pour être soutenable.
La formule selon laquelle les revenus resteraient relativement stables même lorsque le hash rate mondial fluctue mérite la même prudence. Le minage est une industrie compétitive. Quand la puissance mondiale augmente, la part relative d’un même contrat peut diminuer. Présenter la stabilité comme un acquis technique revient parfois à lisser une réalité plus accidentée.
Pourquoi Ce Type De Récit Revient À Chaque Rebond
Dès que le bitcoin reprend des couleurs, deux industries se réveillent en même temps. Celle des commentaires de marché, qui relisent les flux. Celle des produits d’accompagnement, qui proposent de transformer l’élan en revenu. Ce n’est pas nouveau. On l’a vu à chaque cycle. La nouveauté, cette fois, tient à la coexistence des ETF et des offres grand public de rendement.
Les ETF ont rendu le bitcoin plus fréquentable pour des capitaux organisés. Les plateformes de services ont, de leur côté, cherché à parler aux détenteurs déjà convertis. Les uns veulent une exposition propre. Les autres veulent une utilité supplémentaire. Entre les deux, le lecteur se retrouve avec un même actif et plusieurs grammaires.
Comprendre cette coexistence évite de tout fusionner. Un flux de 310 millions vers un ETF n’est pas la preuve qu’un contrat de minage cloud est pertinent. Un bonus d’inscription n’est pas la preuve qu’un rebond de marché va durer. Chaque objet doit être jugé avec sa propre grille.
Ce Que Change Un Plus Haut Depuis Huit Mois
Atteindre un plus haut depuis huit mois a un effet psychologique connu. Les vendeurs tardifs se sentent en retard. Les acheteurs précoces se sentent validés. Les indécis voient un signal. Ce cocktail alimente souvent une deuxième vague, plus émotionnelle que la première. Elle peut prolonger la hausse. Elle peut aussi créer un sommet fragile si elle n’est pas soutenue par de nouveaux flux.
Le passage au-dessus de 84 000 dollars, puis l’incursion vers 85 000 dollars, appartiennent à cette mécanique. Le marché aime les chiffres ronds et les records relatifs. Ils servent de titres. Ils servent aussi de pièges si l’on en déduit qu’une tendance est devenue linéaire. Rien dans la séquence récente n’interdit une consolidation. Rien n’interdit non plus une extension si la liquidité continue d’arriver.
La seule lecture robuste consiste à relier le prix aux flux, les flux au décor macroéconomique, et le décor à la patience des détenteurs. Tout le reste est commentaire.
Une Lecture Plus Calme Du Rendement Passif
Le mot « passif » est trompeur. Un versement quotidien peut sembler passif pour l’utilisateur. Il n’est jamais passif pour le système qui le produit. Quelqu’un, quelque part, prend un risque de matériel, d’énergie, de change, de contrepartie ou de modèle. Si ce risque n’apparaît pas dans le discours commercial, il n’a pas disparu. Il a seulement changé de poche.
C’est pourquoi la meilleure manière d’aborder une offre comme celle qui circule autour de FTMINING n’est pas l’enthousiasme ni le rejet immédiat. C’est l’inventaire. Qui opère. Comment les fonds circulent. Quelle part du rendement dépend d’hypothèses de marché. Quelle part dépend de la continuité du service. Combien de temps un utilisateur accepte d’être exposé à une seule interface.
Les contenus partenaires rappellent, à juste titre dans leur formule de précaution, que le texte est fourni par un tiers et que chacun doit faire ses propres recherches. Cette phrase, souvent lue en diagonal, est probablement la plus importante de la page. Elle dit que la responsabilité du clic n’est pas transférable.
Ce Que Le Rebond Ne Dit Pas Encore
Il ne dit pas que le cycle haussier est installé pour des mois. Il ne dit pas que les tensions géopolitiques ont disparu. Il ne dit pas que la politique de taux américaine est devenue simple à anticiper. Il dit seulement qu’une fenêtre s’est ouverte : assez de détente pour que l’argent revienne, assez de visibilité pour que les ETF redeviennent attractifs, assez de mémoire du repli pour que le franchissement de 84 000 dollars paraisse spectaculaire.
Dans cette fenêtre, les détenteurs ont le droit de se poser une question plus fine que « est-ce que ça va encore monter ». Ils peuvent se demander comment articuler conservation, exposition et éventuelle recherche de rendement. Ils peuvent aussi décider que l’inaction temporaire est une décision, pas une absence de stratégie.
Le marché crypto aime les phrases définitives. Les phases comme celle de septembre récompensent plutôt les phrases conditionnelles. Si les flux persistent, le prix a un soutien. Si la macro se tend à nouveau, le soutien s’érode. Si une offre de rendement promet plus que ce que le réseau et l’opérateur peuvent raisonnablement livrer, le surcroît affiché n’est pas un alpha. C’est une alerte.
Une Conclusion Provisoire, Comme Le Marché Lui-Même
Le bitcoin a repris de la hauteur parce que des capitaux sont revenus, de façon mesurable, vers les véhicules au comptant. Le seuil des 84 000 dollars a servi de décor. Les 85 000 dollars ont servi d’accent. Entre les deux, une vieille question a ressurgi sous un habit neuf : que faire d’un actif que l’on détient déjà, une fois le premier soulagement passé.
Les réponses commerciales ne manquent pas. Les réponses robustes sont plus rares. Elles commencent par le prix, continuent par les flux, examinent le risque de contrepartie et refusent les chiffres isolés. Qu’il s’agisse d’un ETF, d’une conservation personnelle ou d’un contrat de hash rate, le critère n’est pas la beauté du récit. C’est la clarté du mécanisme.
Pour l’heure, le marché a montré qu’il pouvait se relever aussi vite qu’il s’était contracté. C’est une information. Ce n’est pas encore une doctrine. Les prochaines semaines diront si le retour des flux n’était qu’un rattrapage ou le début d’une séquence plus longue. En attendant, la seule posture durable consiste à lire les chiffres sans les magnifier, et les promesses de rendement quotidien sans les prendre pour une loi de la physique.