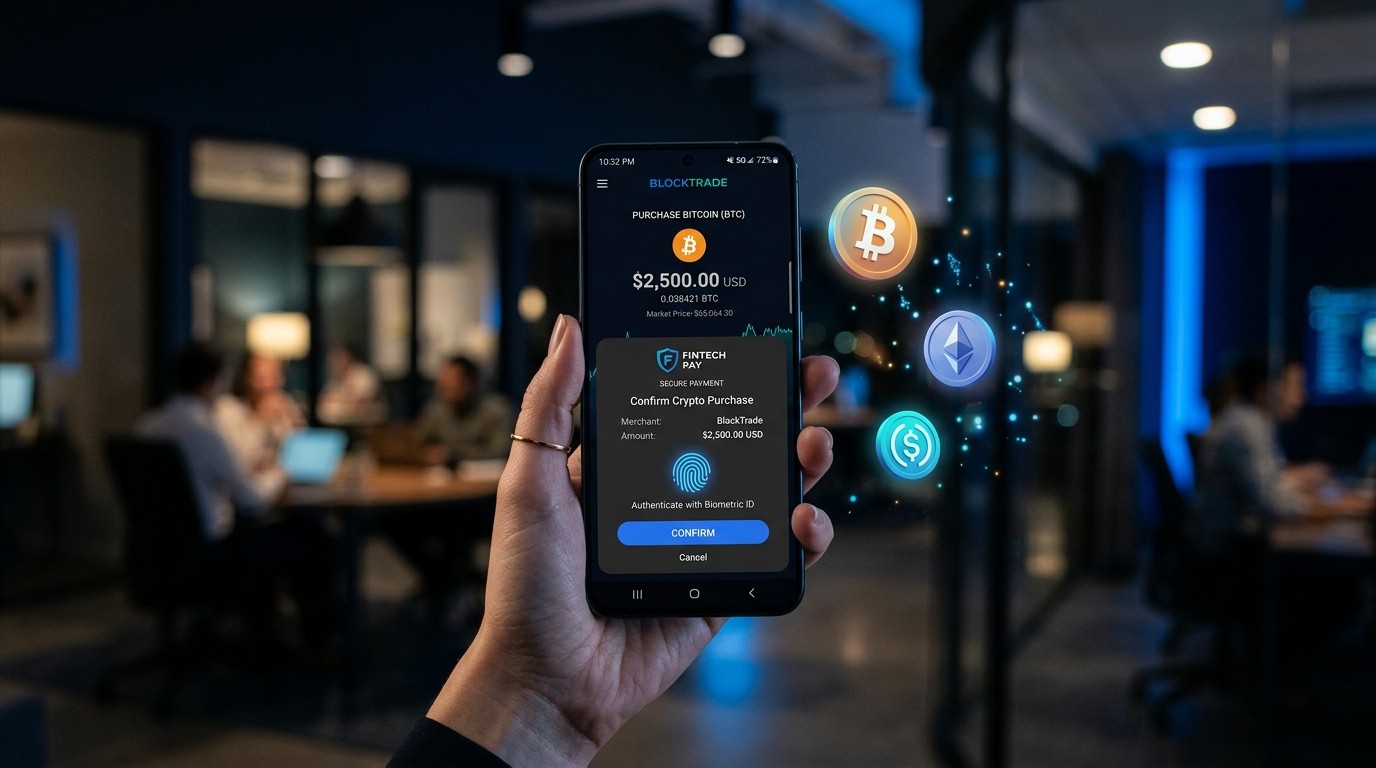

Et si acheter des cryptomonnaies depuis une application Android devenait aussi simple que de valider un café avec le pouce ? C’est exactement le terrain que Stripe vient d’élargir en ajoutant Samsung Pay à son Crypto Onramp pour les applications construites avec React Native. L’annonce a circulé le 21 septembre 2026, mais le geste technique est plus ancien : la fonctionnalité est arrivée dans le SDK dès la version 0.75.0, publiée le 18 août. Entre ces deux dates, le produit a déjà évolué, et c’est précisément ce décalage qui rend l’histoire intéressante pour les développeurs, les wallets et les utilisateurs qui veulent acheter des actifs numériques sans quitter une application.
Ce Que Change Vraiment Samsung Pay Dans L Onramp
Le Crypto Onramp de Stripe n’est pas une place de marché. C’est un module embarqué. L’idée est de laisser un utilisateur payer en monnaie fiduciaire, puis de recevoir des cryptoactifs dans un flux contrôlé par Stripe, sans basculer vers un exchange externe. Jusqu’ici, les méthodes mises en avant publiquement restaient classiques : cartes, Apple Pay, Google Pay, ACH instantané et ACH standard. Samsung Pay s’ajoute désormais comme option Android, au moins côté kit de développement.
Cette précision compte. Le site produit public, consulté le 21 septembre, n’affichait toujours pas Samsung Pay dans la liste officielle des moyens de paiement. En revanche, le journal des versions React Native documente clairement la prise en charge. Autrement dit, la fonction existe pour ceux qui intègrent le SDK, même si la communication marketing n’a pas encore rattrapé le code.
À retenir. Samsung Pay n’est pas une nouvelle version sortie le 21 septembre. C’est une capacité Android livrée en août, puis confirmée alors que le SDK en était déjà à la 0.77.0.
Une Mise À Jour Technique Avant Une Mise En Lumière
Version 0.75.0 : configuration, vérification de disponibilité, collecte du moyen de paiement, exemple d’intégration. Quatre briques, toutes listées côté Android. Ce n’est pas un slogan. C’est une checklist d’ingénierie. React Native permet de maintenir une base JavaScript commune pour iOS et Android. Stripe, de son côté, fournit des interfaces préconstruites et des outils plus bas niveau, afin que les données sensibles transitent par son infrastructure plutôt que par les serveurs du développeur.
Samsung Pay reste cantonné à l’écosystème Android, ce qui est cohérent. Les notes de version ne le présentent pas comme une option iOS. Sur un téléphone compatible, l’application peut d’abord demander si le portefeuille est disponible, puis proposer le parcours d’achat. Sur un appareil non compatible, elle peut simplement masquer l’option. Cette logique d’availability check évite les écrans morts et les abandons de panier.
Le vrai produit n’est pas le bouton Samsung Pay. C’est la capacité d’une application tierce à vendre du crypto sans devenir elle-même un établissement de paiement.
Pourquoi Les Développeurs React Native Sont Concernés En Premier
Beaucoup de wallets, de jeux Web3 et d’applications grand public ne veulent plus renvoyer l’utilisateur vers un navigateur. Chaque sortie de l’app est une fuite d’attention. L’onramp intégré réduit cette friction. Avec Samsung Pay, Stripe vise une base d’utilisateurs Android déjà habituée à payer d’un geste, souvent avec biométrie.
Le SDK gère la collecte. Le développeur n’a pas à stocker de numéro de carte. Il configure le flux, vérifie la disponibilité, lance la collecte, puis laisse Stripe orchestrer l’achat et le règlement crypto. L’exemple fourni dans la 0.75.0 diminue le temps de prototype. Ce détail paraît secondaire. En pratique, c’est souvent ce qui décide si une fonctionnalité est testée la même semaine ou reportée au trimestre suivant.
Cartes, Apple Pay, Google Pay, ACH. Sortie fréquente vers un exchange.
Même socle, plus Samsung Pay dans le flux Android React Native.
Ce Que Le Changelog Dit Et Ce Qu Il Ne Dit Pas
Les notes de version sont précises sur l’existence des composants. Elles restent silencieuses sur plusieurs points que les équipes produit demandent immédiatement : grille tarifaire spécifique Samsung Pay, liste des pays ouverts, plafonds par cryptoactif, exceptions de conformité. En l’absence de ces précisions, les règles déjà applicables à l’onramp restent la référence. Disponibilité géographique, contrôles d’identité, actifs supportés : rien de tout cela n’est aboli par l’arrivée d’un portefeuille mobile.
C’est une leçon utile. Une fonction SDK n’est pas un lancement commercial mondial. Elle est une porte technique. Ensuite viennent les tests pays par pays, les contraintes bancaires locales, les règles KYC et la réalité du support client. Un développeur prudent activera donc Samsung Pay là où le parcours est réellement disponible, plutôt que de l’afficher partout par principe.
Le Calendrier Des Versions Raconte Une Autre Histoire
Le 18 août, Samsung Pay entre dans la 0.75.0. Le 1er septembre, la 0.76.0 permet à un utilisateur d’onramp de supprimer une adresse de portefeuille enregistrée dans son compte Link. Le 16 septembre, la 0.77.0, version courante au moment où le sujet redevient visible, ajoute des champs d’identité : numéro de sécurité sociale aux États-Unis, SIN canadien, NIT colombien, TIN philippin. La même livraison corrige un échec d’affichage Android après recréation d’une Activity, déplace des flux Google Pay vers l’Activity Result API, et retire la prise en charge de l’ancienne architecture React Native.
Ce rythme est révélateur. Stripe ne se contente pas d’ajouter un bouton de paiement. Il durcit le socle : identité, stabilité Android, modernisation du runtime. Pour une équipe qui maintient une app Expo ou un wallet React Native, cela signifie une contrainte claire. Rester sur l’ancienne architecture n’est plus une option si l’on veut le SDK actuel.
Acheter Du Crypto Sans Quitter L Application
Le Crypto Onramp a été introduit en 2022 comme outil intégrable pour les wallets, les applications décentralisées et d’autres services Web3. Le principe n’a pas changé. Stripe encaisse le fiat, orchestre l’achat, puis assure un règlement en crypto. L’application hôte garde l’utilisateur dans son univers graphique. C’est une différence de confort, mais aussi de conversion.
Dans un parcours mobile, chaque étape supplémentaire coûte cher. Saisir une carte. Retrouver un mot de passe d’exchange. Attendre un virement. Samsung Pay raccourcit la première partie du tunnel, celle du paiement. Il ne supprime pas les obligations d’identité. Il rend simplement le moment du paiement plus familier pour une partie de la base Android, notamment en Asie et sur certains marchés où le portefeuille Samsung est déjà une habitude quotidienne.
Les actifs et réseaux supportés restent ceux de l’onramp. Le changelog ne transforme pas Stripe en exchange universel. Il enrichit l’entrée d’argent. Pour un utilisateur, la promesse est concrète : ouvrir une app, choisir un montant, payer avec un moyen déjà enregistré, recevoir l’actif. Pour un éditeur, la promesse est stratégique : capturer l’intention d’achat avant qu’elle ne parte ailleurs.
Disponibilité, Friction Et Expérience Réelle
Tous les Android ne se valent pas. Samsung Pay dépend de l’appareil, de la région, du compte et parfois de la configuration bancaire. D’où l’importance de la vérification préalable. Une application sérieuse interroge d’abord le SDK. Si la méthode n’est pas utilisable, elle bascule vers Google Pay, la carte ou l’ACH selon le marché. Si elle l’est, elle présente un choix clair, sans jargon technique.
La collecte du moyen de paiement n’est qu’un segment. Ensuite interviennent les contrôles, le règlement et l’affichage du solde. Un onramp mal intégré peut réussir le paiement et rater la pédagogie : l’utilisateur ne comprend pas quand l’actif arrive, sur quel réseau, à quelle adresse. L’exemple d’intégration fourni par Stripe aide au paiement. Il ne remplace pas le travail de copywriting et de statut de transaction dans l’app hôte.
| Version | Date | Apport principal |
|---|---|---|
| 0.75.0 | 18 août 2026 | Samsung Pay pour l’onramp Android |
| 0.76.0 | 1er septembre 2026 | Suppression d’une adresse wallet Link |
| 0.77.0 | 16 septembre 2026 | Champs d’identité et correctifs Android |
Stripe Pousse Une Infrastructure Crypto Plus Large
Samsung Pay n’arrive pas isolément. Stripe a racheté Bridge, spécialiste de l’infrastructure stablecoin, dans une opération valorisée autour de 1,1 milliard de dollars. Depuis, l’ensemble s’est étendu aux paiements en stablecoins, à l’émission et aux comptes financiers. En 2025, des Stablecoin Financial Accounts ont été lancés dans plus de 100 pays, avec la possibilité pour des entreprises de détenir des soldes et d’envoyer des dollars numériques via cette infrastructure.
Bridge a aussi élargi son empreinte réglementaire. L’entité détenue par Stripe a obtenu des autorisations MiCA et d’établissement de monnaie électronique au Luxembourg, un cadre utile pour des services de stablecoins à l’échelle de l’Union européenne. Sur le terrain grand public, World a lancé World Money dans plus de 150 pays le 17 septembre, avec Stripe pour la voie de financement Apple Pay aux États-Unis. Bridge collabore également avec Visa sur des cartes adossées à des stablecoins, avec une cible de plus de 100 pays d’ici la fin 2026.
À cela s’ajoute Tempo, réseau orienté paiements développé avec Paradigm. Son mainnet a été lancé en mars, avec un protocole pensé pour des transactions automatisées, y compris des paiements machine. Le tableau d’ensemble n’est plus celui d’un simple processeur de cartes qui « ajoute du crypto ». C’est celui d’une pile : onramp fiat, stablecoins, cartes, comptes, et désormais un réseau dédié.
Ce Que Cela Signifie Pour Les Wallets Et Les Apps Web3
Un wallet qui intègre l’onramp cesse d’être seulement un coffre. Il devient un point d’entrée monétaire. Samsung Pay renforce cette mutation sur Android, surtout si l’utilisateur possède déjà cartes et banques liées au portefeuille Samsung. La concurrence se joue alors moins sur le nombre de tokens affichés que sur la fluidité du premier achat.
Les applications décentralisées ont le même intérêt, avec une contrainte supplémentaire : l’utilisateur arrive souvent pour une action précise, mint, swap, inscription, et non pour ouvrir un compte exchange. Si le paiement fiduciaire se fait dans la même session, le taux de completion grimpe. Si le parcours casse après recréation d’Activity, comme le bug corrigé en 0.77.0, le même utilisateur abandonne et n’y revient pas.
Les champs d’identité ajoutés récemment montrent l’autre face du sujet. Plus le paiement est simple, plus les exigences de connaissance client deviennent visibles. Un onramp grand public ne peut pas rester un bouton magique. Il doit collecter des identifiants selon les juridictions. Le SIN, le NIT ou le TIN ne sont pas des détails cosmétique. Ils signalent une volonté d’opérer dans plusieurs régimes à la fois.
Avantages Concrets Pour L Utilisateur Final
Le premier bénéfice est la familiarité. Beaucoup d’utilisateurs Android savent déjà valider Samsung Pay. Ils n’ont pas à réapprendre un tunnel crypto. Le deuxième bénéfice est la réduction de la saisie. Moins de champs, moins d’erreurs, moins de captures d’écran envoyées au support. Le troisième est la continuité : rester dans l’app où l’on voulait utiliser l’actif.
Il existe aussi des limites. Le portefeuille n’est pas universel. Les frais globaux de l’onramp, les spreads et les délais de règlement dépendent encore du produit Stripe et des partenaires. Un paiement fluide n’égale pas un cours parfait. L’utilisateur averti comparera toujours le prix final avec celui d’un exchange, surtout pour des montants élevés. Pour un premier achat ou un montant modeste, la commodité l’emporte souvent.
Ce Que Les Équipes Produit Devraient Tester Tout De Suite
La checklist n’est pas longue, mais elle est exigeante. Vérifier la disponibilité Samsung Pay sur plusieurs appareils. Tester le retour arrière si l’utilisateur annule. Contrôler le comportement après rotation d’écran et recréation d’Activity. Confirmer que l’ancienne architecture React Native n’est plus utilisée. Relire les écrans d’identité. Documenter le délai entre paiement réussi et crédit crypto. Prévoir un repli vers Google Pay ou la carte.
Il faut aussi regarder le support. Qui répond si Samsung Pay s’affiche mais échoue à l’autorisation bancaire ? L’éditeur de l’app, Stripe, la banque, le fabricant ? Les parcours multi-acteurs créent des zones grises. Une bonne intégration anticipe les messages d’erreur en langage clair, plutôt que de renvoyer un code technique.
Une option de paiement n’a de valeur que si elle survit au premier échec. Le succès se mesure après le refus bancaire, pas après la démo.
Le Décalage Entre Page Produit Et SDK
Le 21 septembre, la page publique de l’onramp listait encore cartes, Apple Pay, Google Pay et ACH. Le GitHub, lui, parlait déjà de Samsung Pay depuis août. Ce genre d’écart est fréquent dans les produits développeurs. Le code avance, le marketing suit. Pour un journaliste ou un chef de produit, la source utile n’est pas seulement la page vitrine. C’est le changelog.
Cela ne diminue pas l’intérêt de la fonction. Cela change la manière de l’annoncer. Dire « Stripe lance Samsung Pay aujourd’hui » serait inexact. Dire « Stripe a rendu Samsung Pay disponible dans le SDK Android React Native, et la place publique commence seulement à s’en emparer » est plus juste. La nuance protège la crédibilité, surtout dans un secteur où chaque titre trop rapide se retourne contre l’émetteur.
Paiements Mobiles, Crypto Et Habitudes De Consommation
Apple Pay et Google Pay ont habitué des millions de personnes à l’idée qu’un téléphone peut remplacer un terminal. Samsung Pay s’inscrit dans la même normalisation, avec une particularité : il est lié à une marque d’appareils très présente sur plusieurs continents. Brancher ce geste quotidien à l’achat d’actifs numériques réduit le sentiment d’étrangeté. On n’entre plus dans un univers parallèle. On prolonge un réflexe déjà acquis.
Cette normalisation a des effets ambivalents. Elle démocratise l’accès. Elle peut aussi faire oublier la volatilité, les frais et les obligations fiscales. Un parcours trop lisse n’absout pas l’utilisateur de comprendre ce qu’il achète. Les meilleures intégrations garderont donc un instant de clarté : actif, réseau, montant reçu, et non seulement un écran de succès générique.
Stablecoins, Cartes Et Boucle Complète
L’onramp n’est qu’une porte d’entrée. Une fois l’argent converti, Stripe pousse d’autres usages : détenir des stablecoins, les envoyer, les lier à des cartes. Les projets avec Visa et les comptes financiers en stablecoins dessinent une boucle. Entrer en fiat. Rester en dollar numérique. Dépenser à nouveau dans le commerce classique. Samsung Pay alimente la première étape de cette boucle sur Android.
Si cette architecture tient, l’utilisateur n’aura plus à choisir entre « monde crypto » et « monde paiement ». Il basculera d’un état à l’autre selon le besoin. C’est précisément l’ambition d’une infrastructure plutôt que d’une application unique. Bridge, MiCA, Tempo, World Money : autant de pièces qui n’ont de sens que si l’entrée d’argent reste simple. Un portefeuille local populaire comme Samsung Pay est une pièce de plus dans cette entrée.
Risques, Conformité Et Vigilance
Plus le paiement est simple, plus les questions de conformité deviennent centrales. Identité, source des fonds, limites, géoblocage : tout cela continue d’exister. Les nouveaux champs documentaires de la 0.77.0 le rappellent. Un développeur qui active Samsung Pay sans revoir son parcours KYC expose l’utilisateur à un arrêt brutal au milieu du tunnel.
Il y a aussi le risque de confusion de marque. L’utilisateur paie avec Samsung, via Stripe, dans une app tierce, pour un actif qui se règle on-chain. En cas de litige, la responsabilité perçue se brouille. D’où l’intérêt de mentions sobres, de reçus clairs et d’un historique consultable. La confiance mobile se joue dans ces détails, pas dans le communiqué.
Une Lecture Plus Large Du Mouvement Stripe
Depuis 2022, l’onramp fiat-crypto a servi de tête de pont. L’acquisition de Bridge a changé d’échelle. Les comptes stablecoins ont donné une destination à l’argent une fois converti. Les cartes visent la dépense quotidienne. Tempo cherche une voie native pour des paiements automatisés. Samsung Pay, dans ce récit, n’est pas le chapitre le plus spectaculaire. C’est un chapitre d’adoption.
Les produits qui tiennent sont souvent ceux-là : discrets, utiles, branchés sur un geste déjà maîtrisé. Un SDK qui vérifie la disponibilité, collecte le paiement et fournit un exemple vaut davantage qu’une keynote. Surtout si, cinq semaines plus tard, le reste de la pile a déjà avancé sur l’identité et la stabilité Android.
Et Maintenant, Que Faire De Cette Information
Pour un développeur, la suite est pragmatique. Monter le SDK courant. Activer la nouvelle architecture. Brancher la vérification Samsung Pay. Mesurer le taux de succès par appareil et par pays. Ne pas attendre que la page marketing soit à jour pour expérimenter, mais ne pas non plus promettre à tous les utilisateurs une option qui n’existe que sur certains téléphones.
Pour un utilisateur, le conseil est plus simple encore. Si l’application propose Samsung Pay et que le téléphone le permet, le parcours peut être plus court. Il reste indispensable de lire le montant reçu, le réseau, et le statut de l’ordre. La facilité d’un portefeuille mobile n’annule ni la volatilité ni les règles locales.
Stripe a donc ajouté une option Android concrète à son onramp, puis a continué d’enrichir le même socle. Le 21 septembre n’a pas créé la fonction. Il l’a rendue visible. Entre les deux, le produit a déjà changé. C’est souvent ainsi que progressent les infrastructures de paiement : d’abord dans le changelog, ensuite dans les habitudes.