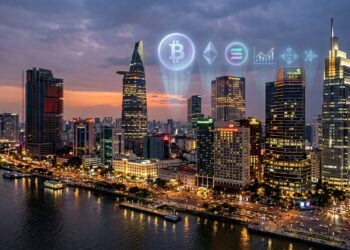

Et si le prochain chapitre asiatique des actifs numériques ne se jouait pas seulement à Singapour ou à Hong Kong, mais aussi à Hanoï et Hô Chi Minh-Ville? Le Vietnam vient de fixer une date que le marché attendait depuis des mois: les premiers prestataires de services sur crypto-actifs devraient obtenir leurs agréments et commencer à opérer en 2026. Ce n’est pas une promesse vague. C’est un calendrier politique, financier et technique, adossé à un pilote de cinq ans, à des exigences de capital très élevées et à une architecture de surveillance encore en construction.
Un calendrier officiel pour un marché encore sous contrôle
Le message a été livré le 15 septembre à Vienne, lors d’une rencontre entre le vice-ministre des Finances Nguyen Duc Chi et Mariana Kühnel, directrice exécutive de l’autorité autrichienne des marchés financiers. Selon la Commission d’État aux valeurs mobilières du Vietnam, les premières sociétés de services sur crypto-actifs devraient être licenciées et entrer en activité en 2026, pendant que les autorités mettent en place le dispositif de supervision du pilote national.
Ce timing n’est pas anodin. Il survient après l’ouverture officielle du processus d’agrément en janvier, après un premier filtrage de cinq candidats, et après l’entrée en vigueur, le 1er septembre, d’un décret de sanctions destiné à encadrer les offres non autorisées. Autrement dit, le pays ne se contente plus d’observer le phénomène. Il tente de le canaliser.
Pour un observateur extérieur, le Vietnam peut sembler arriver tard. En réalité, il choisit une autre voie: celle d’un marché fermé, progressivement ouvert, très capitalisé, avec une part majoritaire réservée aux acteurs locaux et une fenêtre expérimentale limitée dans le temps. Cette approche rappelle moins le Far West des plateformes mondiales que la logique d’un laboratoire réglementé.
Ce que le pilote de cinq ans change vraiment
Le socle juridique est la résolution n° 05/2025/NQ-CP, adoptée en septembre 2025. Elle ouvre un cadre expérimental de cinq ans couvrant l’émission d’actifs crypto, la négociation, la conservation et les prestataires de services agréés. Ce n’est donc pas une légalisation ouverte de tout l’écosystème. C’est un corridor.
Dans ce corridor, l’État veut apprendre. Apprendre à surveiller des flux 24 heures sur 24. Apprendre à protéger les avoirs des clients. Apprendre à détecter le blanchiment. Apprendre, aussi, à éviter qu’une activité déjà populaire dans le pays n’échappe complètement aux institutions financières nationales.
Le vice-ministre Chi l’a dit clairement: un cadre juridique pilote existe désormais, mais les règles de supervision des entreprises et de l’activité des investisseurs restent à affiner. Les discussions avec l’Autriche ont précisément porté sur la manière d’adapter le contrôle financier à des technologies nouvelles et à des classes d’actifs encore instables.
À retenir
Le Vietnam ne légalise pas le marché crypto en bloc. Il ouvre un pilote de cinq ans, conditionne l’activité à une licence, impose un capital colossal et prépare ensuite seulement l’obligation, pour les investisseurs domestiques, de passer par des plateformes agréées.
Cinq dossiers avancés, zéro licence finale
Le processus a avancé en 2026, mais pas jusqu’au sésame. Cinq sociétés ont réussi une première évaluation. Aucune n’avait reçu, au 30 août, une licence définitive d’échange. Réussir ce filtre initial ne donne aucun droit d’exploiter une plateforme.
Cette distinction est essentielle. Beaucoup de lecteurs voient un «oui» préliminaire comme un feu vert commercial. Ce n’est pas le cas. Les autorités vietnamiennes séparent clairement l’examen d’éligibilité et l’autorisation d’opérer. Entre les deux se situent la gouvernance, l’infrastructure, la cybersécurité, la ségrégation des actifs clients et la capacité à appliquer les contrôles anti-blanchiment.
Dès mai, Chi indiquait que la première activité officielle réglementée pourrait démarrer dès le troisième trimestre 2026. Des affiliés de Techcombank, VPBank et LPBank, ainsi que VIX Securities et Sun Group, figuraient parmi les noms cités comme ayant franchi un premier screening. Cinq entreprises sont donc entrées dans le processus. Fin août, le compteur des licences finales restait à zéro.
Des barrières d’entrée pensées pour filtrer, pas pour ouvrir
Le ministère des Finances a publié en janvier les procédures administratives d’émission, de modification et de révocation des licences de plateformes de négociation d’actifs crypto. Derrière ces formalités se cache un vrai mur financier.
Les candidats doivent être des entreprises vietnamiennes. Le capital social libéré exigé atteint au moins 10 000 milliards de dongs, soit environ 383 millions de dollars. Au moins 65 % de ce capital doit provenir d’actionnaires institutionnels. Les investisseurs étrangers ne peuvent pas détenir plus de 49 % d’une plateforme pendant le pilote. Plus de 35 % du capital doit venir d’au moins deux organisations qualifiées: banques commerciales, sociétés de titres, gestions de fonds, assureurs ou entreprises technologiques.
À cela s’ajoutent des exigences de gouvernance, d’effectifs, d’infrastructure et de cybersécurité. Le message est limpide: le Vietnam ne cherche pas une multitude de start-up. Il cherche un oligopole contrôlable, adossé à des institutions déjà supervisées.
| Critère | Exigence du pilote |
|---|---|
| Statut du candidat | Entreprise vietnamienne |
| Capital libéré | Au moins 10 000 milliards de dongs |
| Actionnariat institutionnel | Minimum 65 % |
| Plafond étranger | 49 % maximum |
| Ancres institutionnelles | Plus de 35 % via au moins deux organisations éligibles |
Ces seuils expliquent pourquoi les noms qui circulent appartiennent surtout à la sphère bancaire et financière. Un acteur isolé, même talentueux sur le plan technique, a peu de chances de franchir seul une telle barre. Le modèle vietnamien pousse à la coalition: banque, société de titres, investisseur technologique, parfois un partenaire étranger minoritaire.
Les alliances qui se préparent dans l’ombre du régulateur
Plusieurs groupes financiers ont déjà structuré des véhicules pour ce marché réglementé. CAEX, lié à VPBank, a obtenu en avril le soutien d’OKX Ventures et de HashKey Capital afin de se rapprocher des exigences de capital. Le dossier pilote de CAEX associe VPBank Securities et LynkiD aux deux investisseurs.
SSI Digital Technology a choisi une autre piste: un accord avec Bithumb, plateforme sud-coréenne, pour explorer une activité d’échange d’actifs numériques au Vietnam. La coopération envisagée porte sur la technologie, les portefeuilles, la conservation, la sécurité, le contrôle des risques et la conformité. Toute exploitation effective reste toutefois soumise à l’approbation vietnamienne.
Ces montages disent quelque chose d’important. Le savoir-faire opérationnel peut venir de l’étranger. La licence, elle, restera locale. Le Vietnam accepte le transfert de compétence, pas le transfert de souveraineté sur le marché.
Passer le premier filtre n’autorise pas à ouvrir un carnet d’ordres. Entre l’évaluation initiale et la licence finale, le régulateur juge encore la gouvernance, la cybersécurité et la protection réelle des avoirs clients.
Pourquoi Vienne et l’Autriche dans cette histoire
Le choix de l’Autriche n’est pas cosmétique. L’autorité autrichienne supervise à la fois les banques, les assureurs, les fonds de pension, les sociétés de titres, les fonds d’investissement, les bourses et les prestataires de services sur crypto-actifs. Elle combine surveillance de marché, protection des investisseurs, lutte contre le blanchiment et répression des activités financières non autorisées.
Mariana Kühnel a rappelé que beaucoup de règles appliquées en Autriche sont fixées au niveau de l’Union européenne, l’autorité nationale se chargeant de leur mise en œuvre. Elle a proposé davantage d’échanges via l’Organisation internationale des commissions de valeurs et des réunions techniques en ligne entre experts. Chi a accepté ce format, estimant qu’il pouvait transformer le partage d’information en actions concrètes.
Vu Thi Chan Phuong, présidente de la Commission d’État aux valeurs mobilières, a insisté sur trois priorités: la gestion des risques, la protection des actifs des investisseurs et les contrôles anti-blanchiment. Le Vietnam veut s’appuyer sur l’expérience de l’autorité autrichienne et d’autres régulateurs européens pour affiner ses propres règles.
Ce regard vers l’Europe n’efface pas le contexte asiatique. Il révèle plutôt une stratégie: importer des méthodes de supervision sans importer tout le corpus juridique européen. Le pays veut un cadre «à l’asiatique» par le calendrier et le contrôle du capital, «à l’européenne» par les exigences de conformité.
Le GAFI comme boussole de la surveillance
Parallèlement aux licences, la Commission d’État aux valeurs mobilières prépare un mécanisme de supervision des prestataires et des transactions des investisseurs, en s’appuyant sur les recommandations du Groupe d’action financière. Ce n’est pas un détail technique. C’est le cœur du projet.
Un marché crypto sans traçabilité des clients, sans suivi des opérations suspectes et sans séparation des fonds, n’a aucune chance de survivre à un examen international. Le Vietnam le sait. Il a déjà payé, comme d’autres économies émergentes, le prix d’une réputation fragile sur la finance illicite. Le pilote crypto devient donc aussi un exercice de crédibilité.
Concrètement, cela implique des contrôles d’identité robustes, une surveillance des flux, une capacité à geler ou signaler certaines opérations, et une architecture informatique capable de produire des pistes d’audit. Les plateformes ne seront pas seulement des places de marché. Elles devront se comporter comme des intermédiaires financiers.
Des sanctions pour fermer la porte aux offres grises
Le 1er septembre, le décret n° 284/2026/ND-CP est entré en vigueur. Il fixe des amendes pour services non autorisés, émissions d’actifs crypto irrégulières, vérifications clients insuffisantes et manquements aux obligations anti-blanchiment. Ce corpus pénal administratif avait été approuvé en juillet, alors que les autorités préparaient l’arrivée de plateformes domestiques agréées.
Une organisation qui fournit des services crypto ou fait la publicité d’un échange sans autorisation s’expose à une amende de 180 à 200 millions de dongs. Les prestataires déjà licenciés encourent des sanctions distinctes s’ils échouent à séparer les actifs clients, à surveiller les transactions, à tenir les informations de compte ou à vérifier l’identité des utilisateurs.
À terme, les investisseurs domestiques devront réaliser les opérations concernées via des prestataires agréés par le ministère des Finances. Le décret 284 prévoit une amende organisationnelle de 30 à 50 millions de dongs pour les négociations hors plateformes approuvées. Le principe général de demi-tarif laisse entendre des peines plus basses pour les particuliers.
Mais attention au calendrier. Cette restriction ne s’applique pas automatiquement depuis septembre. La résolution 05 accorde aux investisseurs domestiques une période de transition de six mois, qui ne commence qu’après la délivrance de la première licence de prestataire par le ministère des Finances. Au 30 août, aucune licence finale n’ayant été émise, le compte à rebours n’avait pas démarré.
Le détail que beaucoup négligent
Tant qu’aucune licence définitive n’est délivrée, l’obligation de trader uniquement sur des plateformes nationales agréées n’est pas encore enclenchée. Le décret existe. Le chronomètre, lui, attend le premier agrément.
Un marché intérieur déjà là, une infrastructure encore absente
Le Vietnam n’arrive pas à la crypto par hasard. Une partie de sa population jeune, urbaine et connectée utilise déjà des actifs numériques, souvent via des interfaces étrangères. Le paradoxe est classique: l’usage précède la règle. L’État arrive ensuite pour nationaliser le risque, ou du moins le rendre visible.
En ouvrant un marché local sous licence, Hanoï cherche plusieurs effets à la fois. Garder une part de la valeur ajoutée sur le territoire. Offrir aux banques un nouveau relais. Réduire l’exposition des ménages à des plateformes hors de portée judiciaire. Montrer aux partenaires internationaux que le pays n’ignore plus le sujet.
Mais cette ambition se heurte à une réalité opérationnelle. Construire une plateforme fiable, avec conservation, cyberdéfense, réconciliation des soldes et procédures de réclamation, prend du temps. Les cinq dossiers avancés le prouvent: le filtre administratif peut aller vite, la mise en production réglementée beaucoup moins.
Capital, souveraineté et part étrangère: le triangle vietnamien
Le plafond de 49 % pour les investisseurs étrangers n’est pas seulement une règle d’actionnariat. C’est une déclaration politique. Le Vietnam veut de la technologie et de l’argent internationaux, pas un marché capturé par des groupes offshore.
Ce choix a des avantages. Il ancre les plateformes dans le droit local. Il facilite les inspections. Il rapproche les échanges du système bancaire. Il a aussi des coûts. Certains opérateurs mondiaux pourraient juger le ticket d’entrée trop cher pour une participation minoritaire. D’autres accepteront précisément parce que le marché vietnamien est jeune, nombreux et encore peu institutionnalisé.
Les 383 millions de dollars de capital minimum jouent le même rôle de filtre. Ils écartent les structures légères. Ils forcent des alliances. Ils donnent au régulateur des interlocuteurs qu’il connaît déjà: banques, maisons de titres, grands groupes.
On peut y voir une prudence salutaire. On peut aussi y voir un risque de concentration. Si seulement une poignée d’acteurs survivent au processus, le marché réglementé ressemblera moins à une concurrence ouverte qu’à un club sous surveillance.
Ce que la rencontre de Vienne dit de la stratégie financière globale
La crypto n’était qu’une partie de la conversation austro-vietnamienne. Chi a rappelé que les petites et moyennes entreprises représentent environ 99 % des sociétés en activité au Vietnam, et que les politiques de soutien sont revues autour de la gouvernance, de la capacité financière, de la conformité et de la transformation numérique.
Phuong a indiqué que les autorités envisagent de restructurer les compartiments de négociation boursière, y compris ceux destinés aux PME. Les régulateurs travaillent aussi sur la qualité des produits cotés, la transparence, les obligations de publication, et le renforcement de la surveillance contre les manipulations et les distorsions de prix.
Autrement dit, le dossier crypto s’inscrit dans une rénovation plus large du marché des capitaux. Le Vietnam ne traite pas l’actif numérique comme un jouet isolé. Il le range dans la même famille que la cotation, la divulgation, la lutte contre les abus de marché et le financement des entreprises.
Cette lecture est utile. Elle évite l’erreur consistant à voir seulement un effet d’annonce «pro-crypto». Le pays construit plutôt une architecture financière capable d’absorber de nouveaux instruments sans perdre le contrôle.
Protection des investisseurs: le vrai test du pilote
Les discours officiels insistent sur la protection des avoirs. C’est le bon réflexe. Dans l’histoire récente des plateformes, les crises n’ont pas seulement été des krachs de prix. Elles ont été des faillites de conservation, des mélanges de fonds, des défaillances de gouvernance et des mensonges sur les réserves.
Si le Vietnam réussit son pilote, ce ne sera pas parce qu’un cours aura monté. Ce sera parce qu’un client pourra retirer ses actifs, parce qu’un audit pourra suivre la piste de chaque jeton, et parce qu’une autorité pourra sanctionner sans attendre l’effondrement.
La ségrégation des actifs clients, déjà prévue dans le régime de sanctions, sera donc un critère décisif. Une licence sans séparation claire des fonds ne vaudrait pas grand-chose. De même, la vérification d’identité ne peut pas être un théâtre administratif. Elle doit empêcher les comptes pantins, les flux circulaires et l’usage des plateformes comme sas de liquidités douteuses.
Il faudra aussi clarifier le sort des actifs en cas de défaillance de l’opérateur. Qui est propriétaire de quoi? Comment un investisseur récupère-t-il ses avoirs? Quelle juridiction tranche? Ces questions, banales dans la finance traditionnelle, restent souvent floues dans le monde crypto. Le pilote vietnamien n’y échappera pas.
Le rôle des banques: opportunité et conflit d’intérêts
La présence d’affiliés bancaires parmi les candidats n’est pas un hasard. Les banques ont le capital, les équipes de conformité, les relations avec le régulateur et l’accès aux comptes. Elles sont les mieux placées pour franchir le mur des 10 000 milliards de dongs.
Cette proximité a un prix. Une banque qui contrôle, même indirectement, une plateforme d’actifs numériques devra gérer des conflits: distribution de produits, accès aux liquidités, information privilégiée, traitement des clients à la fois déposants et traders. Le régulateur devra surveiller ces zones grises avec autant d’attention que les risques cyber.
Pour les ménages, l’entrée des banques peut pourtant rassurer. Une interface associée à une enseigne connue paraît moins menaçante qu’un site anonyme. Encore faudra-t-il que cette confiance soit méritée, et non seulement héritée de la marque.
Ce que 2026 ne réglera pas
Même si les premières licences tombent en 2026, plusieurs sujets resteront ouverts. Quels actifs seront réellement admis à la négociation? Comment traiter les jetons émis à l’étranger? Quelle fiscalité s’appliquera aux plus-values? Comment articuler conservation on-chain et registres internes? Quelle interconnexion avec les marchés internationaux?
Le pilote de cinq ans sert précisément à tester ces points. Il n’offre pas de réponse définitive. Il offre un temps d’apprentissage encadré. C’est sa force. C’est aussi sa limite: les acteurs devront investir lourdement dans un régime qui peut encore évoluer.
Les investisseurs particuliers, eux, devront comprendre qu’un marché licencié n’est pas un marché sans risque. Une plateforme agréée peut mal gérer la liquidité. Un actif admis peut s’effondrer. Une procédure de conformité peut retarder un retrait. La licence réduit certains dangers. Elle n’abolit pas la volatilité.
Une comparaison utile avec d’autres modèles asiatiques
Le Vietnam n’invente pas tout. D’autres juridictions asiatiques ont déjà tenté de domestiquer le marché: agréments d’échanges, obligations de réserve, restrictions publicitaires, plafonds pour les particuliers, taxes spécifiques. Chaque pays a choisi son curseur entre ouverture et contrôle.
Le modèle vietnamien se distingue par trois traits. Un capital d’entrée très élevé. Une minorité étrangère plafonnée. Une obligation future, après une transition de six mois suivant la première licence, de passer par des prestataires nationaux pour certaines opérations domestiques. C’est un nationalisme réglementaire assumé, tempéré par des partenariats technologiques.
On peut le juger trop fermé. On peut aussi le juger réaliste pour un pays qui veut éviter qu’une industrie naissante ne soit capturée par des groupes dont les serveurs, les équipes juridiques et les liquidités se trouvent ailleurs.
Les prochaines étapes à surveiller mois après mois
Le calendrier à venir est assez lisible, même s’il reste politique. Il faudra d’abord voir si l’une des cinq sociétés déjà évaluées obtient enfin une licence finale. Ensuite, observer le contenu réel de cette licence: actifs autorisés, obligations de reporting, règles de conservation, exigences de fonds propres opérationnels.
Il faudra aussi regarder la publication des règles de supervision encore en rédaction. Sans manuel de contrôle, une licence n’est qu’un tampon. Avec un manuel trop rigide, le marché peut s’étrangler avant d’exister. L’équilibre se jouera dans les détails techniques, pas dans les communiqués.
Enfin, la première licence déclenchera le délai de six mois pour les investisseurs domestiques. Ce moment-là changera la psychologie du marché. Les plateformes étrangères non agréées perdront une partie de leur confort juridique. Les acteurs locaux devront être prêts à absorber le report de flux. Si cette bascule est mal préparée, on verra des files d’attente numériques, des frictions de conformité et, peut-être, un report informel vers des canaux non déclarés.
- Délivrance de la première licence finale
- Publication du dispositif de supervision opérationnelle
- Début du délai de six mois pour les investisseurs domestiques
- Entrée en production des premières plateformes agréées
- Premiers contrôles anti-blanchiment grandeur nature
Pourquoi cette séquence intéresse au-delà du Vietnam
Les pays émergents regardent tous le même dilemme. Ignorer la crypto, c’est laisser les flux partir. L’embrasser sans filet, c’est importer des crises. La troisième voie, celle du pilote sous capital élevé, séduit de plus en plus. Le Vietnam en devient un cas d’école visible.
Les groupes internationaux, eux, y voient un test. Peut-on entrer sur un marché de dizaines de millions d’utilisateurs potentiels avec moins de 50 % du capital, sous un régulateur encore en apprentissage, pour une expérimentation limitée à cinq ans? La réponse dépendra moins du marketing que de la prévisibilité des règles.
Pour les banques régionales, l’enjeu est différent. Il s’agit de ne pas laisser échapper une génération de clients vers des applications étrangères. Offrir un accès régulé, même imparfait, peut devenir un argument de fidélisation. Refuser le sujet, c’est accepter que la relation client se construise ailleurs.
Une lecture lucide, sans lyrisme de marché
Rien dans ce dossier ne garantit un âge d’or. Un agrément n’est pas une promesse de rendement. Un pilote n’est pas une reconnaissance philosophique de la décentralisation. C’est une tentative d’État pour remettre de l’ordre dans une activité déjà présente.
Le plus intéressant n’est donc pas le mot «crypto» dans les discours officiels. C’est la mécanique: capital, actionnariat, sanctions, transition de six mois, coopération avec une autorité européenne, références au GAFI, rôle des banques. Tout cela dessine un marché administré, pas un agora libertaire.
Ceux qui attendront du Vietnam une réplique des grandes places mondiales seront déçus. Ceux qui y verront un laboratoire de finance numérique sous tutelle publique auront, eux, un objet d’étude plus juste. 2026 ne sera pas l’année où tout devient possible. Ce sera, si le calendrier tient, l’année où une poignée d’acteurs auront enfin le droit d’exister au grand jour.
Et c’est précisément ce grand jour qui reste à écrire. Cinq dossiers ont avancé. Aucune licence finale n’était délivrée fin août. Les règles de surveillance se construisent encore. Les amendes existent déjà. Le chronomètre des investisseurs domestiques, lui, attend le premier tampon. Dans cet intervalle fragile, le Vietnam ne promet pas la révolution. Il prépare une ouverture sous condition, étroite, capitalistique et surveillée. Le marché saura très vite si cette condition suffit à faire naître une industrie, ou seulement à encadrer une exception.