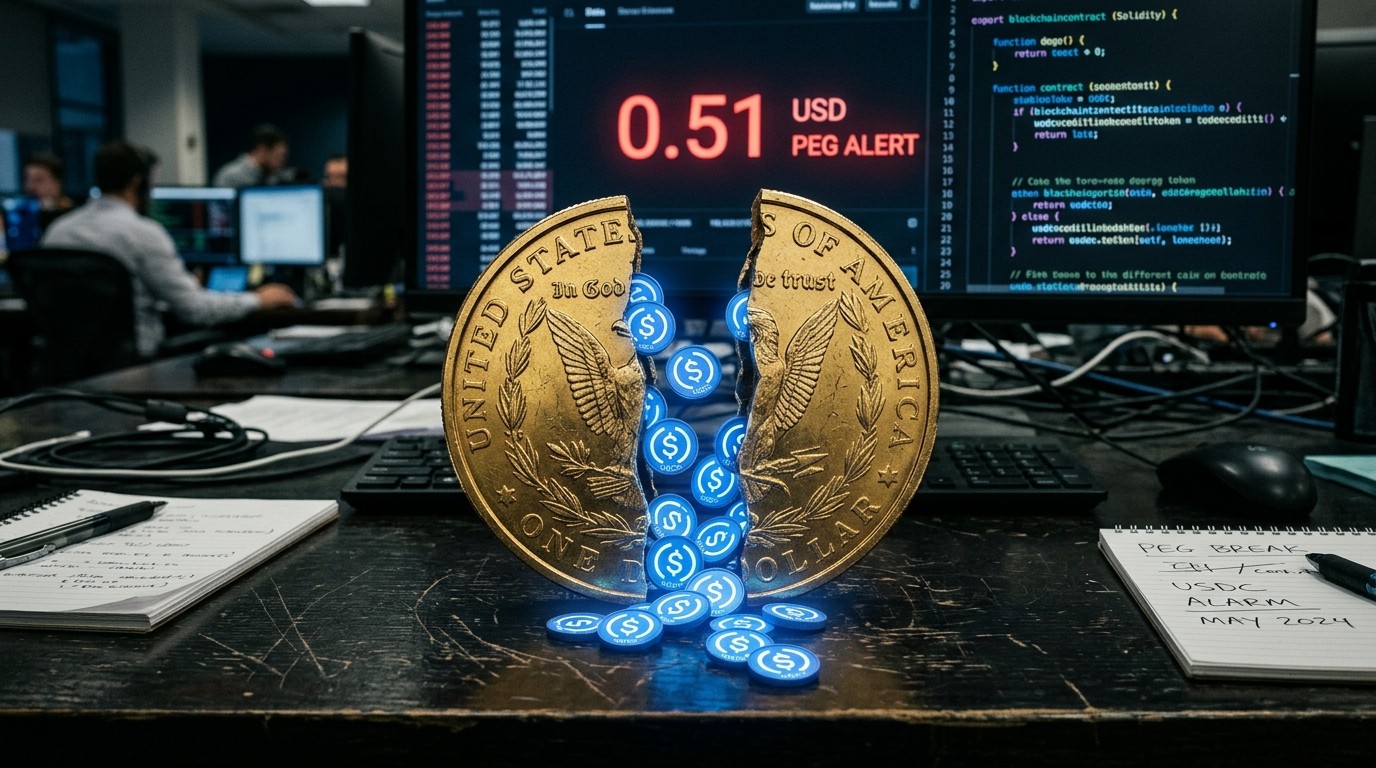

Que vaut vraiment un dollar synthétique quand la machine qui le soutient se grippe? Le 17 septembre 2026, Neutrl a rouvert une voie de sortie pour les détenteurs de NUSD et de sNUSD. Pas un retour au pair. Un programme d’échange en USDC, après des semaines de gel, alors qu’un contrat tout juste déployé affiche un taux de référence de 0,51. Autrement dit, près de la moitié de la valeur nominale. L’annonce est sobre. Les détails, eux, sont plus rudes.
Le protocole rouvre la porte, mais pas à un dollar pour un dollar
Le récit commence en août. Neutrl a découvert un problème sur une position de sa stratégie. Une partie des réserves n’était plus liquide. Après consultation juridique, les contrats concernés ont été mis en pause. La société a insisté: ce n’était pas un exploit, pas un piratage, pas une faille de code. Une difficulté de liquidité, assez grave toutefois pour interrompre le fonctionnement normal du protocole.
Le 17 septembre, le programme de rachat anticipé a été ouvert. Les titulaires éligibles peuvent connecter le portefeuille qui contient leurs NUSD ou sNUSD, signer un message on-chain pour prouver qu’ils en ont le contrôle, lire les conditions applicables, puis déposer une demande. Une fois l’opération validée, le paiement arrive en USDC. Les jetons rendus sont brûlés. Ils sortent de la circulation. Plus de tickets en circulation pour une même créance déjà honorée, du moins à hauteur du taux fixé.
En une phrase. Neutrl ne promet plus le dollar. Il propose un rachat fixe, calé sur les réserves liquides déjà communiquées, via un portail dédié, jusqu’à une date visée du 14 novembre 2026.
Ce que lit vraiment le contrat
Neutrl n’a pas brandi un pourcentage de recouvrement dans son communiqué. C’est un observateur du marché structuré, Strata, qui a inspecté le nouveau contrat de rachat. La fonction redemptionRate() renvoyait 510000000000000000. En base 18, cela correspond à 0,51.
L’adresse identifiée par Strata est 0xB3f07D3392102fC23264a78e2A1A8B6421123828. Ce chiffre on-chain alimente l’idée d’un paiement proche de la moitié de la valeur de référence d’un dollar. Neutrl, de son côté, n’a pas présenté le programme comme un « recouvrement à 50 % ». Il a seulement indiqué que le taux est fixe et fondé sur les réserves liquides précédemment révélées. Les détails exacts s’affichent dans le portail, avant validation de la demande.
Les détenteurs de NUSD et de sNUSD peuvent désormais déposer une demande via le portail officiel, sous réserve des conditions applicables. Le programme offre un taux de rachat fixe, basé sur les réserves liquides déjà communiquées.
Annonce Neutrl, 17 septembre 2026
L’opérateur du protocole est Caverna Auctus Inc. C’est lui qui fixe l’éligibilité, le montant final et la disponibilité. Un utilisateur sur X a affirmé que l’on récupère « environ 50 % » et qu’il faut accepter une « clause de responsabilité ». La première partie cadre avec la lecture 0,51. La seconde n’a pas été confirmée par un texte public de Neutrl examiné pour cette synthèse. Mieux vaut donc distinguer le taux visible du contrat et les rumeurs de clause.
Vingt-sept millions liquides, le reste dans le brouillard
Au 28 août, Neutrl a déclaré environ 27 millions de dollars d’actifs liquides. D’autres positions restaient au bilan, avec des plus-values ou des moins-values associées. Elles ne pouvaient pas être cédées à ce stade. La direction n’a pas su confirmer le calendrier, le montant total ni la valeur de récupération de ces poches illiquides. Déboucler prend du temps. Toute récupération ultérieure reste donc incertaine.
Ce 27 millions pèse d’autant plus lourd qu’il contraste avec les photographies antérieures. Vers le 21 juin, le tableau de bord montrait grosso modo 91 millions d’actifs face à environ 90 millions de NUSD, avant que l’affichage détaillé des réserves ne bascule en recalcul. Une autre coupe, plus ancienne, avancée par des chercheurs on-chain, plaçait le livre encore plus haut, autour de 137 millions. Ce dernier chiffre précède le gel d’août. Il ne décrit pas l’état des lieux au moment où les rachats ont repris.
| Repère | Ordre de grandeur |
|---|---|
| Livre de réserves (coupe ancienne) | environ 137 millions |
| Tableau de bord au 21 juin | environ 91 millions d’actifs / 90 millions de NUSD |
| Actifs liquides au 28 août | environ 27 millions |
| Taux de rachat on-chain | 0,51 |
| Circulation NUSD en août | environ 53,6 millions |
La comparaison des chiffres n’est pas un procès d’intention. Elle rappelle une évidence de marché: un dollar synthétique vit de la liquidité réelle de ses contreparties, pas d’un affichage historique. Quand une jambe de stratégie se fige, le nominal se met à flotter, même si le jeton s’appelait encore « dollar » la veille.
Comment le rachat se déroule concrètement
Le parcours annoncé est simple en apparence. On ouvre le portail officiel. On connecte le portefeuille. On signe un message pour prouver qu’on le contrôle. On lit le taux et les conditions. On soumet. Si tout est conforme, l’USDC arrive et le NUSD ou le sNUSD est brûlé.
Neutrl a prévenu: n’utiliser que l’URL officielle. Les programmes de récupération attirent les sites clones et les demandes de connexion malveillantes. Le nouveau contrat aurait été passé en revue par un auditeur tiers. Le nom de cet auditeur n’apparaît pas dans l’annonce du 17 septembre. Le rapport d’audit n’y est pas non plus joint. Avant l’ouverture, le déploiement dépendait d’un nouveau contrat, d’un audit indépendant et de revues juridiques et financières. Le calendrier interne visait début septembre. Le 17 est donc arrivé plus tard que prévu.
La fenêtre est censée rester ouverte jusqu’au 14 novembre 2026. Neutrl présente cette date comme une échéance attendue, sous réserve des conditions. Ce n’est pas une garantie inconditionnelle. Un programme peut se refermer, se proroger ou se modifier. Les titulaires qui hésitent devront peser le coût d’attente face à l’incertitude des positions encore illiquides.
Les produits structurés autour de NUSD prennent le choc
NUSD n’était pas seulement un jeton isolé. Des produits structurés s’étaient construits dessus. Strata a indiqué qu’une valorisation à 0,51 fait tomber sa tranche junior jrNUSD à zéro, selon la structure de marché Neutrl. La valeur résiduelle remonte vers la tranche senior srNUSD, conformément à la cascade de pertes du produit.
Ce mécanisme n’est pas une surprise pour qui connaît les waterfalls de crédit. La junior absorbe en premier. La senior tient tant que le sous-jacent ne descend pas trop bas. À 0,51, le plancher de la junior a été largement franchi. Les porteurs de jrNUSD découvrent donc une perte intégrale sur cette couche, même si le sous-jacent n’est pas à zéro. C’est précisément le rôle de cette couche: protéger la senior, jusqu’à disparaître.
La circulation de NUSD s’était déjà fortement contractée avant le lancement du rachat. Elle serait passée d’environ 226 millions en février à près de 53,6 millions en août. Moins de jetons en face, mais aussi moins de confiance. Une offre qui se réduit n’empêche pas un taux de rachat de s’éloigner du pair quand l’actif de réserve, lui, n’est plus négociable au jour le jour.
Le prix affiché près de 1 dollar n’est plus un marché
Un agrégateur de données affiche encore une circulation d’environ 53,39 millions de NUSD et un prix de référence proche de 0,9983 dollar. Le même fournisseur prévient que le jeton n’a plus été échangé sur les places qu’il suit depuis longtemps. Le cours affiché est donc une ancienne valeur enregistrée, pas un prix auquel on peut sortir aujourd’hui.
Comparer ce quasi-dollar fantôme au 0,51 du contrat de rachat n’a pas de sens économique. L’un est un souvenir de cotation. L’autre est le seul mécanisme de sortie encore décrit par l’émetteur. Tant qu’il n’existe plus de paires actives sur les places suivies, le marché secondaire ne dit presque rien. Il ne fixe plus le prix. Il l’oublie.
Le modèle d’origine: un dollar qui n’était pas un coffre-fort
Le NUSD avait été présenté comme un dollar synthétique, adossé à un cocktail: stablecoins liquides, positions crypto acquises de gré à gré, stratégies de trading delta-neutre. Pas un portefeuille limité au cash et aux titres du Trésor. La communication d’avril 2025, lors d’une levée de fonds, décrivait une approche consistant notamment à acheter des altcoins verrouillés avec décote, puis à couvrir l’exposition de marché avec des contrats perpétuels.
La seed de 5 millions de dollars avait été menée par STIX et Accomplice. Amber Group, SCB Limited, Figment Capital et Nascent figuraient parmi les autres investisseurs. Au lancement, la société affirmait que cette architecture pouvait préserver la liquidité tout en utilisant des positions plutôt associées aux marchés OTC institutionnels. C’était une revendication d’émetteur, formulée avant l’incident de réserves de 2026. Elle ne dit rien de la liquidité désormais disponible dans le programme de rachat.
Le pari était connu: extraire un rendement en acceptant des actifs moins immédiatement cessibles, tout en prétendant coller au dollar grâce à la couverture. Quand la jambe illiquide se bloque, la couverture ne suffit plus à transformer un stock en cash. Le 0,51 d’aujourd’hui est, en un sens, le prix de cette transformation manquée.
Ce que Neutrl ne dit toujours pas
Aucune valorisation finale n’a été fournie pour les positions de stratégie encore illiquides. Neutrl n’a pas non plus indiqué si des récupérations ultérieures pourraient donner lieu à un paiement supplémentaire pour ceux qui acceptent le rachat actuel. Le disclaimer en vigueur rappelle que les délais, les montants et les résultats de recouvrement sont des estimations, susceptibles de changer sans préavis.
Cette zone grise pèse sur le choix individuel. Accepter 0,51, c’est sécuriser une fraction liquide maintenant. Refuser, c’est parier qu’un débouclage ultérieur vaudra mieux, sans calendrier ni montant. Entre les deux, il n’y a pas de troisième marché profond. Juste un portail, un contrat, et une date visée.
Points encore ouverts
- valeur réelle des positions non liquidables
- éventuel complément après recouvrement
- confirmation publique d’une clause de responsabilité
- identité et rapport de l’auditeur du contrat de rachat
- caractère ferme ou simplement « attendu » de la date du 14 novembre
Une leçon plus large pour les dollars synthétiques
Le cas Neutrl n’est pas qu’une péripétie de jeton. Il met en lumière la différence entre un stablecoin de réserve classique et un dollar synthétique qui mélange liquidités immédiates et stratégies de rendement. Le premier se juge à la qualité et à la cessibilité des actifs. Le second se juge aussi à la capacité de sortir d’une position OTC, d’un lock-up, d’un book de perpétuels, sans détruire la parité.
Quand tout va bien, le rendement attire. Les tableaux de bord affichent des réserves confortables. La circulation gonfle. Quand une position se fige, le discours change. On parle de revue juridique, de nouveau contrat, d’audit, de portail, de taux fixe. Le mot « dollar » reste dans le nom du jeton. La mécanique, elle, est devenue celle d’une récupération partielle.
Les produits empilés accentuent l’effet. Une tranche junior peut être anéantie alors que le sous-jacent vaut encore la moitié. Des agrégateurs peuvent continuer d’afficher un cours proche de 1. Les deux informations coexistent quelques jours, le temps que le public comprenne laquelle est opérante. Dans ce dossier, c’est le contrat de rachat qui parle.
Ce que les détenteurs peuvent vérifier avant de cliquer
La prudence, ici, n’est pas un slogan. Vérifier l’URL officielle. Lire le taux affiché dans le portail, pas seulement le 0,51 cité par des tiers. Contrôler que le portefeuille connecté est bien celui qui détient les jetons. Comprendre que le brûlage est définitif. Une fois l’USDC reçu et les jetons détruits, on ne revient pas en arrière sur ces unités.
Il est aussi utile de relire sa propre exposition. Détenir du NUSD nu n’est pas la même chose que détenir une tranche junior d’un produit structuré. À 0,51, les deux ne reçoivent pas le même sort. La cascade de pertes a déjà un verdict pour jrNUSD selon Strata: zéro. La senior capte le reliquat. Ce détail change le calcul, jeton par jeton, coffre par coffre.
Enfin, garder en tête le calendrier. La fenêtre visée court jusqu’à mi-novembre. Les conditions peuvent évoluer. Les positions illiquides peuvent, un jour, produire un flux. Elles peuvent aussi ne rien produire de décisif à court terme. Neutrl a déjà dit ne pas pouvoir garantir le timing ni le montant. Ce n’est pas une formule de politesse. C’est le cœur du risque résiduel.
Une chronologie pour ne pas perdre le fil
Avril 2025: levée de 5 millions, récit d’un dollar synthétique nourri d’OTC et de couvertures. Février 2026: circulation encore très élevée, autour de 226 millions. Juin: réserves affichées encore proches du nominal, puis recalcul. Août: problème de liquidité sur une position, pause des contrats concernés, communication sur l’absence d’exploit. Fin août: 27 millions liquides. 17 septembre: ouverture du portail, contrat à 0,51. 14 novembre: échéance attendue du programme, sous réserve.
Entre ces dates, la circulation s’est réduite, le marché secondaire s’est asséché, les produits structurés ont dû recaler leurs waterfalls. Le protocole a déployé un contrat, annoncé un audit, rappelé de se méfier des faux sites. Tout cela ressemble moins à une simple « réouverture » qu’à une procédure de sortie encadrée, à taux unique, sur la fraction encore monétisable.
Pourquoi le chiffre 0,51 va rester dans les mémoires
Les marchés aiment les ronds. Un dollar. Cinquante cents. Quatre-vingt-dix. Ici, le contrat a choisi 0,51. Assez proche d’une moitié pour que le grand public parle de « 50 % ». Assez précis pour que les analystes on-chain y voient une fonction, pas un slogan. Neutrl n’a pas collé cette étiquette sur son communiqué. Le code, lui, n’a pas cette pudeur.
Ce 0,51 dit aussi autre chose: le protocole a choisi un taux fixe plutôt qu’une file d’attente au prorata quotidien, plutôt qu’une enchère, plutôt qu’un rachat au fil de l’eau indexé sur un oracle de marché mort. Un taux fixe a l’avantage de la clarté. Il a l’inconvénient de figer, dès maintenant, l’écart entre le rêve du pair et la caisse liquide.
Si des récupérations arrivent plus tard, elles pourront éventuellement changer le récit pour ceux qui n’ont pas encore racheté, ou pour un éventuel complément jamais promis. En l’état, le programme du 17 septembre est celui-ci: USDC contre brûlage, au taux du contrat, dans une fenêtre limitée, après un gel né d’une réserve devenue partiellement inexploitable.
Ce que cette affaire change pour la lecture des réserves
On a trop longtemps lu les tableaux de bord de dollars synthétiques comme des bilans bancaires. Ils n’en sont pas. Un encours de 91 millions face à 90 millions de jetons peut sembler sain, jusqu’au jour où une poche n’a plus d’acheteur. La question n’est alors plus « le total est-il supérieur au passif? » mais « quelle part se transforme en USDC cette semaine? ».
Les 27 millions d’août répondent à la seconde question, pas à la première. Les 137 millions d’une coupe plus ancienne répondent encore moins à la question d’aujourd’hui. Les investisseurs qui ne retiendront qu’un seul réflexe de ce dossier feront bien d’en garder celui-ci: séparer l’actif comptable, l’actif cessible, et l’actif déjà transformé en cash de rachat.
Le brûlage, de ce point de vue, est cohérent. Il empêche les unités rachetées de revenir hanter le passif. Il ne crée pas de valeur. Il assainit le compteur. Après chaque opération réussie, il reste moins de NUSD et de sNUSD en circulation, et un peu moins d’USDC dans la caisse du programme. La photographie change à chaque validation.
Un point de vigilance sur le récit « ce n’est pas un hack »
Neutrl a eu raison de préciser que l’incident n’était pas un exploit. Cette phrase protège contre une confusion fréquente: dès qu’un protocole gèle, une partie du public crie au vol de clés ou à la faille Solidity. Ici, le récit officiel parle d’une position de stratégie et d’un problème de liquidité. Ce n’est pas anodin. Cela oriente la responsabilité vers le modèle économique, pas vers un attaquant externe.
Pour les détenteurs, la distinction est froide. Qu’il y ait eu ou non un pirate, le taux de sortie est 0,51. L’absence de hack n’augmente pas le cash disponible. Elle change seulement la nature du post-mortem: revue de stratégie, d’OTC, de locks, de couvertures, plutôt que chasse au signataire malveillant. Les deux enquêtes n’ont pas la même durée. Elles n’ont pas non plus le même effet sur un portail de rachat déjà ouvert.
Et maintenant?
Jusqu’à mi-novembre, sauf modification des conditions, les porteurs ont une porte. Elle ne rend pas le dollar. Elle convertit une créance nominale en USDC au taux du contrat. Derrière, il reste des positions que personne n’a encore su monétiser à la date des dernières communications. Devant, il y a des sites frauduleux qui vont tenter de se glisser dans la précipitation.
Le dossier Neutrl restera, longtemps, un cas d’école. Un jeton présenté comme dollar. Une stratégie de rendement. Un gel. Un contrat. Un 0,51. Une tranche junior à zéro. Un cours agrégé encore collé à 1 par inertie. Et une question simple, que chaque détenteur doit trancher seul: prendre la liquidité d’aujourd’hui, ou attendre une récupération dont le montant et le calendrier n’ont pas été promis.
Les semaines qui viennent diront si le portail tient son rythme, si le taux reste figé, si d’autres communications précisent le sort des poches illiquides. En attendant, le marché n’a plus besoin d’un cours fantôme. Il a un contrat, une adresse, une fonction, et un chiffre. 0,51. C’est peu pour un dollar. C’est beaucoup pour un protocole qui, en août, n’offrait plus aucune sortie.