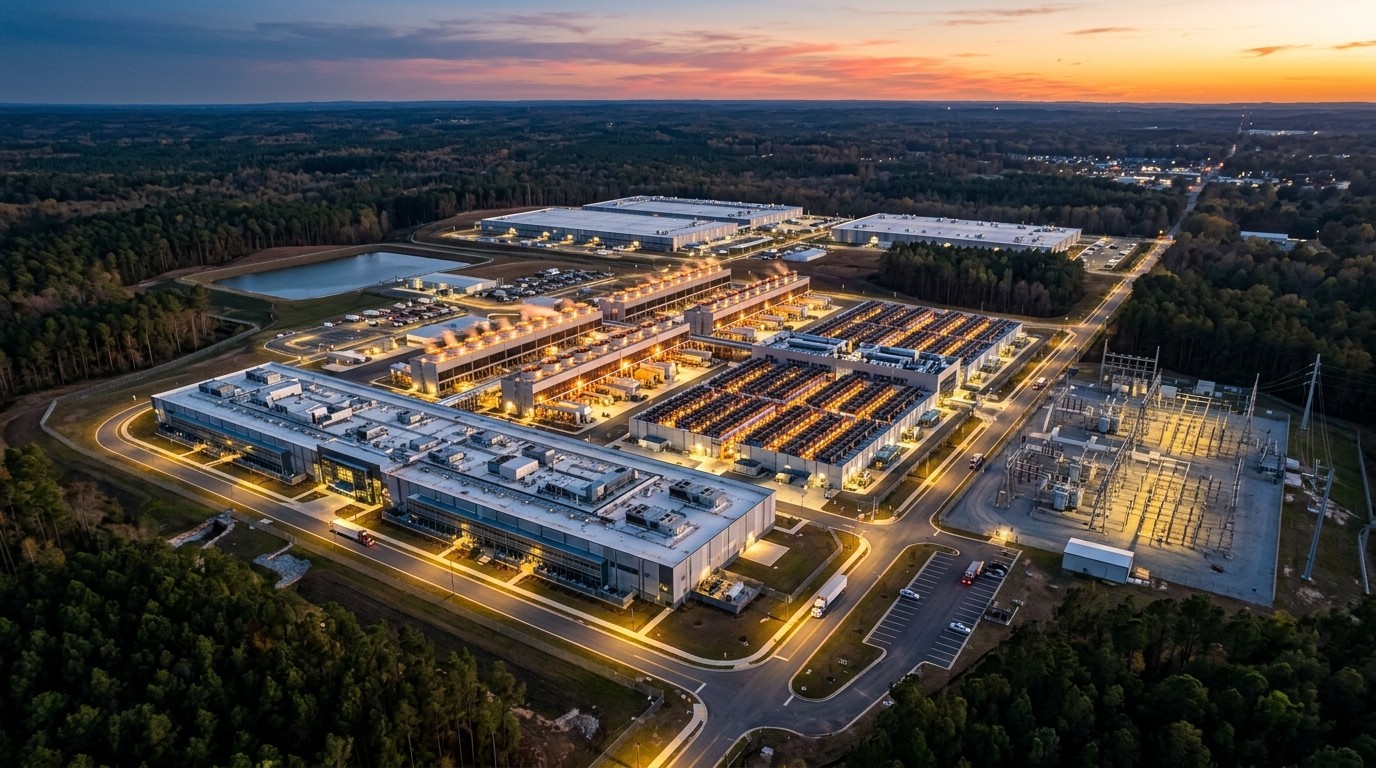

Quand un mineur de bitcoin annonce plus de deux milliards de dollars de dette en une seule journée, le marché ne reste pas longtemps indifférent. Jeudi 17 septembre 2026, l’action CleanSpark a clôturé près de 13,40 dollars, en hausse d’environ 4,73 %, après la publication d’un projet d’émission de 2,227 milliards de dollars d’obligations senior sécurisées. L’argent ne servirait pas à racheter des actions ni à diluer le capital : il viserait surtout à terminer le campus de Sandersville, en Géorgie, aujourd’hui au cœur d’un basculement du minage vers le calcul haute performance.
Pourquoi Cette Dette Change La Lecture Du Dossier
Le réflexe habituel, chez les actionnaires d’un mineur coté, consiste à craindre une augmentation de capital. Ici, le schéma est différent. La société a indiqué que les notes ne pourraient pas être converties en actions CLSK selon les termes annoncés. Autrement dit, le financement n’introduit pas, à ce stade, un mécanisme de dilution directe par conversion. Cela n’efface pas le risque de crédit. Cela change simplement la nature de la question que se posent les investisseurs : non plus « combien d’actions nouvelles ? », mais « à quel coût, avec quelles garanties, et pour quel calendrier de chantier ? ».
Le montage n’est pas porté au niveau de la maison mère de façon brute. C’est une filiale détenue à 100 %, CSDC Finance I LLC, qui prévoit de vendre les notes par placement privé. Une autre unité, CSRE Properties Sandersville LLC, garantirait l’émission. Les actifs du projet, pour l’essentiel, serviraient de collatéral de premier rang. On reconnaît là une logique de financement d’infrastructure : isoler un campus, le gager, puis faire circuler le cash vers la construction, le remboursement d’apports déjà consentis et des comptes de réserve de service de la dette.
À retenir d’un coup d’œil. Montant visé : 2,227 milliards de dollars. Échéance : 2031. Usage principal : achever Sandersville. Forme : notes senior sécurisées, placement privé, sans conversion en actions annoncée. Garantie de parachèvement possible si les fonds ne suffisent pas.
Un Campus Né Mineur, Recyclé Pour Le Calcul
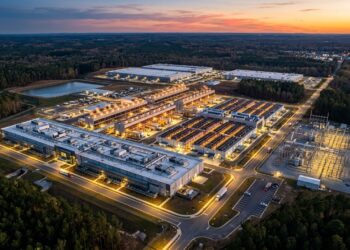
Sandersville n’est pas un terrain vierge acheté hier. CleanSpark a repris le site minier auprès de Mawson Infrastructure Group en octobre 2022. L’opération comprenait alors près de 6 500 machines, soit environ 560 pétahashs par seconde. Le site géorgien était déjà pensé pour une capacité électrique de l’ordre de 230 mégawatts. Ce détail compte : dans le basculement actuel vers l’intelligence artificielle et le calcul intensif, la terre, le raccordement et la puissance disponibles valent parfois autant que les bâtiments eux-mêmes.
En juillet, la société a annoncé un bail d’infrastructure de vingt ans avec un client technologique mondial noté investment grade, non nommé. Le contrat porterait sur 175 mégawatts de capacité de calcul. Sur la durée initiale, les revenus contractuels pourraient atteindre 6,6 milliards de dollars. Deux prolongations optionnelles de cinq ans porteraient le total à 11,6 milliards si le locataire les exerce. La première capacité est attendue à partir du quatrième trimestre 2027. Des rumeurs ont cité Meta comme locataire. L’annonce de financement, comme celle du bail, ne le confirme pas.
Le campus n’est plus seulement une ferme de hachage. Il devient un actif d’infrastructure dont le financement ressemble davantage à celui d’un data center qu’à celui d’un mineur saisonnier.
Cette bascule explique en partie la réaction du titre. Le marché a longtemps valorisé CleanSpark comme un producteur de bitcoin plus ou moins cyclique. Un contrat long, un client de qualité crédit élevée et un financement dédié au chantier donnent une autre grille : celle d’un développeur d’infrastructure numérique américain, encore ancré dans le minage, mais déjà projeté vers des charges de travail plus stables. Le site institutionnel de la société décrit désormais précisément ce double métier.
Ce Que L’On Sait Du Montage, Et Ce Qui Manque
Le communiqué public ne dit pas tout. Le taux d’intérêt n’est pas publié. Le prix d’émission non plus. La date de clôture reste ouverte. La société prévient elle-même que l’opération dépend des conditions de marché et des exigences habituelles, et qu’il n’existe aucune assurance qu’elle se réalise aux termes proposés, ni même qu’elle se réalise. Cette prudence n’est pas cosmétique. Sur un montant de cette taille, quelques dizaines de points de base d’écart de crédit changent le profil de rentabilité du campus pendant des années.
Si le produit de l’émission ne suffit pas à terminer l’installation, CleanSpark fournirait une garantie de parachèvement habituelle. La maison mère cotée au Nasdaq s’engagerait alors à apporter à l’émetteur l’argent manquant, selon les termes définitifs de cette garantie. Le risque n’est donc pas entièrement cantonnné à la filiale. Les actionnaires de CLSK restent exposés, d’une part via le lien de garantie, d’autre part via le gage des actifs de Sandersville.
Les documents finaux devront préciser le paquet de covenants, le calendrier de construction, les conditions d’accès aux comptes de réserve et la manière dont les flux du bail alimenteront le service de la dette. Tant que ces pièces ne sont pas publiques, toute interprétation reste provisoire. On peut seulement dire que le design vise à rassurer un prêteur privé : collatéral de premier rang, réserve de service, garantie de fin de chantier, et absence de convertibilité en actions.
| Élément | Détail annoncé |
|---|---|
| Émetteur | CSDC Finance I LLC |
| Montant | 2,227 milliards de dollars |
| Échéance | 2031 |
| Garantie | CSRE Properties Sandersville LLC |
| Conversion en actions | Non prévue dans les termes publiés |
| Usage | Construction, remboursement d’apports, réserves de dette |
Le Signal Boursier N’Est Pas Une Preuve De Cause
Le titre a gagné 4,73 % jeudi pour finir aux alentours de 13,40 dollars. Relier mécaniquement cette hausse au seul communiqué serait trop commode. Une séance unique ne démontre pas une causalité. D’autres flux, le mouvement du bitcoin, le sentiment sur les mineurs américains ou simplement un rattrapage technique peuvent peser. Il reste que l’annonce arrive au moment où le marché cherche des preuves que les mineurs savent monétiser leur accès à l’électricité autrement que par le seul hachage.
Pour un actionnaire américain, l’exposition change de texture. CLSK reste une action ordinaire Nasdaq. Les notes, elles, ne seront pas proposées au public dans le cadre d’une offre générale, selon la structure annoncée. Le particulier qui détient le titre n’achète donc pas les obligations. Il hérite néanmoins d’un levier de projet plus élevé, d’une garantie de parachèvement potentielle et d’un campus dont la valeur dépendra du respect du calendrier 2027.
Le Minage Continue, Avec Ses Chiffres D’Août
Pendant que le campus bascule vers le calcul, l’activité historique n’a pas disparu. En août, CleanSpark a produit 593 bitcoins, contre 586 en juillet. La production 2026 atteint ainsi 4 903 BTC à fin août, après 4 310 BTC à fin juillet. Le rythme quotidien de juillet s’établissait à 18,91 BTC. Ces volumes placent encore la société parmi les grands mineurs cotés aux États-Unis.
La trésorerie en bitcoin raconte une autre histoire. Au 31 août, la société détenait 13 703 BTC, contre 13 931 un mois plus tôt. Soit un recul de 228 BTC, malgré 593 unités nouvellement minées. L’écart s’explique par des ventes et des livraisons. En juillet, 229 BTC avaient été cédés au comptant et 350 livrés au titre de contrats d’options d’achat. Prix moyen réalisé, primes d’options comprises : 66 133 dollars par bitcoin.
Le 17 septembre, le bitcoin évoluait près de 76 300 dollars après un repli vers 75 000. Des résistances proches étaient évoquées vers 77 000 et 78 000 dollars, avec un momentum quotidien encore sous pression. Plus tôt dans l’été, l’économie minière s’était déjà tendue. En juin, le hashprice avait reculé de près de 18 % sur trente jours, autour de 30,77 dollars par pétahash par seconde. Dans ce climat, disposer d’un second moteur de revenus n’est plus un luxe de communication. C’est une question de résilience.
Le Compte De Résultat Rappelle La Volatilité Du Stock
Au troisième trimestre fiscal clos le 30 juin, le chiffre d’affaires a atteint 198,6 millions de dollars, contre 104,1 millions un an plus tôt. La croissance du haut de bilan est nette. Le bas de bilan l’est moins : une perte nette de 236,2 millions, après un bénéfice de 379,4 millions sur la période comparable de 2025. Une part importante de cet écart vient de la variation de juste valeur des bitcoins détenus. Quand le stock est marqué au marché, le résultat comptable peut s’emballer ou s’effondrer sans que la caisse opérationnelle suive le même rythme.
Au 30 juin, la société affichait 933,3 millions de dollars en liquidités et bitcoins. La dette totale s’élevait à 1,8 milliard, avant le projet de notes de Sandersville. Ajouter plus de deux milliards d’obligations de projet transformerait l’échelle du passif. Même cantonnée à une filiale et gagée sur un campus, cette dette pèsera dans toute lecture consolidée. Les analystes regarderont le ratio d’endettement, le coût moyen de la dette et la capacité du bail à couvrir intérêts et amortissement une fois le site en service.
Pourquoi Les Anciens Sites Miniers Attirent Les Prêteurs
Convertir une ferme de minage en campus de calcul n’est pas un simple changement d’étiquette. Il faut refaire le refroidissement, la densité des salles, la redondance électrique, la sécurité physique, parfois le raccordement. Pourtant, partir d’un site déjà connecté au réseau réduit une partie du travail préparatoire. C’est précisément cet avantage que plusieurs mineurs américains tentent de monétiser depuis que la demande d’intelligence artificielle a fait exploser le prix du mégawatt disponible.
CleanSpark le reconnaît à sa manière : même avec un historique minier et un raccordement existant, Sandersville exige encore plus de deux milliards de financement proposé, plus un engagement de parachèvement de la maison mère. L’électricité ne suffit pas. Il faut du capital patient, des covenants acceptables et un locataire capable de signer vingt ans. Le bail de juillet fournit la colonne vertébrale commerciale. L’émission de septembre vise à fournir la colonne vertébrale financière.
Le choix d’un placement privé plutôt que d’une offre publique d’obligations n’est pas anodin. Il cible des investisseurs institutionnels habitués au crédit d’infrastructure. Il évite aussi, dans l’immédiat, de mélanger le récit actionnial et le récit obligataire. Les actionnaires voient un campus financé. Les prêteurs voient un actif gagé, un échéancier 2031 et, potentiellement, un flux de loyers investment grade. Les deux publics ne lisent pas le même document, mais ils regardent le même chantier.
Les Points De Vigilance Avant De Crier Victoire
Premier point : l’opération peut ne pas se clôturer. La société l’écrit noir sur blanc. Deuxième point : le taux n’est pas connu. Un coupon élevé grignoterait la marge du bail, surtout si la mise en service glisse. Troisième point : le locataire n’est pas identifié dans les documents publics. Un contrat de 6,6 à 11,6 milliards de dollars de valeur potentielle impressionne. Sans nom, sans grilles tarifaires détaillées, sans clauses de sortie, l’investisseur doit accepter une part d’opacité.
Quatrième point : la garantie de parachèvement relie le risque du chantier au bilan de la maison mère. Si les coûts dérapent, CLSK n’est pas spectateur. Cinquième point : le minage reste cyclique. Produire 593 BTC en août est une performance opérationnelle. Vendre une partie de la production à 66 133 dollars en juillet, alors que le spot gravitait plus haut en septembre, rappelle que la politique de trésorerie peut diverger du cours du jour. Sixième point : la perte trimestrielle liée à la juste valeur du bitcoin montre que le compte de résultat restera nerveux tant que le stock crypto pèsera lourd à l’actif.
On peut résumer la grille d’analyse ainsi.
- Le financement n’est pas une augmentation de capital déguisée, d’après les termes publiés.
- Il reste un levier de projet massif, gagé sur Sandersville.
- Le bail de vingt ans donne un horizon de revenus, pas encore une facture d’intérêts.
- La mise en service visée fin 2027 laisse plus d’un an de chantier après l’émission éventuelle.
- Le métier minier continue d’alimenter la caisse, mais aussi la volatilité comptable.
Ce Que Ce Dossier Dit Du Secteur Minier Américain
Depuis plusieurs trimestres, les mineurs cotés répètent la même phrase : leurs terrains et leurs megawatts valent plus que le seul bitcoin qu’ils extraient. Certains vendent de l’hébergement. D’autres cèdent des sites. D’autres encore, comme ici, tentent de transformer un ancien campus de hachage en infrastructure de calcul longue durée. Le mouvement n’est pas uniforme. Il demande du capital, des permis, des équipes capables de parler à la fois aux pools de minage et aux équipes immobilières des géants technologiques.
Le timing de CleanSpark s’inscrit dans cette bascule. Le hashprice a souffert en juin. Le bitcoin s’est repris ensuite, sans effacer la leçon : l’économie du hachage peut se comprimer vite. Un bail de vingt ans, s’il tient, lisse une partie de ce cycle. Encore faut-il que le campus soit livré, que le locataire consomme les 175 mégawatts prévus, et que le service de la dette ne mange pas toute la rente. Le marché a salué l’intention. Il jugera l’exécution.
La Géorgie n’est pas un hasard de carte. L’État a attiré des capacités électriques et des opérateurs numériques. Reprendre un site déjà dimensionné à 230 mégawatts, puis en affecter 175 au calcul haute performance, revient à réallouer une ressource rare. Dans un pays où les files d’attente de raccordement s’allongent, un megawatt déjà branché se négocie. C’est aussi pour cela qu’un prêteur accepte d’examiner 2,227 milliards de notes sécurisées autour d’un seul campus.
Comment Lire Le Titre Après L’Annonce
Une hausse de séance de près de 5 % ne dit pas si CLSK est bon marché. Elle dit que, ce jour-là, davantage d’acheteurs que de vendeurs ont interprété le communiqué comme un progrès. Pour aller plus loin, il faudra le prospectus privé, le coupon, les covenants, le calendrier détaillé de Sandersville et, si possible, davantage de lumière sur le locataire. Jusque-là, le dossier reste un pari d’infrastructure financé par de la dette de projet, adossé à un mineur qui continue de produire des centaines de bitcoins par mois.
Les actionnaires sensibles à la dilution peuvent retenir l’absence de droit de conversion annoncé. Les créanciers potentiels retiendront le gage de premier rang et les réserves. Les observateurs du secteur retiendront surtout le montant : plus de deux milliards pour un seul campus issu d’un rachat minier de 2022. Peu d’histoires illustrent aussi clairement le recyclage des actifs crypto vers le calcul. Peu d’histoires, aussi, dépendent autant de documents qui n’ont pas encore circulé.
En attendant la clôture éventuelle, CleanSpark reste ce qu’elle est depuis des trimestres : un producteur de bitcoin de taille nationale, un détenteur de plus de 13 000 BTC à fin août, un bilan déjà endetté à 1,8 milliard avant cette opération, et désormais un candidat sérieux au financement d’un data center de 175 mégawatts. L’action a bougé. Le chantier, lui, n’a pas encore livré un seul rack au locataire. C’est précisément dans cet écart entre l’annonce et le béton que se jouera la suite du récit.
Une Lecture Plus Large Pour L’Investisseur Patient
Ceux qui suivent les mineurs depuis le halving savent que les récits changent plus vite que les transformateurs. Il y a deux ans, le même site de Sandersville valait surtout pour ses machines et ses pétahashs. Aujourd’hui, on parle de loyers pluriannuels, de notes 2031 et de garantie de parachèvement. Cette translation n’invalide pas le minage. Elle le replace. Le hachage continue d’apporter du cash et des bitcoins. Le campus de calcul vise à apporter de la durée. Les deux métiers partagent l’électricité. Ils ne partagent pas le même profil de risque.
Le minage encaisse le prix du bitcoin, la difficulté du réseau et le hashprice. Le data center encaisse le risque de construction, le risque de contrepartie du locataire et le risque de taux. En superposant les deux, CleanSpark ne disparaît pas le premier. Elle ajoute le second. C’est plus robuste si tout se passe bien. C’est plus complexe si le chantier glisse ou si le coupon sort trop haut. D’où l’importance, encore une fois, des documents définitifs.
On peut aussi lire l’épisode comme un test pour le crédit des mineurs reconvertis. Si des prêteurs privés acceptent d’aligner 2,227 milliards derrière un campus né minier, d’autres dossiers similaires trouveront plus facilement preneur. Si l’opération échoue ou se réduit, le marché en déduira que le récit « power to AI » ne se finance pas encore à cette échelle sans conditions très strictes. Sandersville devient alors un cas d’école, au-delà du seul ticker CLSK.
Pour le lecteur qui n’a pas l’habitude des notes sécurisées, l’image la plus simple reste celle d’un emprunt hypothécaire d’entreprise : on emprunte contre un bien précis, on met de l’argent de côté pour payer les intérêts, et le propriétaire s’engage à finir les travaux s’il manque des fonds. La nuance, ici, tient à la taille, à l’horizon 2031, au caractère privé du placement et au fait que le « bien » est un campus électrique destiné à un locataire encore anonyme dans les papiers publics.
Rien n’oblige à trancher dès ce soir. Le plus honnête est de tenir ensemble les faits durs : 2,227 milliards visés, 2031, pas de conversion annoncée, 175 MW, bail de vingt ans, première capacité fin 2027, 593 BTC produits en août, 13 703 BTC en trésorerie fin août, 4,73 % de hausse de séance, dette déjà à 1,8 milliard fin juin. Autour de ces chiffres, tout le reste est interprétation. Et l’interprétation, en Bourse comme au chantier, se vérifie après coup.