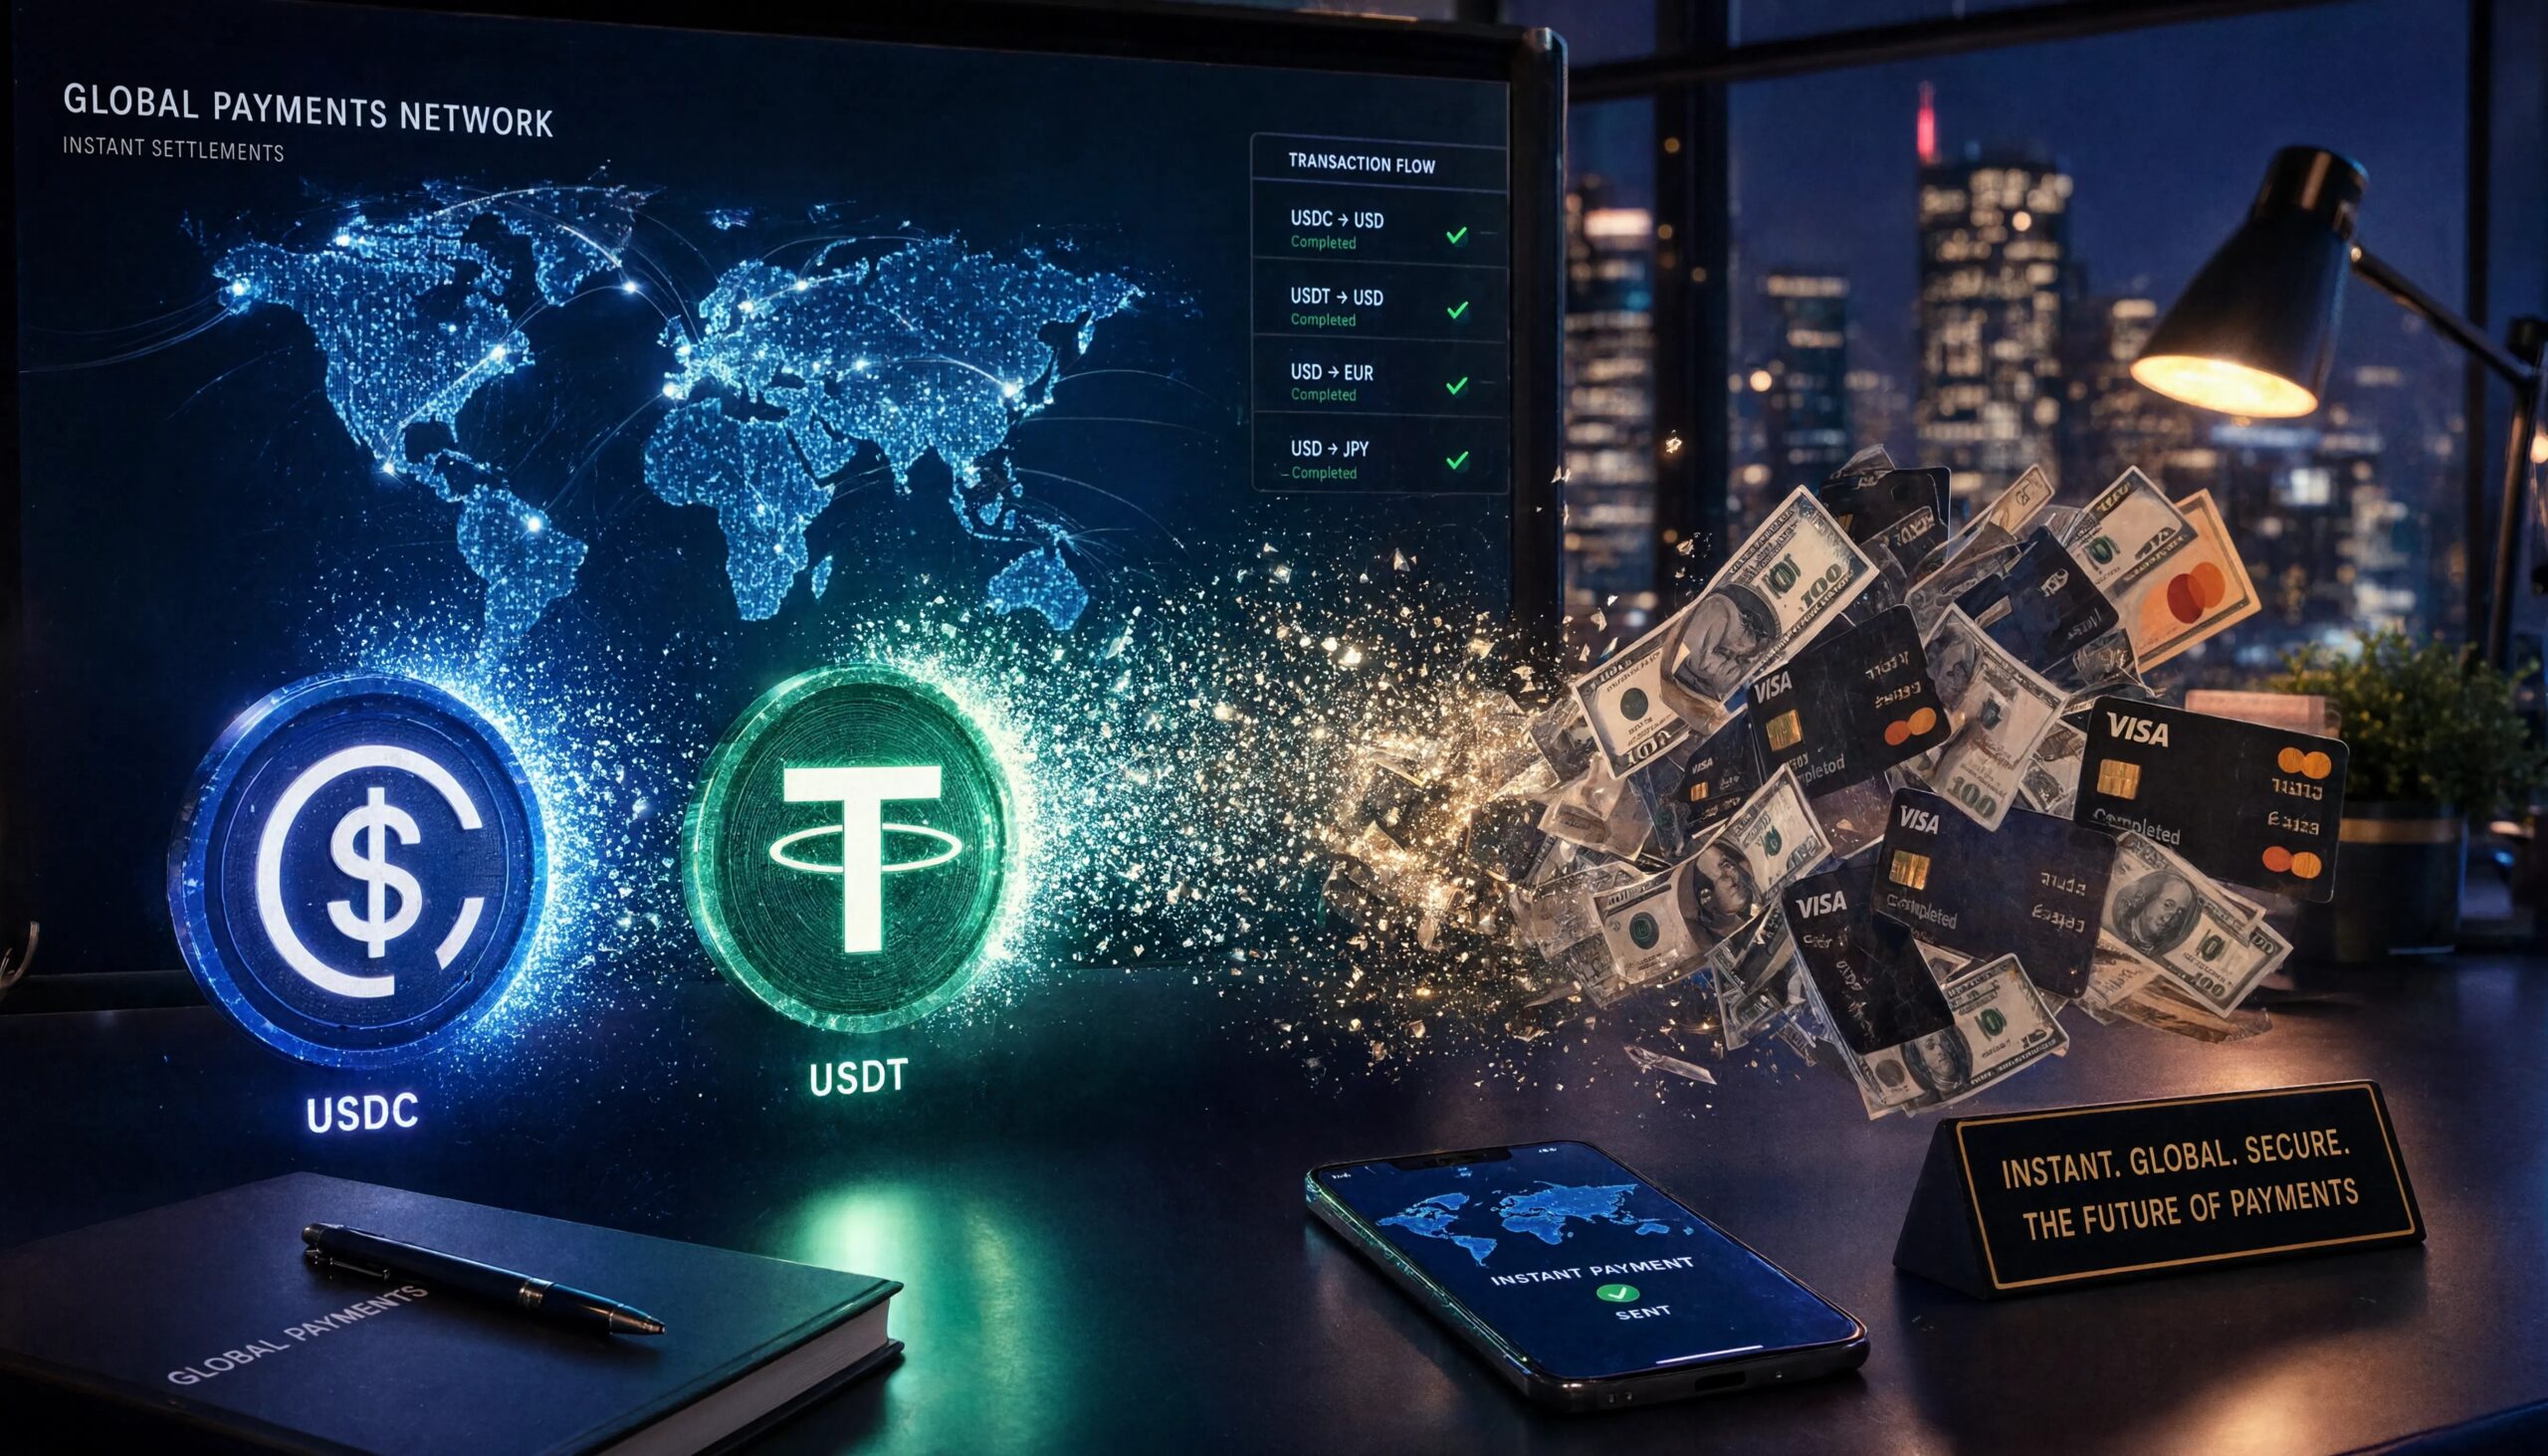

Imaginez recevoir un paiement en USDC depuis un pays lointain, le transformer en dollars américains avant même d’avoir fini votre café, puis envoyer une part à une banque communautaire via un rail instantané, une autre en euros par un réseau international, et le reste directement sur une carte. Ce n’est plus un exercice de science-fiction. C’est précisément le type de parcours que Column affirme désormais pouvoir enchaîner en quelques appels d’API, sans empiler trois prestataires et une nuit de règlement.
Quatre Produits Pour Relier Crypto Et Banque Sans Couture
Le 16 septembre 2026, William Hockey, cofondateur de Column, a présenté quatre briques d’infrastructure destinées aux fintechs. Stablecoins, émission de cartes, banque mondiale et comptes multicurrency. L’idée n’est pas d’ajouter une énième couche marketing. Elle consiste à regrouper, derrière une seule relation bancaire, des fonctions que les entreprises assemblaient jusqu’ici à la pièce : une banque ici, un processeur là, un orchestrateur de paiements ailleurs, et parfois un intermédiaire crypto pour convertir USDC ou USDT.
Selon Hockey, ces services tournent déjà à l’échelle. Des milliards de dollars circuleraient déjà pour des acteurs comme Ramp, Brex, Bilt, Mercury, Slash et Kapital. Le discours est volontairement concret : moins de partenaires, moins de frictions, plus de contrôle sur le parcours de l’argent. Pour un secteur où chaque saut de prestataire ajoute du délai, du coût et du risque de conformité, la promesse a du poids.
En une phrase : Column veut devenir la banque unique derrière les produits financiers que les fintechs construisent, y compris lorsque l’argent arrive sous forme de dollar numérique.
Ce Que Change Vraiment L’infrastructure Stablecoin
Le produit le plus commenté concerne USDC et USDT. Column les rend interopérables avec le dollar bancaire et avec les réseaux de paiement déjà branchés sur sa plateforme. Les conversions et les virements peuvent tourner jour et nuit. Un client peut faire voyager des fonds entre un stablecoin, un compte bancaire et un rail domestique ou international sans passer par un intermédiaire dédié.
Hockey insiste sur un détail qui n’est pas cosmétique : la fonction a été construite dans Column, pas collée par-dessus. Recevoir de l’USDC depuis la Mongolie, convertir immédiatement en dollars, fendre le paiement, envoyer une part à une banque communautaire via FedNow et une autre en euros via SWIFT, le tout en quelques secondes. Voilà l’exemple qu’il met en avant. Quelques appels d’API. Pas de file d’attente du week-end. Pas de courtier crypto séparé pour « faire le pont ».
Le flux n’est plus une suite de sauts entre prestataires. Il devient une séquence interne, exécutée sur la même infrastructure et les mêmes outils de conformité.
Ce positionnement arrive au moment où les stablecoins cessent d’être seulement un outil de trading. Ils s’installent dans les paiements et dans l’infrastructure bancaire. Les dépenses par cartes liées aux stablecoins ont déjà dépassé 10,9 milliards de dollars en cumul, d’après des données de marché citées en août. Le rythme mensuel a franchi le milliard en juillet, contre environ 339,4 millions un an plus tôt. La vitesse d’adoption n’est plus théorique.
Pourtant, tout le monde le sait dans le métier : un transfert de stablecoin peut être quasi instantané, mais la dernière mile, celle qui rend l’argent dépensable en monnaie locale, dépend encore de la liquidité, des connexions bancaires et des infrastructures de payout. Gravity Team l’avait rappelé en août. Column tente précisément d’avaler cette dernière mile en raccordant les dollars numériques à ses comptes en dollars et à ses rails existants.
Pourquoi Les Fintechs En Avaient Assez Du Patchwork
Pendant des années, lancer un produit financier ressemblait à un chantier de plomberie. Une banque pour les comptes. Un autre acteur pour les cartes. Un orchestrateur pour router les paiements. Un spécialiste crypto pour les stablecoins. Chaque contrat, chaque audit, chaque file d’attente de conformité multipliait les points de rupture. Hockey présente le lancement de septembre comme l’aboutissement d’un travail de plusieurs années pour fabriquer ces composants en interne.
Le message aux équipes produit est simple. Vous n’avez plus à négocier trois stacks techniques pour un seul parcours client. Vous branchez Column, vous gardez les mêmes outils de conformité que pour vos opérations domestiques, et vous composez. Compte, carte, stablecoin, devise étrangère. Le discours séduit parce qu’il parle le langage des coûts cachés : intégrations, réconciliations, incidents de règlement, week-ends morts.
Banque + processeur + orchestrateur + pont crypto
Une intégration, des rails partagés, conversion 24/7
Bien sûr, « une seule banque derrière le produit » n’efface pas le droit, ni les règles de connaissance client, ni les limites de juridiction. Column ne publie pas une carte complète des pays ouverts. La disponibilité dépend de son infrastructure mondiale et de ses exigences de vérification. Mais le cadre commercial est clair : même outillage, même conformité, extension progressive hors des États-Unis.
L’émission De Cartes Sort Du Modèle Emprunté
Deuxième brique : la carte. Column sponsorisait déjà des programmes depuis plusieurs années. La nouveauté, c’est un issuer processor maison, construit de zéro. Le client n’assemble plus une banque d’un côté et un processeur de l’autre. Il obtient la relation bancaire, le traitement et le capital dans la même intégration.
Les programmes peuvent couvrir des cartes de débit, de crédit et des cartes adossées à des stablecoins, sur les réseaux Mastercard et Visa. Ce détail compte. Le marché des cartes « stables » n’est plus une niche expérimentale. Visa indiquait récemment que plus de 160 programmes liés aux stablecoins tournaient dans le monde au deuxième trimestre fiscal 2026. Les volumes de ces programmes ont quasi triplé sur un an, tandis que le règlement en stablecoins de Visa dépassait un rythme annualisé de 20 milliards de dollars.
Mastercard, de son côté, a élargi son infrastructure de règlement en juin avec six stablecoins régulés, dont USDC, PYUSD, USDG, USDP, RLUSD et SoFiUSD. L’argument récurrent : régler hors des horaires bancaires classiques, y compris le week-end et les jours fériés. Column s’installe dans cet intervalle. Les soldes en stablecoins peuvent vivre dans la même stack que les programmes de cartes classiques. Moins de silos. Moins de bascules manuelles entre « monde crypto » et « monde carte ».
La Banque Mondiale Sans Refaire Toute La Stack
Troisième produit : ouvrir des comptes et des cartes à des clients vérifiés hors des États-Unis, en dollars ou en monnaie locale, sur la même infrastructure que les opérations domestiques. Pour une fintech qui grandit à l’international, c’est souvent le cauchemar. Nouveau pays, nouvelle banque, nouveau dossier de conformité, nouveau calendrier produit. Column vend l’inverse : réutiliser ce qui existe déjà.
On peut combiner ce service avec les stablecoins et les cartes. Un client détient un compte, reçoit un paiement en USDC, dépense ensuite via une carte, sans changer de prestataire à chaque étape. Hockey décrit un flux unique parce que les quatre produits partagent les mêmes composants financiers. C’est cohérent sur le papier. Dans la pratique, tout dépendra des juridictions réellement ouvertes et de la qualité de la vérification client à grande échelle.
L’absence de liste exhaustive de pays n’est pas un détail mineur. Elle invite à la prudence. Une infrastructure « globale » peut être vaste sans être universelle. Les équipes juridiques des fintechs le savent. Elles jugeront Column moins sur le communiqué que sur la carte réelle des marchés, les délais d’onboarding et la robustesse des contrôles.
Comptes Multicurrency Et Rails Internationaux
Quatrième brique : des comptes individuellement numérotés dans des devises étrangères. Recevoir, détenir, envoyer hors dollar. Conversion instantanée vers le dollar pour les devises supportées. Connexion à des réseaux comme SEPA Instant. Autrement dit, une autre porte de sortie pour les paiements locaux et transfrontaliers.
Hockey reprend un scénario proche de celui des stablecoins. Une entreprise reçoit de l’USDC, convertit en dollars, puis disperse. Une part part en FedNow. Une autre devient des euros et circule via SWIFT. Une troisième revient sur une carte. Le tout en quelques secondes, parce que stablecoins, banque, cartes et devises étrangères s’appuient sur les mêmes fondations.
Ce type de récit fonctionne parce qu’il est visuel. On voit l’argent se fendre. On comprend le gain de temps. On sent aussi la limite : la conversion « instantanée » n’élimine pas le change, ni le spread, ni les contraintes de liquidité locale. Elle les internalise. C’est déjà beaucoup. Ce n’est pas de la magie.
Le Contexte : Les Stablecoins Entrent Dans Les Tuyaux
Le lancement de Column n’arrive pas dans le vide. Ramp, cité parmi les utilisateurs de l’infrastructure, a lancé en juillet des comptes stablecoins sur Solana. L’entreprise expliquait que des sociétés pouvaient détenir USDC et USDT et payer des fournisseurs dans plus de 140 pays, avec un règlement possible dans plus de 40 monnaies locales. Même là, la conversion en monnaie locale reste une étape distincte. Le transfert sous-jacent peut être rapide. Le payout, lui, dépend encore du terrain.
C’est tout l’enjeu de 2026. Les dollars numériques deviennent un rail. Les réseaux de cartes veulent régler en stablecoins. Les banques centrales et les superviseurs observent l’effet possible sur la demande de dollars et de titres du Trésor. Les fintechs, elles, cherchent à cesser de bricoler. Column se place au croisement : pas un émetteur de stablecoin, pas un simple processeur de cartes, mais une banque d’infrastructure qui prétend avaler le pont.
On peut lire cette stratégie comme une réponse à la fatigue des stacks. On peut aussi la lire comme une course à la capture. Celui qui contrôle le compte, la carte, la conversion et le rail international capte la relation. Les volumes « déjà en milliards » servent d’argument d’autorité. Column ne détaille pas les flux produit par produit. Hockey affirme seulement que chaque service annoncé cette semaine circule déjà à grande échelle chez de grandes fintechs.
Ce Que Les Équipes Produit Vont Scruter
Derrière l’effet d’annonce, les questions opérationnelles restent banales et décisives. Quels spreads sur la conversion USDC ou USDT. Quelle profondeur de liquidité aux heures creuses. Quels délais réels quand le destinataire n’est pas aux États-Unis. Quelle granularité des reports pour la comptabilité. Quelle responsabilité en cas de gel, de rejet ou de suspicion de fraude.
La conformité partagée est un argument fort. Elle peut aussi devenir un goulot. Si tous les produits reposent sur les mêmes outils, un durcissement de politique se propage partout. C’est efficace. C’est aussi concentré. Les fintechs qui aimaient diversifier leurs banques pour réduire le risque de concentration devront arbitrer entre simplicité et redondance.
Autre point : le processeur de cartes interne. Construire un issuer processor « from the ground up » donne du contrôle sur les autorisations, les litiges, les programmes mixtes débit-crédit-stablecoin. Cela impose aussi d’être excellent sur la résilience. Les programmes cartes ne pardonnent pas les microcoupures. Les réseaux Visa et Mastercard non plus.
Un Scénario Concret, Minute Par Minute
Reprenons l’exemple mongol, parce qu’il est pédagogique. Un exportateur reçoit 250 000 dollars d’équivalent USDC. L’API Column convertit. Le solde apparaît en dollars sur le compte. L’entreprise scinde. 80 000 partent vers une banque communautaire américaine via FedNow. 100 000 sont changés en euros et poussés par SWIFT vers un fournisseur européen. Le reliquat alimente une carte entreprise pour des dépenses opérationnelles. Si la promesse tient, le trésorier ne jongle plus avec trois consoles et un tableur de réconciliation le lundi matin.
Ce récit plaît aux directions financières fatiguées des week-ends bloqués. Il plaît aussi aux produits qui veulent afficher « reçu / converti / payé » dans la même interface. Il reste à prouver que la seconde n’est pas seulement marketing, que les files d’attente de conformité ne réapparaissent pas au moment du split, et que le change euro ne recrache pas un écart de prix désagréable.
Cartes Stables, Banques Et Horaires Qui N’existent Plus
Le week-end a longtemps été le trou noir des paiements. Les stablecoins ont fissuré ce calendrier. Les réseaux de cartes tentent de le refermer à leur avantage en réglant hors horaires bancaires. Column aligne ses quatre produits sur cette nouvelle horloge. Conversion 24/7. Comptes en devises. Cartes qui peuvent s’adosser à un solde numérique. Rails domestiques et internationaux branchés sur la même colonne vertébrale.
On touche ici à un basculement culturel autant que technique. L’argent « ferme » moins. Les trésoreries internationales n’acceptent plus d’attendre le lundi pour un flux parti vendredi soir. Les fintechs qui vendent de la vitesse à leurs clients finaux ne peuvent plus expliquer que le pont crypto-banque est « en cours chez un partenaire ». D’où l’intérêt d’une stack unique, même imparfaite, dès lors qu’elle est pilotable.
Limites, Zones D’ombre Et Lecture Prudente
Column ne publie pas les volumes individuels des quatre services. Les « milliards » restent agrégés. C’est classique dans ce type d’annonce. Cela empêche toutefois de savoir si le stablecoin est déjà le moteur ou s’il s’agit surtout des rails bancaires historiques. De même, la liste des juridictions n’est pas complète. Un lecteur attentif notera aussi que « clients vérifiés » recouvre des réalités très différentes selon les pays.
Il ne faut pas non plus confondre interopérabilité technique et banalisation réglementaire. Relier USDC et USDT à des comptes en dollars n’efface pas les questions de réserve, de supervision, de sanctions et de fiscalité. Cela les déplace vers la banque d’infrastructure. Pour les fintechs, c’est confortable. Pour le système, c’est une concentration nouvelle de responsabilités.
Enfin, la dernière mile locale n’a pas disparu. Elle est simplement absorbée, en partie, dans la stack Column. Là où la liquidité manque, là où un corridor est tendu, la seconde promise redeviendra une minute, puis une heure. Le marché le sait. Les communiqués, parfois, l’oublient.
Ce Que Cela Dit Du Marché En 2026
Le geste de Column résume une année. Les stablecoins ne se vendent plus seulement comme une stabilité de cours. Ils se vendent comme un rail. Les cartes ne se vendent plus seulement comme du plastique. Elles se vendent comme une interface sur un solde qui peut être bancaire ou numérique. Les comptes internationaux ne se vendent plus comme une exception. Ils se vendent comme une extension du même outillage de conformité.
Dans ce paysage, les gagnants ne seront pas forcément ceux qui crient le plus fort « Web3 ». Ce seront ceux qui rendent ennuyeux le passage d’un dollar numérique à un virement FedNow. Ennuyeux, fiable, auditable. Hockey parle d’API et de secondes. Les directions des risques parleront de pistes d’audit et de concentration de contrepartie. Les deux lectures sont nécessaires.
On peut parier que d’autres banques d’infrastructure accéléreront des offres similaires. On peut aussi parier que les émetteurs de cartes et les réseaux pousseront encore plus de stablecoins dans le règlement. Le mouvement est déjà visible. Column n’invente pas la destination. Il tente d’en posséder le carrefour.
Comment Lire L’annonce Si Vous Construisez Un Produit
Si vous lancez un wallet entreprise, une néobanque ou un outil de payout, trois questions suffisent. Premier, votre parcours client a-t-il vraiment besoin d’un pont crypto-banque dans la même seconde, ou seulement d’un règlement J+0 propre. Deuxième, acceptez-vous de concentrer banque, processeur et conversion chez un seul acteur. Troisième, vos corridors internationaux correspondent-ils aux devises et aux rails réellement branchés.
Si les trois réponses s’alignent, l’offre est séduisante. Elle réduit le nombre de contrats. Elle unifie la donnée. Elle permet de raconter un produit plus fluide. Si l’une des trois cloche, vous reviendrez au patchwork, quitte à perdre un peu de vitesse. Il n’y a pas de honte à cela. La résilience a un prix. L’élégance aussi.
À retenir pour une équipe produit
- USDC et USDT branchés sur comptes dollars et rails existants
- Processeur de cartes interne, Visa et Mastercard, y compris soldes stables
- Comptes et cartes pour clients vérifiés hors États-Unis
- Comptes multicurrency et conversion vers le dollar
- Volumes déjà évoqués à l’échelle du milliard, sans détail par produit
Une Infrastructure, Plusieurs Lectures Politiques Et Économiques
Chaque fois qu’un acteur relie plus étroitement dollars numériques et dollars bancaires, le débat dépasse la fintech. Certains y voient un renforcement du dollar comme unité de compte mondiale, y compris sous forme tokenisée. D’autres y voient un risque de circuiter trop vite autour des horaires et des contrôles historiques. Les deux lectures peuvent coexister. L’annonce de Column n’arbitre pas ce débat. Elle le rend plus concret, parce que le pont n’est plus un slide. Il est un produit.
Les trésoreries d’entreprise, elles, se moquent assez vite de la métaphysique. Elles veulent savoir si un paiement parti d’Asie un dimanche soir arrive utilement le dimanche soir. Elles veulent savoir si la carte de voyage d’un salarié peut s’adosser au même solde que le virement fournisseur. Elles veulent moins de fichiers Excel. Sur ce terrain-là, une stack unique a un avantage narratif évident.
Et Maintenant
Column a aligné quatre produits et un discours d’unité. Stablecoins utilisables comme de la monnaie de banque. Cartes dont le processeur n’est plus un tiers distant. Comptes qui voyagent avec le même outillage de conformité. Devises étrangères qui ne vivent plus dans un silo. Le tout déjà présenté comme opérationnel chez de grandes fintechs.
La suite se jouera loin des phrases d’annonce. Dans les corridors réels. Dans les week-ends de pic. Dans les refus de transaction. Dans la capacité à expliquer, ligne à ligne, comment un USDC mongol est devenu un virement communautaire américain et un SWIFT européen sans perdre la piste. Si cette explication tient, le modèle « une banque derrière le produit » gagnera des parts. S’il vacille, le marché reviendra, comme toujours, à assembler plusieurs tuyaux, quitte à ce que le café refroidisse avant la fin du règlement.
En attendant, le signal est net. Les dollars numériques ne demandent plus seulement à être détenus. Ils demandent à circuler dans les mêmes veines que le reste de l’argent d’entreprise. Column vient d’ouvrir, ou de prétendre ouvrir, cette veine unique. Reste à voir qui osera y faire passer tout le flux, et qui gardera un second chemin, par prudence, pour le jour où la seconde promise redeviendra une nuit.