
Deux cent cinquante millions de dollars. Ce n’est pas le chiffre d’un krach, ni celui d’un fonds qui a mal parié. C’est le montant que des épargnants sud-coréens ont vu s’évaporer, au premier semestre 2026, dans des salles de discussion qui promettaient des conseils boursiers miraculeux. Pendant que le KOSPI s’offrait une course folle puis un recul brutal, des opérateurs ont transformé l’enthousiasme, puis l’angoisse, en un filet à argent. La police a ouvert 3 506 dossiers. Derrière chaque dossier, parfois plusieurs victimes. Derrière chaque victime, souvent la même histoire : un commentaire sous une vidéo, un groupe privé, une application qui affiche des gains qui n’existent pas.
Quand l’euphorie boursière devient un terrain de chasse
Le premier semestre 2026 a donné aux marchés coréens un décor presque trop parfait pour les fraudeurs. Le KOSPI a été, un temps, le grand indice le plus performant de la planète. Puis il a lâché jusqu’à 44 % depuis son sommet du 19 juin. Entre l’ivresse et le vertige, une fenêtre s’est ouverte. Des avocats spécialisés dans la fraude financière le disent sans détour : les organisateurs ont d’abord surfé sur l’excitation de la hausse, ensuite sur l’incertitude de la baisse. L’investisseur novice, lui, cherchait un raccourci. On le lui a vendu.
Les autorités ont recensé 336 milliards de wons impliqués dans les affaires investiguées, soit environ 246,57 millions de dollars au taux retenu dans le bilan public. L’enveloppe a grimpé de 19,8 % par rapport à la même période de 2025. Le nombre de dossiers, lui, n’a augmenté que de 4,1 %. Autrement dit : moins d’affaires nouvelles, mais davantage d’argent en jeu. Ce décalage n’est pas anodin. Il suggère des montages plus ambitieux, des groupes plus organisés, des victimes parfois plus nombreuses à l’intérieur d’un même dossier.
À retenir d’emblée
3 506 affaires examinées, 336 milliards de wons concernés, une hausse de près de 20 % des montants en un an. Ces chiffres mesurent des enquêtes, pas le nombre exact de personnes lésées.
Ce que les statistiques ne disent pas
La police le précise elle-même : un dossier peut regrouper plusieurs victimes. Les 3 506 affaires ne sont donc pas 3 506 visages. Elles sont un indicateur d’activité criminelle, pas un recensement humain. Le montant de 336 milliards de wons correspond à l’argent impliqué dans les investigations du semestre, pas forcément à une perte définitivement actée pour chaque euro ou chaque won. Cette nuance compte. Elle évite de transformer un bilan policier en tableau de bord émotionnel. Elle n’enlève rien à la gravité du phénomène.
En parallèle, l’appétit pour les marchés n’a pas faibli. Une étude publiée en septembre a mesuré une hausse de 95,7 % des recherches en ligne liées aux actions et aux cryptomonnaies. Attention : il s’agit d’intérêt de recherche, pas de pertes constatées. Mais le signal est clair. Beaucoup de Coréens regardent les marchés. Une fraction d’entre eux se fait entraîner hors des circuits officiels. C’est dans cet écart, entre curiosité légitime et raccourci opaque, que les salles de conseils illégales prospèrent.
Les pertes liées au trading à effet de levier chez les plus jeunes ont aussi fait l’objet d’un débat public pendant les à-coups du marché actions. Ces chiffres-là concernent des positions financières risquées, pas la fraude des chatrooms. Il faut les séparer. Mélanger tout dans un même récit brouille le diagnostic. Ici, le sujet est plus précis : des réseaux qui se font passer pour des conseillers, puis vident les comptes.
Le scénario type, presque toujours le même
Le mode opératoire décrit par les enquêteurs et les juristes a une régularité troublante. Un commentaire apparaît sous une vidéo d’un analyste connu ou d’un influenceur financier. Le message oriente vers un groupe privé. Parfois on paie un abonnement pour des « recommandations ». Parfois on est poussé à transférer de l’argent pour un placement présenté comme exceptionnel. La confiance naît d’un nom familier. La perte commence quand la conversation quitte l’espace public.
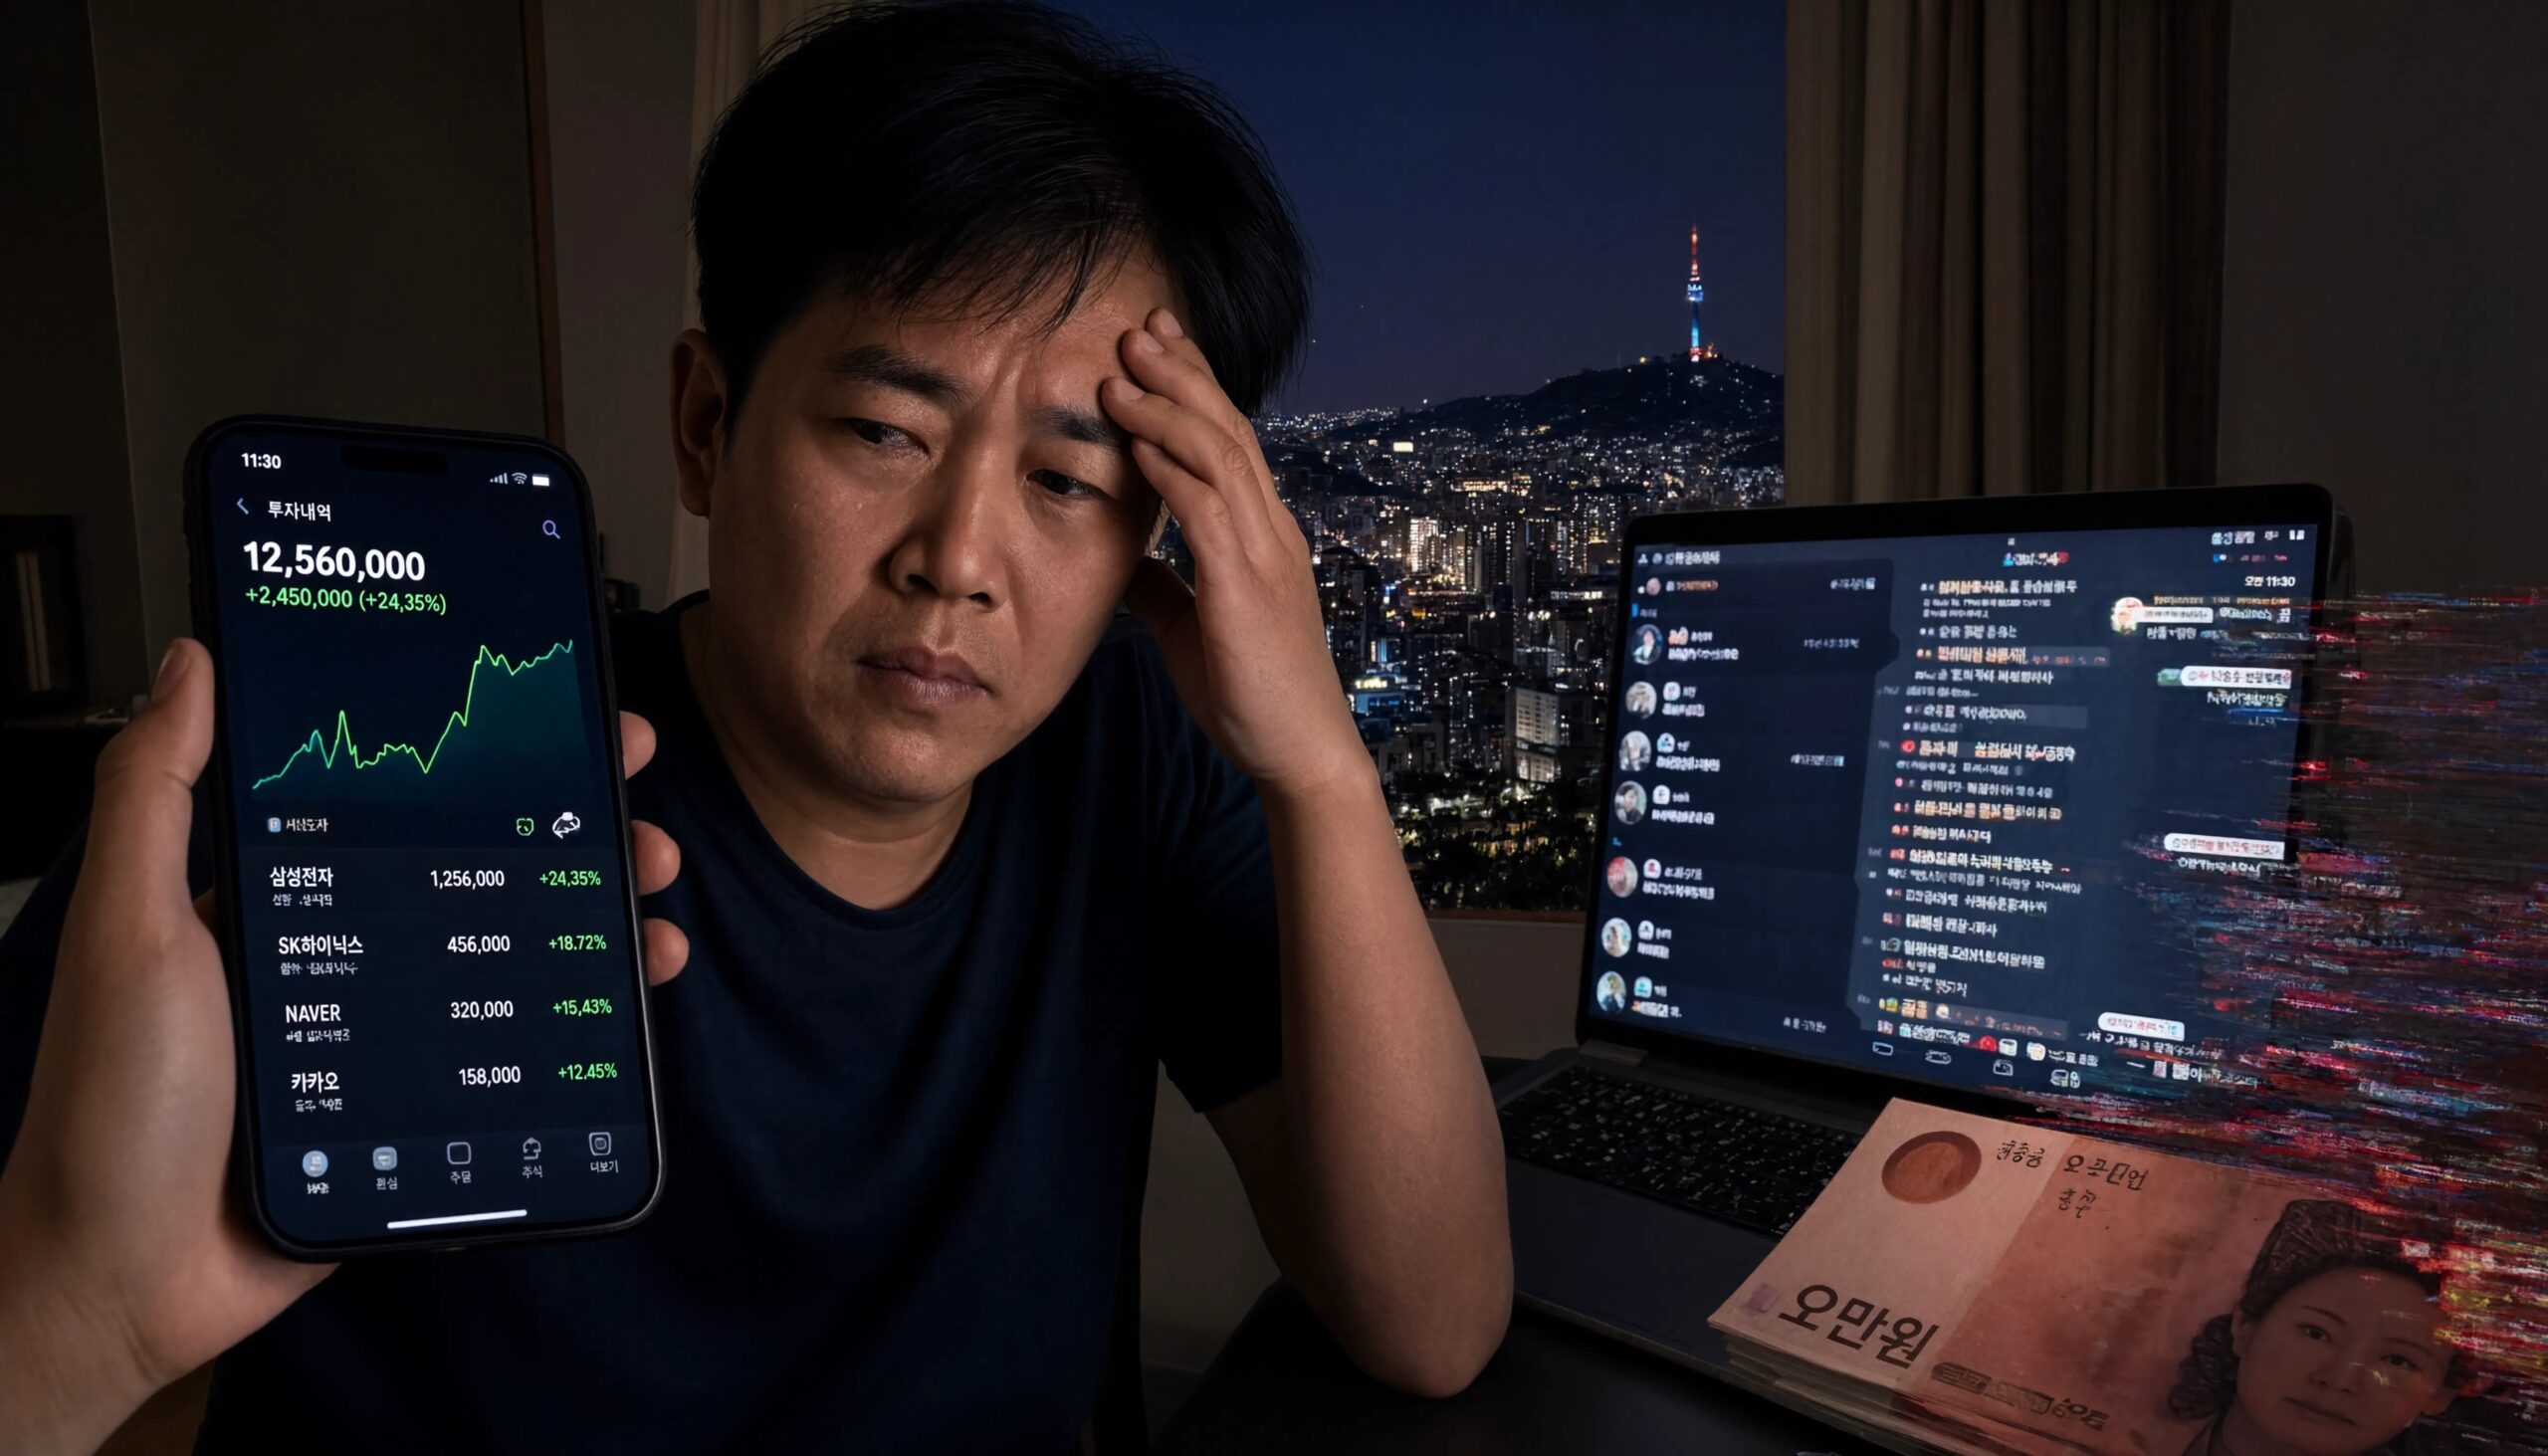
Certaines équipes vont plus loin. Elles font installer une application de courtage factice. L’écran affiche des soldes inventés, des plus-values qui n’existent que sur le téléphone. On parle d’intelligence artificielle qui sélectionnerait les titres. On promet des rendements allant jusqu’à 600 %. Le chiffre est absurde pour quiconque a déjà ouvert un rapport annuel. Il est séduisant pour qui vient d’arriver sur le marché et veut rattraper le train en marche.
Doute de chaque conseil que l’on te donne.
Un investisseur lésé, sous le nom de Jay
Jay, quarantenaire, travaille dans la logistique. Il a vu une vidéo sur TikTok qu’il croyait publiée par un cadre d’une société de titres. Il a rejoint un groupe Naver. On lui a parlé d’une opportunité à 600 % de rendement. Il a transféré 60 millions de wons. En avril, le groupe a cessé de répondre, puis a disparu. Il a déposé une plainte pénale et une action civile contre le titulaire du compte bancaire destinataire. La police n’a pas commenté son dossier individuel. Son avertissement, lui, est public et sans détour.
Le dossier cambodgien, révélateur d’une organisation
En juin, la police de Séoul a annoncé l’arrestation de dix personnes. L’accusation : avoir soutiré environ 9,9 milliards de wons à 59 Sud-Coréens entre février 2024 et février 2026, via une opération basée au Cambodge. Les membres se seraient fait passer pour des employés de sociétés de titres. Ils auraient orienté les victimes vers de fausses applications. Les soldes affichés étaient fabriqués. Les « investisseurs » du groupe postaient des réussites inventées pour donner l’illusion d’une communauté gagnante.
Les liens placés sous des vidéos de personnalités financières authentiques servaient de passerelle vers des groupes Naver Band. À l’intérieur, la mise en scène était soignée : traducteurs, appelants, faux salariés, faux clients satisfaits. Une division des tâches, presque industrielle. Environ 273 millions de wons de produits suspects ont été saisis avant mise en accusation. Les enquêteurs cherchaient encore, au moment du bilan, à remonter vers des responsables de rang supérieur. Le dossier a été transmis aux procureurs et attendait une date d’audience.
Ce cas n’est pas « toute » la fraude du semestre. Il en est toutefois une version lisible. Il montre que le chatroom n’est pas un simple forum bricolé par un amateur. C’est parfois une chaîne, avec une base à l’étranger, des relais locaux, une façade technologique et une narration de réussite. Quand la communication s’arrête, il ne reste qu’un compte bancaire, un écran figé et une plainte.
Pourquoi ces arnaques collent si bien à l’époque
Trois ingrédients se rencontrent. D’abord, un marché qui fait la une. Ensuite, des plateformes où la parole circule plus vite que la vérification. Enfin, une génération d’outils qui rend le mensonge plus lisse : applications clones, visuels de performances, textes générés, parfois contenus présentés comme issus de l’intelligence artificielle. Les autorités ont explicitement cité l’usurpation d’identité de professionnels, le matériau généré par IA, les fausses informations et les promesses de haut rendement ou de protection du capital.
Le mot confiance est ici le vrai actif volé. On n’attaque pas seulement un compte. On emprunte le visage d’une maison de titres, le ton d’un analyste, le décor d’une communauté qui « gagne déjà ». L’épargnant ne croit pas qu’il remet son argent à un inconnu. Il croit entrer dans un cercle un peu fermé, un peu mieux informé. C’est exactement le piège.
Il y a aussi la fatigue informationnelle. Pendant une hausse historique, tout le monde a un cousin, un collègue, un fil d’actualité qui parle de titres. Pendant la correction, la peur de « rater le rebond » remplace l’euphorie. Les fraudeurs savent basculer d’un registre à l’autre. Ils vendent d’abord l’opportunité rare, ensuite le filet de sécurité. Deux discours, une seule issue : le virement.
Ce que font désormais les régulateurs
Le 2 septembre, la Commission des services financiers a lancé une campagne nationale pour des pratiques plus sûres et contre la fraude à l’investissement. Elle doit courir jusqu’à la fin de 2026, sur les réseaux, les sites publics, les applications mobiles et les affichages. Banques, associations du secteur et agences doivent relayer les messages. Le diagnostic officiel est net : des opérateurs illégaux se font passer pour des professionnels, utilisent des contenus générés, diffusent de fausses nouvelles, promettent l’impossible, collectent, puis disparaissent.
Plus tôt dans l’année, le Service de supervision financière avait déjà alerté sur des salles de conseils illégales qui usurpaient l’identité d’employés de sociétés de titres et envoyaient des liens vers des discussions fermées ou des logiciels inconnus. L’alerte de janvier était simple : méfiance dès qu’un inconnu veut quitter l’espace ouvert, méfiance dès qu’on demande d’installer un outil de trading jamais vu.
Le 23 mars, la même commission a ouvert une période intensive de signalements et d’enquêtes visant des influenceurs financiers suspectés de prendre position avant leurs recommandations, de répandre de fausses informations de marché ou de faire circuler des développements d’entreprises inventés. Lorsque les éléments le permettent, les dossiers peuvent être transmis aux enquêteurs. Ce volet n’est pas identique à la fraude des chatrooms. Il appartient toutefois au même climat : une parole financière qui se monétise plus vite qu’elle ne se contrôle.
La police a aussi travaillé avec les plateformes. En juin, l’agence nationale indiquait partager les nouveaux modes opératoires avec des acteurs comme Naver et Kakao, afin de renforcer la détection. Les pertes associées aux salles de conseils auraient atteint 41,3 milliards de wons en mai, en recul de 26,1 % par rapport à la moyenne mensuelle du premier trimestre. Un reflux possible. Pas une victoire définitive.
Les plateformes, les banques, le trou dans le filet
Naver a indiqué agir contre les salles frauduleuses après signalement et renforcer sa surveillance. La banque impliquée dans le virement de Jay a dit connaître l’existence de ces fraudes et poursuivre l’amélioration de ses dispositifs. Le Service de supervision financière, de son côté, n’entretient pas de base séparée sur les salles de conseils illégales : les enquêtes pénales relèvent des forces de l’ordre. La question de nouvelles règles de protection des investisseurs est restée sans réponse publique précise dans ce dossier.
Ce flou institutionnel n’est pas propre à un pays. Il dit quelque chose de plus large. La fraude se déplace vers le privé, le fermé, le mobile. Le régulateur voit le marché officiel. La police voit le délit une fois le préjudice là. Entre les deux, le groupe de discussion vit quelques semaines, assez longtemps pour collecter, pas assez pour laisser une trace nette. Les 273 millions de wons saisis dans l’affaire cambodgienne pèsent peu face aux 9,9 milliards évoqués. L’écart entre le butin et le recouvrement est le vrai bilan social.
| Repère | Donnée |
|---|---|
| Affaires investiguées (S1 2026) | 3 506 |
| Montants impliqués | 336 milliards de wons |
| Évolution des montants | +19,8 % sur un an |
| Évolution du nombre d’affaires | +4,1 % |
| Affaire de Séoul (juin) | 10 interpellations, 9,9 milliards, 59 victimes alléguées |
Le rôle trouble des « conseils » payants
Tous les groupes n’exigent pas un virement immédiat vers un placement fantôme. Certains commencent par un abonnement. La somme paraît modeste. Elle achète une habitude : ouvrir le chat chaque matin, lire la liste du jour, croire qu’une voix extérieure sait. Une fois cette routine installée, le pas suivant devient plus naturel. On « profite d’une poche spéciale ». On « entre dans un véhicule réservé ». Le vocabulaire imite celui des salles de marché. Il n’en a pas les contraintes.
Le problème n’est pas seulement l’escroquerie brute. C’est aussi la frontière poreuse entre influence, publicité déguisée et délit. Les autorités s’intéressent désormais aux personnalités qui recommandent un titre après s’être positionnées, ou qui colportent une rumeur d’entreprise. Ce n’est pas toujours une bande organisée à l’étranger. Parfois, c’est un écosystème local où la notoriété se monétise plus vite que la déontologie. Les deux mondes se nourrissent l’un l’autre. Le premier prépare l’oreille. Le second vide le compte.
Ce que l’affaire dit des investisseurs particuliers
Il serait facile, et cruel, de réduire tout cela à la naïveté. Jay n’est pas un archétype de crédulité. C’est un salarié qui a cru reconnaître une institution. La vidéo semblait officielle. Le groupe semblait peuplé. Les écrans affichaient des gains. Dans un pays où la participation aux marchés reste élevée, cette combinaison suffit. Le particulier n’a pas toujours un conseiller attitré. Il a un téléphone. Le téléphone est devenu le bureau, la salle des marchés et, parfois, le piège.
La hausse des recherches sur les actions et les cryptoactifs dessine une société qui veut comprendre, rattraper, participer. Ce désir n’est pas un défaut. Il devient dangereux quand il rencontre une offre qui abolit le doute. Un rendement de 600 % n’est pas une opinion. C’est un signal d’alerte. Pourtant, dans le feu d’une hausse record, le signal se confond avec l’exception. « Cette fois, c’est différent » : la plus vieille phrase des marchés, recyclée dans un chat.
Les jeunes investisseurs exposés au levier ont, eux, un autre risque : perdre de l’argent sur un produit réel, mal compris, trop tendu. Ce n’est pas la même chose qu’envoyer des fonds à une application clone. Mais les deux récits se croisent dans l’opinion. Ils parlent d’une même impatience. Ils parlent d’une même difficulté à distinguer le canal officiel du canal parallèle. Tant que cette distinction restera floue à l’œil nu, les salles illégales auront un public.
Repères concrets pour ne pas entrer dans le piège
Aucun texte de prévention ne remplace une enquête. Il peut toutefois rappeler des réflexes que les réseaux décrivent presque mot pour mot. Si un commentaire sous une vidéo officielle propose un groupe privé, la conversation a déjà quitté le cadre vérifiable. Si l’on exige l’installation d’une application inconnue, le risque n’est plus théorique. Si l’écran affiche des performances sans que l’argent soit visible sur un compte titulaire clairement identifié auprès d’un intermédiaire agréé, le décor est peut-être faux.
Les promesses de capital protégé associées à des rendements extraordinaires relèvent du même registre. Les régulateurs les ont listées parmi les arguments des opérateurs illégaux. Ajoutez l’usurpation d’un nom de société de titres, et le tableau est complet. Un professionnel réel n’a pas besoin de récupérer un client dans les commentaires d’une vidéo, puis de l’enfermer dans un Band. Les circuits légitimes ont des portes d’entrée ennuyeuses. C’est précisément ce qui les rend plus sûrs.
Cinq signaux qui doivent faire reculer
Un lien vers un chat fermé sous une vidéo connue.
Une demande d’installer un logiciel de trading jamais vu.
Des soldes qui « montent » sans intermédiaire identifiable.
Une promesse de rendement hors norme, parfois 600 %.
Des témoignages internes trop parfaits, trop rapides, trop unanimes.
Une mécanique transnationale, un préjudice local
Le Cambodge n’est pas un détail exotique. Il rappelle que la distance géographique protège les organisateurs plus que les victimes. Les appelants, les traducteurs, les faux salariés peuvent être ailleurs. L’argent, lui, part d’un compte coréen. Le recouvrement devient alors une course contre des structures éclatées. Saisir 273 millions de wons tout en évoquant 9,9 milliards montre l’asymétrie. On arrête des exécutants. On peine à atteindre le sommet.
Cette architecture n’est pas nouvelle dans la fraude d’investissement. Elle s’adapte simplement au langage du moment. Hier, on vendait des salles de marché confidentielles par téléphone. Aujourd’hui, on vend une communauté, une application, une IA. Le costume change. La disparition finale reste identique. Quand le groupe se tait, il ne reste plus qu’à choisir entre plainte pénale et action civile, parfois les deux, souvent avec un espoir limité.
Le marché haussier comme accélérateur, pas comme cause
Accuser le KOSPI serait absurde. Un indice qui performe n’est pas un criminel. Il est un décor. Dans ce décor, davantage de regards se tournent vers les actions. Davantage de novices ouvrent un compte. Davantage de contenus financiers circulent. La fraude n’a pas besoin d’inventer le désir. Elle n’a qu’à se placer sur sa trajectoire. La correction de 44 % depuis le pic de juin a ensuite fourni un second argument : « il faut agir maintenant, avant que ça remonte sans vous. »
Les juristes interrogés dans le cadre du bilan public insistent sur cette double fenêtre. Hausse et incertitude. Deux climats, une même technique. C’est pourquoi le calendrier 2026 n’est pas un accident statistique. Il coïncide avec une séquence de marché extraordinaire. Quand l’extraordinaire devient quotidien dans les titres, l’extraordinaire promis dans un chat paraît presque raisonnable. Là est le basculement psychologique.
Ce que les prochains mois pourraient changer
La campagne lancée en septembre va occuper l’espace public jusqu’à la fin de l’année. Affiches, messages dans les applications, relais bancaires : le volume d’alertes va augmenter. Les plateformes, nourries par les retours de la police, sont censées mieux détecter les salles. Le reflux observé en mai sur certains montants liés aux salles de conseils peut être un premier effet, ou un simple à-coup. On ne le saura qu’avec les prochains semestres.
Reste la question des règles nouvelles. Elle n’a pas reçu de réponse claire de la supervision financière dans cet épisode. Les enquêtes restent du côté de la police. Les données restent fragmentées. Cette fragmentation est un sujet en soi. Sans série statistique dédiée côté régulateur, le débat public dépend des communiqués d’enquêtes et des affaires spectaculaires. On voit l’iceberg quand un réseau cambodgien tombe. On voit moins la multitude des petits groupes qui se ferment au bout de trois semaines.
Le dossier des dix suspects attendait encore son passage devant la justice. C’est là que le récit collectif se jouera aussi : peines, confiscations, capacité à remonter la chaîne. Une audience ne réparera pas 59 trajectoires. Elle peut toutefois fixer un prix. Dans ces affaires, le prix visible influence le calcul des organisateurs suivants. Trop bas, et le modèle reste rentable. Suffisamment élevé, et une partie du réseau hésite. Ce n’est pas de la morale. C’est de l’arithmétique criminelle.
Au-delà de la Corée, une leçon d’époque
On aurait tort de classer cette séquence dans le seul tiroir asiatique. Partout où les marchés de détail s’ouvrent via le téléphone, partout où un analyste peut être imité en trois commentaires, le même schéma peut s’installer. La Corée offre simplement un laboratoire lisible : un indice en pleine lumière, une culture du groupe en ligne déjà dense, des autorités qui publient des ordres de grandeur. Le laboratoire dit ceci : la fraude d’investissement n’a plus besoin d’une vitrine en centre-ville. Elle a besoin d’un fil, d’un faux logo et d’un rendement écrit en gros.
Elle dit aussi que la pédagogie officielle arrive souvent après le premier virement. Jay a compris en avril, quand le silence est tombé. D’autres comprendront plus tard, ou jamais, s’ils n’osent pas porter plainte. Le chiffre de 250 millions de dollars n’est donc pas seulement un total. C’est une somme de décisions prises dans l’urgence, devant un écran, avec le sentiment d’avoir enfin trouvé « le bon groupe ». Ce sentiment-là, aucune campagne ne le supprimera entièrement. Elle peut seulement le rendre plus coûteux à exploiter.
Au fond, l’histoire de ce semestre coréen n’est pas celle d’un marché trop fort. C’est celle d’une confiance trop vite accordée à des voix qui n’avaient aucun mandat, aucune licence visible, aucun compte ségrégué, seulement une mise en scène. Les 3 506 dossiers, les 336 milliards de wons, les dix interpellations de juin, les 59 noms derrière 9,9 milliards : tout cela décrit la même faille. Entre le conseil public et le chat privé, il existe un couloir. Trop de monde y est entré sans regarder qui tenait la porte.
La suite dépendra moins des slogans que de trois choses banales et difficiles : des plateformes plus rapides à fermer les salles, des banques plus promptes à interroger les virements atypiques, des épargnants plus disposés à trouver suspect tout ce qui paraît trop fluide. Le KOSPI, lui, continuera sa vie d’indice. Les groupes, eux, changeront de nom. Le commentaire sous la prochaine vidéo sera peut-être déjà en ligne. C’est là que le vrai test commence, pour chaque personne qui, un soir, se demande si elle vient enfin de tomber sur le bon tuyau.